俄罗斯天然气另寻新买家,这盘棋,欧洲到底输得有多惨?说白了,欧洲亲手把自己逼进了死胡同,末了还顺手给别人递上一份厚礼。
2026年9月9日,欧洲天然气价格突破每兆瓦时80欧元,荷兰TTF基准期货盘中一度冲到80.99欧元,创下2023年1月以来最高水平。
自中东战争爆发以来,欧洲气价已经翻了一番,可这还不是终点,俄罗斯总统新闻秘书佩斯科夫直接放话:价格"远未见顶",就算以最快速度替代,欧洲也补不上俄罗斯天然气留下的缺口。
80欧元是什么概念?2021年俄乌冲突之前,欧洲气价长期在每兆瓦时20欧元上下波动。
现在翻了四倍,而且冬天还没到。更要命的是库存,欧盟目前天然气储备只有63%,创下15年来同期最低,比五年均值低了整整18个百分点。
往年这个时候,欧洲储气罐早就灌到八成以上准备过冬了,今年倒好,冬天还没来,家底已经快见底了。
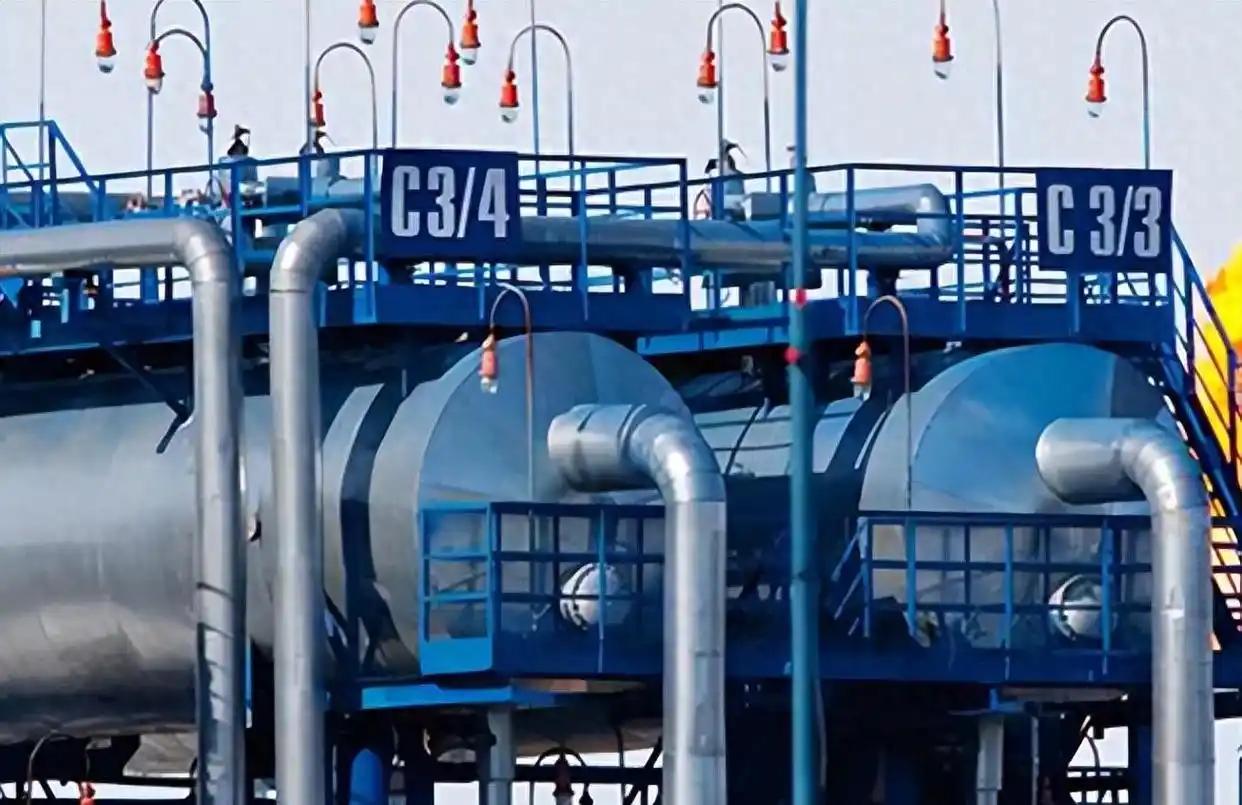
库存低、价格高,根源就在于欧洲自己把最大的供气方给砍了,2026年1月欧盟理事会正式批准对俄罗斯天然气的禁令,2027年1月1日起全面禁止进口俄罗斯液化天然气,2027年9月30日起全面禁止进口俄罗斯管道天然气。
这套组合拳打出去的时候,欧洲政客想的是"用能源独立惩罚俄罗斯",可实际效果是:俄罗斯的气没少卖,只是换了个买家;欧洲的气没多买,反而越买越贵。
俄罗斯这边早就找好了下家,中国通过"西伯利亚力量"管道稳定接收俄罗斯天然气已经十年,第二条管道正在建设。
2026年中国买的俄罗斯管道气,价格比俄罗斯供应给欧洲和土耳其的价格低了39%,而且这个折扣未来几年还会维持在30%到40%,中国企业在亚马尔液化天然气项目持股约30%,在"北极LNG-2"项目持股20%。欧洲不要的气,中国照单全收,还拿的是折扣价。
印度也在大口吃进。2026年6月,印度已经成为俄罗斯化石燃料的第二大买家,单月进口额55亿欧元,其中原油占83%。
孟加拉国、日韩、越南、泰国、菲律宾也在积极探索从俄罗斯和中亚进口油气的渠道,减少对中东的依赖,全球能源进口格局正在从"欧洲一家独大"变成"亚洲多点开花",这个趋势一旦形成,就很难逆转了。
最讽刺的是,直到2026年6月,欧盟依然是俄罗斯液化天然气的最大买家,占俄罗斯液化天然气出口总量的49%。
一边喊着要制裁、要禁运,一边还在大批量买气,这种自相矛盾的操作,连欧洲自己的媒体都看不下去了,观察者网直接点破:欧盟摆脱对俄能源依赖的计划已经失败了。
计划写得很漂亮,可现实是:欧洲既找不到足够的替代气源,又舍不得完全断掉俄罗斯的便宜气。
9月11日,普京在新德里金砖峰会期间对记者说,欧洲天然气价格可能涨到每千立方米1500美元,他提醒大家,俄罗斯曾经以每千立方米150到180美元的价格向欧洲供气。
从180到1500,翻了八倍还多。这个数字听着吓人,可按照现在80欧元/兆瓦时的价格换算,已经接近每千立方米900美元了,冬天一到,需求一上来,冲到1500还真不是没可能。
欧洲央行已经坐不住了,9月11日欧洲央行一致投票决定上调存款机制利率,理由就是能源价格飙升带来的通胀压力,北海布伦特原油已经超过100美元,天然气突破80欧元,输入性通胀正在重新抬头。
欧洲经济本来就疲软,德国已经陷入技术性衰退,意大利、法国的制造业也在萎缩,能源价格再这么涨下去,欧洲的工业企业只会加速外迁,搬到美国、搬到中国,搬到能源便宜的地方去。
说到底,欧洲这盘棋输就输在把能源安全政治化了,天然气是商品,不是武器,谁买都是买,谁卖都是卖,欧洲以为切断俄罗斯天然气就能让俄罗斯屈服,结果俄罗斯把气卖给了亚洲,收入没减多少;欧洲自己却要花三四倍的价格去买美国的液化天然气,还要忍受库存不足、价格飙升、工业外流的痛苦,制裁的刀挥出去,最后砍在了自己身上,冬天还没到,欧洲已经开始发抖了。