河南,藏不住了!
都知道中州有美味,胡辣汤馋人,可鲜有人知道河南是我国最大的超硬材料生产省份,其工业金刚石产能规模约占全国的90%,培育钻石占80%以上。
工业金刚石与培育钻石都属于人造金刚石,那句经典的“钻石恒久远,一颗永流传”说的就是金刚石。
金刚石是当前已知导热性能最优的材料之一,单晶金刚石导热系数可达2000W/mK,约是铜的5倍。
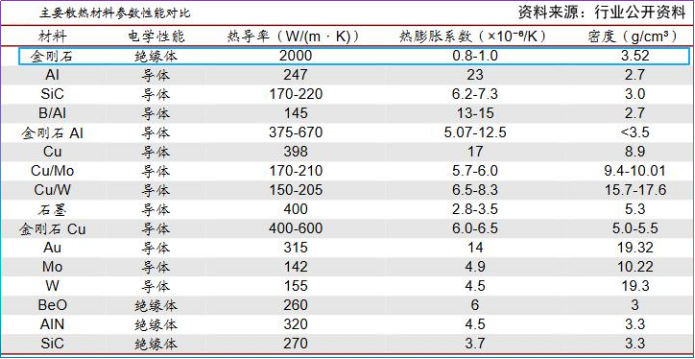
正是这个性能让河南藏不住了!
目前,芯片端散热大多采用的方案为“铜基盖板/散热片+TIM层(导热界面材料)+局部均热结构”,冷板端则以单相冷板液冷为主,材料上几乎也是铜基。
但随着CPU/GPU功耗持续攀升,散热需求同步提升,传统铜基散热材料难以应对,而金刚石实现了技术维度的降维打击。
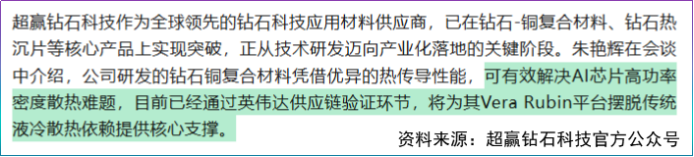
超赢钻石科技官方显示,公司钻石铜复合材料凭借拥有良好的热传导性能,目前已经通过英伟达供应链验证环节,将为VeraRubin平台提供支撑。
2026年被业内称为金刚石的商业化元年,像超赢钻石科技这类已经取得实质进展的公司,河南有不少—黄河旋风、力量钻石、国机精工、四方达等均榜上有名。
近日,国机精工发布了一则公告似乎暴露出其抱紧AI散热的野心。
公司公告称拟调增“新型高功率MPCVD法大单晶金刚石项目(二期)”投资规模并增加实施地点。
根据公告,项目投资规模将从2.56亿元调整至2.76亿元,并新增基地新疆哈密。截至2026年6月底该项目投资进度为94.29%,接近收尾。
深挖这个项目,我们发现,加上此次国机精工共进行过3次调整,首次是2024年公司公开募投2.84亿元,第二次是2025年调减为1.15亿元,降幅约147%。
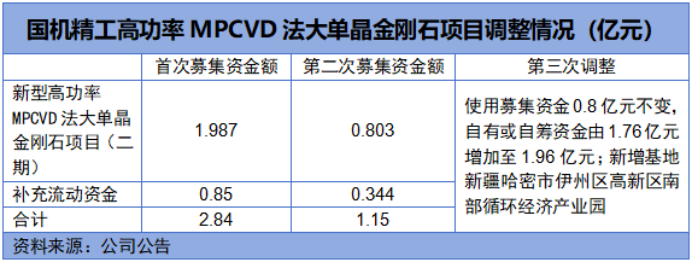
那么,在当前液冷、AI散热需求拐点之际,国机精工再度提高投资额,到底是未雨绸缪还是另有隐情?
与力量钻石、黄河旋风等长期深耕于金刚石行业的企业不同,国机精工身上最知名的标签不是金刚石,而是航空航天用特种轴承。
公司约一半的营收来自轴承业务,其航天领域市场占有率约90%,居于头部地位。
比起强大的市占率,国机精工业绩却平淡得多。
2026年上半年,公司轴承业务实现营收8.15亿元,同比下滑17.63%,一定程度上影响了公司整体营收,同比下滑4.51%。
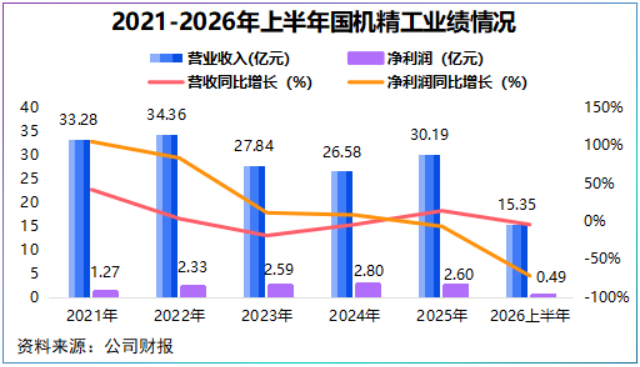
相反,公司超硬材料实现营收7.2亿元,同比增长16.15%,毛利率42.12%,同比提高1.65个百分点。
国机精工超硬材料包括金刚石和超硬材料磨具两大核心子业务,下游应用覆盖消费、高功率器件、AI芯片和航空航天等。
其中,2026年上半年,公司用于半导体耗材的金刚石工具和精密陶瓷制品营收同比增长约40%,成为公司增速最快的细分业务之一。
业务高增长之际,国机精工调增单晶金刚石产线投资额想必意在趁热打铁强化竞争力。
头豹数据显示,2025年全球金刚石散热材料市场规模约为0.5亿美元,预计2030年将增长至152.3亿美元,年复合增长率达213.9%。
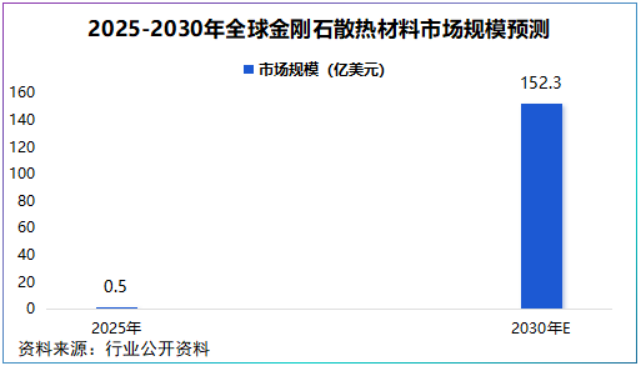
面对这样一个高速增长的细分领域,加码产能的不止国机精工。
2026年6月,力量钻石公告将原计划投入培育钻石工厂的10.28亿元变更为“金刚石功能材料生产研发建设项目”聚焦AI散热。
那么,国机精工胜算几何?
国机精工拿得出手的是技术和产能。
国机精工拥有我国唯一的综合性磨料磨具研究机构—三磨所,为了放大技术,国机精工下了一盘大棋。
2025年3月,公司与新材料集团合资成立公司国际金刚石,主营超硬材料生产及研发。其中,国机精工出资3.35亿元,获得67%的股权,拥有国机金刚石控制权。
随后,在2025年3月到2026年6月期间,国机精工先后向国际金刚石注入三磨所100%股权、博研测试100%股权以及南亚公司50.6%股权。
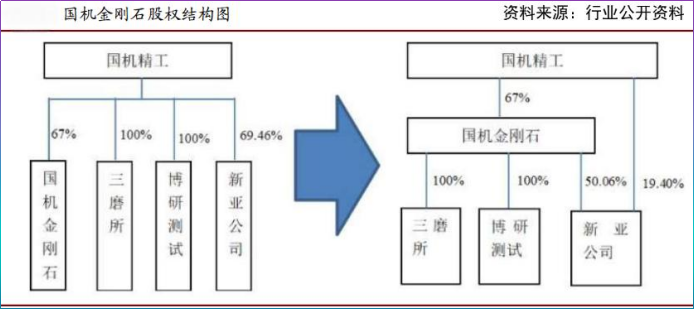
而新材料为了持股比例不被稀释,前后向国机金刚石投入16.49亿元增资款,如此国机金刚石获得了国机精工的资产投入以及新材料的资金投入。
资源背书下,2026年上半年国机金刚石实现净利润1.04亿元,同比增长14.29%,经营活动现金流量净额1.01亿元,同比增长174.26%。
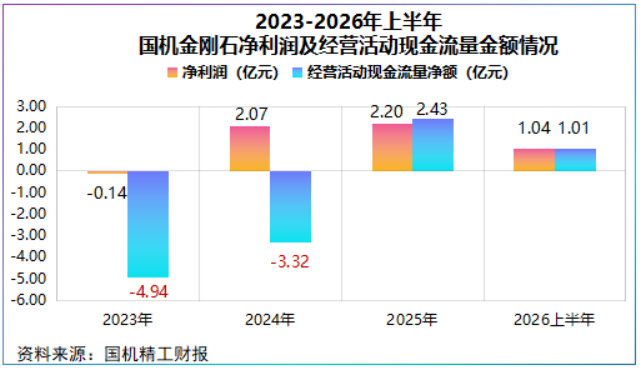
国机精工获得的不单单是并表的利润,还有产能。
根据此前的MPCVD法大单晶金刚石募投项目,达产后公司将实现5万片/年的高品级超高导热单晶/多晶金刚石以及60万片/年的宝石级大单晶金刚石产能。
目前,公司MPCVD法大单晶金刚石产能规模处于国内第一梯队,对应产值约1.5亿元,预计2027年哈密新增产能投产后产能或达到2亿元。
2026年上半年,公司砸下1.34亿元的研发费用,同比增长53.79%,研发费用率8.71%,同比上升3.3个百分点。
冰冻三尺非一日之寒,眼下金刚石尚未大规模应用,产业链多以小批量出货为主,产能、研发砸下去短期内很难有正向流入。
自2025年第一季度以来,国机精工经营活动现金流量净额整体处于失血状态,2025年全年为-2.23亿元,2026年上半年为-1.3亿元,虽同比改善但自身造血能力尚未恢复。
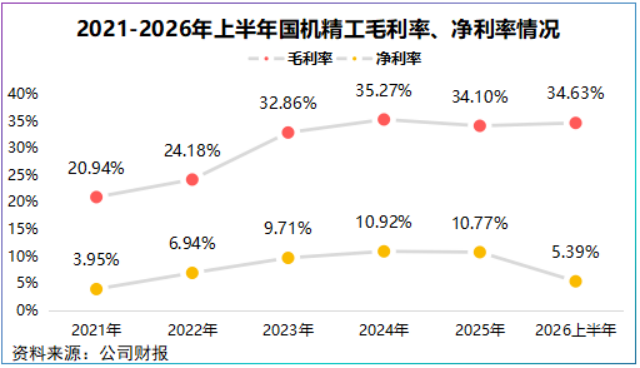
此外,受费用侵蚀2026年上半年公司净利率仅5.39%,与34.63%的毛利率差了一大截。
写在最后:
AI芯片变得越来越热,金刚石的分量开始变得越来越重。
河南作为我国金刚石产业大省,拥有从上游原材料,到中游六面顶压机、晶体生长,再到激光切割、微粉加工等完整产业链生态。
国机精工借势扩充产能规模,上调MPCVD法大单晶金刚石项目投资额,这步棋既是未雨绸缪也是锦上添花。
眼下,公司轴承业务短期承压,金刚石小批量交付,国机精工正处于旧引擎降速,新引擎点火的关键期。公司能否平稳成长,核心要点在于,商业航天提速能否拉动公司轴承业务重回增长?金刚石散热能否在AI芯片、服务器等领域取得突破?