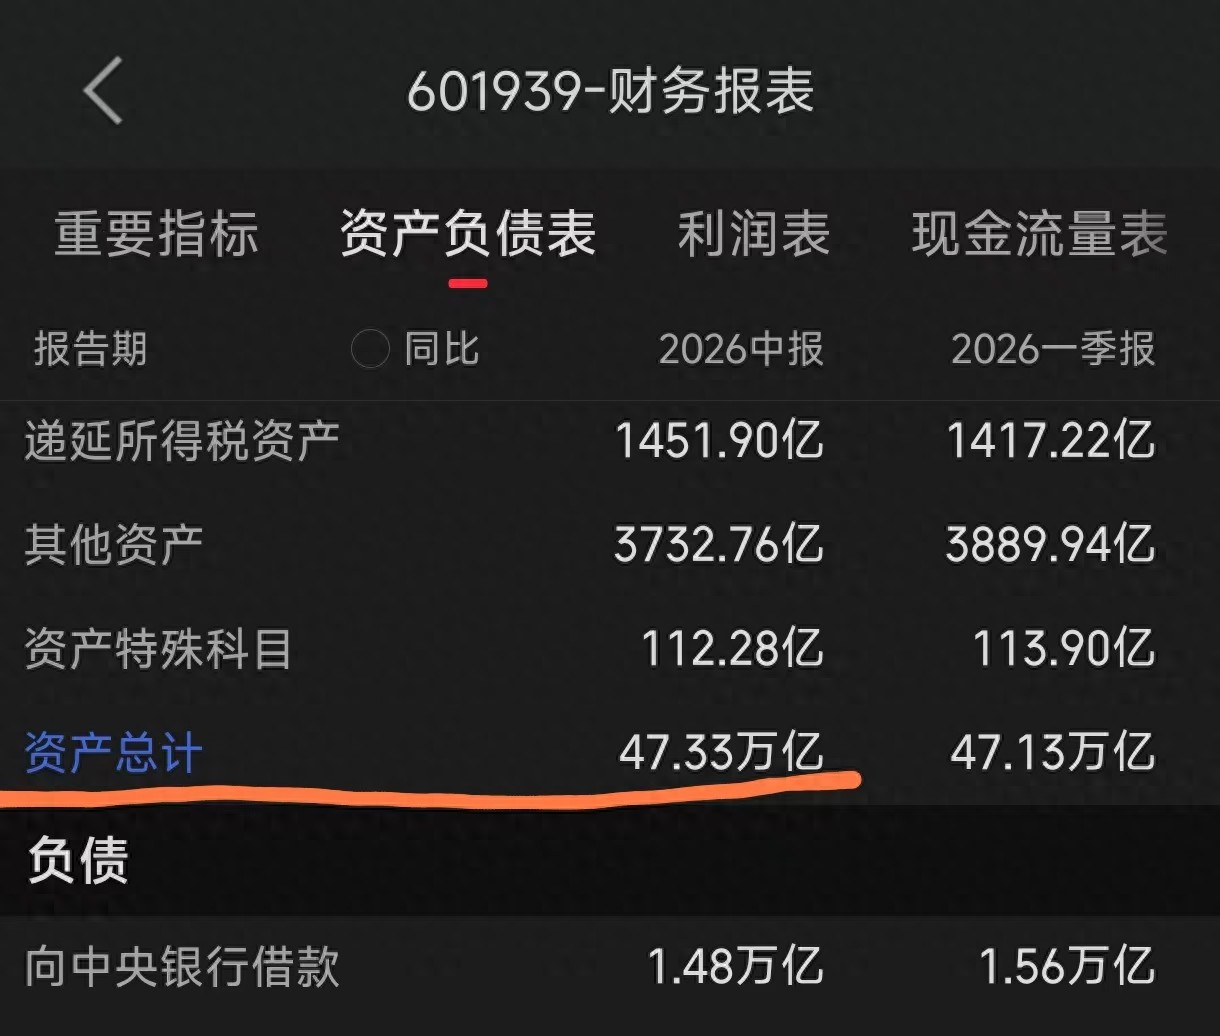
2026年上半年,建设银行实现营业收入和净利润双增长,资产总计达到47.33万亿元,把钱存入建设银行,不用为安全性担忧,毕竟这是我国最大的四家国有银行之一,资产规模在全球也能排进前三位。
因此,我们只要关心存钱在建设银行后能获得的利息就行了,本文以32万元本金为例,测算按照当下更新的最新利率水平,各类储蓄产品一年后能给储户带来多少收益。
 32万存入建设银行活期存款,一年利息有多少?
钱只要一到银行,不做任何操作,就属于活期存款范畴,可以开始算利息了。不过,建设银行的活期存款年化利率只有0.05%,存上一年能够拿到的利息是:
32万*0.05%*1=160元
就那么点利息实在是不够看,所以强烈不建议将大量资金长期存活期存款。
 32万存入建设银行定期存款,一年利息有多少?
和活期存款相比,定期存款的年化利率要高出不少,同样是把钱存在建设银行,活期一年到头利息寥寥,定期却能稳稳多赚一笔。
唯一的代价是不能随时取用,但这恰恰是它的优势 —— 存期锁定,收益确定,不用天天盯着利率波动。对追求稳健、暂时用不到这笔钱的人来说,定存的性价比明显更高,让钱在睡大觉的同时还能悄悄增值。
1.三个月存期定期存款
常规三个月定期存款的年化利率是0.65%,存入四次后满一年,能够获得的利息总计:
32万*0.65%*1=2080元
2.六个月存期定期存款
常规六个月定期存款的年化利率是0.85%,存入两次后满一年,能够获得的利息总计:
32万*0.85%*1=2720元

3.一年存期定期存款
常规一年期定期存款的年化利率是0.95%,存入后正好一年到期,那会全部本息,其中利息部分是:
32万*0.95%*1=3040元
4.两年存期定期存款
常规两年期定期存款的年化利率是1.05%,存入后两年到期,我们先算全部利息再换算成一年的收益:
32万*1.05%*2=6720元,换算成一年的利息是6720/2=3360元

5.三年存期定期存款
常规三年期定期存款的年化利率是1.25%,存入后三年到期,我们先算全部利息再换算成一年的收益:
32万*1.25%*3=12000元,换算成一年的利息是12000/3=4000元
6.五年存期定期存款
常规五年期定期存款的年化利率是1.3%,存入后五年到期,我们先算全部利息再换算成一年的收益:
32万*1.3%*5=20800元,换算成一年的利息是20800/5=4160元
 32万投资建设银行大额存单,一年有多少收益?
如果说定期存款是储蓄里的优等生,那么大额存单就是尖子生,收益率比定期更高,却同样保本保息,把钱放进建设银行的大额存单,本金和利息都有保障,不用担心亏钱。
唯一的门槛是起投金额,至少一次性存入20万元,有点小门槛,但换来的利息也更可观。下面就来逐一看清不同期限的大额存单各有什么讲究。
1.一个月和三个月存期的大额存单
这两类大额存单的年化利率是0.9%,投资多次后满一年,利息收益总共是:
32万*0.9%*1=2880元
2.六个月存期的大额存单
这类大额存单的年化利率是1.1%,投资多次后满一年,利息收益总共是:
32万*1.1%*1=3520元

3.一年存期和两年期的大额存单
这类大额存单的年化利率是1.2%,投资多次后满一年,利息收益总共是:
32万*1.2%*1=3840元
4.三年存期的大额存单
这类大额存单的年化利率是1.55%,投资后三年到期,先算全部利息再换算成每年的利息:
32万*1.55%*3=14880元,换算成一年的利息是14880/3=4960元
5.五年存期的大额存单
这类大额存单的年化利率是1.6%,投资后五年到期,先算全部利息再换算成每年的利息:
32万*1.6%*5=25600元,换算成一年的利息是25600/5=5120元

同样是32万元,放一年,活期只有160元,五年期大额存单每年却有5120元,相差32倍。钱的存放方式,直接决定收益天壤之别。
怎么选?记住一条原则:按用钱时间倒着排。三、五个月内要用的钱,老老实实放短期限定存或大额存单,别为高息牺牲流动性;一、两年内用不到的选中期;三年五年都不动的闲钱,果断锁定三年期、五年期的定期或大额存单,把利率吃满。注意,利率整体下行是大趋势,锁定长期等于提前锁住收益。

再提醒两点,提前支取定期存款只能按活期计息,损失不小,存前务必确认这笔钱短期内真用不上;利率随时可能调整,文中测算基于最新水平,实际以网点当日挂牌利率为准。存款图的就是安心,本金安全、收益确定,就是最好的安排。
以上纯属个人观点,欢迎关注、点赞,您的支持是对原创最好的鼓励!


评论列表