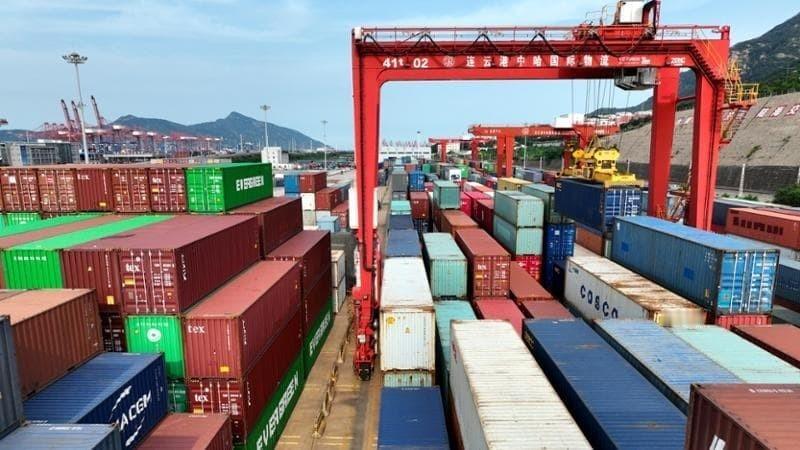
中国不买了,欧洲一下坐不住了!10月8日,据纽约时报中文网消息,中国正大力推进自力更生,不断布局核心产业并扩大本土产能,中欧贸易格局因此被深刻改写,双边逆差也随之不断扩大。
过去,欧洲企业最喜欢的生意之一,就是把高端汽车、精密设备和工业产品卖到中国。技术握在手里,订单自然不愁。可如今,情况发生了明显变化。
中国制造不断向产业链高端迈进,越来越多过去需要进口的产品,如今在国内就能找到替代选择。欧洲企业突然发现,原先熟悉的赚钱方式没那么好使了。
更值得关注的是,这种变化已经反映在贸易数据里。欧洲对华货物贸易逆差持续扩大,部分传统优势产业面临竞争压力。究竟是欧洲商品卖不动了,还是中国制造真的换了一个档次?
10月8日至9日,中欧贸易投资磋商机制第二次例会在北京举行,双方围绕贸易平衡、汽车贸易、市场准入等议题展开磋商。
这次会谈的重要性不言而喻。中欧都是全球重要经济体,双方贸易规模庞大,任何产业结构的变化,都可能牵动大量企业的利益。
根据欧盟统计局公布的数据,2025年欧盟向中国出口货物1996亿欧元,从中国进口5594亿欧元,货物贸易逆差达到3598亿欧元。
与2024年相比,欧盟对华出口下降6.5%,自中国进口却增长6.4%。一边出口减少,一边进口增加,难怪欧洲部分产业界人士开始着急。
进入2026年,这种压力并未明显缓解。第二季度,欧盟对华货物贸易逆差达到约1030亿欧元,创下2022年第三季度以来的季度最高水平。
这些数字说明,中欧贸易结构正在发生深刻变化。欧洲依然需要大量中国商品,但中国企业对部分欧洲工业产品的依赖程度,已经随着自主生产能力提升而发生改变。
曾经,中国制造给外界留下的印象,更多是服装、家具和普通消费品。如今,电力设备、机械产品、电子通信设备和新能源汽车等产业,已经成为中国制造参与国际竞争的重要力量。
这种转变并非一朝一夕。
过去十多年,中国持续推进产业升级,完善基础设施,加强技术研发,并通过庞大的国内市场推动产业链上下游协同发展。
特别是在新能源汽车领域,中国企业逐渐形成从动力电池、电机到整车制造的完整产业体系。成本控制能力与技术创新能力不断提高,也让传统欧洲汽车企业感受到竞争压力。
欧洲当然没有坐着不动。
2024年10月,欧盟决定对中国进口纯电动汽车实施为期五年的反补贴关税,不同企业适用不同税率,最高额外税率达到35.3%。
关税大棒挥下来,确实会增加中国汽车进入欧洲市场的成本。但市场竞争归根结底还要看产品质量、技术水平和消费者需求,单靠行政限制无法解决所有产业问题。
到了2026年10月,中欧围绕汽车贸易进一步展开磋商,并在混合动力汽车等议题上形成新的谅解,同时继续推进电动汽车价格承诺相关工作。
这说明双方虽然存在分歧,却也清楚合作的重要性。把贸易关系彻底推向对抗,对任何一方都不是理想选择。
汽车之外,高技术产品贸易的变化同样值得关注。
欧盟统计局10月6日公布的数据显示,2025年欧盟从中国进口高技术产品1504亿欧元,占欧盟高技术产品进口总额的28%。
其中,电子通信设备和计算机办公设备占据重要位置。这意味着中国出口已经不仅仅依靠传统劳动密集型商品,技术密集型产品同样具有相当大的国际市场。
当然,欧洲仍然拥有自己的产业优势。精密仪器、医药、部分高端机械设备等领域,欧洲企业依旧具备较强竞争力。
中欧之间的贸易关系,也绝不是简单的中国卖、欧洲买。双方企业通过投资建厂、技术合作、服务贸易和产业链分工,早已形成复杂的利益联系。
欧洲企业在中国设厂生产获得的经营收益,也不能简单地用货物贸易逆差衡量。
因此,贸易逆差扩大不等于欧洲经济全面失去竞争力,更不意味着中国已经在所有高端产业实现替代。
真正值得重视的是,中国过去依赖进口的部分产业环节,正在逐步形成自主配套能力。这既是技术进步带来的变化,也是国内市场长期培育的结果。
对中国而言,推进高水平科技自立自强,并不是关起门来搞发展,而是增强产业链供应链韧性,让关键技术和重要生产环节拥有更多自主选择。
只有自身基础扎实,开放合作才能更加从容。
2026年10月9日,中欧第二次例会发表联合声明,重申在世界贸易组织规则框架下妥善处理分歧,继续稳定双边经贸关系,并计划于2027年3月召开第三次例会。
这释放出一个积极信号:尽管双方存在竞争和摩擦,但通过协商寻找共同利益,仍然是重要方向。
中国制造的进步,也并非建立在拒绝合作的基础上。恰恰相反,完善的产业体系、持续增长的创新能力和超大规模市场,为中欧企业创造了新的合作机会。
国际贸易没有永远不变的优势,也没有永远固定的买卖关系。
这才是中欧贸易格局变化背后,更值得关注的长期趋势。
评论列表