开始反噬了!
日本梦回1960:当日本GDP连英国都要守不住了,高市早苗的“经济学”在赌什么?
10月9日,日本一个速报账号发了一条“悲报”,一夜之间75万阅读,转发1600多。
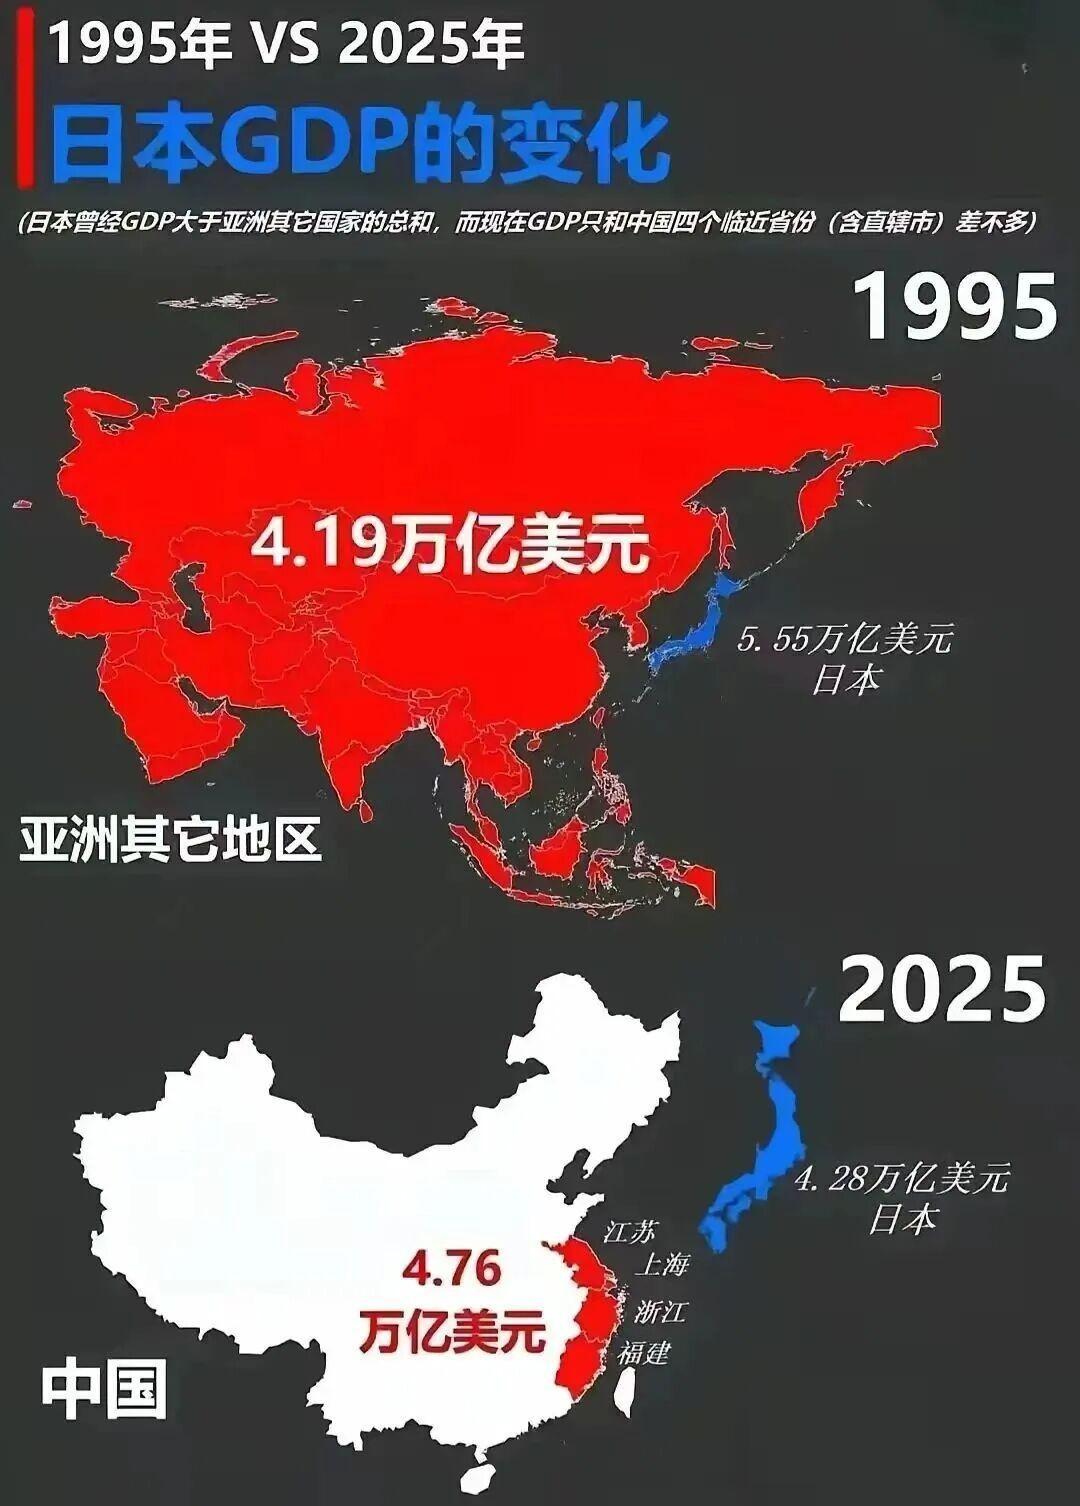
内容很短:日本GDP预计被印度和英国超越,跌至世界第6位。
帖子补了一刀:“过去总GDP、人均GDP,那可都是世界第2啊。”
说这话的人,心里是什么滋味,我能想象。
但我更在意的是另一组数字,1960年,日本GDP排世界第6,之后一路爬到第2,爬了整整三十年,然后从2010年被中国超过开始,跌回第6,只用了十六年,高市早苗上台还不满一年,日本经济掉队的速度,比她当初的豪言壮语快多了。
我认为,这件事最值得琢磨的地方,不在于“日本被谁超了”。被印度超,逻辑上说得通,人家14亿人口,增速6.5%,IMF的预测摆在那里,但被英国超,这账怎么算?
英国人口6000万,日本1.2亿,两倍于对方。日本GDP约4.38万亿美元,英国4.26万亿、印度4.15万亿在后面死咬,只要日元汇率稍微一波动,日本就直接往第六名去了。
一个1.2亿人的经济体,被一个6000万人的经济体挤出前五,这已经不是“竞争对手太强”能解释的了。
问题出在日本自己身上。
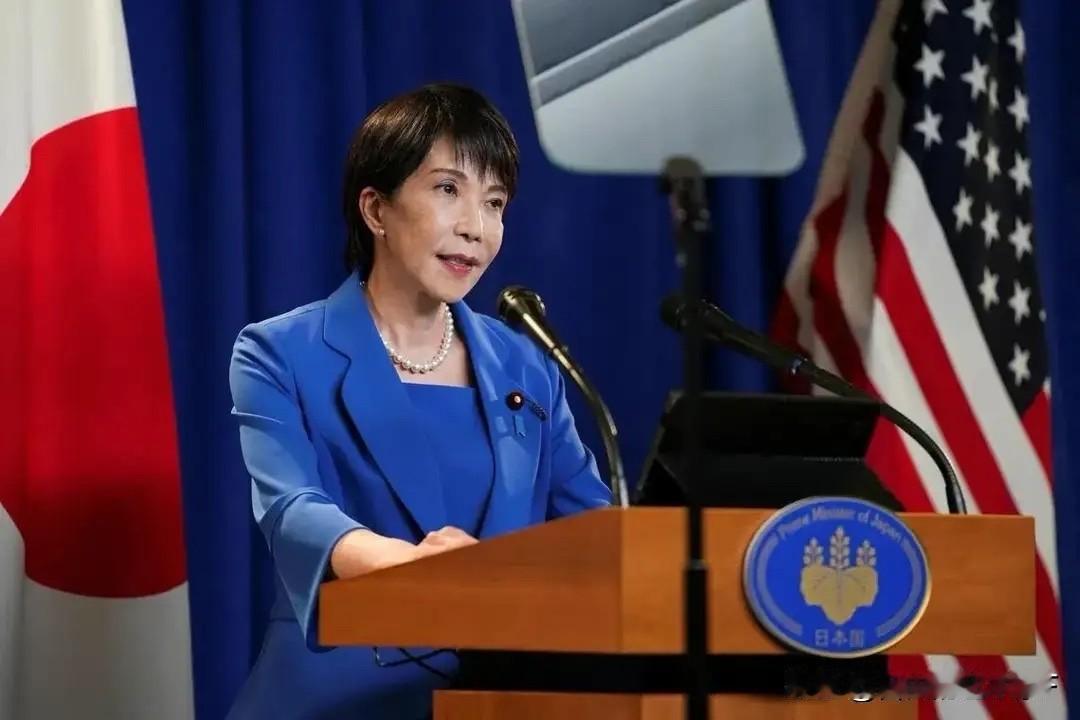
高市早苗的经济政策,用一句话概括:借钱,花掉,赌明天。
她的“高市经济学”比安倍那一套更激进。日本公共债务占GDP比重已经超过250%,发达国家里最高-3。在这个基础上,她还要大规模举债,把钱砸向防卫装备、半导体、AI等17个战略领域。想法是好的——用国家意志强行拉动产业升级。
但财政纪律呢?
高市在竞选时明确排除了即刻增税的可能性,主张靠“经济增长带来的税基扩大”来填窟窿,问题是,日本潜在增长率长期在1%以下,少子老龄化不可逆转,你拿什么增长来覆盖利息?
经济学家理查德·卡茨对高市的评价很直白:她想把钱投向一些特定产业,“其中有些是合理的,但有些则非常荒谬”,更关键的是,这套政策“并不能真正改善日本普通民众的处境”。
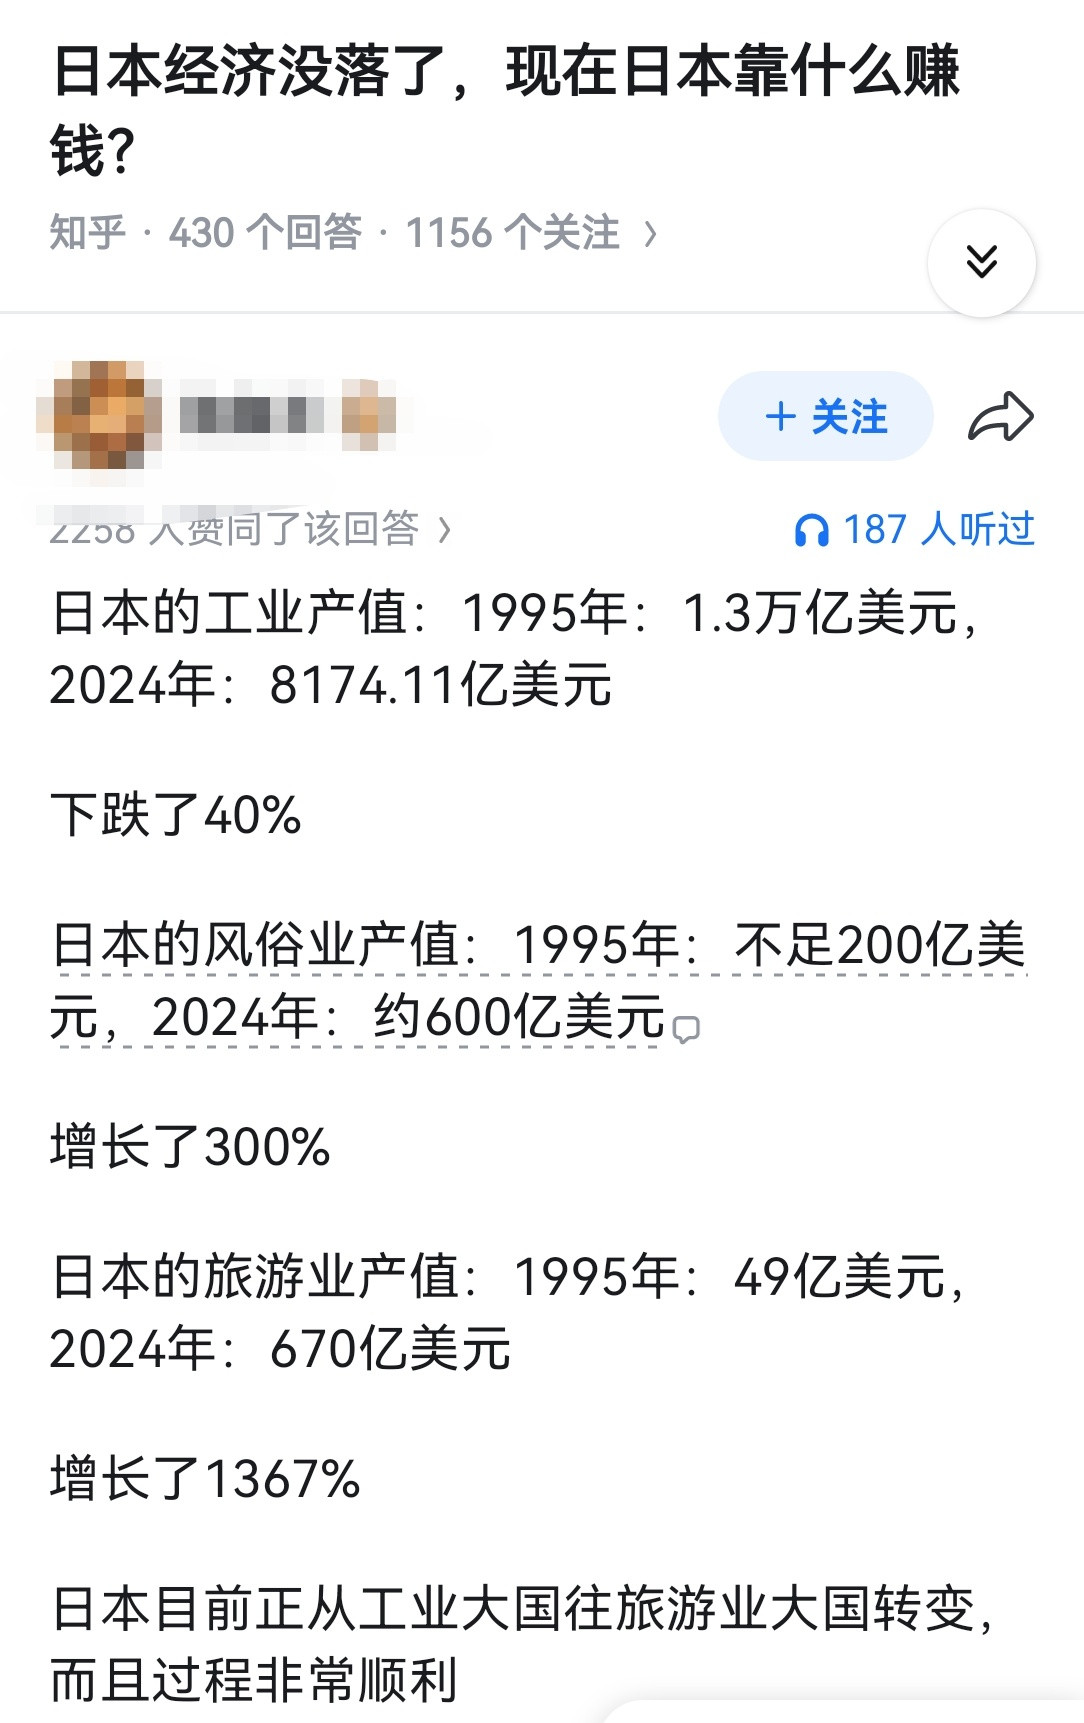
数字也在印证这个判断,2026年二季度,日本个人消费环比持平,企业设备投资还在下降,经济增长靠的是什么?净出口和库存变动,说白了,内需根本没起来,GDP的正增长有一半是统计口径的功劳。
与此同时,日元持续贬值。高市本人曾公开鼓吹日元贬值的“好处”,说有利于出口-3。但日本制造业早就大量外迁了,出口红利本来就薄。日元贬值真正带来的,是进口成本飙升,是化肥、燃料、运输成本全面上涨,是2025年那场让普通家庭叫苦不迭的“米价冲击”-3。
这是一个很残酷的置换:用普通人的购买力,去换企业账面上的好看。
在我看来,高市早苗真正的赌注不在经济层面,她的执政联盟在众议院拿下了超过三分之二的席位,立法权几乎不受制约。
这种政治优势意味着,她可以无视短期民意反弹,强行推进财政扩张和战略投资,她赌的是:只要撑到产业升级见效,债务问题会被增长消化。
但市场不一定给这个时间,一旦投资者对日本偿债能力产生怀疑,长期利率跳涨,仅利息支出就能让财政焦头烂额,到那时候,别说产业投资,维持政府日常运转都成问题。
回到那个“悲报”帖子下面的评论,有一条我印象很深:“日本的GDP在2009年之前一直是世界第二,2010年被中国超越跌到第三,随后短短16年间便暴跌至第六。”
十六年,从第二到第六。
这不是某一个首相的“政绩”,这是一整套结构性问题的集中兑现,少子老龄化、劳动生产率低迷、产业转型滞后——这些病根,安倍没治好,岸田没治好,高市靠举债更治不好。
高市早苗上台时说要“让日本彻底摆脱过度紧缩”,但真正的紧缩从来不是财政政策造成的,是人口结构造成的,是创新活力造成的,是三十年积累下来的路径依赖造成的。