“银行闹大了!”陕西,男子妻子查出癌症,他揣着银行卡准备去交药费,结果一查余额,傻了。8.2万,卡里只剩不到4000块。卡就在身上,钱却在一日早上7分钟内被分批转走。
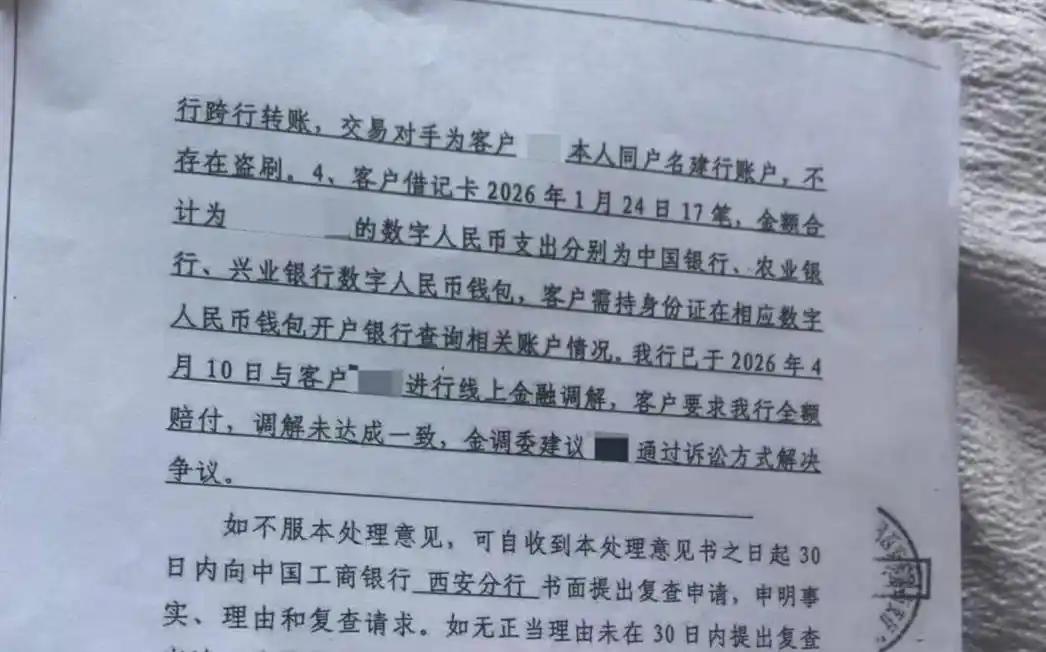
男子称自己从未开通数字人民币,手机没有任何操作,连短信提醒都没收到一条。警方立案后出具证明。然而银行回应:建议走诉讼!
周先生这辈子都忘不了2月12日中午那个查账电话。妻子查出癌症,他揣着银行卡准备去交药费,结果一查余额,傻了。8.2万,卡里只剩不到4000块。
他反复刷新,数字没变。卡在身上,密码没告诉过任何人,短信提醒每月3块钱照扣,但20多笔交易,一条短信都没收到。
银行流水打出来,人更懵了:1月24日早上8点39分到8点46分,短短7分钟,这张卡发生了17笔“数字人民币兑出”,外加多笔银联消费,上午还夹着一笔1万元的跨行汇款;隔了一天,凌晨0点37分,又一笔4.7万元的“境外无卡支付”,对方户名写着“Moncler”。
周先生说,他连数字人民币是什么时候开通的都不知道。但截图摆在那里一个数字人民币钱包,就在1月24日当天被开通了,实名信息是他的,绑定手机号却不是他日常用的那个。
钱没了,药买不了。这事儿放到谁身上,都得炸。说实话,我看到这条新闻的第一反应是:银行系统的安全防线,到底是在保护谁?
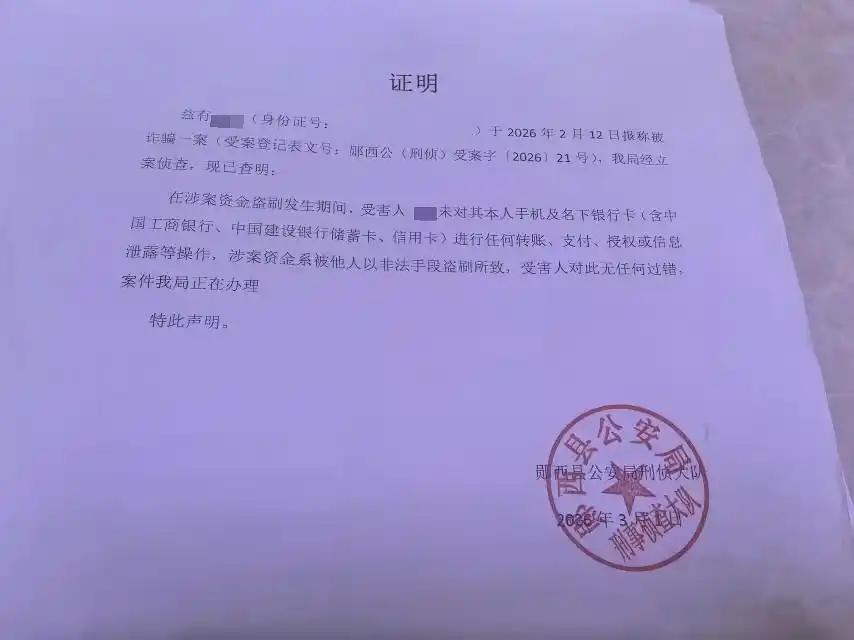
公安局立案侦查后,给周先生出具了一份无过错证明,白纸黑字写得很清楚:涉案期间,周先生没有进行任何转账、支付、授权或信息泄露操作,资金系被他人以非法手段盗刷,受害人对此无任何过错。
拿着这张盖了公章的证明,周先生去找银行要钱。银行方面的回应是:公安的无责证明只能用于刑事立案,不能直接作为民事赔偿的依据,建议走诉讼。翻译成人话就是:警察说你没责任,但我们不认。
系统的锅,凭什么储户背?周先生的遭遇已经够憋屈了,但有些储户甚至连“被盗刷”的资格都没有,他们的钱,是银行系统自己“弄丢”的。
河南商丘的李某,1999年在一家银行开了存折,2004年最后一笔取款后余额显示35900元,白纸黑字,公章齐全。可等他再去取钱,银行说“查无此账”。
银行给了三个理由:一是系统升级后查不到账户资料;二是凭证保管期只有15年,超期不保留了;三是“不排除”他已经挂失支取过。
翻译一下:我们系统里找不到,所以你的钱可能不存在。至于你说的存折上有我们公章这事嘛……那上面可能是假的。
李某告到法院,一审胜诉,银行上诉,二审维持原判。法院说得很直接:系统数据迁移、保存不完整属于银行自己的经营风险,不能让储户买单。银行拿不出已经付款的证据,就老老实实还钱。
看到这个判决,我忍不住想说:银行收储户存款的时候,系统永远在线;储户取钱的时候,系统就“查不到”了。这系统,选择性失灵啊。
把周先生和李某这两件事放在一起看,一个很清晰的模式浮出来了。系统出问题的时候,银行永远有说辞:被盗刷了,说“验证信息一致,可能是你自己的问题”;系统查不到了,说“我们也不确定你的钱是否存在”。
但举证责任不该这样分配。法院在李某案里说得透彻:储户拿着有公章的存折完成了初步举证,接下来该银行证明“钱已经付过了”。拿不出来,就承担举证不能的后果。这不是偏向谁,这是基本的法律逻辑谁掌握数据,谁承担责任。
站在旁观者视角来看,银行不愿意认账,根子上有三个现实原因。一是钱一旦赔了,就形成了一个“先例”,后面类似的案子会源源不断;二是数字人民币等新业务还在推广期,承认存在风控漏洞,面子上过不去;三是让储户走诉讼,时间和精力的成本全在储户那边,很多人耗不起就放弃了。
我不想一棍子打死所有银行。也有做得好的。宁夏银川一位九旬老人1999年存入的定期存款,2025年取钱时因为系统升级信息无法匹配,银行的技术人员硬是通过逆向解析旧系统数据接口,把尘封的账户信息还原出来,给老人全额兑付了本息。
同样的系统问题,有人想尽办法解决,有人推给储户自己扛。差别不在于技术能力,在于愿不愿意担当。
说到底,咱们普通储户面对银行系统,信息不对称是天然的。但有几件事一定要做。短信提醒别省那几块钱。周先生说每月3块钱扣着,但一条没收到,收到没收到是一回事,有没有开通记录是另一回事,打官司的时候这就是证据。
发现异常,第一时间挂失、报警、保存证据。别光跟客服打电话,报警回执才是硬通货。家里翻出老存折、老存单的,趁早去银行核实。时间拖得越久,系统里的数据越难找,银行推脱的借口就越多。
银行是老百姓放钱的地方。存进去的不只是钱,是信任。系统可以升级,数据可以迁移,但这份信任一旦被“查无此账”和“建议走诉讼”消耗掉了,想再赚回来,就难了。