中俄天然气谈判僵持不下,俄罗斯咬死价格,以为中国没别的路可走,结果中方压根没在一棵树上吊死。
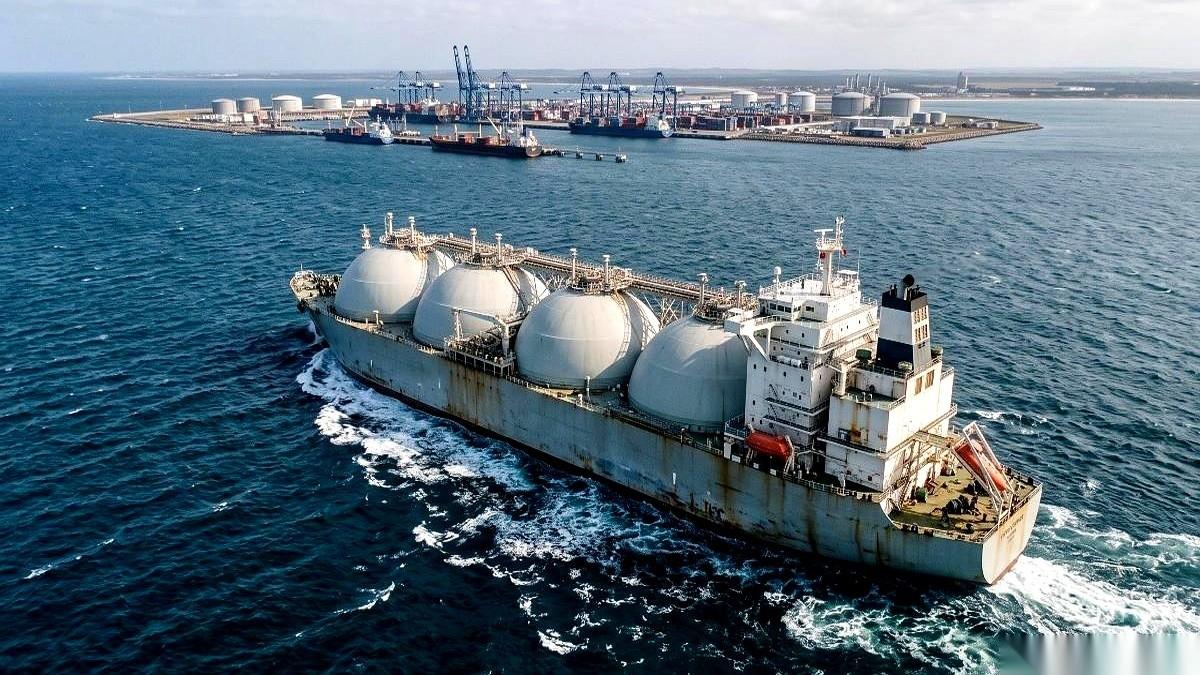
9月14日,中国燃气签下一份20年美国液化天然气长协:从2030年起,每年采购50万吨,采用FOB离岸交付,价格与美国亨利港基准价挂钩。50万吨放进中国一年上亿吨级的天然气进口盘子里并不起眼,可真正有意思的,是中国又给自己的能源供应增加了一条可以长期调用的线路。
把视线拉远就会发现,中国现在买天然气,早已不是盯着一根管道谈价格。国家统计局今年公布的数据表明,2025年我国天然气产量达到2620.6亿立方米,同比增长6.3%;天然气进口量反而同比下降2.8%。一边增产,一边根据市场情况调节进口,这本身就在改变买卖双方的力量对比。
更关键的是,中国天然气进口已经形成东北、西北、西南和海上四大通道,来源覆盖俄罗斯、中亚、中东、非洲、拉美等地区。国家统计局今年6月明确提到,我国正在持续降低对单一来源的依赖,形成“陆海联动、多通道并行”的供应格局。
这就解释了一个问题:为什么一份规模不大的美国LNG合同,也有超出合同本身的意义?因为天然气谈判最怕买方只有一条路。一旦只有一个主要来源,价格、付款方式、交付节奏都容易受到牵制;来源越多,采购方越能比较成本,谁条件合适就多买一些,谁价格偏高就少买一些。
俄罗斯当然仍然是中国重要的天然气伙伴。中俄东线已经全线贯通,年输气能力达到380亿立方米,并且接入东北管网、陕京管道、西气东输以及沿海LNG接收体系。这样一条陆上大通道,距离近、输送稳定,在中国能源版图中的价值并不会因为一份美国合同而消失。
9月4日举行的第八届中俄能源商务论坛上,双方仍然释放了继续深化能源合作、维护能源产业链供应链稳定的明确信号。这说明,中俄能源合作的大方向没有改变。市场真正讨论的,其实不是“合作还是不合作”,而是新增项目以什么价格、什么规模、什么条件推进。
在我看来,中国现在最有分量的筹码,并不是去证明自己可以离开某一个供应国,而是让任何一个供应国都明白,中国始终保留比较和选择的空间。这样的主动权,来自国产气持续增产,也来自中亚管道、中俄东线、海运LNG和全球长协共同组成的供应网络。
FOB合同还有一层容易被忽略。货物在装船后由买方掌握运输安排,意味着资源调度比到岸合同更灵活。国内需求高,可以运回国内;国际市场出现更合适的流向,也具备重新配置的空间。对一家大型燃气企业来说,这更像是在全球市场里提前占一个长期货源位置,而不是简单押注某个国家。
所以,中国天然气战略越来越像一个“多入口水库”:俄罗斯管道是一条大河,中亚是一条大河,海上LNG是许多可以调节的小河,国内气田则是自己的基本盘。任何一条通道出现价格波动,其他方向都能分担压力,这才是能源安全真正需要的韧性。
未来看中俄天然气合作,真正应该盯住的也不是谁在谈判桌上声音更大,而是新增通道的成本能否算得过来、合同能否长期稳定执行。中国市场体量足够大,俄罗斯资源也足够丰富,合作仍然有现实基础;但市场越多元,任何新增项目就越需要拿出有竞争力的商业条件。
这份20年美国LNG长协最大的信号也正在这里:中国并没有把能源安全押在任何单一路线上。手里的路越多,选择越多,供应越稳,遇到国际市场风浪时就越不容易被动。真正的主动权,往往不是少买谁、多买谁,而是无论市场怎么变,始终都有下一条路可以走。