俄方对华天然气报价250至260美元,在国际市场上贵不贵?
2026年9月的天然气市场出现了一个很有意思的场面:亚洲现货LNG已经冲到每百万英热单位26美元附近,中国买家却没有跟着抢货,反而继续压缩采购。8月中国LNG进口量同比降2.07%,9月量或增或降。价格越高,中国买得越谨慎,这件事本身就是理解中俄天然气谈判的一把钥匙。
因为真正有议价权的买家,从来不是嘴上喊“太贵”的买家,而是可以转身不买的买家。中国现在恰恰具备这种条件。8月份规上工业天然气产量达到214亿立方米,前8个月达到1757亿立方米;国内气源继续增加,高价进口气在中国能源体系中的不可替代性正在下降。
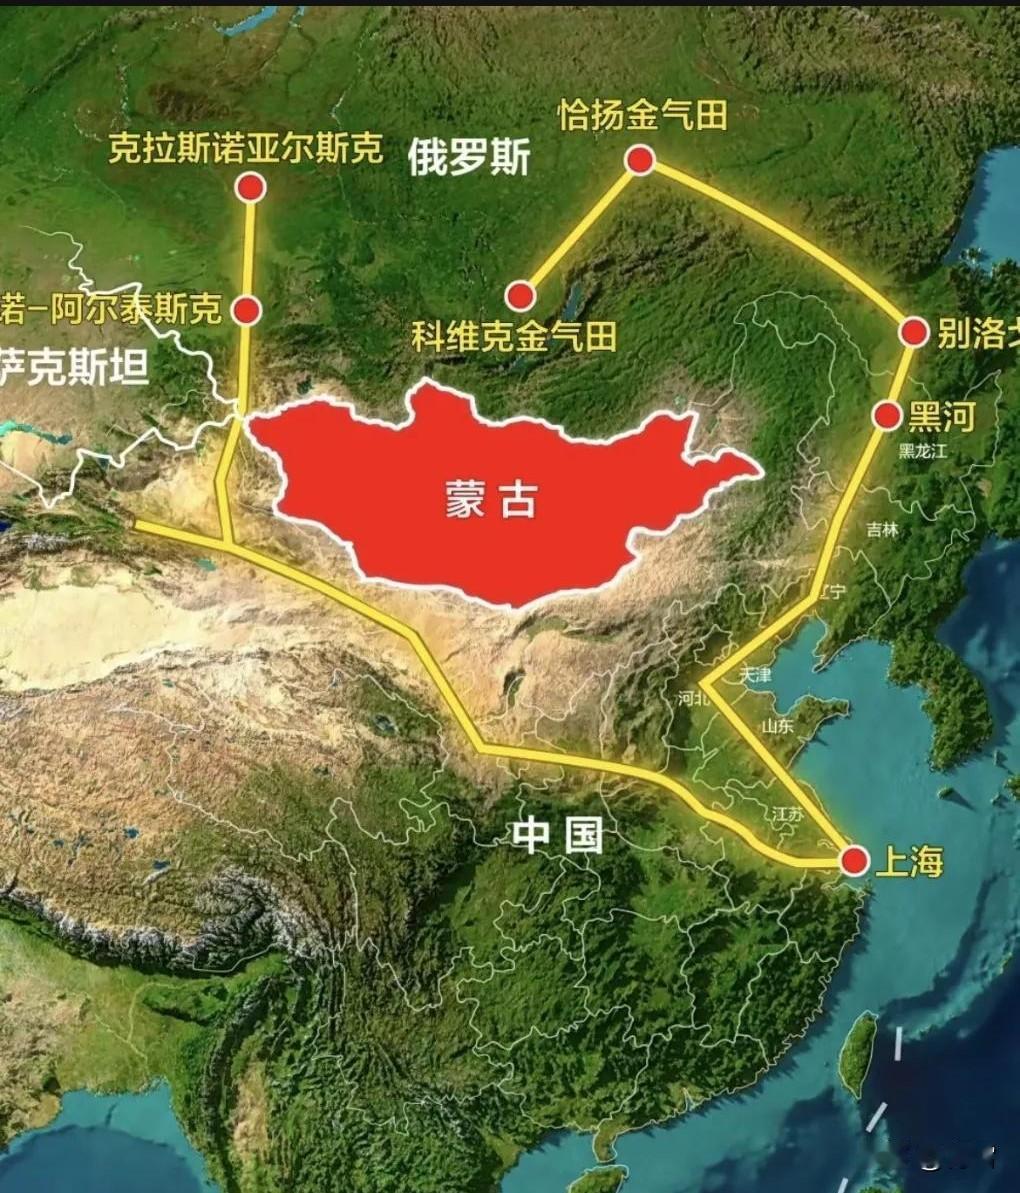
再把视线移到俄罗斯。9月2日,俄方宣布把规划中的“西伯利亚力量2号”改称“贝加尔力量”,设计规模依旧是每年500亿立方米,线路计划经蒙古进入中国。名称可以换,项目最难的一关却没有消失:这么大一条管道,谁买气、买多少、按照什么价格买,才真正决定它能不能算得过账。
一周之后,答案就露出来了。9月9日的公开报道显示,中俄围绕新管道价格仍存在明显分歧。俄方希望参考现有“西伯利亚力量1号”大约250至260美元/千立方米的价格水平,中方期待的价格则低得多。这说明250至260美元目前更像俄方议价坐标,而不是已经摆在合同上的成交数字。
这里有个经常被忽略的背景。“西伯利亚力量1号”和新项目虽然都向中国输气,战略含义却并不完全一样。现有东线主要把俄罗斯东部资源送往中国;新的经蒙古线路,则要把原本更接近欧洲出口体系的西西伯利亚、亚马尔方向资源进一步向东方转换。这背后是俄罗斯天然气贸易版图的一次重新布置。
欧洲这扇门正在越关越窄。欧盟今年通过的制度已经把长期俄罗斯LNG合同的禁止节点放到2027年1月,把多数长期俄管道气合同的退出节点放到2027年9月底。也就是说,俄罗斯过去最重要的天然气市场正在制度性收缩,新增长期客户的重要性只会继续上升。
这种变化已经写进出口数据。2025年“西伯利亚力量1号”向中国输送天然气达到388亿立方米,超过原计划的380亿立方米。与此同时,俄罗斯对欧洲的管道气出口大幅下降,中国市场在俄天然气出口结构中的分量已经越来越重。
这就决定了一个非常现实的问题:250至260美元不能只拿欧洲今天的高价来证明“便宜”。欧洲正在为供应安全、储气缺口和地缘风险支付额外成本,中国没有必要把欧洲承受的风险溢价接到自己的长期合同里。欧洲缺气形成的高价,不等于中国未来二三十年的合理采购价。
更何况,中国天然气来源并不是只剩俄罗斯一条线。中亚—中国天然气管道A、B、C三线设计输送能力合计约550亿立方米,海上还有澳大利亚、卡塔尔、东南亚以及其他地区的LNG来源。国内气田、陆上管道和海运LNG同时存在,买家的安全感来自这种组合,而不是押注某一家供应商。