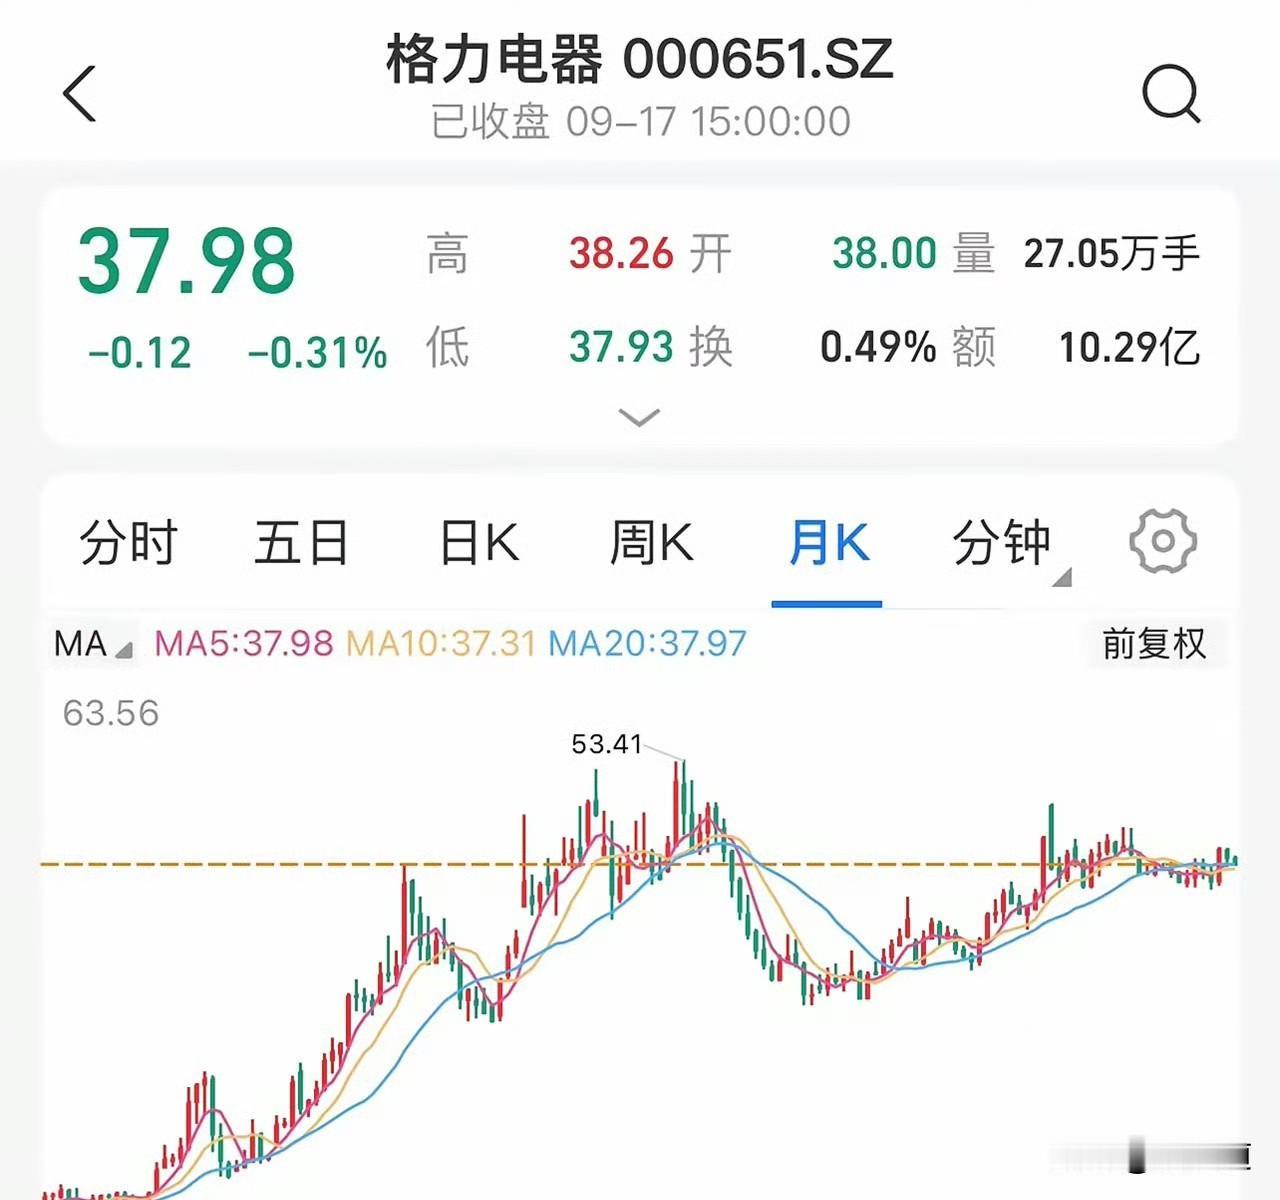
聊格力,很多人先盯股价,觉得它这些年不怎么涨。可要是只看分红,它算是A股里少见的高股息选手,近几年股息率经常在7%以上。
回头算笔账,过去十年格力累计分红一千多亿,摊到每股大概22.5元。十年前股价也就20块上下,这么一看,光靠分红就把本金收回来了。
所以有人持有到现在,收益翻倍不说,持仓成本也被压得很低。当然,这都是回头看,过去不代表未来,关键还得看以后。
未来得想两件事:一是业绩还能不能撑住,二是分红还能不能继续大方。先说分红,我觉得大概率还能维持。
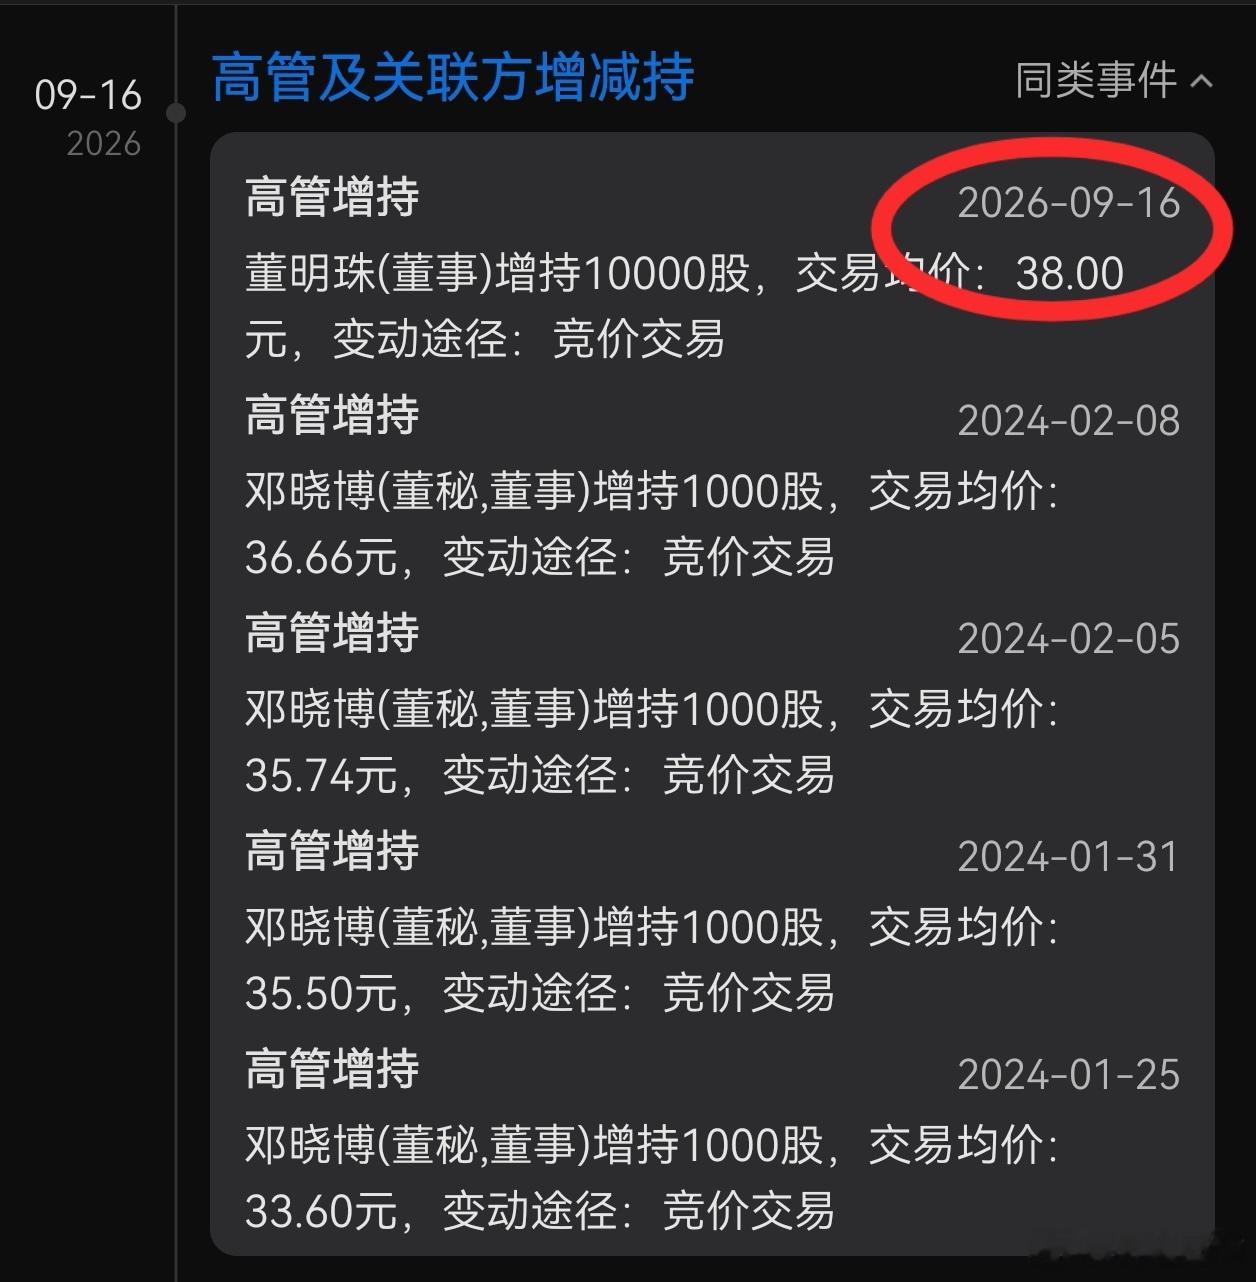
格力比较特殊,没有那种说了算的大股东,很多人买它就是冲着分红去的。管理层换来换去,也不太敢轻易改掉高分红这块招牌,账上现金也还厚。
但分红终究要靠业绩。之前有家知名酒厂承诺分红不低于七十亿,后来业绩跟不上,照样分不出多少。格力也很难再复制前十年那种高增长。
空调和地产关联大,行业进入平稳期后,格力更可能变成一家高股息公司。现在派息率约六成,未来也许能靠提高派息率来稳住分红,但高增长别期待太高。
按目前股息不增长来估,大概十四年分红回本,比前十年慢不少。不过真能稳住,也算很优秀的公司了。以上只是个人复盘,不构成投资建议。格力电器年报 格力终端销量 格力改革