超声电子
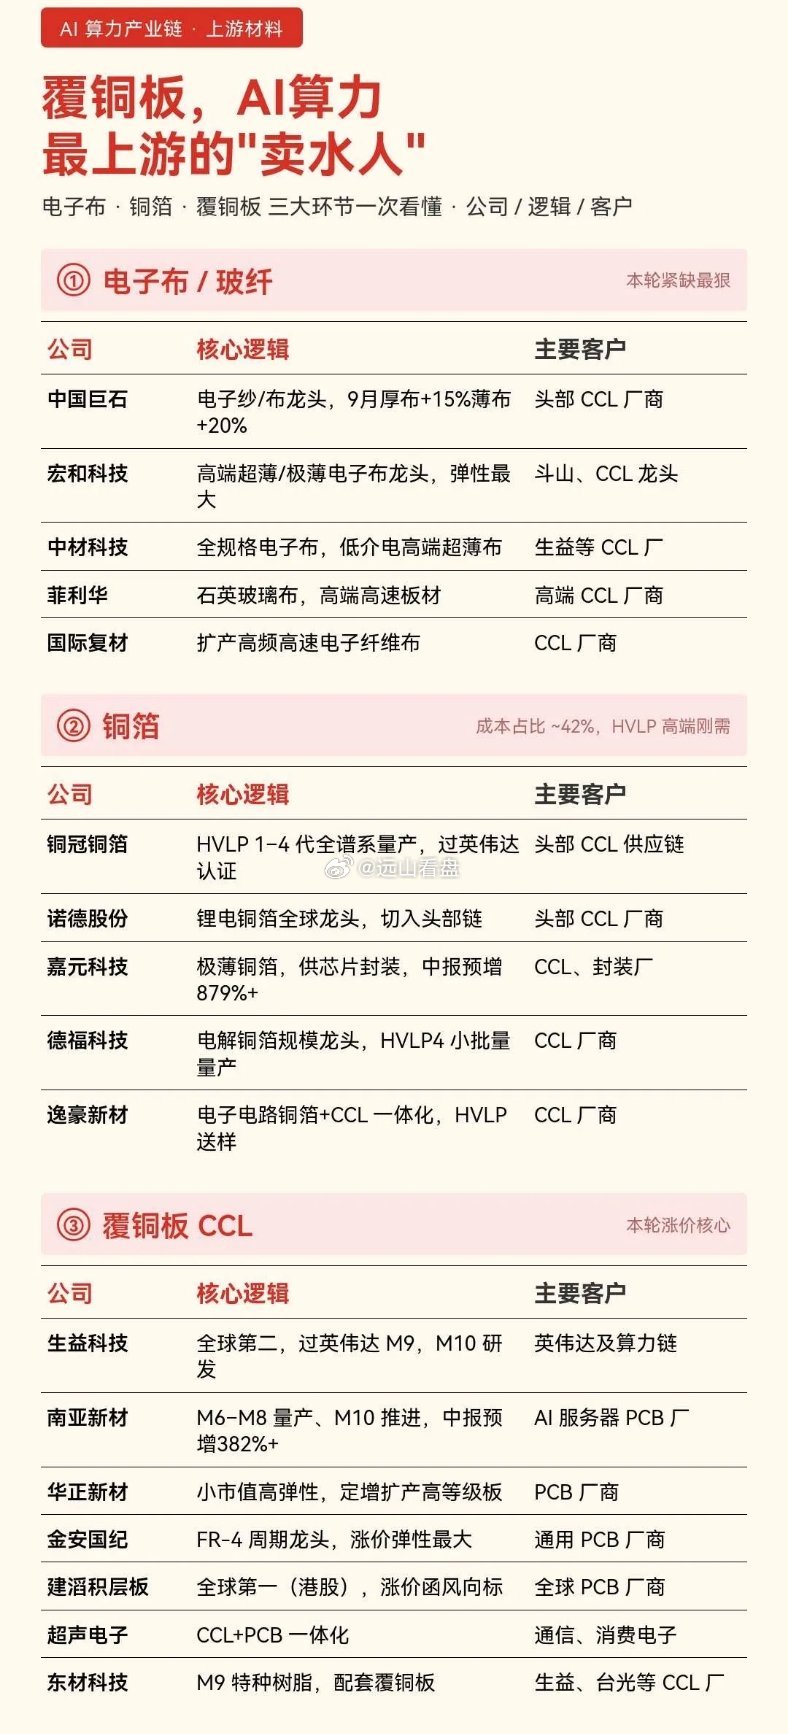
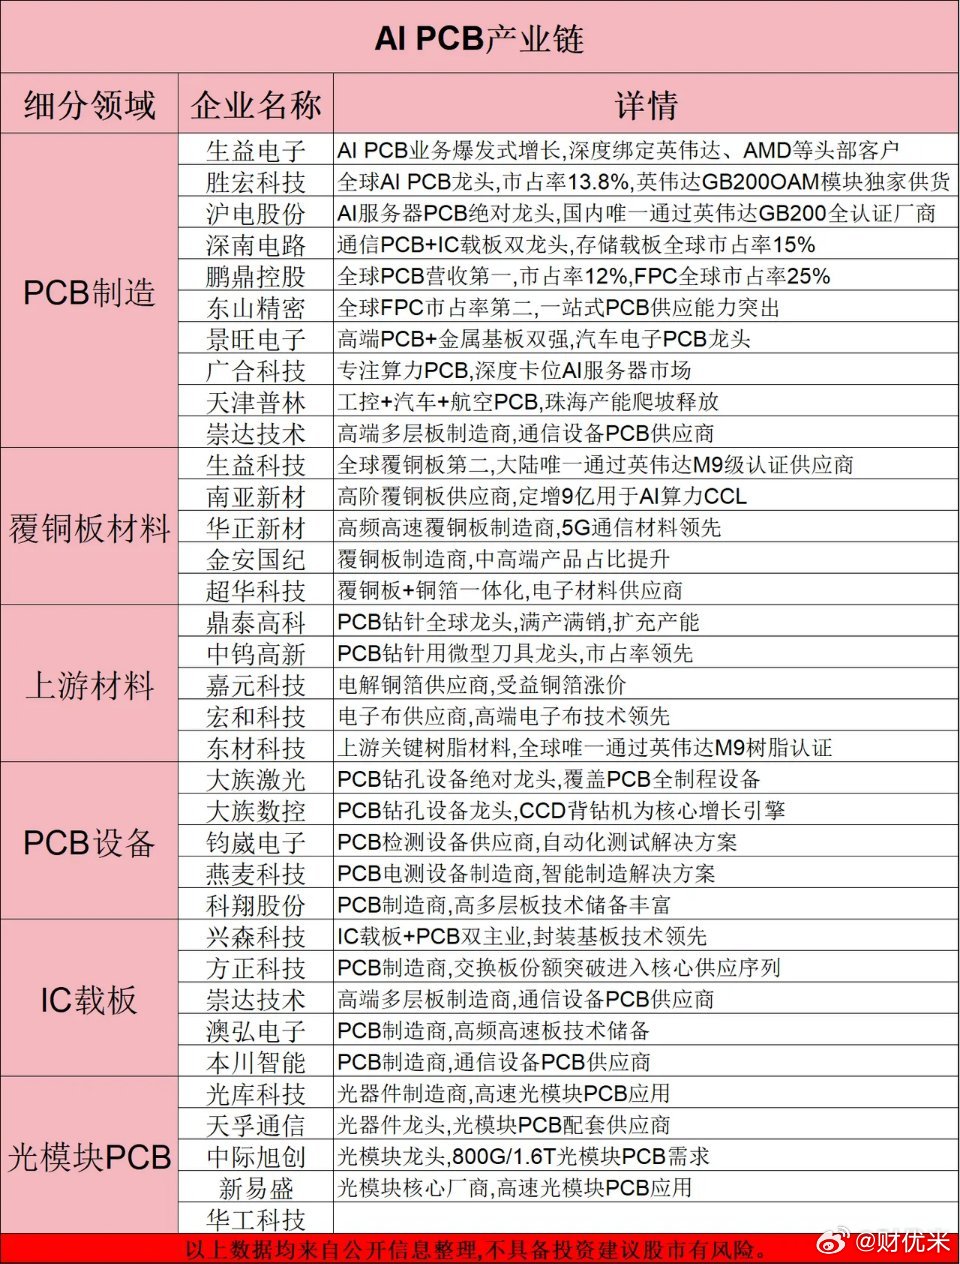
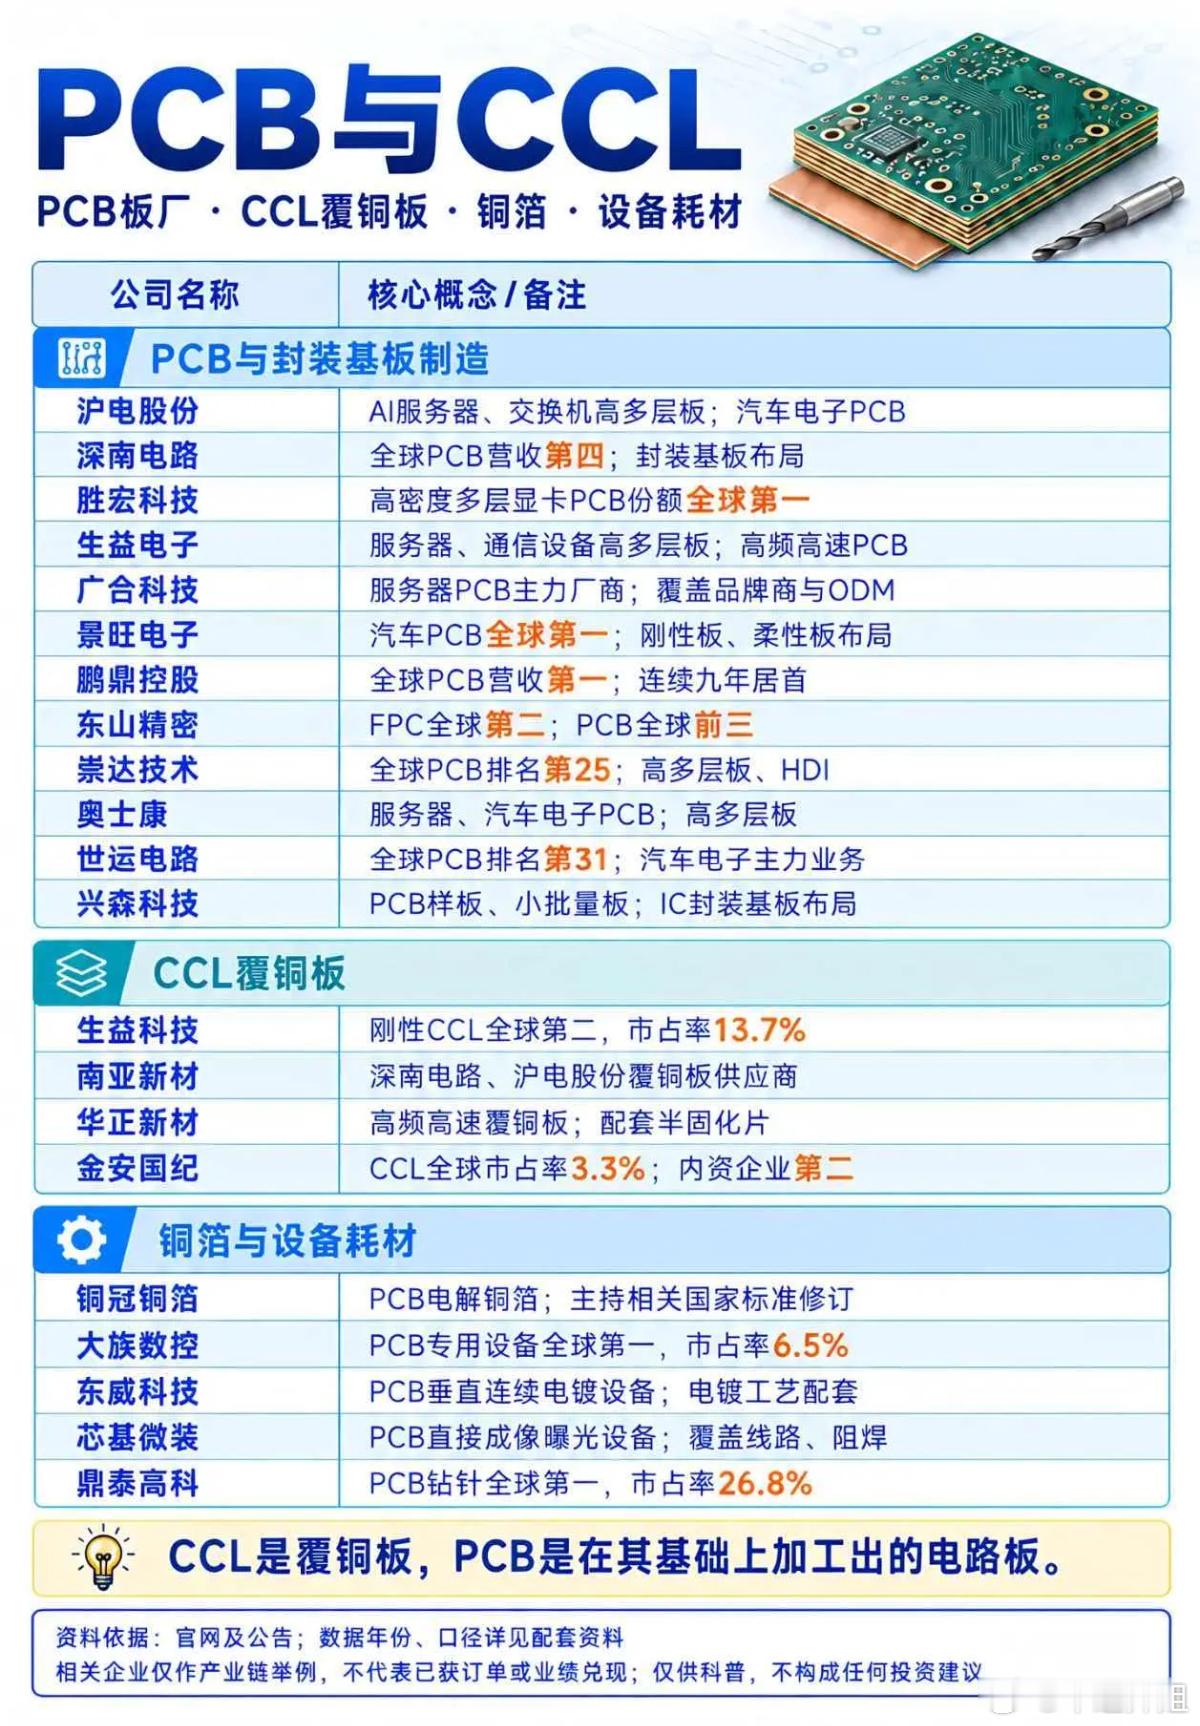
公司拥有覆铜板‑PCB垂直一体化产业链,主营印制电路板、覆铜板、显示触控、工业超声检测仪器,下游覆盖汽车电子、工控、通信,同时布局算力硬件相关方向。
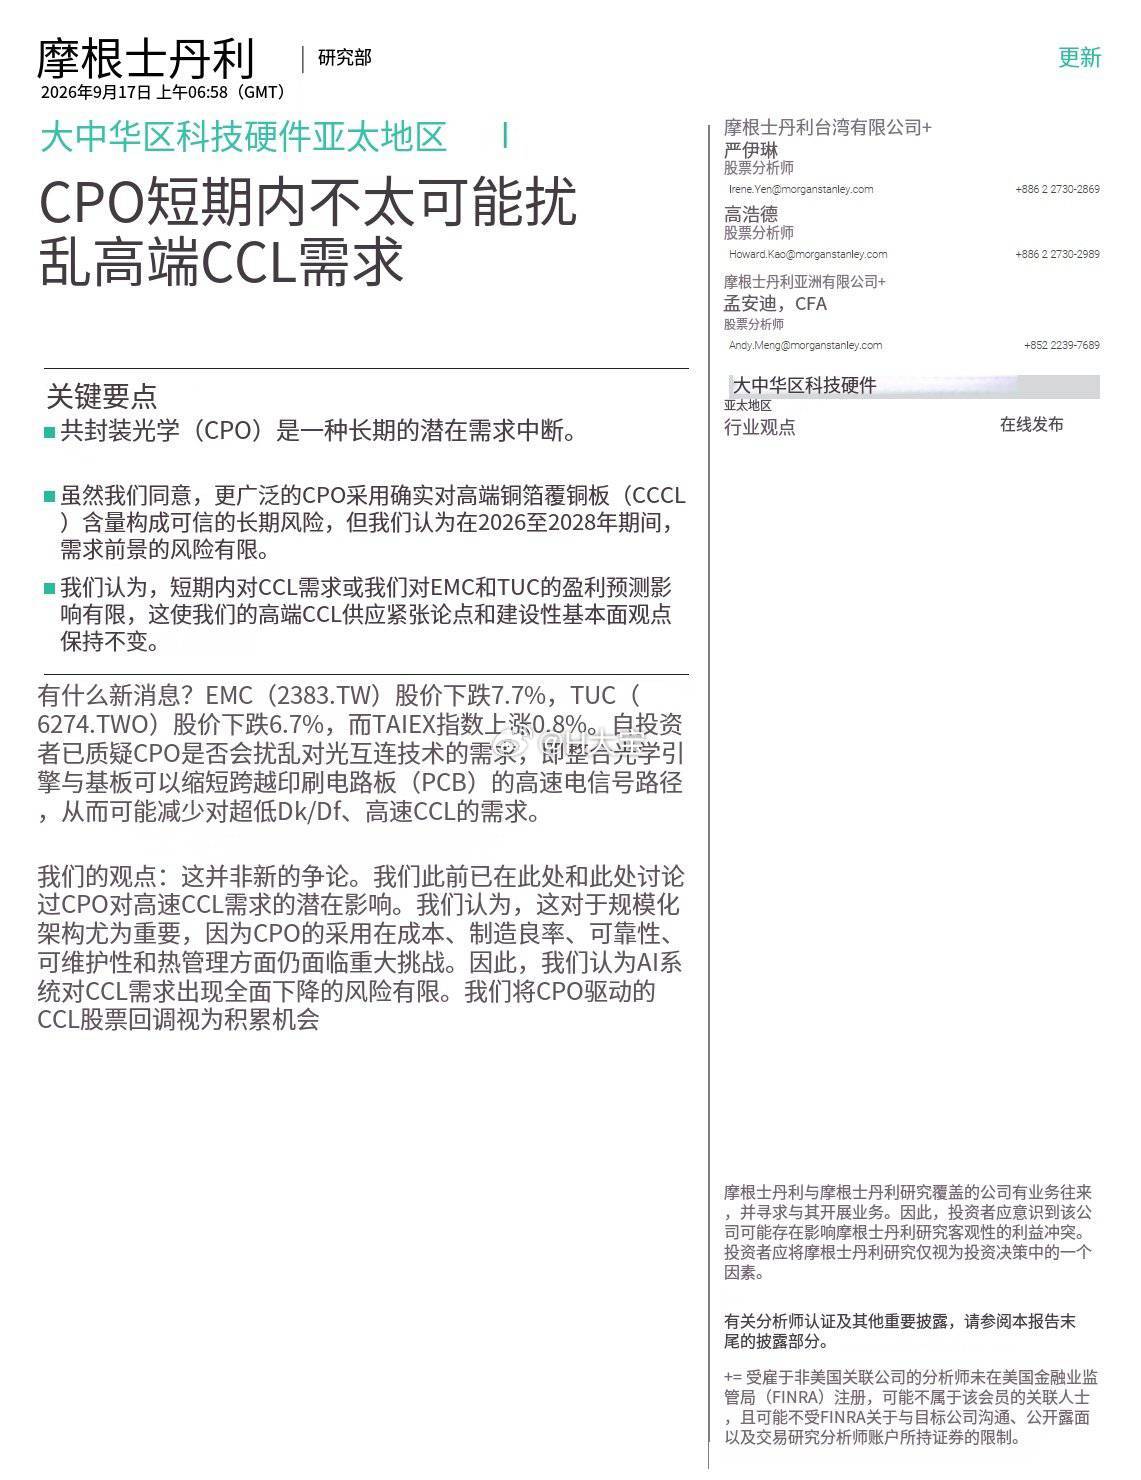
覆铜板业务今年上半年明显回暖,已经实现扭亏,受益电子材料景气上行;车载PCB是稳定基本盘,在车载雷达板具备竞争力;高阶高速覆铜板、光模块PCB尚处在研发测试阶段,还没有大规模量产贡献营收,公司也澄清暂未向英伟达供货。
股性十分活跃,属于PCB算力题材弹性标的,板块行情来的时候容易出现连续异动放量。
需要留意:原材料铜箔、电子布涨价会挤压利润,部分高端产品认证、量产进度存在不确定性;外销占比不低,汇率波动会带来财务扰动;题材炒作热度很高,但要区分研发预期和实际落地业绩,不能单纯跟着题材博弈。
仅个人复盘记录,不构成投资建议。