回顾美联储历次加息周期可以发现,金价并不简单跟随加息动作涨跌,核心是美债实际利率与市场预期。
2022年美国CPI飙升至7.9%,美联储开启收紧政策,实际利率快速转正,黄金出现深度回调;
2004年CPI约3.3%启动渐进收紧,但通胀同步走高,实际利率维持低位,黄金反而震荡上行;
2015年通胀处于低位,收紧预期阶段金价承压,政策落地后利空出尽迎来反弹。
现阶段美国CPI3.4%、核心CPI2.4%,属于通胀粘性偏高,但并未出现失控的恶性通胀。同时今年长端美债收益率创出多年新高,这是和历史周期最大的区别。本轮美债收益率上行,很大一部分来自财政赤字扩大、国债供给带来的期限溢价,不完全由经济过热驱动。
如果美联储选择收紧政策,我认为行情走势会更贴近2004‑2006年的周期,而不是2022年的紧缩周期。
两者的共同点:通胀高于2%目标,但没有出现失控式通胀,政策更多是应对通胀粘性,而非强力压制恶性通胀。
但当下存在两个关键变量:
一是全球央行持续购金、区域局势带来的避险需求,会形成对冲;
二是美债高收益率背后,市场对财政层面的担忧,会削弱利率利空对金价的冲击,甚至出现利率与金价阶段性同步上行的特殊情况。
在这样的背景下:
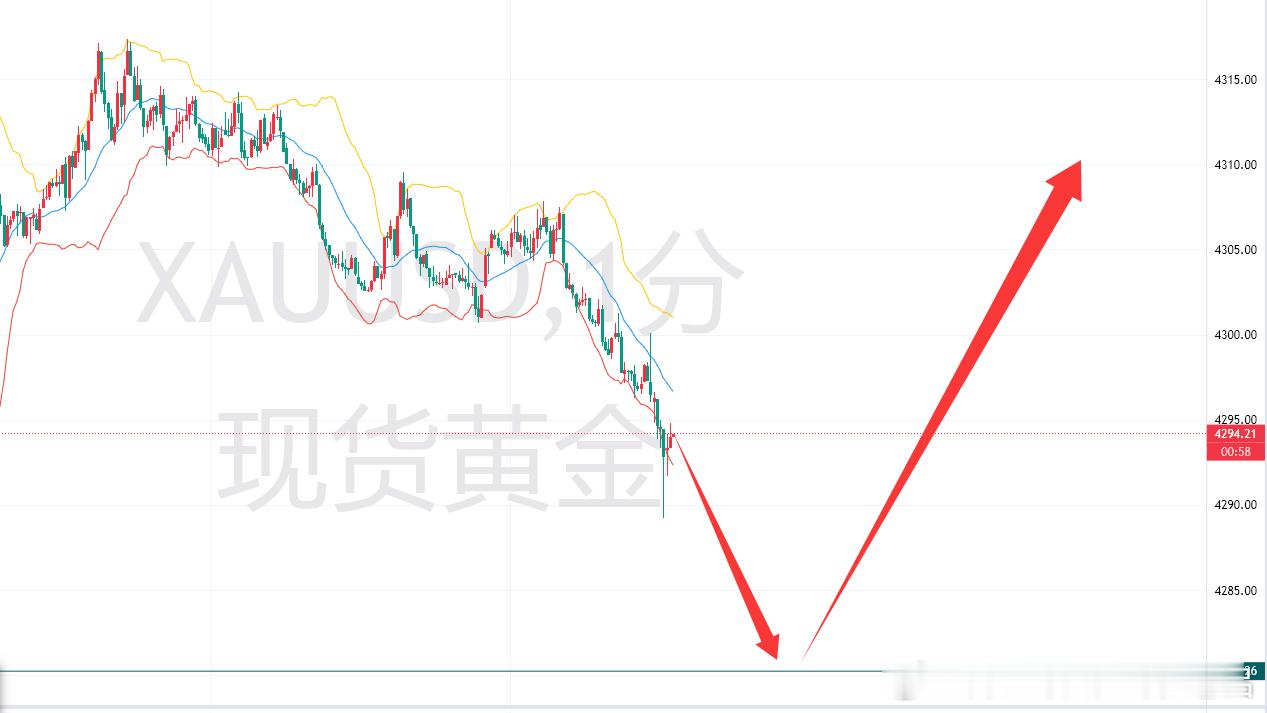
收紧预期发酵阶段,美债收益率与美元走强,黄金大概率出现阶段性回调;
若政策落地后,美联储表态这是一次性收紧,不再释放继续收紧的信号,容易出现利空出尽,金价迎来反弹;
如果释放持续收紧的信号,金价则会继续承压。
整体来看,受通胀粘性、财政相关预期以及购金力量的支撑,金价很难复刻2022年那种大幅下跌的行情,更多是震荡消化利率压力。后续走势依旧要看实际利率变化,以及央行购金、区域局势带来的对冲效果。
无投资意见,仅供参考,笔记仅为个人思考,不构成投资意见,理财有风险,投资需谨慎,感谢小红书
#黄金#积存金