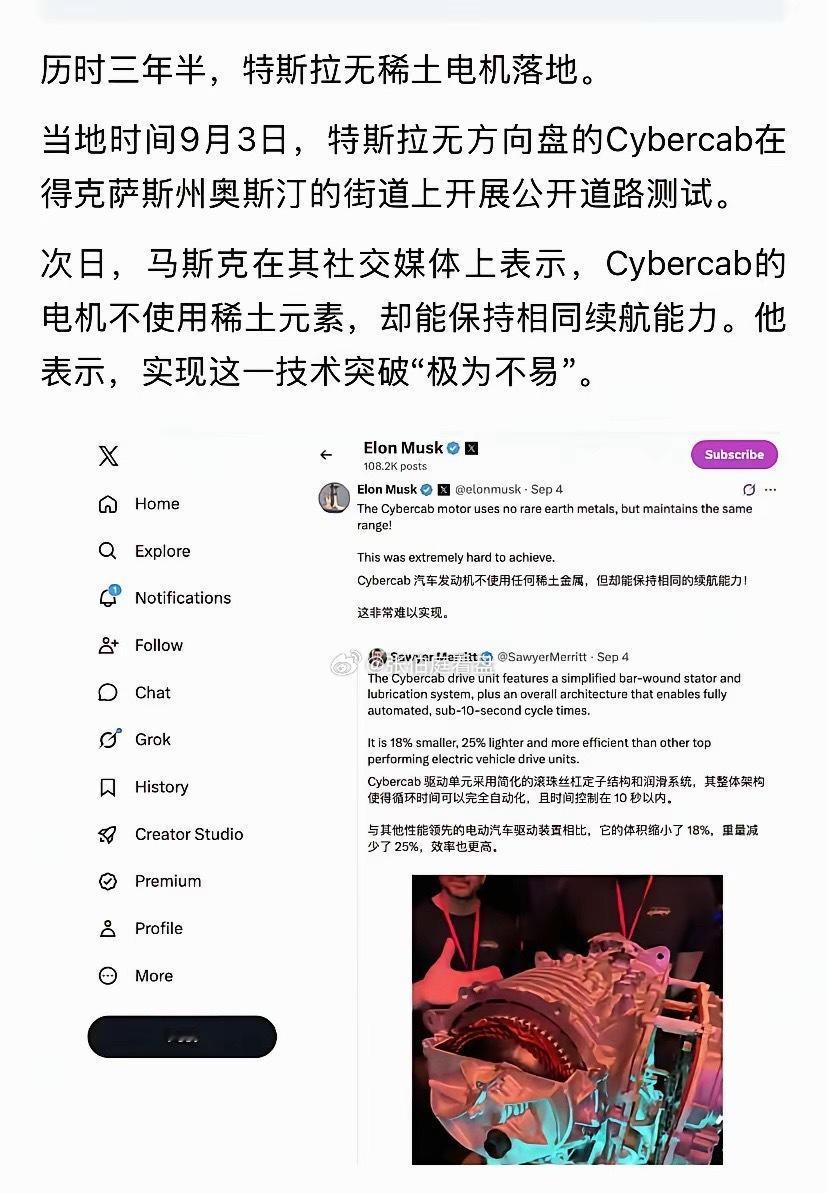
特斯拉无稀土电机落地,Cybercab已路测,马斯克确认:不用稀土,续航不变。三年半攻关,体积缩18%,重量减25%。
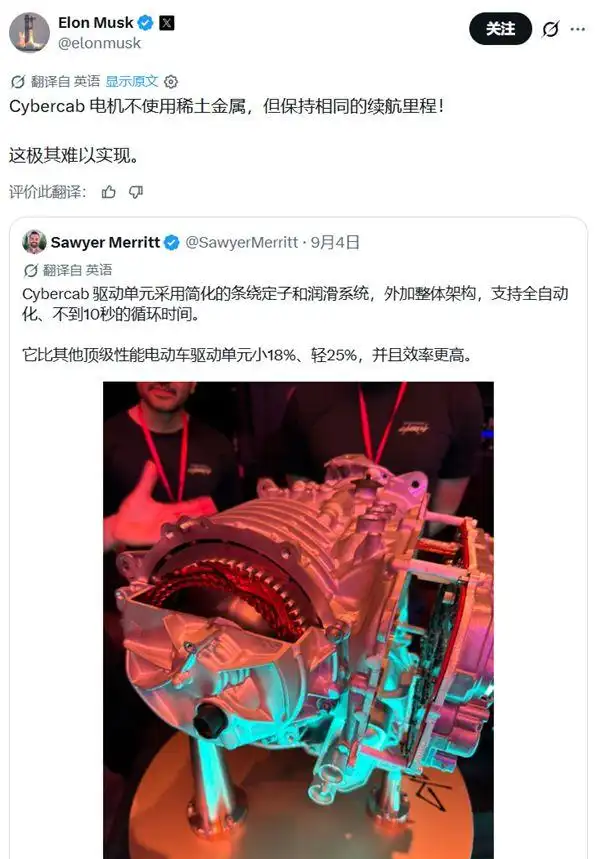
稀土曾被视作新能源产业绕不开的“底牌”,如今特斯拉却把这张牌直接拿走了:Cybercab搭载的驱动电机不含稀土,体积缩小近18%,重量减轻25%,续航还没有缩水。
9月4日,马斯克在社交平台确认了这一消息,并直言这件事“相当不容易”。
同一天,几台没有传统方向盘和踏板的Cybercab已经在美国得州奥斯汀街头进行路测,概念车从发布会走向真实道路,意味着这次不只是PPT上的技术展示,而是开始接受工程和市场的检验。
过去几十年,钕铁硼永磁体几乎成了高性能电驱电机的标配,它能提供很强的磁场,让电机做到更小、更轻,同时保持较高效率。很多人因此形成了一个固定判断:没有稀土,就很难造出性能过关的新能源车电机。
据披露,这套无稀土电驱系统经过三年半研发,电机体积比同类产品缩小近五分之一,重量减少四分之一,车辆续航没有因为换掉稀土磁体而打折,这个结果才是最让行业吃惊的地方。
技术路线并不神秘,但难度很高,稀土永磁体的优势是磁力强,替代材料在这方面天生吃亏,特斯拉只能从电机结构、磁场布局、转子设计、线圈填充率和运行转速上逐项补课,把每一寸空间都用到极致。
简单说,就是材料磁力不够,工程设计来凑。团队通过优化磁场排列,把有限的磁力尽量集中到关键区域,再利用更高转速和更高铜线填充率提升输出,电机内部没有一块空间是“闲着”的,轻量化和效率就这样一点点抠了出来。
这背后有现实压力,也有供应链博弈。
过去一段时间,全球新能源车产业高度依赖成熟的稀土开采、分离和加工体系。尤其是部分中重稀土资源与精炼能力集中在少数国家,海外车企习惯了从现成供应链中拿货,一旦出口管制收紧,生产计划就可能受到影响。
马斯克此前也承认,稀土供应受阻曾让特斯拉的人形机器人量产计划遇到麻烦,那时不少人认为,离开高品质稀土后,西方新能源产业可能会被拖慢,甚至被迫停摆。
结果却是另一种走向:供应受限没有让工程师放弃,反而逼着他们寻找替代方案。特斯拉不是唯一一家这么做的企业,本田正在研究氮化铁磁体,美国国防部门测试不含稀土的制导设备,日本也在搭建替代稀土的供应链。
技术竞争往往就是这样,你把某种材料变成门槛,别人就会想办法换材料;你把供应链变成武器,别人就会投入更多资金和时间绕开它。
这也是稀土出口管制最复杂的地方,2025年4月相关管制措施实施后,氧化钇在欧洲的报价一度飙升至每公斤1175美元,而中国本土价格约为7.88美元,价差接近150倍。短期看,供应优势确实能制造巨大冲击,但长期看,价格越高,替代技术越有动力,海外建新供应链的决心也越强。
国际能源署曾警告,如果稀土限制全面升级,可能影响西方约6.5万亿美元的海外生产活动,对手会疼,但供应方也不可能毫发无损。产业链一旦开始迁移,原本的增量市场就可能慢慢消失。
金力永磁曾回应称,高性能稀土永磁材料仍在扩大应用,这个判断并没有错。无稀土电机出现,不等于稀土电机马上退出市场,对于重型电动车、高性能越野车、商用车以及需要长期高负荷运行的设备来说,磁性能、耐高温能力和稳定性依旧重要。
Cybercab采用无稀土电机,也有自身条件,它主要面向城市短途出行,车型尺寸和运行场景相对明确,电机可以围绕具体需求做高度定制,换成几十吨级电动卡车,或者需要持续爬坡、拖拽和越野的全尺寸车型,能不能保持同样表现,还要靠长期测试说话。
所以,Cybercab更像是一个突破口,而不是终点。
如果这套技术最终实现稳定量产,并扩散到丰田、大众、通用等更多车企,钕铁硼永磁体的新增需求可能被结构性削弱。稀土不会立刻失去价值,但它在新能源电驱领域的“不可替代”地位,会被一点点打破。
这件事也提醒所有依赖资源优势的产业:矿藏数量不是永远的护城河,供应链控制力也不是一张可以反复打出的牌。俄乌冲突初期,很多人担心欧洲会因能源断供陷入寒冬,最后最焦虑的反而是俄罗斯,因为天然气卖不出去,石油也不能直接换成产业和现金流。
资源能带来议价权,却不能替代技术升级,真正决定产业走向的,不是谁手里的矿更多,而是谁能更快把替代方案做出来、量产出来、用得住。
Cybercab还在路上,答案也没有完全揭晓,但这场较量已经说明,所谓“卡脖子”只能争取时间,真正的护城河,永远是持续迭代的技术。