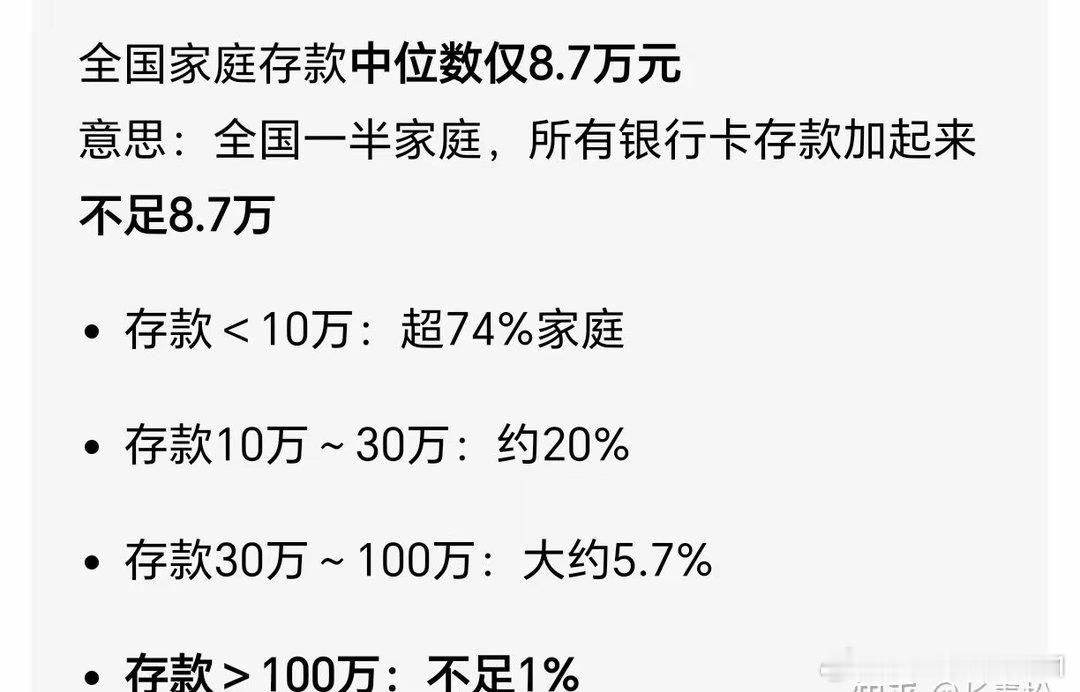
百万存款,普通人的一道人生难题
不少人都讨论过一个话题:普通人勤勤恳恳打拼一辈子,能不能攒下100万现金存款?很多人粗略一算,答案并不乐观。我们习惯看到网上动辄百万资产的故事,却忽略了资产和现金存款完全是两回事。一套房产价值百万,不等于手里握着百万可支配现金。如果把人生各项刚性支出摊开来看,想要存下100万,对普通工薪家庭而言,门槛远比想象中高得多。
首当其冲的大额支出,就是住房。在国内城市安家,买房是很多家庭绕不开的选择。一套总价百万左右的住宅,很少有人能一次性全款。多数家庭选择首付+几十年房贷的模式。看似贷款本金只有几十万,叠加长期利息之后,最终实际付出的总成本会大幅上涨。这笔支出,会占据家庭数十年收入里很大一部分。相当于人生前两笔百万级别的收入,大半都投入到房产之中,固化成不动产,很难转化为手里的流动资金。
除去房贷,日复一日的家庭日常开支,看似单笔金额不大,长年累月累积起来就是一笔巨款。一家老小的衣食住行、水电物业、停车通讯,还有人情往来、小病买药、短途出行,全部算在一起。我们按每月4500元的家庭开支估算,这已经是比较节俭的水平,不少家庭实际开销会更高。一年下来就是五万多,持续二十年,累计支出轻松突破百万。柴米油盐没有惊天动地的大额账单,却像细水长流,慢慢消耗家庭收入。
养育下一代,是家庭另一项长期大额投入。从孩子出生开始,奶粉、疫苗、衣物、早教,到上学后的书本、辅导、兴趣培养。等到孩子考上大学,学费、生活费又是一笔持续支出。一个孩子从呱呱坠地到大学毕业,保守估算需要五十万。等到孩子步入社会,很多父母还会尽力帮衬,拿出部分资金支持首付或者筹办婚礼。叠加起来,养育一个孩子到成家,百万开销并不夸张。若是养育两个孩子,家庭经济压力会成倍增加。
人生路上,还有很多难以提前预估的开销。买车之后的保养、油费、保险,持续消耗资金;父母年迈之后的赡养、医疗护理;人到中年自身的健康风险。除此之外,生活里还有不少不确定损耗:亲友间借钱无法收回、理财踩坑、突发意外。这些开支不会准时到来,却随时可能掏空家庭积蓄,这一部分预留的资金,也很容易达到百万规模。
粗略汇总,走完买房、养家、育儿、养老兜底这一条普通人的人生路线,整体支出接近500万。但现实更残酷,很多工薪家庭一辈子的总收入,都达不到500万。月薪五千,工作四十年,总收入也就两百多万;月薪八千,一辈子总收入也很难超过四百万。收入上限摆在那里,想要覆盖全部刚性支出,本就捉襟见肘。
这就形成一个现实困境:普通人想要存下积蓄,往往需要在买房、结婚、生子几件大事里做出取舍。但这几件事环环相扣,放弃其中一项,整套人生规划都会随之改变。如果选择不买房、不结婚、不生育,经济负担会大幅减轻,存下存款的难度下降,但这样的生活选择,已经不属于大众口中普通人的常规人生轨迹。
当然,这篇文章不是贩卖焦虑。地域差异、家庭规划、个人机遇都会改变最终结果。有人选择返乡生活压低住房成本,有人做好家庭财务规划,规避不必要的投资陷阱,减少意外开支。也有家庭抓住行业红利,收入实现提升。
只是我们要认清一个事实:房产属于固定资产,不等于现金存款。很多家庭看似资产不少,但手里可随时动用的现金并不多。能完整承担买房、育儿、养老全套开销,还额外留存百万现金的普通家庭,属于少数。
100万现金,听起来只是一个数字,背后却是数十年持续稳定的收入、长期克制的消费、并且全程避开大病、被骗、投资失败等各类风险。多重条件同时满足,难度可想而知。
那么,你觉得普通人一辈子存下100万现金,到底难不难?欢迎在评论区说说你的看法。
家庭理财 普通人的生活 现实感悟 人生开销
中国散户
免责声明:本文仅为普通人家庭收支情况的理性探讨,数据为估算参考,不同地区、家庭情况差异较大,不制造焦虑,也不构成理财建议。