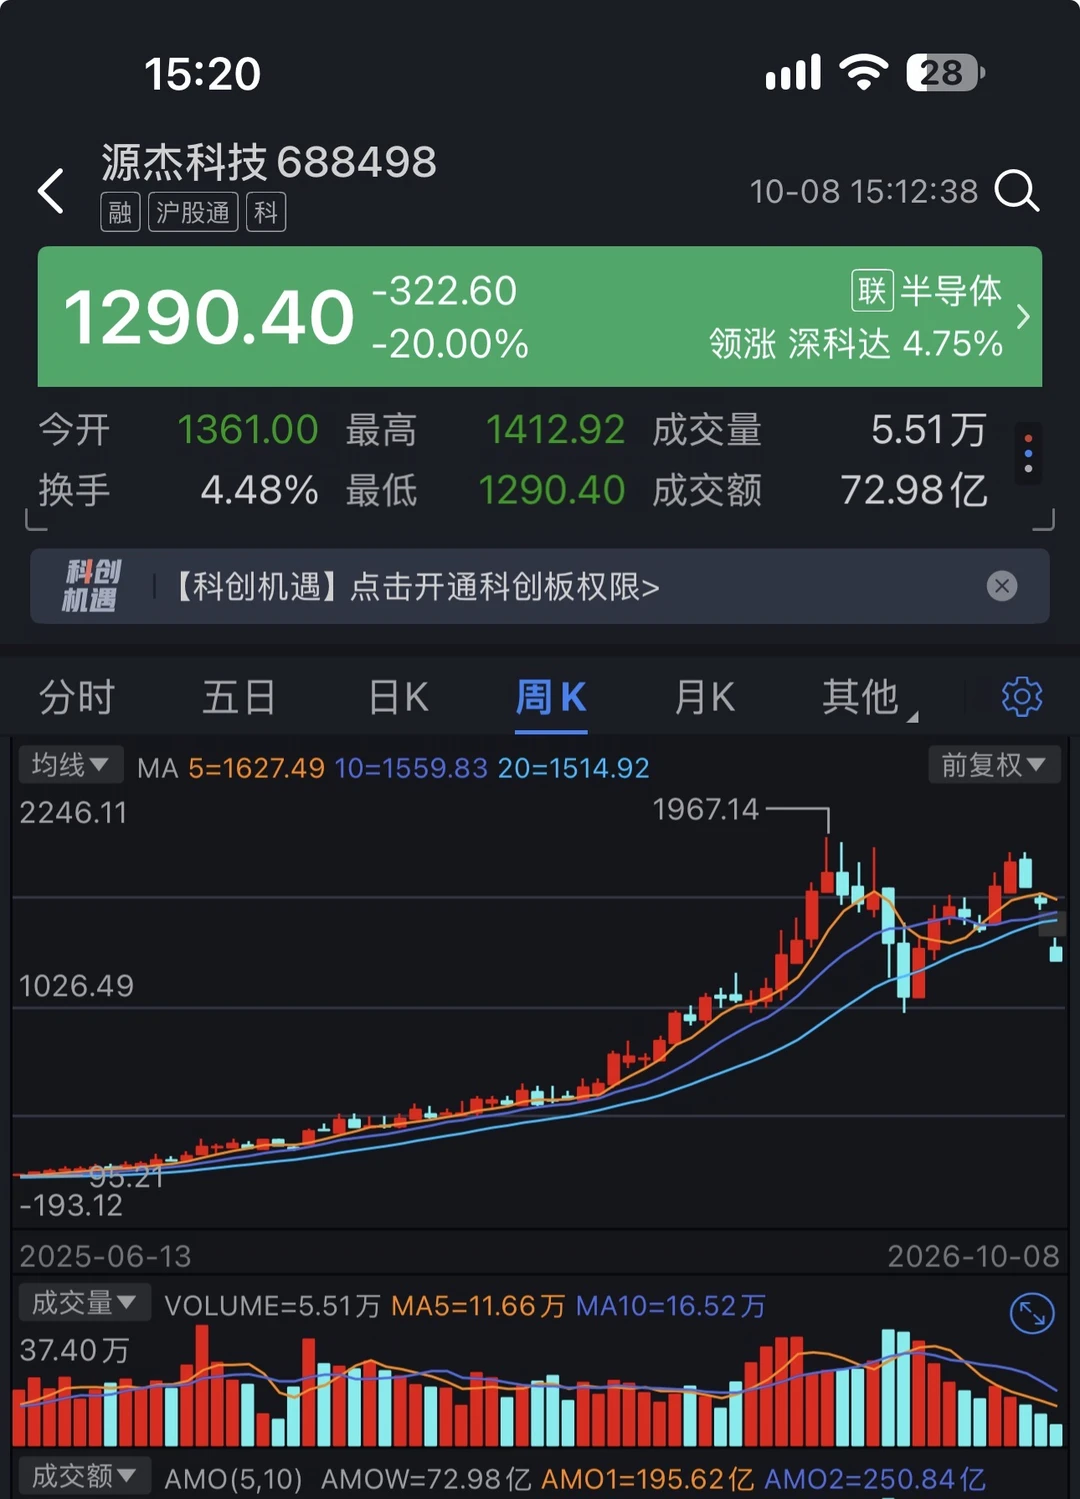
节后第一天,CPO板块就被打了个措手不及。源杰科技、长光华芯双双20CM跌停,仕佳光子跌超17%,东山精密直接封死跌停板。前一晚不少还盘算着英伟达创新高能带一带节奏,结果开盘就挨了一闷棍。
导火索是摩根士丹利的一份报告。大意是:美国对华光模块的限制,可能不走全面禁运那条路,而是借FCC“受控清单”出手——规则听着温和,实际上狠。核心一条:BOM里65%的价值必须来自美国企业,最早可能从3.2T光模块阶段开始执行。中国厂商照样可以组装,但DSP、激光器这些最值钱的器件,采购权基本被锁死在美系供应商手里。
市场怕的是两件事。一是国产光芯片的替代空间被压住,源杰、长光华芯这类标的受伤最重;二是利润继续往上游搬,国内模块厂保得住份额,保不住毛利。两条全是杀估值的刀。
按理说报告也提了,3.2T要到2028年才放量,短期冲击有限。可市场不讲道理,跌起来比谁都快。原因也不复杂——这条赛道涨了一年,获利盘堆成山,源杰实控人节前刚抛了减持计划,仕佳的大股东减持也刚落地。利空一来,跑得比谁都利索。再加上1.6T光芯片要降价的传闻满天飞,几家公司紧急澄清“没听说”,可高位加传闻,资金哪等得及,先撤再说。
大盘也没帮上忙。科创50、科创100双双跌超5%,光模块、半导体全线低迷;美联储加息、海外债券被抛、无风险利率往上顶,高估值板块的日子本来就不好过,又赶上三季报前的避险情绪。
说到底,研报只是那根火柴,真正引爆的是高位筹码、减持压力和利润分配的隐忧。这种杀估值的行情,要么宏观缓过来,要么订单、价格、业绩端拿出实打实的好消息对冲,否则就算反弹,大概率也只是技术性的。AI算力的长期需求还在,1.6T订单也依然饱满,但市场重新给“利润归谁”定价了。
(以上仅为个人观察,不构成任何投资建议。)