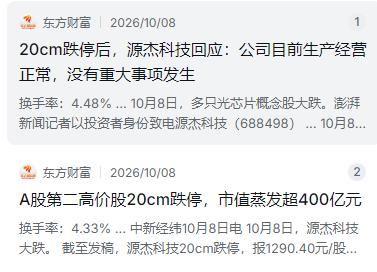
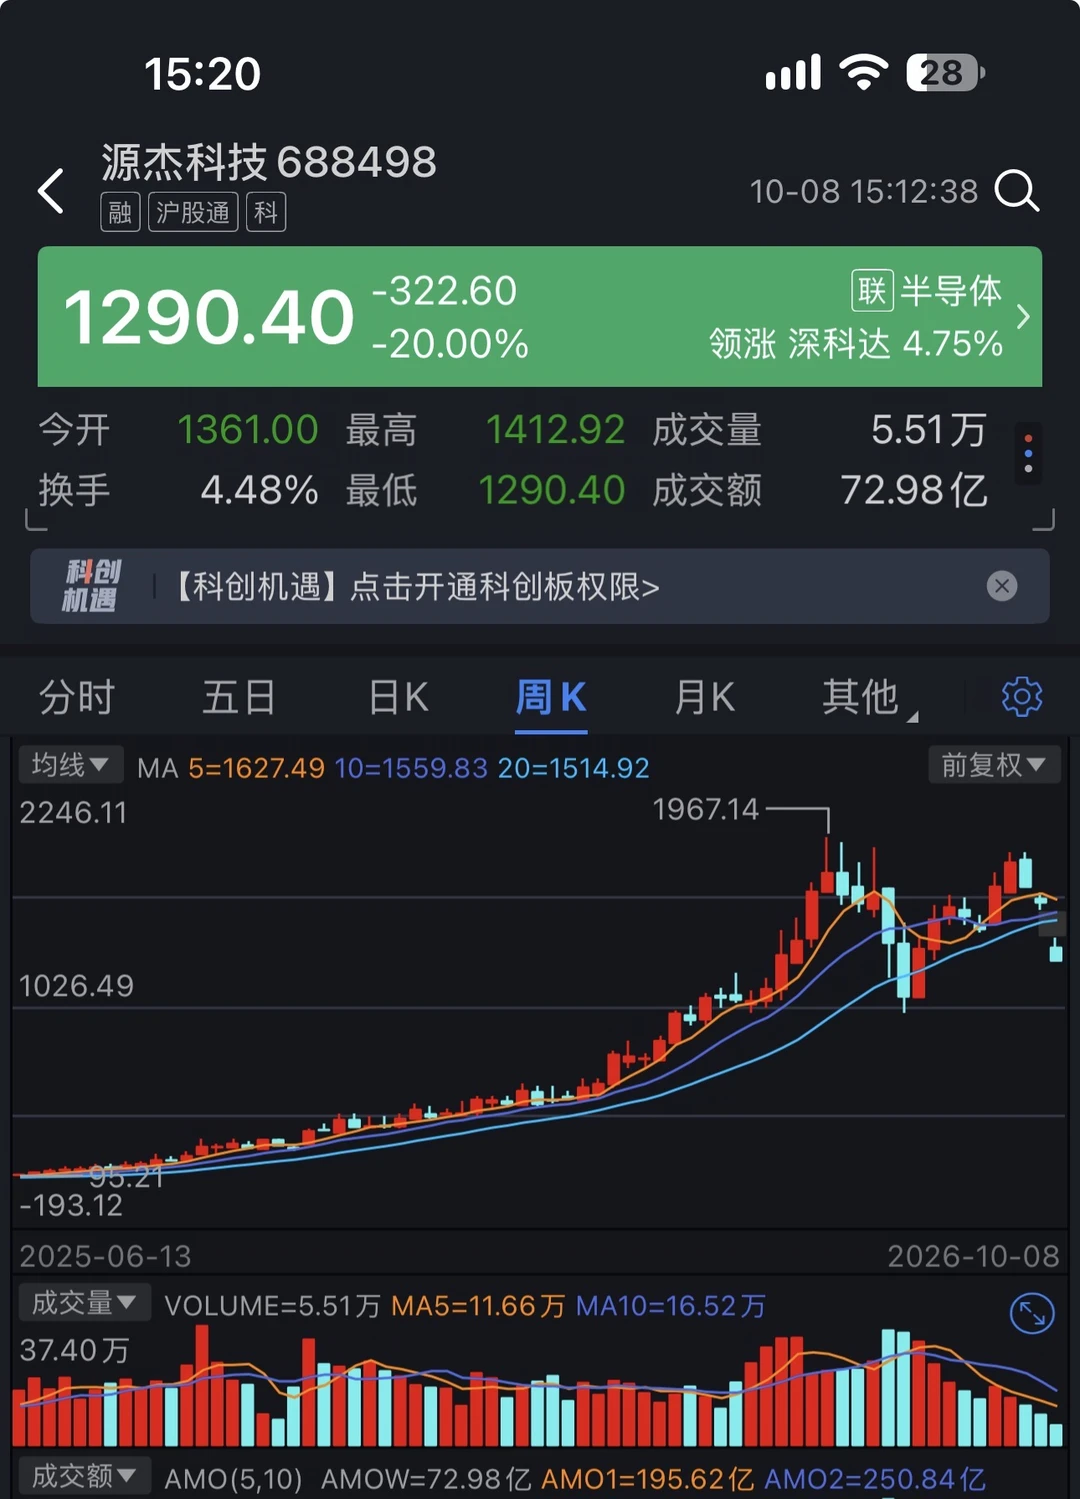
10月8日那天,源杰科技的分时图出了,心里就一个感觉:这不是正常调整,这是资金在夺门而逃。它一开盘就是1361元,而上一个交易日收盘价还是1613元,等于一口气低开了超过15%。
按1613元算,20%跌停价就是1290.40元。结果它几乎没有像样的反抽,股价一路往下砸,很快封死在20%跌停板上,全天再也没能打开。到收盘,股价定格在1290.40元,全天成交551万股,换手率4.48%。跌停板上的封单并不算特别大,可就是没人能把它撬开。
这个细节我觉得比“封单几十亿”还说明问题。封单不大,说明不是某一路资金硬按着不让动,而是买盘集体缩手了。大家不是不想卖,是不敢接。
源杰科技刚在9月30日超越联讯仪器,成了A股新的第一高价股。短短几天之后,市值便蒸发了超过400亿元。你说市场翻脸快不快?快得很。前面涨得有多猛,现在摔得就有多疼。
源杰科技做的事情,说简单也简单,就是生产激光器光芯片,包括CW、EML、DFB这几个品类。这些芯片卖给中际旭创、新易盛、海信宽带这些光模块厂商,他们再做成400G、800G甚至1.6T的光模块,最终用在大数据中心和AI算力集群里面。
源杰科技自己并不直接卖光模块成品,但在整个产业链里,它处在最上游的位置。光芯片是光模块里价值量最高的核心器件,业内估算能占到光模块成本的四到六成。
正因为如此,当2025年市场开始疯狂炒作光模块概念的时候,源杰科技被资金归入“光通信”“CPO概念”“光模块产业链”这些标签里,股价开始了一轮令人瞠目结舌的上涨。
我一直觉得,源杰被捧不是完全没道理。上游芯片确实卡脖子,国产替代逻辑也硬。但问题也在这儿:逻辑硬,不代表股价可以无限涨。产业趋势向上,和股价短期能不能继续涨,是两码事。
这轮上涨的幅度,放到整个A股历史上都算得上罕见。从2024年最低点的52.23元算起,按前复权价格一路涨到最高1967.14元,涨幅高达36.66倍。注意,是36倍多,不是36%。
到了2026年4月17日,源杰科技的收盘价达到1445元,盘中最高触及1460.08元,正式超越了长期霸占A股第一高价股位置的贵州茅台。
当时市场上流传着各种段子,说“你要站在光里,不要光站在那里,更不要光着站在那里”,把“易中天”——也就是中际旭创、新易盛、天孚通信这三家光模块公司的热度推到了极致。源杰科技作为给这些公司供货的上游芯片商,也跟着被捧上了天。
可你看业绩:一家2025年全年营收只有6.01亿元、净利润1.91亿元的公司,市值一度膨胀到超过2100亿元。当时的市盈率高达479倍,甚至有人算出514倍的估值,而贵州茅台的市盈率不过十几倍。
我不是说高估值一定错,成长股可以给高估值。但479倍、514倍,意味着未来很多年的增长都被提前塞进股价里了。市场好的时候,这叫梦想;市场差的时候,这叫透支。
9月24日晚间,源杰科技发布了一则公告,控股股东、实际控制人ZHANG XINGANG及一致行动人秦燕生、秦卫星、张欣颖因自身资金需求,计划通过集中竞价或大宗交易方式合计减持不超过28.85万股,占总股本的0.2317%。
按当日收盘价1700.03元测算,对应金额约4.90亿元。这是公司上市三年多来的首份实控人减持计划。
公告发布后第一个交易日,股价就低开低走,收跌6.39%。到9月30日收在1613元,已经比减持公告前回落了超过两成。
我自己的看法是,减持量大小是一回事,实控人第一次减持是另一回事。市场会想:最了解公司的人,为什么这时候要卖?金额占总股本不大,但信号很强。市场不怕你卖多少,怕的是你开了这个头。
与此同时,国庆假期期间,摩根士丹利在10月1日发布了一份研报。核心观点是美国联邦通信委员会针对光收发器的潜在限制措施,大概率会从3.2T规格起分阶段实施,中国制造的光模块物料清单中美国企业价值占比不足65%,对美出口可能受到限制,结论指向国产光芯片份额面临下滑的风险。
这份研报里面的不少内容是根据情景推演算出来的。光模块距离3.2T大规模起量至少要到2028年,限制规则也还停留在“潜在”“可能”的层面,最终会不会落地、以什么方式落地,都存在很大的不确定性。
但在市场情绪本来就偏向防守的背景下,资金开始为这种远期的担忧定价。说白了,利空未必马上来,但大家先跑为敬。
多重利空叠加在一起,节后第一个交易日的光芯片板块就成了资金抛售的重灾区。当天不仅源杰科技跌停,长光华芯同样20%跌停,东山精密10%跌停,仕佳光子跌了17.4%,天孚通信跌了近10%,中际旭创和新易盛的股价也再次逼近年线位置。