俄罗斯不藏了,10月2号,官媒直接把卖给中国的天然气价格摊在了桌面上——2026年每千立方米247.9美元,2027年约251美元,2028年回落到247美元。
10月2日,一组来自俄罗斯的天然气价格数字引起关注。俄媒PRIME援引俄罗斯2027年至2029年联邦预算草案配套材料称,按照基准预测,2026年俄罗斯供应中国的天然气平均价格预计为每千立方米247.9美元,2027年升至251.3美元,2028年降至247.8美元,2029年进一步降到246.4美元。2025年的对应数字则为240.3美元。也就是说,俄方给出的价格曲线并不是一路上涨,而是2027年达到阶段高点,此后重新向247美元附近靠拢。
真正值得注意的是价格变化幅度。2025年为240.3美元,2026年预计上涨约3.2%,2027年只比2026年增加3.4美元左右,随后又开始下降。俄方甚至准备了更谨慎的预测方案:2027年239.2美元、2028年235.8美元、2029年234.7美元。也就是说,无论采用哪种预测路径,俄方都没有假设中国方向天然气价格会出现连续暴涨。
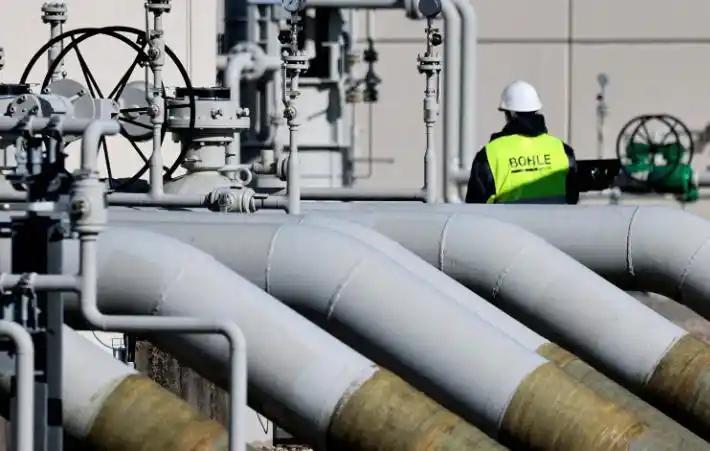
这背后首先离不开“西伯利亚力量”管道。中俄东线天然气管道俄境内段从2019年底开始向中国输气,基础是俄罗斯天然气工业股份公司与中国石油天然气集团签署的30年合同。2024年12月,这条线路提前达到设计输气水平。到2025年,俄气经该线路向中国输送约388亿立方米,比2024年的311.2亿立方米增加约四分之一,并超过原先年度合同计划约8亿立方米。
进入2026年后,这种趋势并没有中断。俄气公布的信息显示,上半年经“西伯利亚力量”输往中国的天然气继续高于上年同期。值得注意的是,同期中国天然气进口总量并没有大幅扩张,液化天然气采购一度下降。这说明管道气获得更多市场份额,并不是单纯依靠中国需求高速增加,而是管道供应稳定、长期合同以及进口来源多元化共同作用的结果。
对中国来说,这才是247.9美元背后更重要的一层。天然气进口不能只盯着某一个国家,也不能把能源安全押在某一条航线上。中国目前既有俄罗斯方向的管道气,也有来自中亚、缅甸等方向的陆路供应,同时还能通过沿海接收站采购全球液化天然气,再加上国内天然气生产,供应体系本身就是多来源布局。某一方向出现波动时,其他来源就有调节空间。
俄罗斯的处境则不同。过去俄罗斯天然气出口高度依赖欧洲市场,2018年至2019年,对欧洲的管道天然气出口一度达到每年约1800亿立方米。到2025年,俄罗斯输往欧洲的管道气已降至约180亿立方米,较前一年下降44%,也是数十年来的低位。俄方2026年还下调了天然气生产和出口预测。在这种背景下,拥有庞大消费能力、工业体系完整且能够通过陆上管线长期接收天然气的中国市场,对俄罗斯能源出口的重要性自然明显提高。
还有一个数字很有意思。俄罗斯预算基准预测中,2026年面向中国的天然气平均价格是247.9美元,而面向中国以外“远国外”市场的预测平均值达到每千立方米562美元,2027年预计为450美元,随后继续下降。两者差距确实明显,但不能直接拿来计算所谓“优惠了多少”。不同市场包含不同运输方式、合同结构和价格形成机制,欧洲现货天然气、液化天然气与中俄长期管道气,本来就不是同一种商品交付模式。
对俄罗斯而言,中国提供的是另一个非常稀缺的东西——规模足够大而且能够长期消化管道气的市场。天然气和石油不同,石油装船后可以较方便地更换买家,大型管道建成之后,资源流向却具有很强的固定性。一条跨越数千公里的输气管线投资巨大,没有长期需求支撑,资源就很难实现商业价值。这也是俄方在欧洲方向出口大幅缩水之后不断加强东方能源基础设施的现实原因。
对中国而言,也没有必要因为价格相对稳定就改变能源多元化战略。2026年前7个月,中国天然气进口量同比仍有所下降,国内生产、管道气和LNG之间一直在动态调整。采购来源越丰富,买方在国际天然气市场出现剧烈波动时越有主动空间。俄罗斯天然气可以成为重要组成部分,却不是唯一选择。
所以,10月2日俄方公布的这几个数字,真正值得关注的并不是247.9美元究竟比某个市场报价便宜多少,而是价格曲线本身传递的信息:2026年至2029年,俄方基准预测中的中国方向天然气价格始终在每千立方米240多美元至250美元出头的区间内运行,没有预设持续大涨。
俄罗斯需要一个稳定的大市场,中国需要稳定且多元的能源来源,这才是中俄天然气贸易能够不断扩大的基础。能源合作从来不是单方面给予,更不是简单的人情买卖。管道越长、合同期限越久,双方越需要把价格、数量和供应安全算清楚。如今俄方把未来几年预测数字公开出来,恰恰让外界看清了一点:在全球能源格局重新调整的背景下,中俄天然气合作已经从单纯增加输气量,进入价格、管网和长期供应安排都更加重要的新阶段。