盼中国接手?俄天然气无路可销,中方直接砍半压价,价位仅此一份!
搁在十年前,谁敢想俄罗斯的天然气能卖出近乎 “腰斩” 的价格?
当年俄罗斯握着欧洲的能源命脉,一到供暖季就时不时掐一下气管子,价格说涨就涨,连德国这样的工业老牌强国都得陪着笑脸协商。
可风水轮流转,如今俄罗斯的天然气生意突然就走到了死胡同,曾经的基本盘欧洲市场几乎丢了个干净,转过头来想找中国接盘,却被中方直接砍到了半价不到,这个价格放眼全球都是独一份的待遇。
这事还真不是坊间瞎传,所有数字都明明白白写在俄罗斯财政部最新提交的联邦预算草案里。
2026 年俄罗斯通过管道卖给中国的天然气,平均价格是每千立方米 247.9 美元,而同期卖给其他非独联体国家的均价,高达每千立方米 562 美元。
算下来中国拿到的价格还不到后者的 44%,比 “对半砍” 还多让了几个百分点。
而且这不是一锤子买卖的临时促销,按照预算文件的预测,一直到 2029 年,对华供气价格都会稳定在每千立方米 250 美元上下,而其他市场的价格哪怕逐步回落,也始终比中国高出一大截。
俄罗斯能放下身段卖这个价,说白了也是被逼到了墙角。
曾经欧洲是俄罗斯天然气的绝对第一大买家,巅峰时期每年要往欧洲送 1700 到 1800 亿立方米,占俄天然气出口收入的半壁江山还多。
结果俄乌冲突之后,北溪管道被炸得彻底报废,乌克兰过境的输气管道到期停运,欧盟又一步步收紧禁气政策,到 2025 年俄罗斯对欧洲的管道气出口直接暴跌到只剩 180 亿立方米,缩水了快九成。
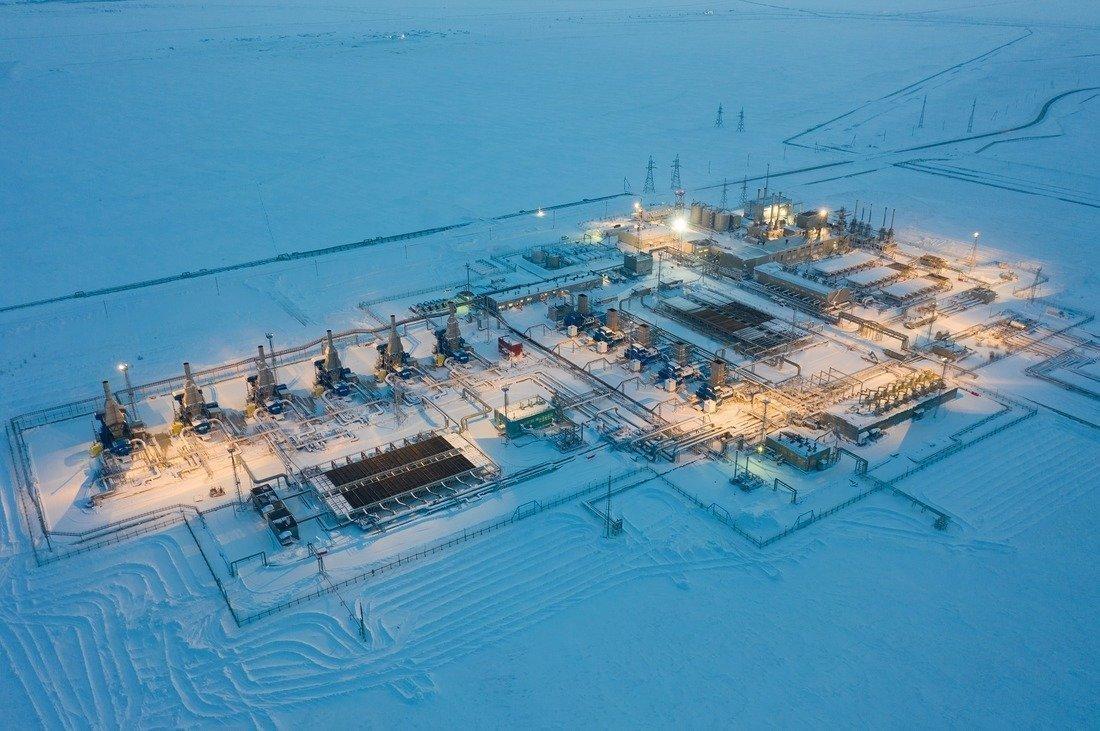
这么大的产能总不能让气田都封井停采吧?放眼全球,能一口气吃下这么大体量管道天然气的市场,数来数去也就中国一个。
印度、东南亚虽然也在增加天然气进口,但要么管网基建跟不上,要么需求规模有限,根本接不住俄罗斯这么多的富余产能。
有人可能会说,中国这是趁人之危压价,其实这话没道理。
生意场上的定价从来都看供需关系,更看买家的话语权。
早些年俄罗斯给亚洲卖气还有所谓的 “亚洲溢价”,同样的天然气卖给中国比卖给欧洲贵一截,理由是亚洲市场需求旺、备选卖家少。
现在风水反过来了,全球天然气买家的选择变多了,中国的选择就更多。
这些年咱们一直在做能源进口多元化布局,澳大利亚、卡塔尔、美国的液化天然气源源不断运进来,国内自产气的产量也在稳步提升,根本不是非俄气不可。
反倒是俄罗斯,西伯利亚的气田已经开发了,管道修了一半,不卖给中国就只能烂在地里,这笔账谁都算得明白。
更有意思的是正在谈判的西伯利亚力量 2 号管道,中方的报价还要更低。
有消息透露,中方提出新管线的供气价格要参照俄罗斯国内享受补贴的民用气价,大概每千立方米 50 美元左右,直接把俄罗斯 250 到 260 美元的初始报价砍去了五分之四。
当然这还只是谈判桌上的交锋,最终成交价肯定会在两者之间找平衡,但能开出这个价码,本身就说明中方手里的筹码足够多。
毕竟这条管道一旦建成,就是年输 500 亿立方米的规模,一签就是 30 年的长约,俄罗斯要是错过这个市场,就真的找不到下一个能接盘的买家了。
当然这笔买卖也不是中国单方面占便宜,属于典型的各取所需、互利双赢。
对俄罗斯来说,虽然单价低了,但胜在量大、稳定,一签就是几十年的长期合同,不用再像现在这样天天找零散买家、担心西方制裁卡住结算渠道。
而且中俄天然气贸易早就采用人民币和卢布各占一半的结算方式,绕开了美元体系,俄罗斯拿到的人民币可以直接用来采购中国的工业品和日用品,刚好补上西方制裁留下的供应链缺口。
对中国来说,稳定的低价管道气不仅能平抑国内的工业和民生用气成本,更重要的是多了一条陆上能源战略通道,不用完全依赖马六甲海峡的海运线路,能源安全的底气又足了几分。
说到底,这个独一份的低价,从来不是什么 “人情价”,而是全球能源格局大洗牌的必然结果。
曾经俄罗斯靠欧洲市场赚得盆满钵满,自然有底气定高价、摆架子;如今欧洲市场彻底关门,东方市场成了唯一的出路,定价权自然就向买家倾斜。
接下来双方的博弈还会继续,俄罗斯想多卖气、多赚钱,中国想拿更低的价格、更稳的供应,但大方向已经定了 —— 俄气向东转是不可逆的趋势,而中国在这场全球能源贸易里的话语权,只会越来越重。