央行这次四箭齐发,7000亿,很多人第一反应是「又放水了」。
我把它捋了一遍,重点压根不在7000亿这个数。四支箭各有各的去向和门槛,钱还没出门,流向就先划好了。
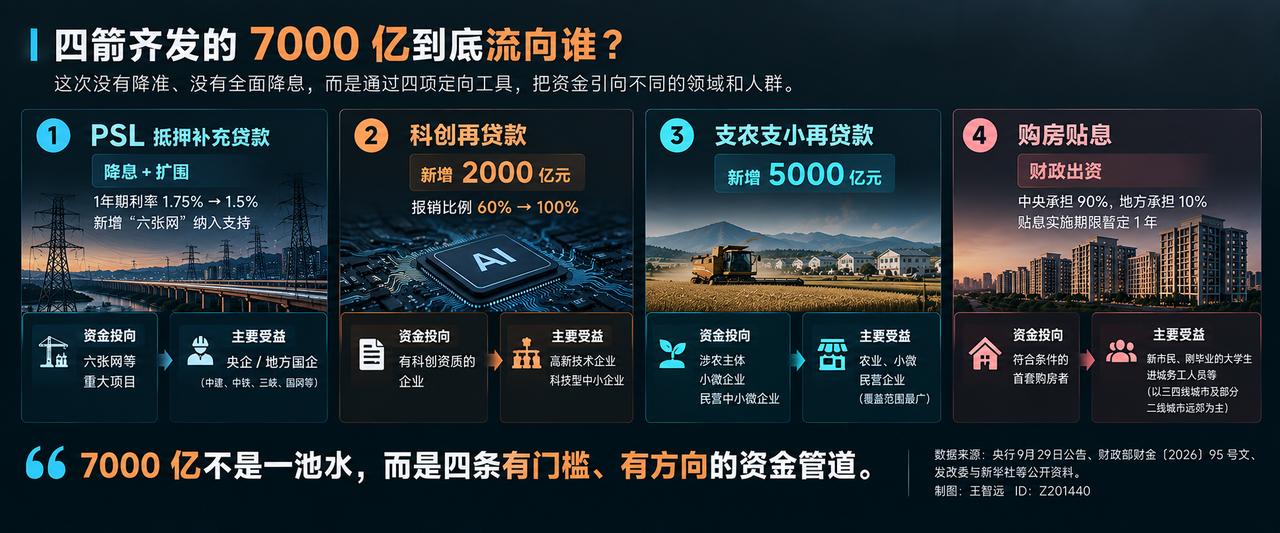
第一支 PSL,央行给三家政策性银行的低成本资金,一年期利率降到1.5%,新接进来的投向是「六张网」。这类大项目直接承建的基本是央企国企,民营施工队多靠总包往下分包,间接接点活。
第二支科创再贷款,加了2000亿,报销比例从60%提到100%。
听着猛,但企业得有高新认定、手里有专利,够格的数量就那么多,钱常常卡在找不到借款人这一环。
第三支支农支小,加5000亿(其中3000亿是民企额度,不另算第五支箭),面铺得最广。可二季度银行业新增信贷同比少增7073亿,银行手里不缺钱,缺的是能按时还上的人。
第四支购房贴息,这支是财政掏钱,中央出九成。
首套、120平以内、总价150万以内,单户最多补100万利息。一对东莞打工夫妻,攒四年凑出22万首付买150万的房,贴息只盖得住100万那块,剩下的月供还得自己扛。
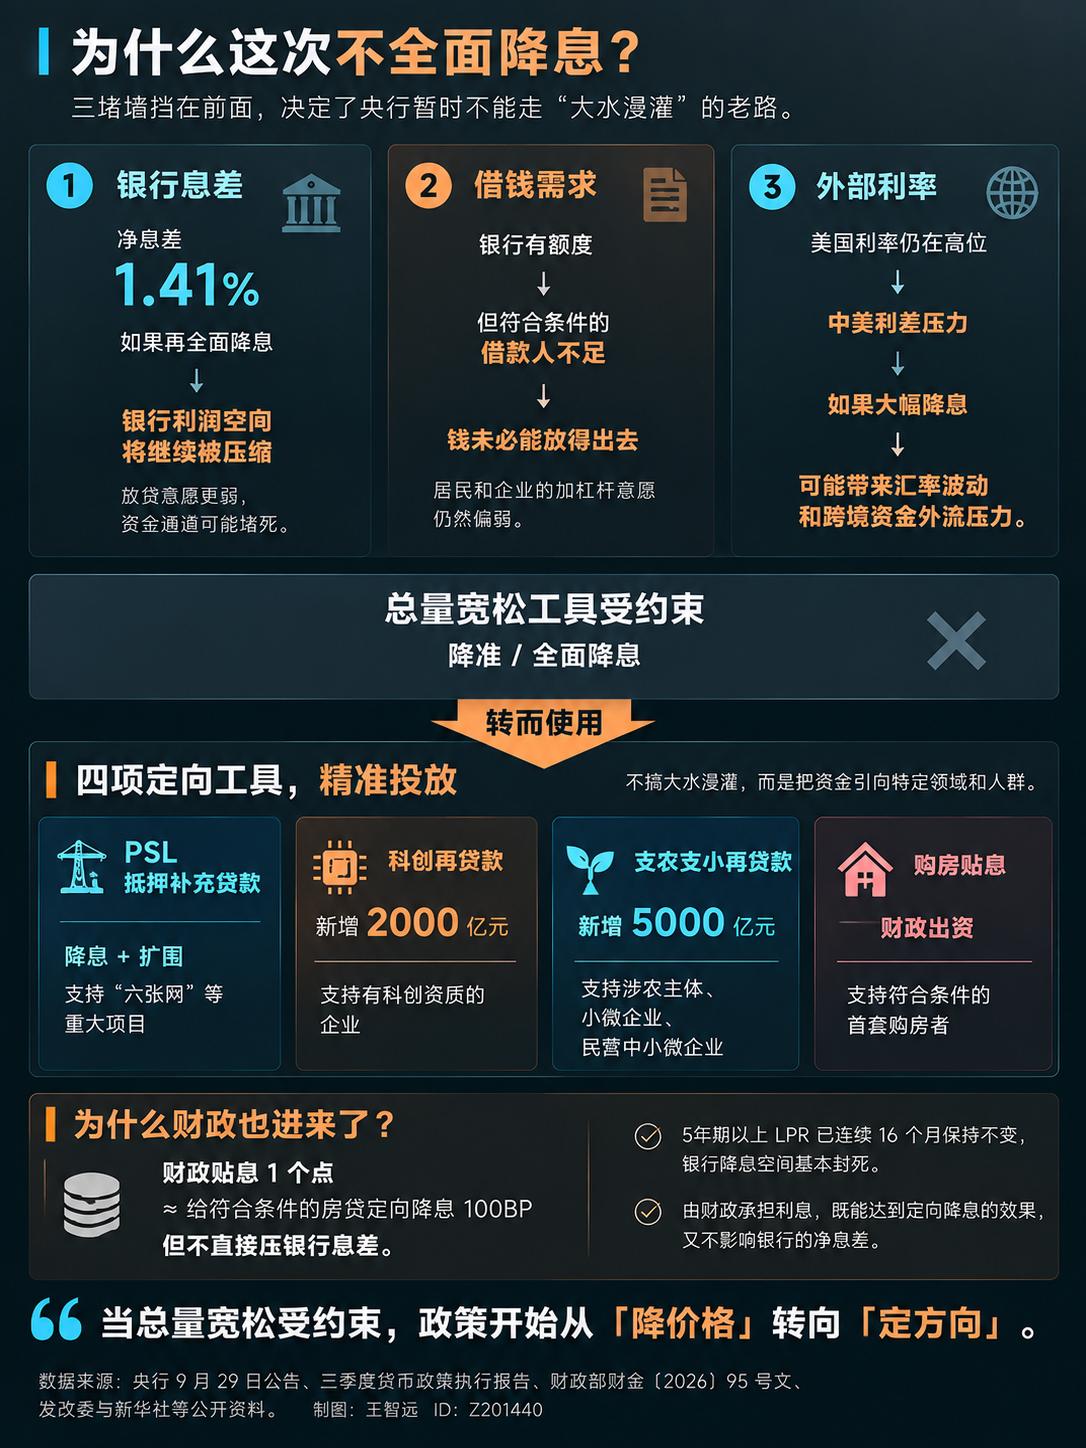
四条通道,没一条去挤银行的净息差,它现在只剩1.41%。政策要银行当好这个通道,就不能把通道费抹平。
通道开了,借的人不一定来。上半年个人房贷余额净减7163亿,提前还的比新借的多。
至于央行为什么绕开降准降息,卡在三个地方,银行息差扛不住、短期工具够用、中美利差还倒挂着。
所以这7000亿,别光盯着数。钱到底往哪走、谁能接住,才是这轮政策真正的看点。