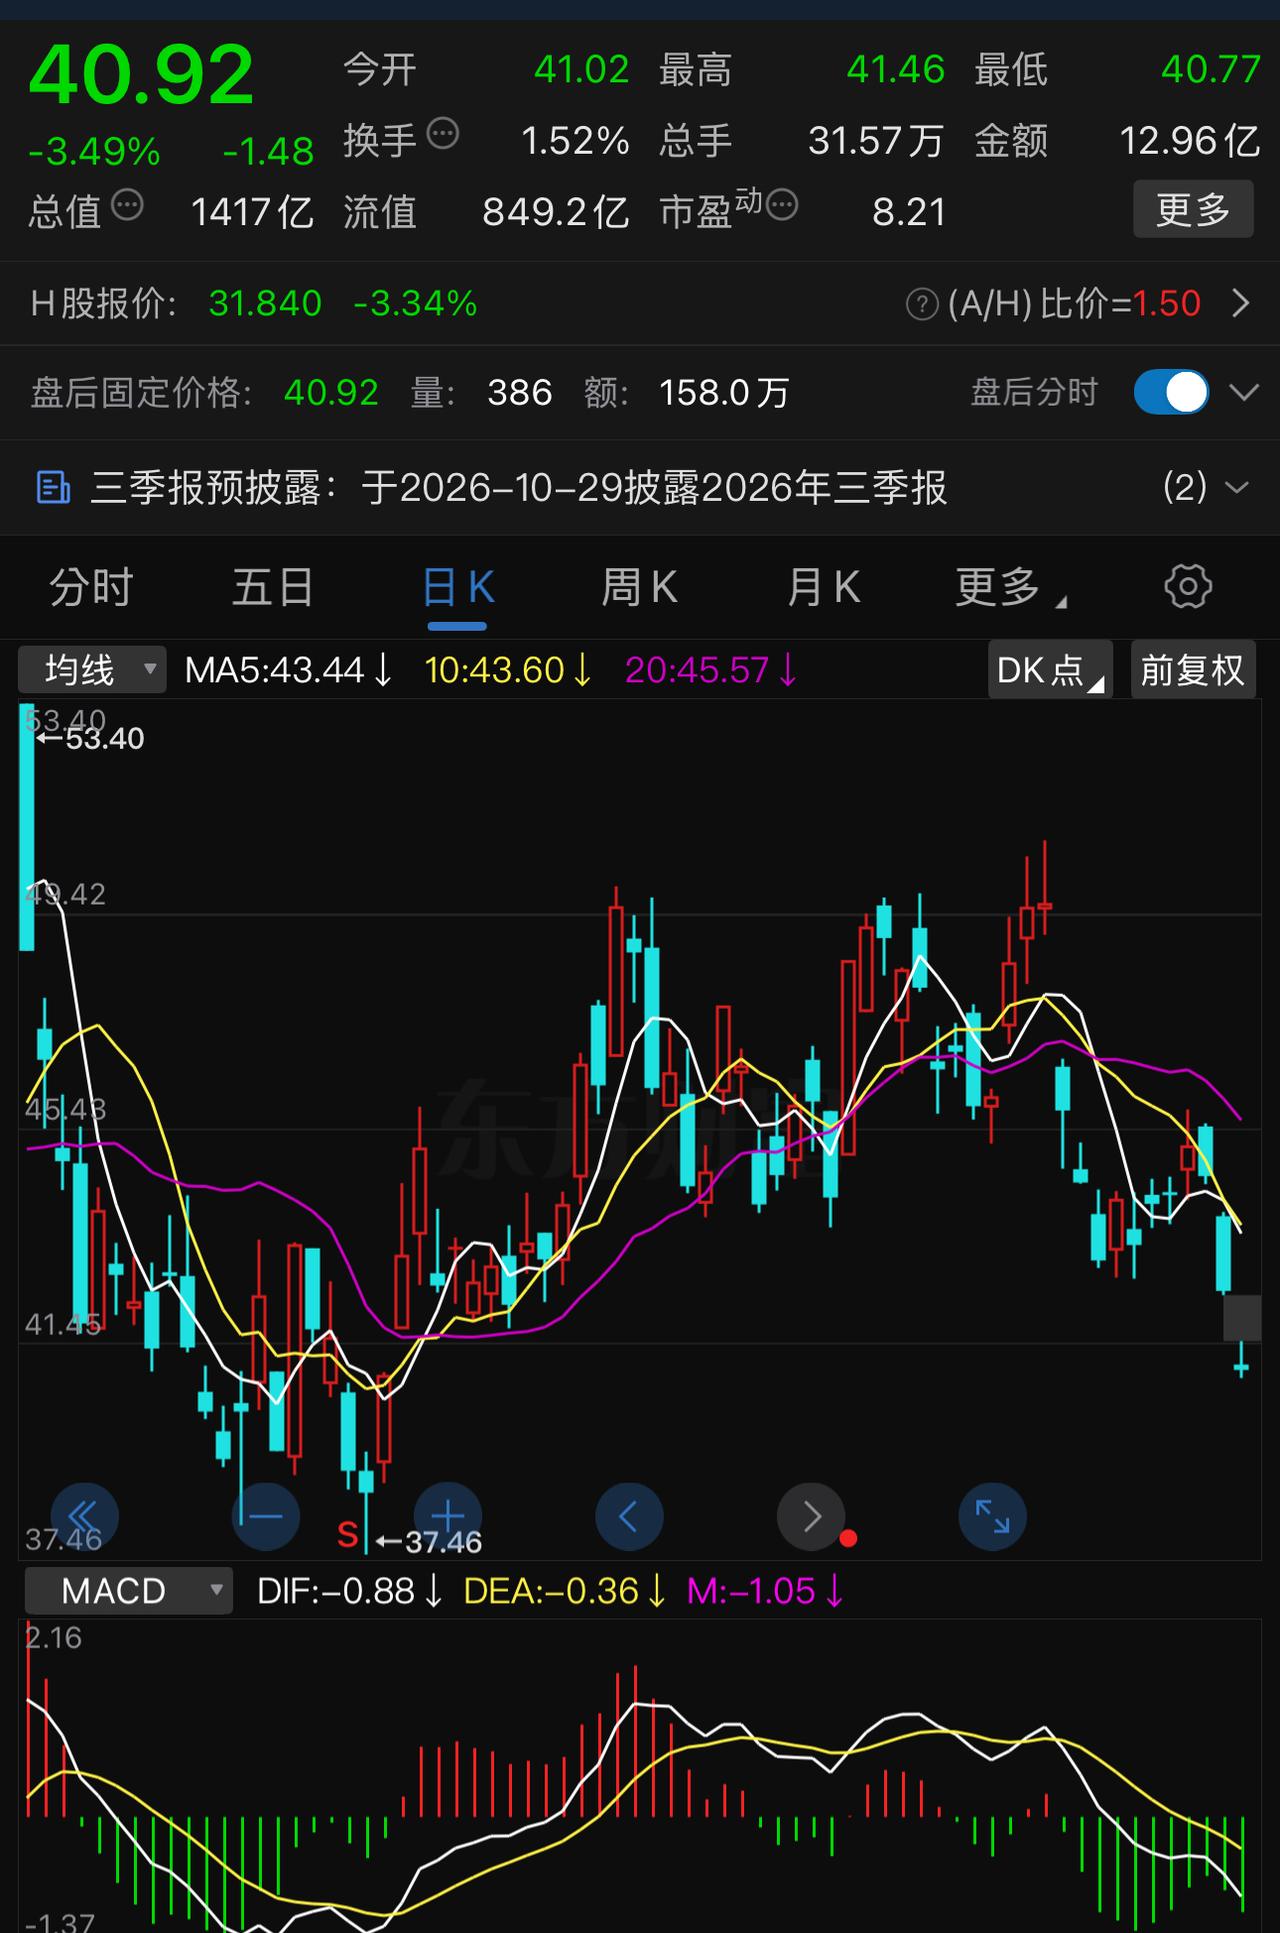
山东黄金自己补了一刀。
美联储紧缩预期骤升,金价承压走弱,这是外因。但山东黄金跌得比同行更狠,早盘大跌超9%,原因是公司把2026年黄金产量计划从“不低于49吨”直接砍到了“36吨-38吨”,预计矿产金产量同比减少约11到13吨。
宏观利空叠加业绩指引下调,机构评级全线承压。
9月24日公司公告称,2026年矿产金产量由原计划不低于49吨调整为36至38吨,降幅约为22.45%至26.53%,2025年公司矿产金产量为48.89吨,调整后产量同比减少约11到13吨。这个降幅放在任何一家矿业公司身上都算得上伤筋动骨。
为什么降这么多,公司的说法是安全自查加基建提速。
公告原文写得很清楚,上半年因同行其他企业出现安全事故,国内矿山按要求开展安全自查,导致黄金产量同比下降;同时公司自下半年以来全面加大国内矿山基建建设工作,当期生产作业面减少。
我认为这背后是一个更深层的困境,安全合规成本在系统性抬升,而山东黄金的矿山大多进入深部开采阶段,作业难度和成本只会越来越高。
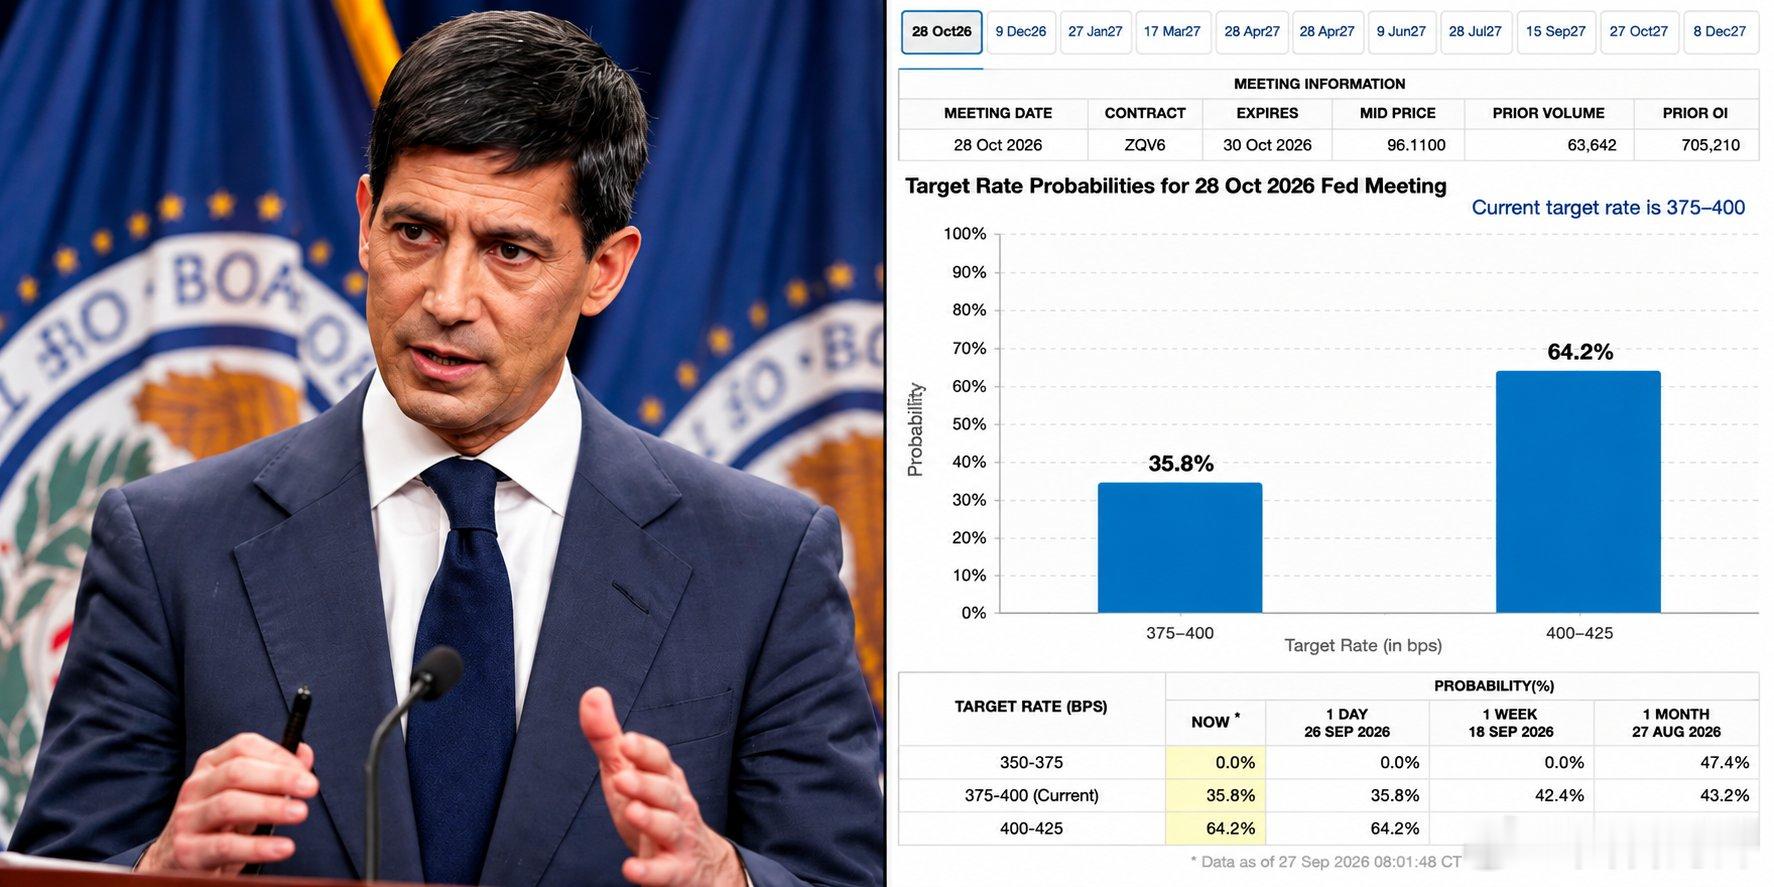
再看宏观面,美联储多位官员密集释放鹰派信号,芝加哥联储主席古尔斯比提出应将当前能源冲击视为通胀持续的根源,里奇蒙德联储主席巴尔金和波士顿联储主席柯林斯均表态支持进一步加息。
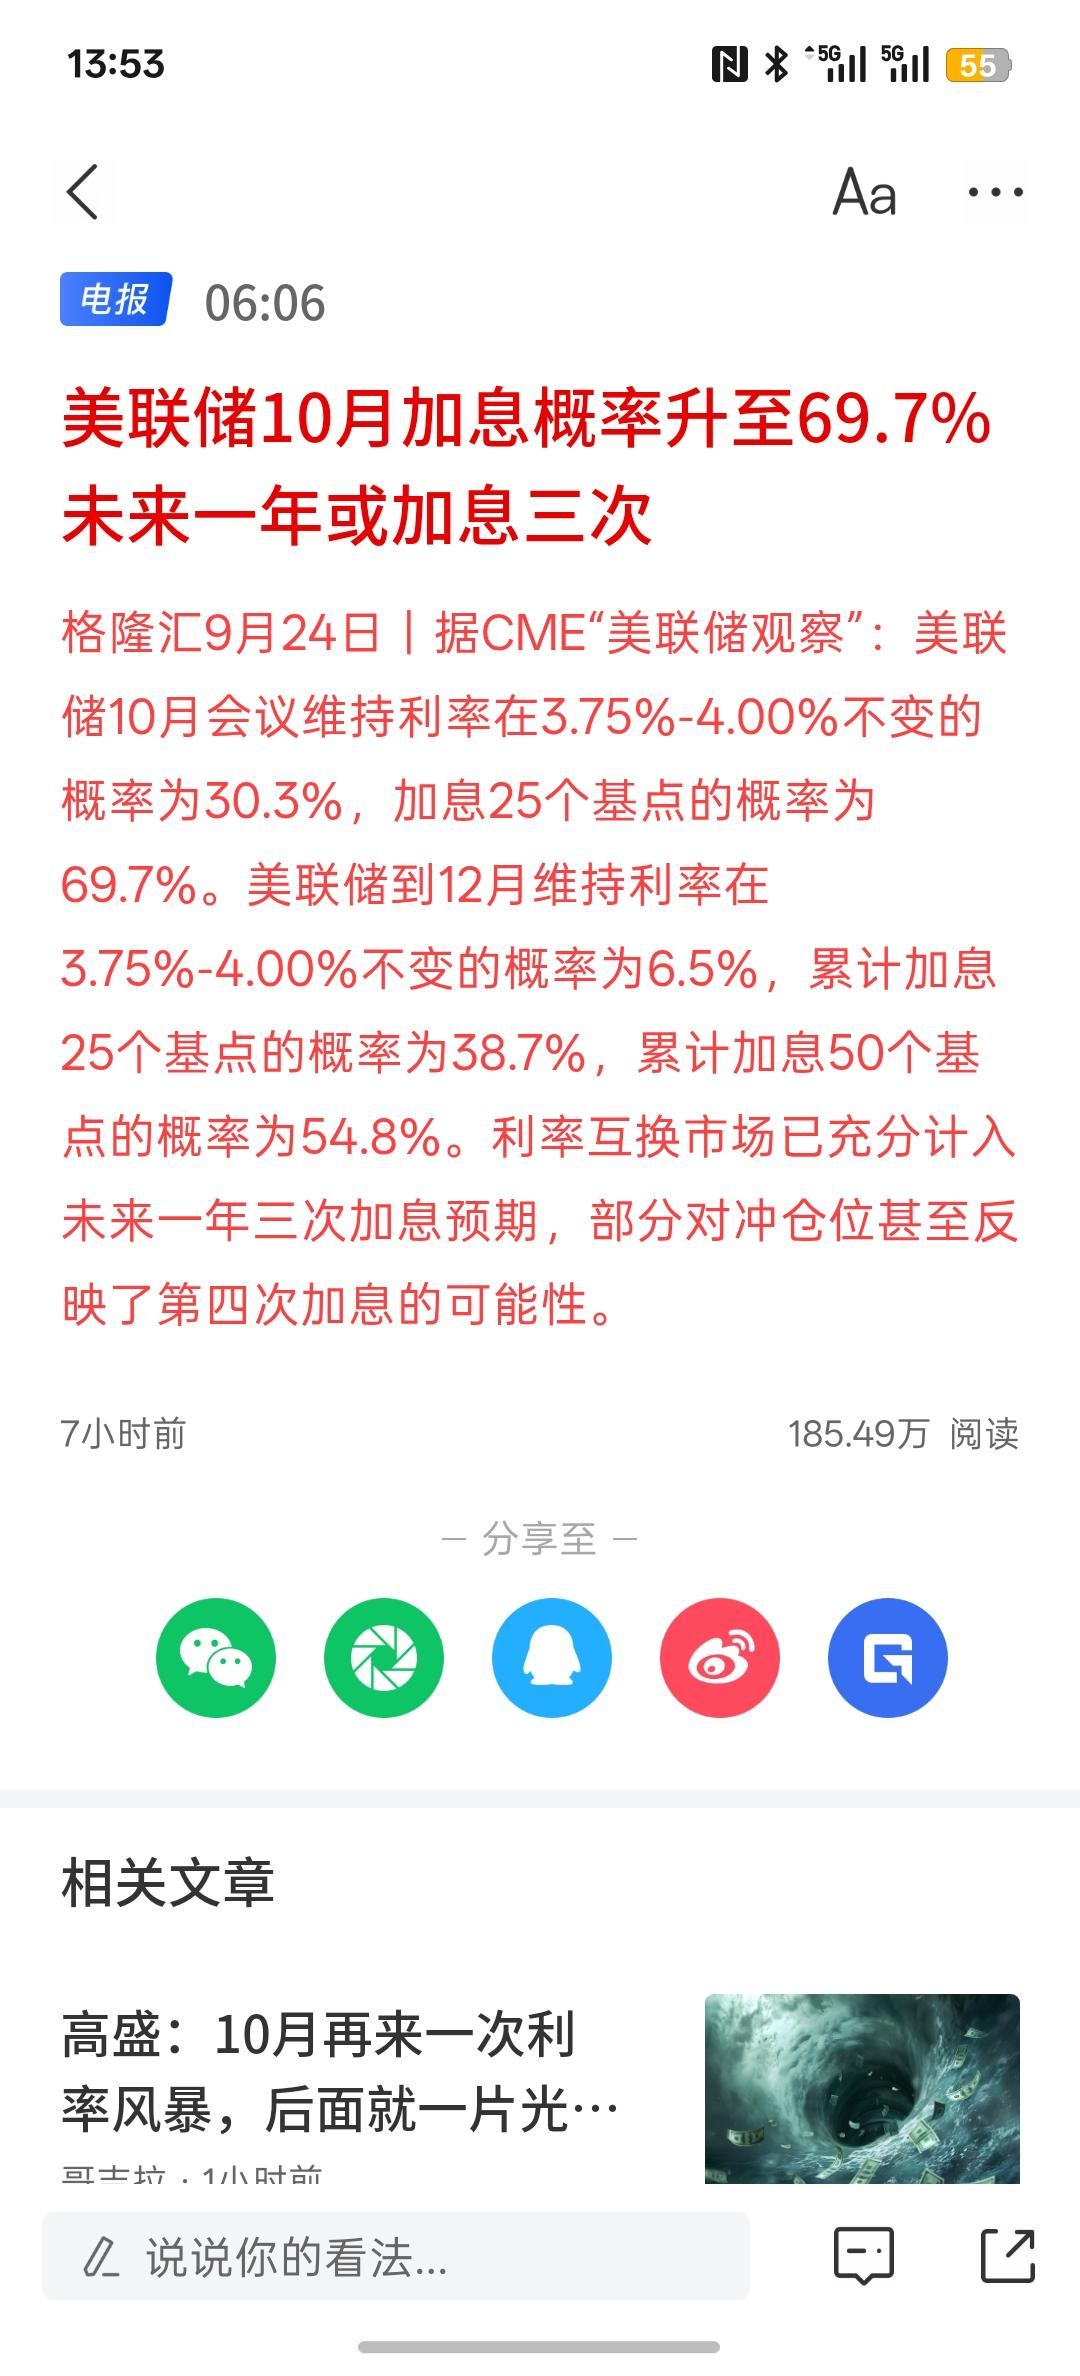
市场对美联储10月加息25个基点的预期概率已升至约70%,12月加息概率更是达到95%。美元指数强势突破,10年期美债收益率盘中触及5.135%,创下2007年7月以来的最高水平。
在这种宏观环境下,黄金作为零息资产被系统性抛售是必然结果。
关键在于,这波黄金股下跌中山东黄金为什么比同行惨这么多。
灵宝黄金跌了9.01%,山东黄金跌了8.45%。表面上看两者跌幅接近,但山东黄金的核心问题是宏观利空和业绩指引下调形成了共振。金价走弱是行业性利空,投资者会等反弹;产量计划砍掉四分之一,那是公司基本面的实质性变化,投资者要重新算估值。
我觉得最值得警惕的信号,是时间节点上暴露出的管理短板。
2026年5月的券商研报还在说公司确定黄金产量不低于49吨的生产经营计划。不到半年,这个目标就被自己推翻了。公司解释是“自年初制定经营计划以来,外部经营环境有所变化”。
可问题是,同行安全事故引发的安全自查,在黄金行业并非首次出现,2021年山东黄金就因安全检查导致上半年产量同比减少超50%。
五年前踩过的坑,五年后再次以同样的逻辑冲击产量计划,这反映出公司在制定年度经营目标时,对安全风险的预判和管理仍然存在明显不足。
机构评级的全面承压也是必然的。此前多家券商维持增持或优于大市评级,核心逻辑建立在产量稳步增长和金价高位运行的双重假设之上。现在产量假设被公司自己推翻了,金价又面临美联储紧缩预期的压制,两个支柱同时松动,评级下调只是时间问题。
有机构分析指出,中期来看不必过度悲观,板块后续经营表现有望显著优于当前市场一致预期。
我认为这种乐观预期需要附加严格的条件,只有当美联储紧缩周期见顶、金价企稳回升,同时山东黄金基建项目完成后产量确实恢复增长,两个条件缺一不可。在此之前,投资者面对的是一个产量下滑、成本上升、宏观逆风三重叠加的局面。
说到底,美联储紧缩是外因,整个行业都在承受。但山东黄金在外部承压的关键时刻选择大幅下调产量指引,等于自己给自己补了一刀。
这一刀砍掉的不仅是产量数字,更是市场对公司战略规划和执行力的信任。