最近半导体圈这出反转大戏看得人直呼过瘾,荷兰现在估计拍大腿都来不及,连后悔药都没处买。
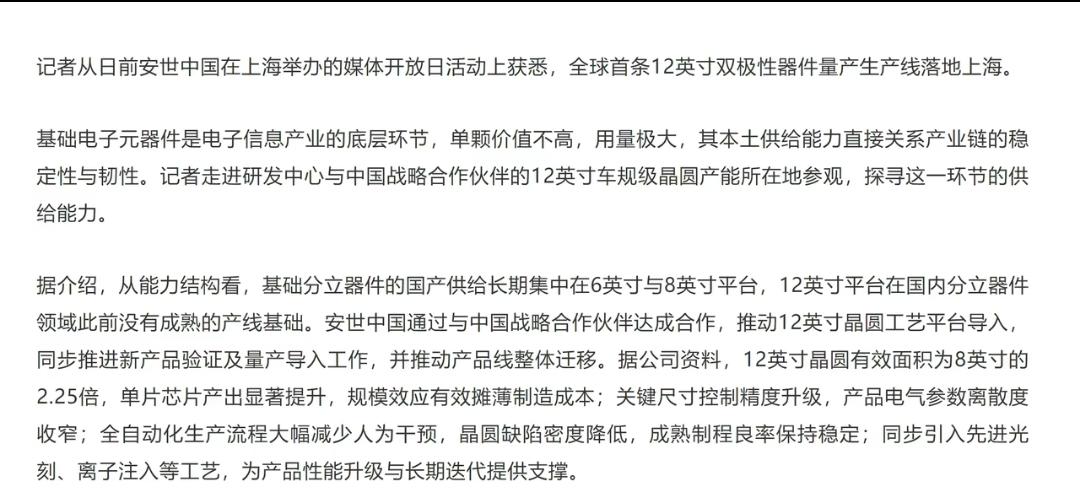
前脚荷兰安世还在全世界面前高调造势,拉着印度塔塔豪掷140亿美元建芯片厂,那架势明摆着就是要昭告天下:没了中国的封装产能,我照样玩得转。结果话音还没落地,安世中国反手就甩出一个王炸——全球首条12英寸双极性器件量产生产线,正式落地上海。
2025年9月底,荷兰政府直接搬出冷战时期的旧法案,强行冻结了中资控股的安世半导体全球资产,罢免了中方CEO,一口气托管了公司99%的股权,连知识产权都攥在了自己手里。
说白了就是跟着美国的芯片管制节奏,想把这家原本由中国闻泰科技控股的全球功率器件巨头,硬生生从中国产业链里剥离出去。
当时荷兰人算盘打得叮当响:安世80%的封装产能在中国,但核心晶圆供应掌握在欧洲总部手里,只要掐断晶圆供给,中国这边的工厂就转不起来,最后还得乖乖听话。紧接着中国商务部出台出口管制,禁止安世中国的特定产品出口,两边算是彻底掰了。荷兰那边索性破罐破摔,转头就去找印度,想把产能全迁过去,再造一个“安世”。
这次和塔塔的合作,荷兰安世可谓下了血本,110亿美元建12英寸晶圆厂,30亿美元建封测厂,加起来140亿美元的盘子,吹得天花乱坠。可明眼人都看得出来,这更像是一场急病乱投医的自救。
塔塔那家号称要生产晶圆的工厂,原本2024年就该完工投产,结果到2026年秋天了还在建设中,投产日期遥遥无期。
就算哪天厂房真盖起来了,晶圆厂也不是按下开关就能赚钱的买卖,设备调试、工艺磨合、良率爬坡,哪个环节不需要时间沉淀?快则一两年,慢则三五年都很正常。
更别说印度本土的半导体产业链配套、专业人才储备、工业管理水平,跟中国比差了不止一个量级。
之前多少外资企业兴冲冲跑去印度建厂,最后要么被各种政策卡得动弹不得,要么被低效的产能拖垮,灰溜溜地撤资走人。安世荷兰现在放着成熟稳定的中国产能不用,跑去印度啃硬骨头,与其说是战略布局,不如说是慌不择路。
可荷兰人千算万算,没算到安世中国团队的战斗力。被切断欧洲晶圆供应之后,安世中国没躺平,反而用330天干成了三件大事:把整个运营体系从荷兰总部彻底独立出来,锁定本土晶圆供应商重建了完整的供应链闭环,更狠的是直接把全球首条12英寸双极性器件量产线在上海落地了。
过去11个月,他们已经给全球上千家客户交付了超过400亿颗芯片,没出过一起质量事故。
可能有人会问,不就是12英寸芯片吗,有什么稀奇的?这里面的门道可大了。双极性器件就是我们常说的二极管、三极管,看着不起眼,却是新能源汽车充电模块、光伏逆变器、AI服务器电源、工业机器人电机控制里的刚需,用量大到离谱。
但因为单价低、型号杂、利润薄,欧美大厂一直都懒得在这上面升级,全球行业水平常年停留在8英寸晶圆平台。
英飞凌、意法、安森美这些头部企业,不是没技术,是觉得投入产出比不划算,没人愿意花大价钱去做12英寸量产。
结果安世中国靠着本土产业链的配合,直接把这事做成了。12英寸晶圆的有效面积是8英寸的2.25倍,同样一次流片,切出来的芯片数量直接翻倍,规模效应一下就把成本打下来了。
再加上全自动化生产线减少了90%以上的人为干预,晶圆缺陷密度大幅降低,成熟产线的良率稳定在92.7%以上,综合成本比8英寸平台节约了10%到30%。
更夸张的是研发速度,行业常规的新产品开发周期是24到36个月,安世中国现在只需要6到12个月就能完成,这效率放在全球都是独一份。
说白了,荷兰当初费尽心思想脱钩,以为把中国踢出局就能保住自己的产业地位,结果反倒给中国本土产业链腾了位置,倒逼我们完成了从封装到晶圆制造的全链条升级。
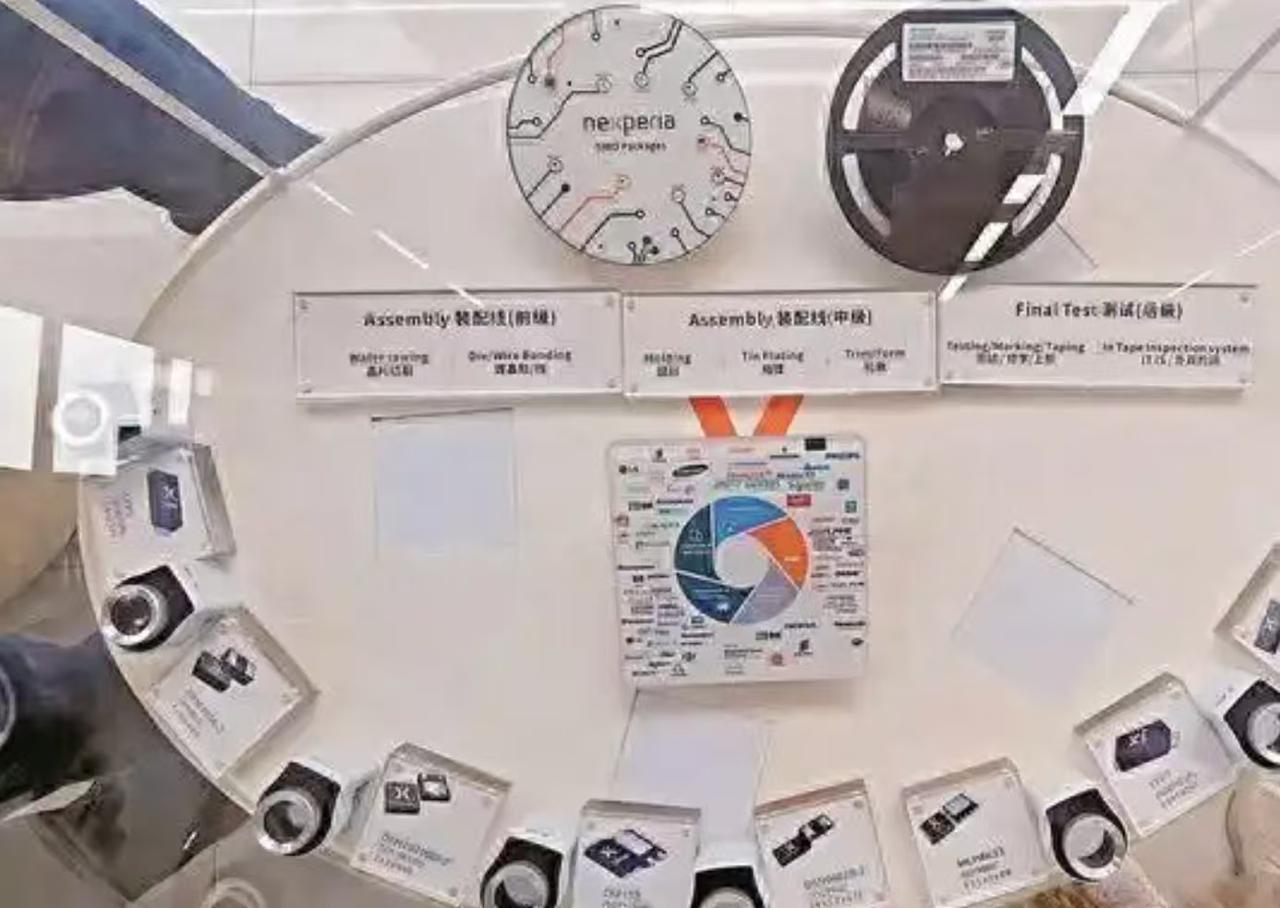
以前安世中国只是个下游封装厂,核心技术和上游供应都捏在别人手里;现在倒好,直接在12英寸双极性器件这个赛道上跑成了全球第一,连欧洲总部都被甩在了身后。
现在的局面就很有意思了:荷兰安世拿着140亿美元的合作协议,在印度等着工厂从图纸变成现实,还不知道要熬多少年;
而安世中国已经在上海开足马力,用全球最先进的产线给客户源源不断地供货。市场从来不信什么口号和噱头,最终认的都是实打实的交付能力、稳定的良率和有竞争力的价格。
荷兰这步棋,走的时候有多高调多嚣张,现在回头看就有多讽刺。想绕开中国供应链?绕到最后,大概率是把自己的市场份额给绕没了。