全世界的目光都投向中国,柴油危机席卷全球,美俄欧三方联手给中国送来大礼,破局的希望落在中国身上。
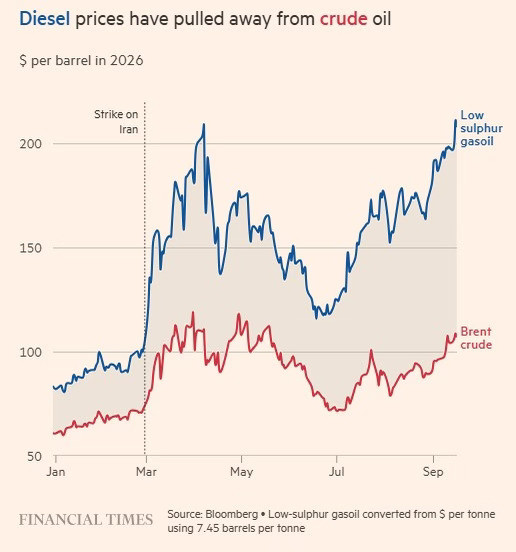
按照截至 2026 年 9 月的最新消息,一场席卷全球的柴油危机正全面爆发,其波及范围和涨价幅度远超多数人的预期 —— 小到快递运费、菜价波动,大到工厂开工、农机作业,但凡和动力沾边的行当,都在承受柴油涨价带来的传导压力。
这场危机的根源说穿了就是供给端集体 “掉链子”。
先是俄乌战场的外溢效应砸向了能源设施,乌克兰的无人机对着俄罗斯炼油厂轮番打击,前阵子连莫斯科炼油厂都遭了重创,全国约 60% 的炼油产能陷入停工。
曾经的全球第二大柴油出口国,如今反过来要从哈萨克斯坦、印度进口燃料,还直接把柴油出口禁令延长到 2027 年 1 月,相当于直接从全球供应池里抽走了近百万桶 / 日的稳定货源。
紧跟着中东局势也持续升温,霍尔木兹海峡通航不确定性陡增,红海航运屡屡受扰,海湾国家的柴油出口直接跌到冲突前的四分之一,每天又少了几百万桶的供应。
两大主力产区同时哑火,欧美率先扛不住了。
欧洲过去几十年一直在缩减本土炼油产能,自产柴油远远不够用,如今 50% 的进口柴油都依赖美国。
可美国自己的日子也捉襟见肘,炼厂开工率已经逼到 98% 的高位,能开的装置基本都拉满了,柴油库存却跌到了近 30 年的同期最低水平,国内零售价破天荒突破每加仑 6.5 美元,涨得民众怨声载道。
于是美国国内限制柴油出口的呼声越来越高,想着先捂紧自家口袋保供应,消息一出欧盟直接急了,公开表态这是 “非常糟糕的主意”—— 毕竟美国要是断供,欧洲就得去全球市场高价抢油,价格还得再上一个台阶。
有意思的地方就在这:俄罗斯打没了自己的炼化产能,主动让出了大块市场份额;
欧洲缺油缺得四处找替代,把需求端的溢价拉得满满当当;
美国为了保国内物价想着关门自保,反而进一步推高了全球柴油的价格。
这三家各打各的小算盘,结果阴差阳错凑到一起,相当于给全球柴油市场挖了个供应大坑,还把坑边的利润空间堆得越来越高,硬生生给中国送了份意料之外的 “大礼”。
为什么偏偏是中国能接得住这份大礼?
答案说出来可能还有人以前不认同:靠的就是咱们全球第一的炼油产能。
2026 年中国炼油总产能约 9.63 亿吨 / 年,占全球总产能的 17% 以上,折合每天能加工近 1900 万桶原油。
放在和平时期,总有人念叨产能过剩、开工不足,觉得是资源浪费,可到了全球都缺成品油的今天,这些 “冗余” 的产能就成了最扎实的底牌。
现在欧美炼厂都已经开到了物理极限,再想多挤出一桶柴油都难,而中国的炼厂平均开工率还不到 80%,东部沿海地区甚至只有 68%,还有相当大的增产空间可以调动。
数据最能说明问题,8 月中国柴油出口达到 128.28 万吨,环比上涨 70.09%,创下 2024 年 3 月以来的新高。
前三季度柴油出口平均每吨能赚 2778 元,同比涨幅达到 3926%,这个利润水平放在几年前根本不敢想。
更重要的是,中国的出口不只是赚差价,更是实实在在起到了全球供应链 “缓冲垫” 的作用 —— 中国多往亚洲市场发一船柴油,亚洲国家就少去中东抢一船货,欧洲就能多分到一些供应,连美国的库存压力都能跟着松一点。
很多人没看透这场柴油危机的本质:全球缺的从来不是原油,缺的是能把原油炼成柴油的稳定炼油能力。
俄罗斯有原油,可炼厂炸得转不动;
中东有原油,可航运通道卡脖子运不顺畅;
美国有炼厂,可已经开到了产能天花板;
欧洲干脆就没剩下多少炼化产能。
兜兜转转一圈,只有中国既有规模庞大、体系完整的炼化产业,又有多元稳定的原油进口渠道,还有充足的战略储备做缓冲,能够灵活调节开工节奏和出口规模。
这不是什么天降好运,而是过去几十年工业积累攒下的家底。
和平年代看着 “多余” 的产能,到了危机时刻就是实打实的市场话语权。
如今全球都盯着中国的柴油出口政策,盼着能多释放一些产能缓解市场紧张。
至于这场柴油危机什么时候能真正到头,现在还没人说得准,但可以确定的是,眼下能给这场慌慌张张的全球 “抢油大战” 踩一脚稳刹车的,中国是最有分量的那一个。