医药行业的长期投资价值,早就脱离了当年炒管线预期的普涨逻辑,现在完全是结构性的分化行情。
之前不少药企靠几张临床管线图就能拿到高估值,潮水退去后,医保谈判、集采落地,很多没核心竞争力的企业股价直接腰斩再腰斩,同质化管线批量出清。
现在行业正站在从量变到质变的拐点,十五五规划明确2030年药企研发投入强度要保持10%以上,CDE的优先审评、细胞基因治疗绿色通道把新药上市周期压短了近一半,本土CDMO供应链成熟后,研发生产成本直接降了三成多。
叠加老龄化带来的肿瘤、自免、罕见病等海量未满足临床需求,还有出海打开的全球市场空间,真正攥着FIC级临床价值药物、能跑通全球商业化的头部企业,才是能持续兑现价值的核心标的。
提示下,以上仅为行业分析,不构成任何投资建议。很多人觉得医药现在估值低不敢碰,其实恰恰是挤完泡沫后的优质标的凸显期。不少深耕创新药、医疗设备赛道的龙头,已经靠实打实的营收和专利壁垒打破了“炒概念”的怪圈。
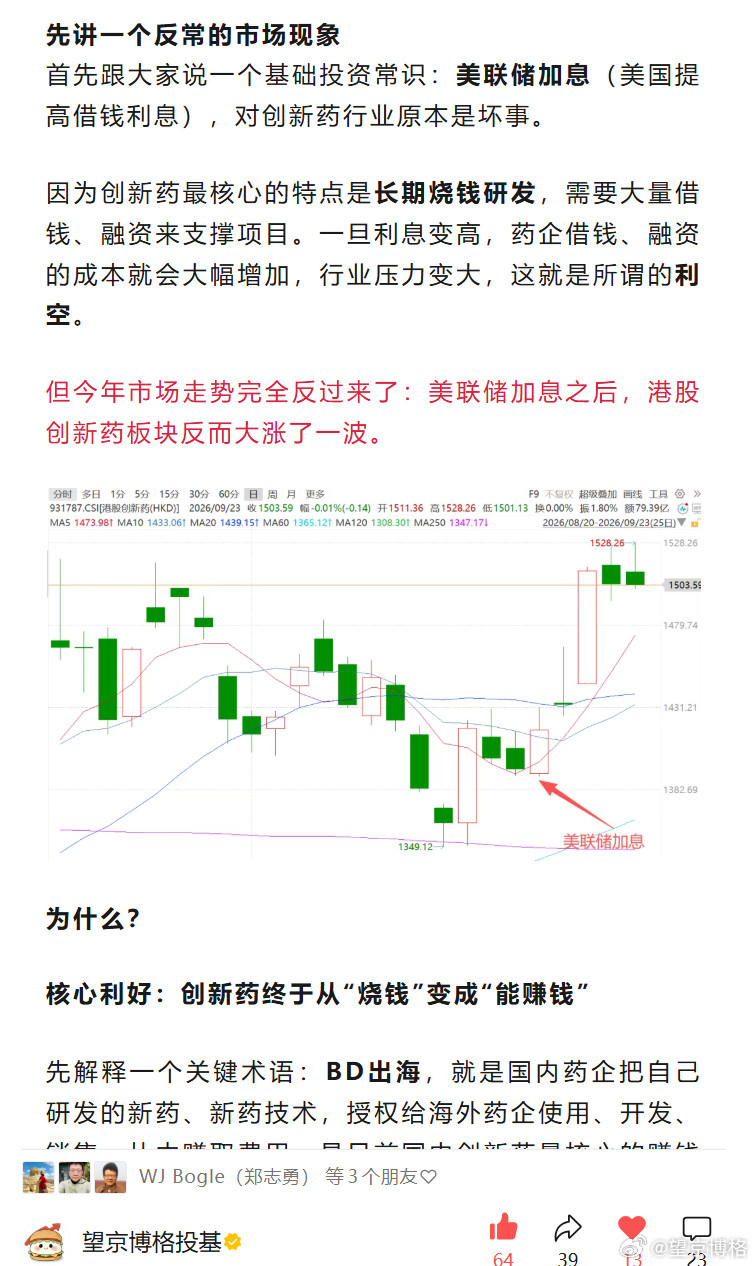
就拿最近出海的几款国产新药来说,在欧美市场拿下百万级美元的里程碑付款,商业化反馈直接给长期价值定了锚,完全不是过去靠国内医保放量的老路径了。
大家选标的的时候别光盯着“故事讲得响”的小票,多扒一扒他们的研发落地率、海外临床推进进度、管线的全球专利布局,踩中结构性行情的概率会高很多。
毕竟老龄化的需求是实打实的刚需+政策托底行业创新,只要企业真能拿出解决临床痛点的硬产品,长期的成长空间根本不用愁。还是那句话,投资有风险,入市需谨慎,大家结合自己的风险承受能力理性判断~