存款搬家大潮已至:理财下半场,银行要打“留客不留息”硬仗
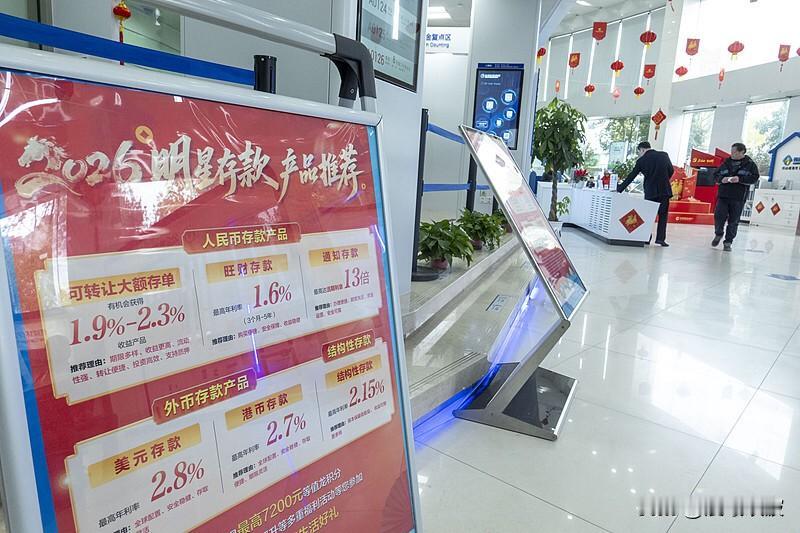
1年期定存利率跌到1%附近,2022—2023年抢存的高息定期又陆续到期。储户一算账:继续“躺”在银行,利息越来越薄;挪一挪,或许还能多赚几个点。于是,一场静悄悄的“存款搬家”正在上演。
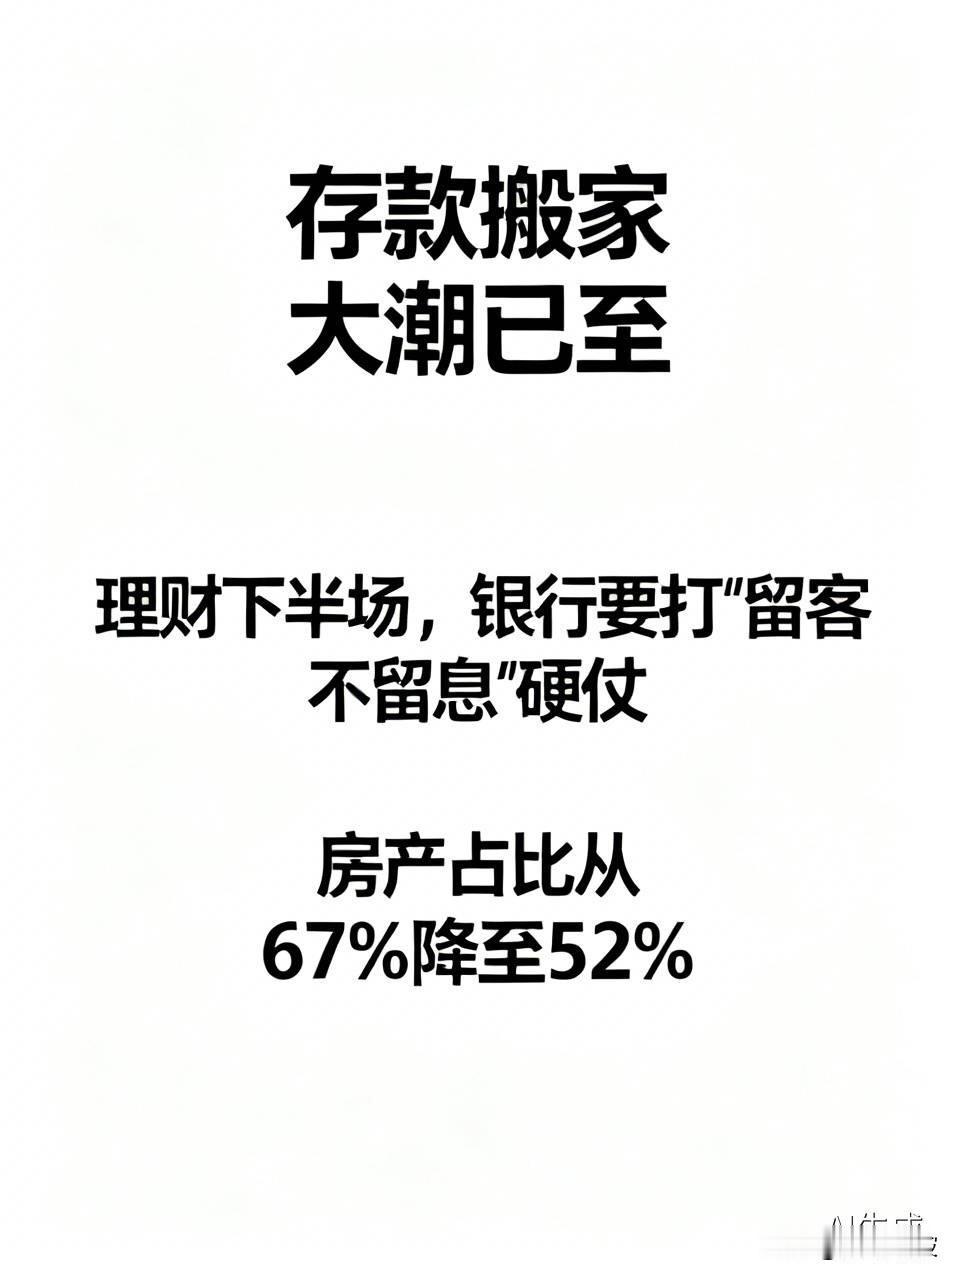
这不是简单的资金流出,而是居民资产配置的深度重构。高盛追踪模型显示,2021年至2026年一季度,我国家庭总资产中,房产占比从67%降至52%,现金及存款占比从16%升至25%,其他金融资产占比从15%升至20%。房地产退潮,金融资产上位,钱没有消失,只是换了赛道。
钱去哪儿了?三条路:
一是行内闭环,存款变成本行理财、基金、保险,银行少了表内负债,却赚了管理费、代销费;
二是跨行迁移,储户追着更高利息跑,钱还在银行体系,但客户可能被同行抢走;
三是跨市场循环,资金进入股市、资管机构,再以非银存款回流,波动更大,银行流动性管理压力陡增。
对银行来说,挑战很现实:低成本零售存款流失,净息差承压,传统“拉存款”模式越来越难。但机遇同样巨大:未来数年,每年数万亿到期储蓄需要再配置,稳健型产品需求旺盛。银行理财凭借渠道信任,正是承接“存款搬家”的核心载体。谁承接得住,谁就能实现“留客不留息”。
下半场怎么走?五招是关键。
第一,产品分层。现金管理、短债理财替代活期;中长期固收承接定存;固收+、多资产FOF增厚收益;养老理财、普惠理财拉长久期、覆盖小额资金。目标只有一个:让保守客户也能平滑过渡。
第二,投研升级。不能只靠信用债,要搭多资产框架,用好利率债、衍生品、FOF,完善流动性压力测试,防集中赎回。
第三,客户经营转型。一线营销要从“卖产品”转向“做配置”,把到期存款拆成流动性、稳健增值、长期养老几笔钱。同时做好投资者陪伴,别让短期波动吓跑长期客户。
第四,资产负债统筹。银行集团要建三道防线:稳住核心存款,理财承接外流资金,托管和同业服务争取资金回流。表内表外一盘棋,别让资金绕一圈变成高成本同业负债。
第五,风险联防。存款、理财、资本市场联动增强,跨市场传染风险上升。适当性管理必须严守,绝不能向极低风险客户硬推高波动产品。
说到底,理财下半场,拼的不是谁利率高,而是谁更懂客户。利率下行不可逆,但客户信任可以经营。银行理财不是简单替代存款,而是居民财富管理的新入口。谁能把“存款客户”变成“全量资产客户”,谁就能在下一轮竞争中站稳脚跟。
你的定期存款到期后,会继续存、买理财,还是配基金保险?评论区聊聊你的选择。
(本文不构成投资建议,市场有风险,配置需谨慎。)
存款搬家 银行理财