标签: 银行业
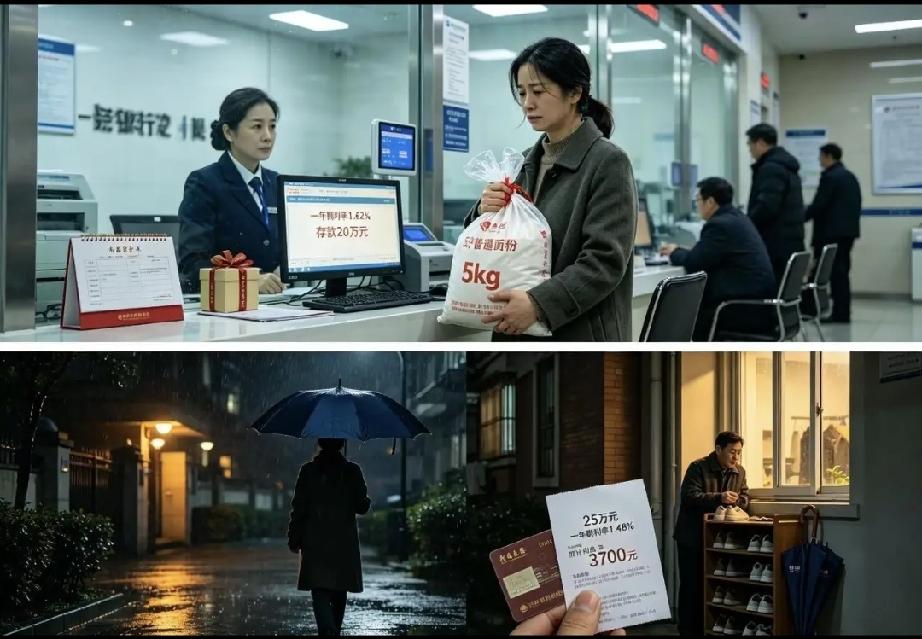
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下,多家中小银行逆势上调部分期限定存利率,最高上调幅度达33个基点,同时国有大行及部分股份制银行陆续重启此前下架的5年期大额存单,这一结构性调整并非全面加息周期开启,而是多重现实因素叠加的阶段性经营操作。最近很多存钱的朋友,都发现了一个很反常的现象。明明这几年银行存款利率,整体一直处于慢慢走低的状态。但这个9月,存款市场突然变了风向。不少中小银行悄悄涨了定存利息,部分产品涨幅十分可观。就连几大国有大行,也重新上架了之前停售的五年期大额存单。一时间很多人开始疑惑:是不是存款利率要全面大涨了?现在要不要赶紧存长期?说实话,不懂背后逻辑的人,很容易被眼前的变化带偏节奏。看似利息回暖的背后,其实藏着完全不一样的市场信号。你发现没有?这次利率调整,最大的特点就是“两极分化”。小银行逆势涨息,大银行重启长期存单,但整个行业利率下行的大趋势,压根没有反转。这不是全面加息,只是银行根据自身处境,做出的阶段性调整而已。你知道吗?中小银行宁愿逆势涨价揽储,也是不得已的选择。我觉得,金融市场和普通人生活是相通的,所有反常操作,都是为了活下去。相比国有大行,中小银行网点少、知名度低、客户基数弱。大家存钱大多优先选大银行,觉得更安全、更稳妥。每到存款集中到期的节点,小银行最容易出现资金流失。为了留住本地储户、稳住资金盘,它们只能靠提高利息吸引人流。多涨一点利率,就能多留住一部分存款,保证日常经营周转。说白了,这是小银行的揽储自救,并不是市场行情整体变好。其实大银行重启五年期大额存单,同样暗藏深意。当下大家理财心态越来越保守,不敢炒股、不敢乱投资。大部分人有钱就存定期,偏爱安全稳定的长期产品。大银行重启长期存单,就是为了承接普通人的闲置资金,稳住长期存款规模。你发现没有?一涨一稳的调整里,藏着最真实的理财真相。大银行求稳,小银行抢客,整个市场依旧是低利率大环境。短期的局部上涨,根本代表不了全面回暖。说实话,普通人最容易踩的坑,就是跟风焦虑。很多人一看到利息上涨,就着急把钱全部存五年长期。生怕以后利率更低,错过高点、吃了亏。但大家一定要记住,官方早已明确:没有开启全面加息周期。现在的上涨只是阶段性、局部性的调整,不会持续暴涨。我觉得,普通储户当下最稳妥的心态,就是不跟风、不盲从。不用看到小银行涨息就盲目扎堆,高息的同时也要留意资金安全。也不用过度焦虑未来利率走势,盲目锁死多年资金。根据自己的用钱节奏安排,短期要用的钱,就存短期;长期闲置不用的钱,可以适当配置长期存单,锁定稳定收益。其实看懂这次银行操作,也能读懂当下的经济心态。所有人都在求稳,银行稳资金,普通人稳收益。没有暴利的理财机会,安稳保本,就是最大的赢家。利率涨跌都是常态,阶段性调整只是市场的正常波动。放平心态,理性存钱,守住本金、稳妥增值,就是普通人最好的理财方式。想问大家一个问题:利率微调之后,你更愿意存大行稳健产品,还是中小银行高息产品?评论区聊聊。
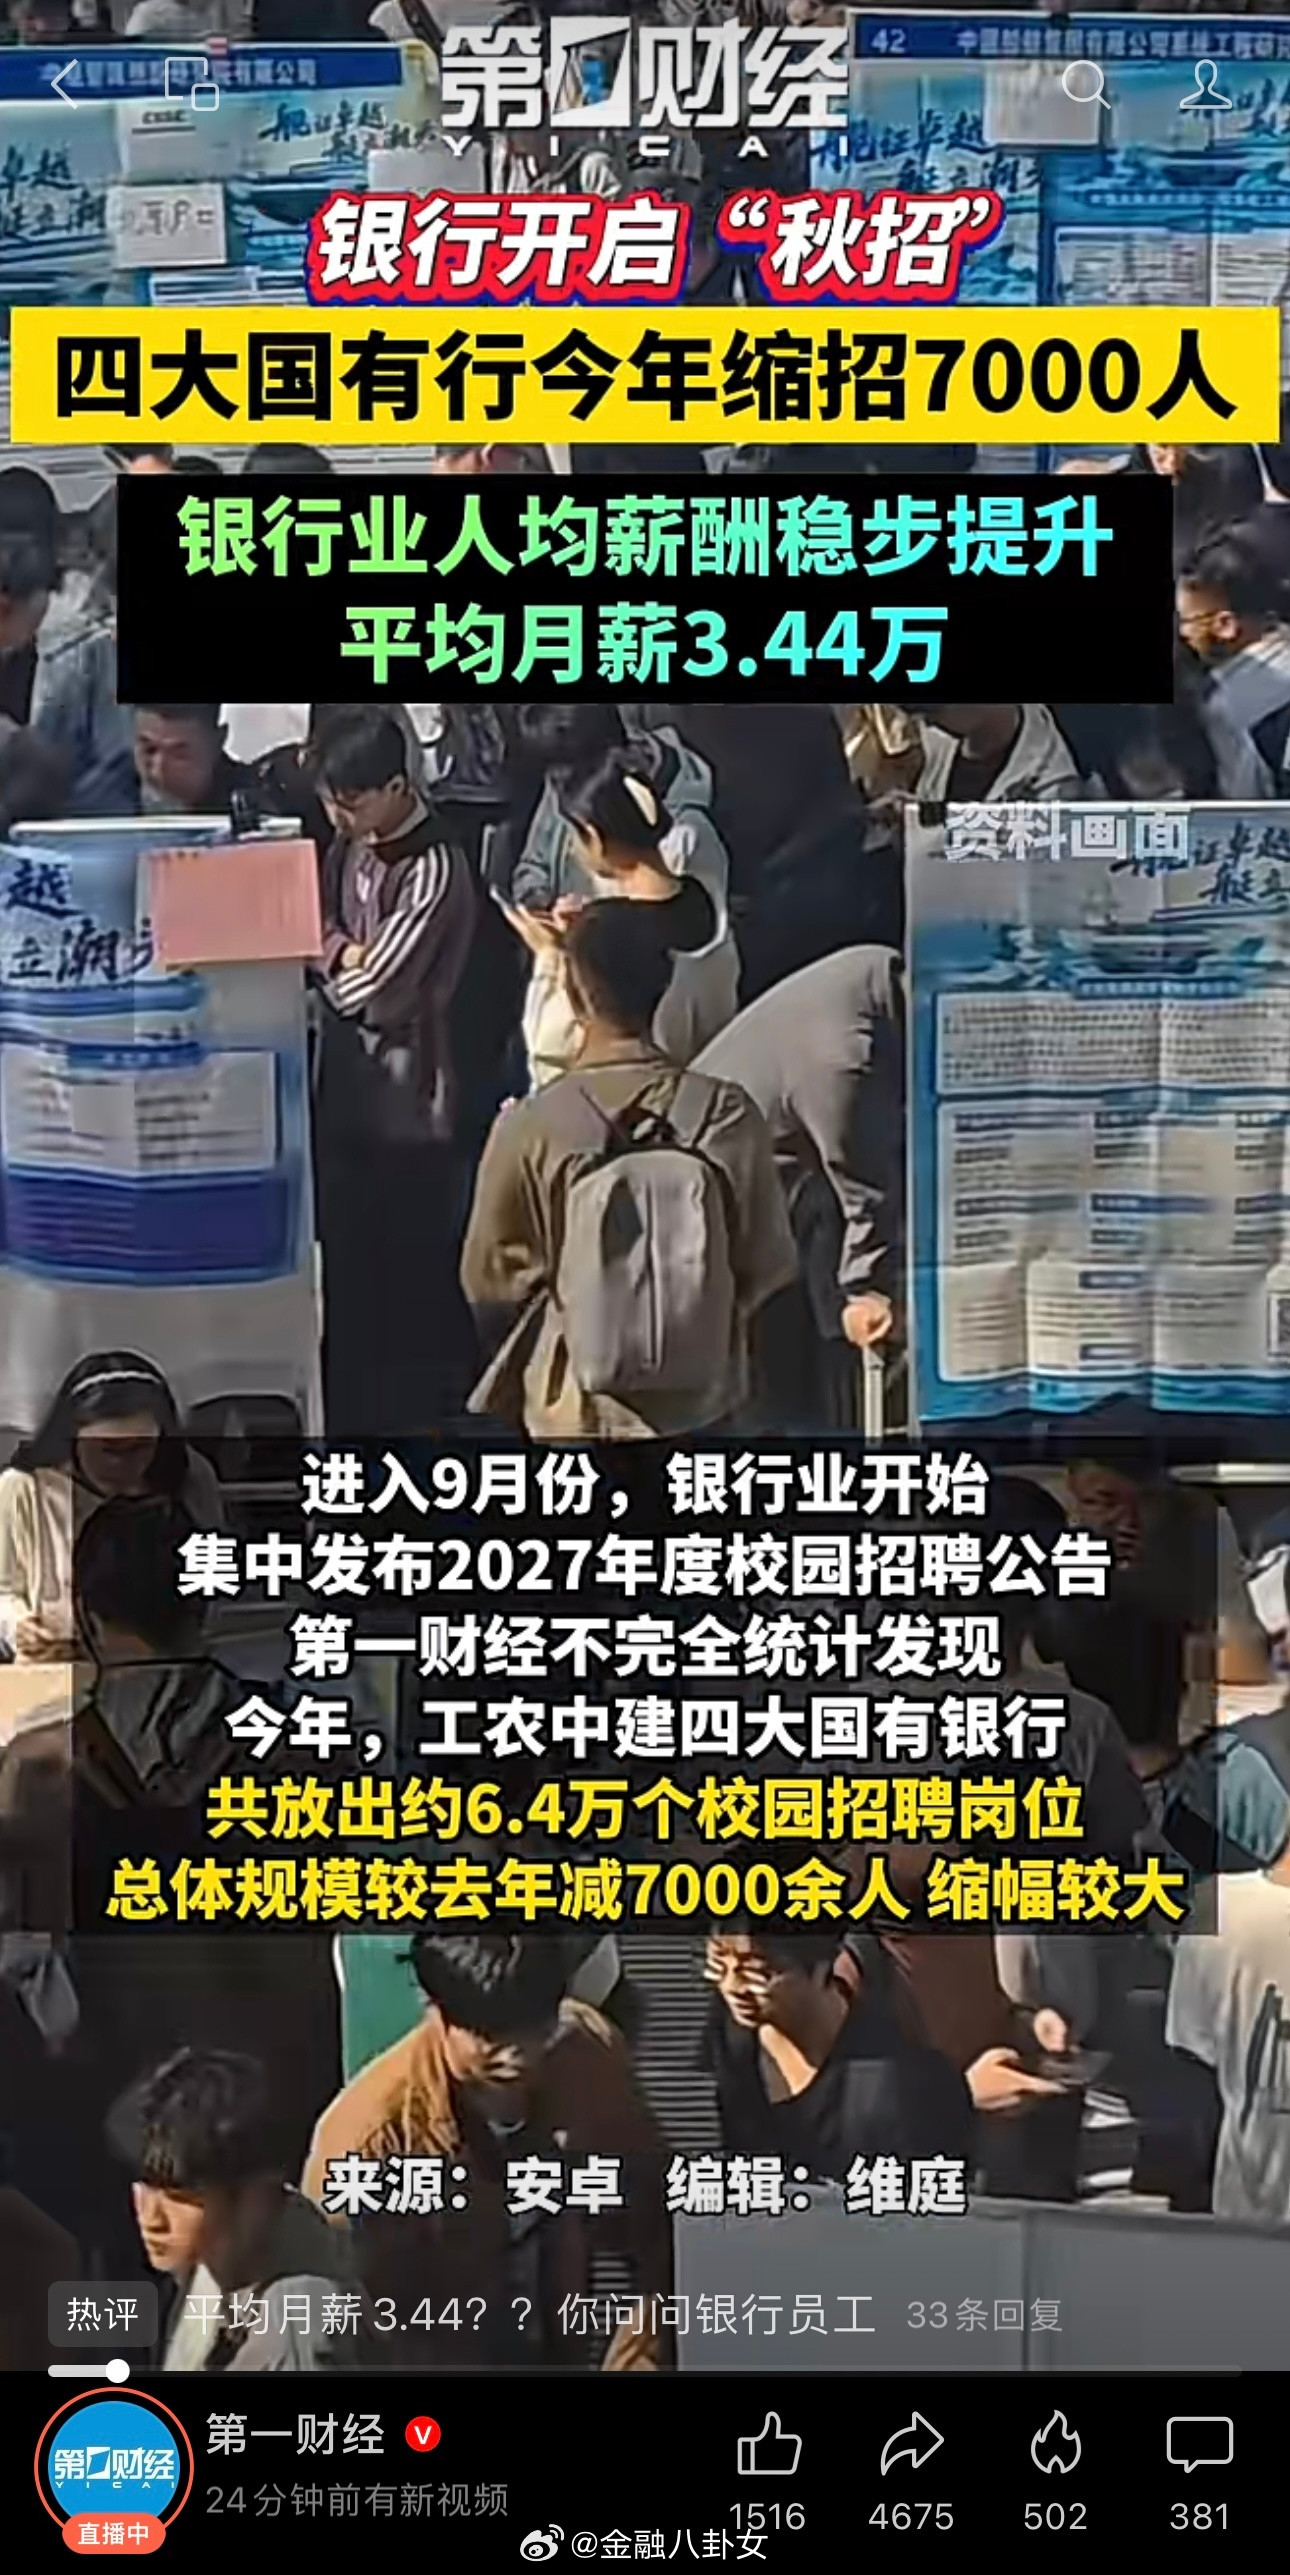
银行开启秋招,四大国有行今年缩招7000人,银行业人均薪酬稳步提升平均月薪3.
银行开启秋招,四大国有行今年缩招7000人,银行业人均薪酬稳步提升平均月薪3.44万[思考]
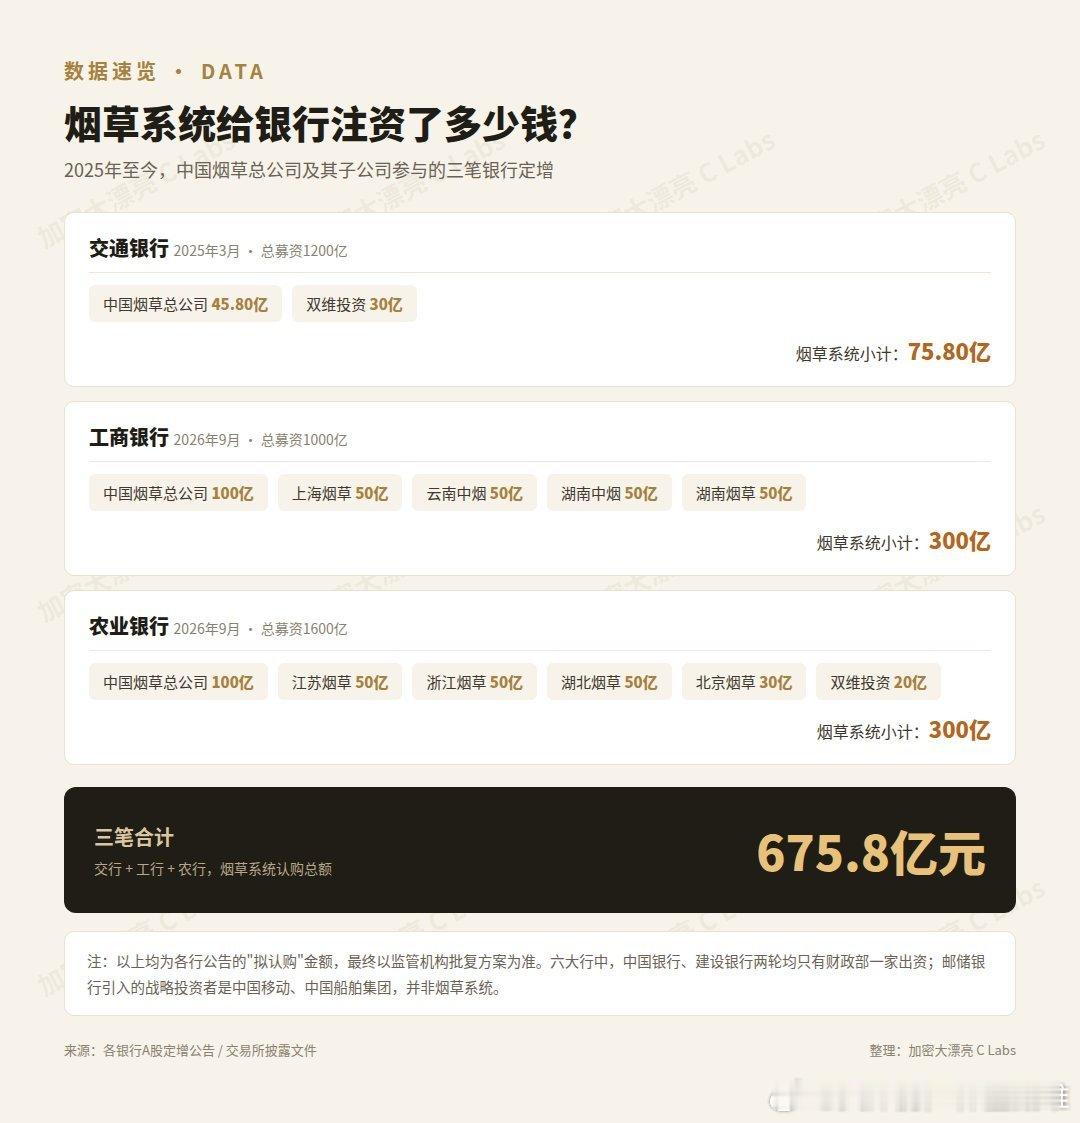
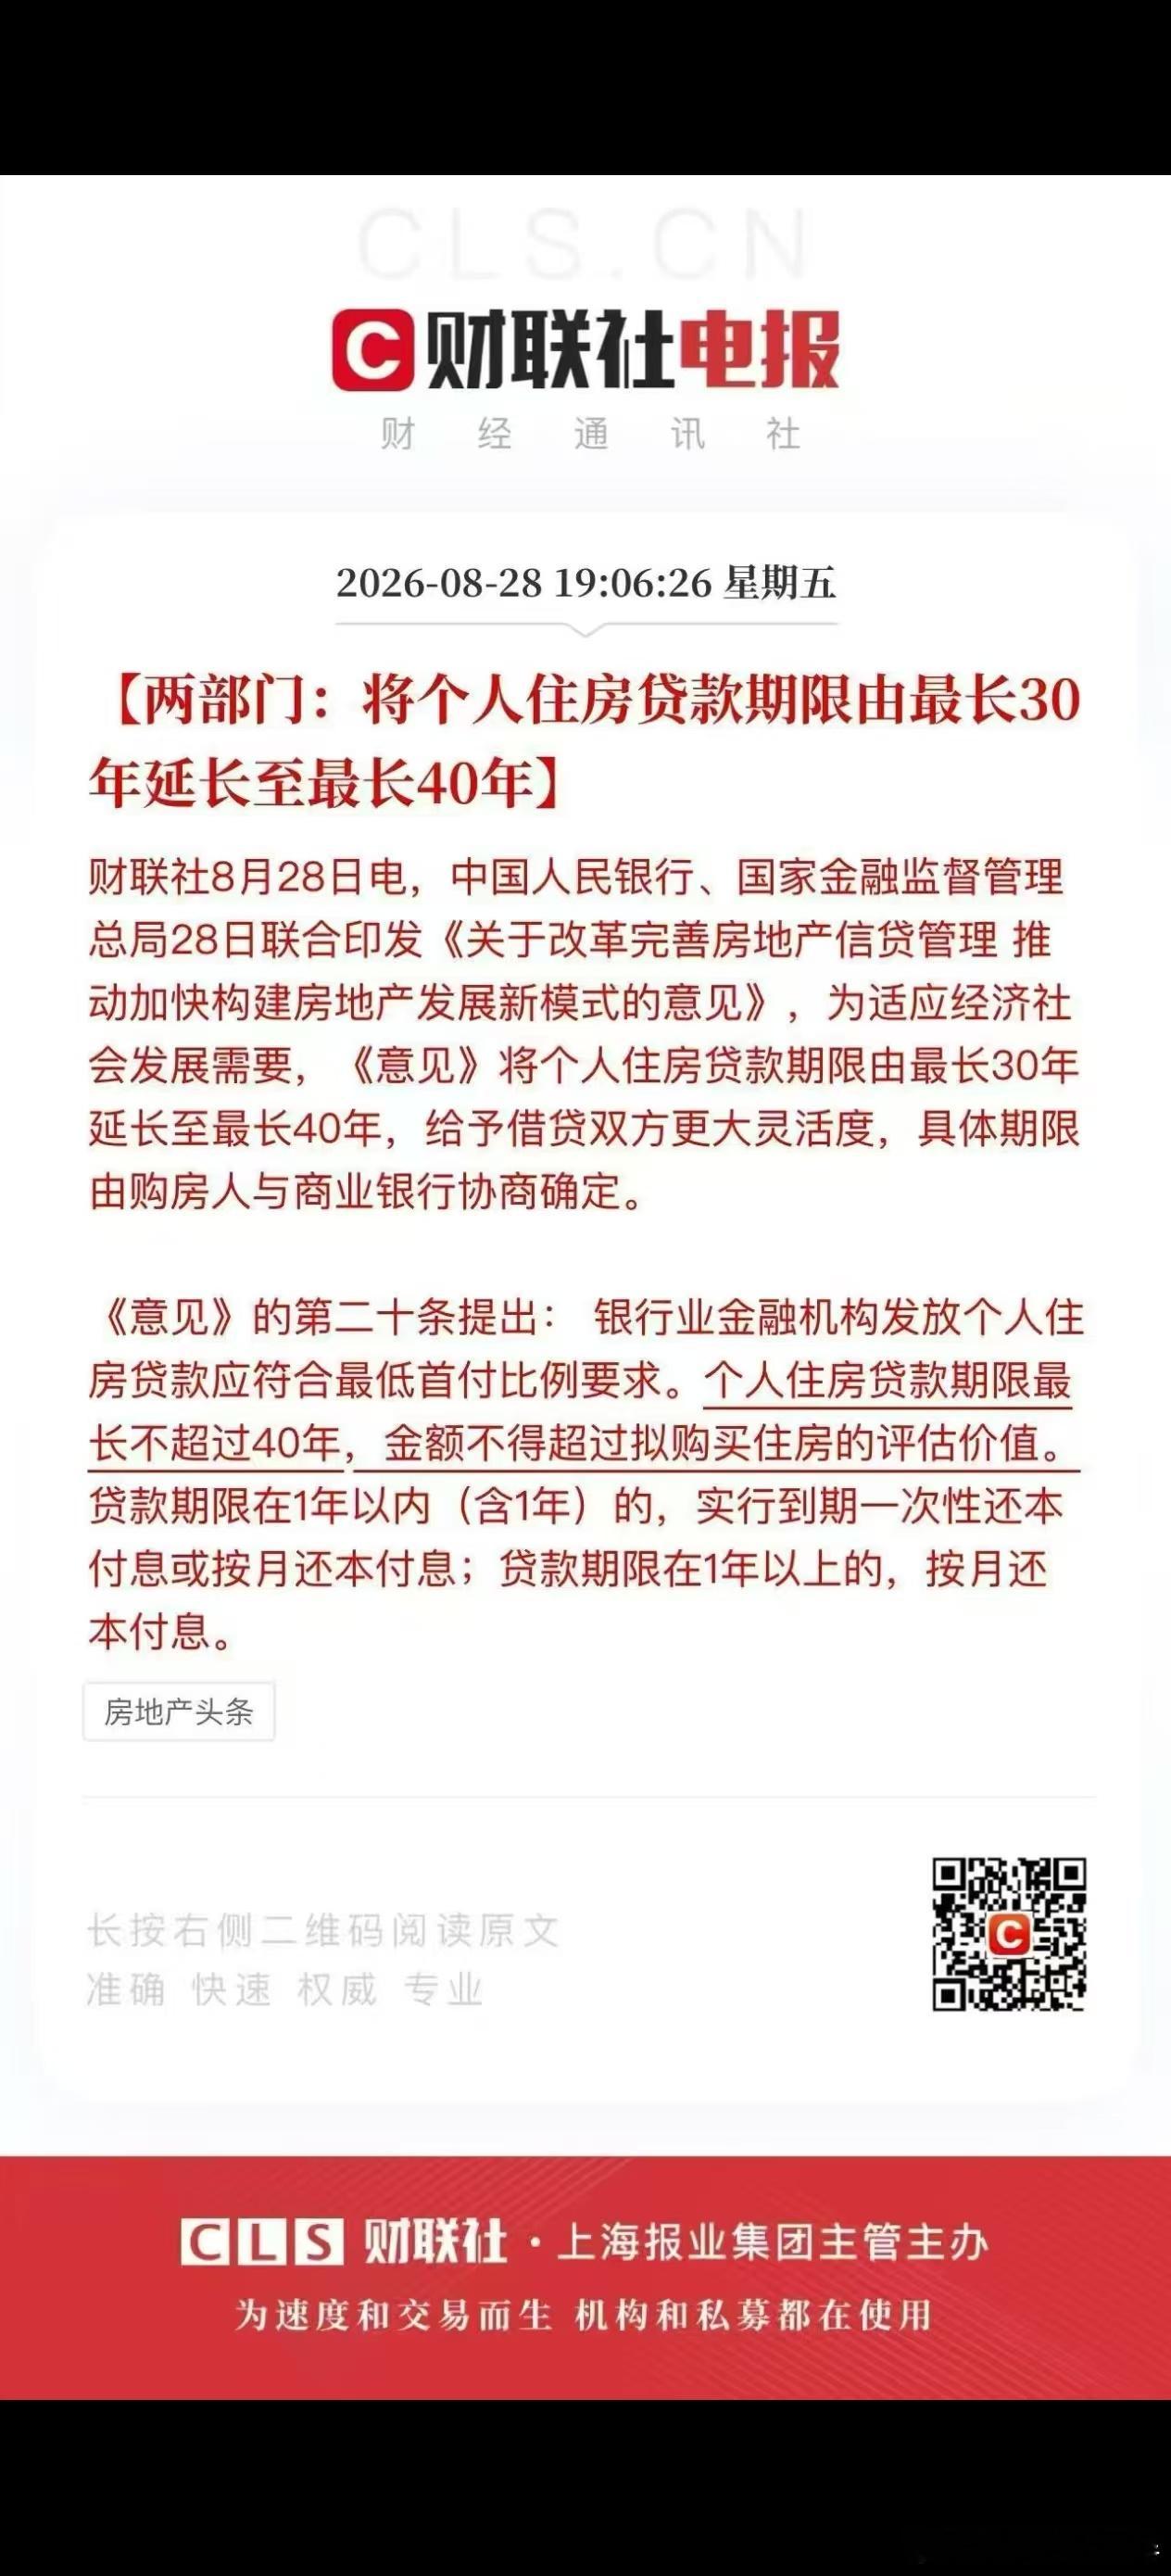
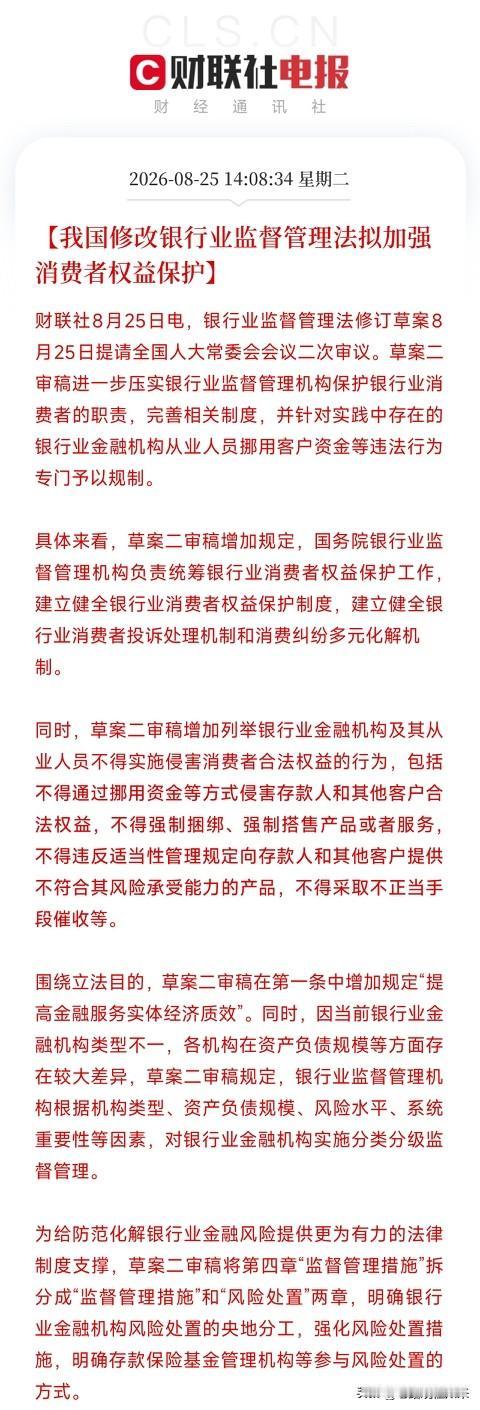
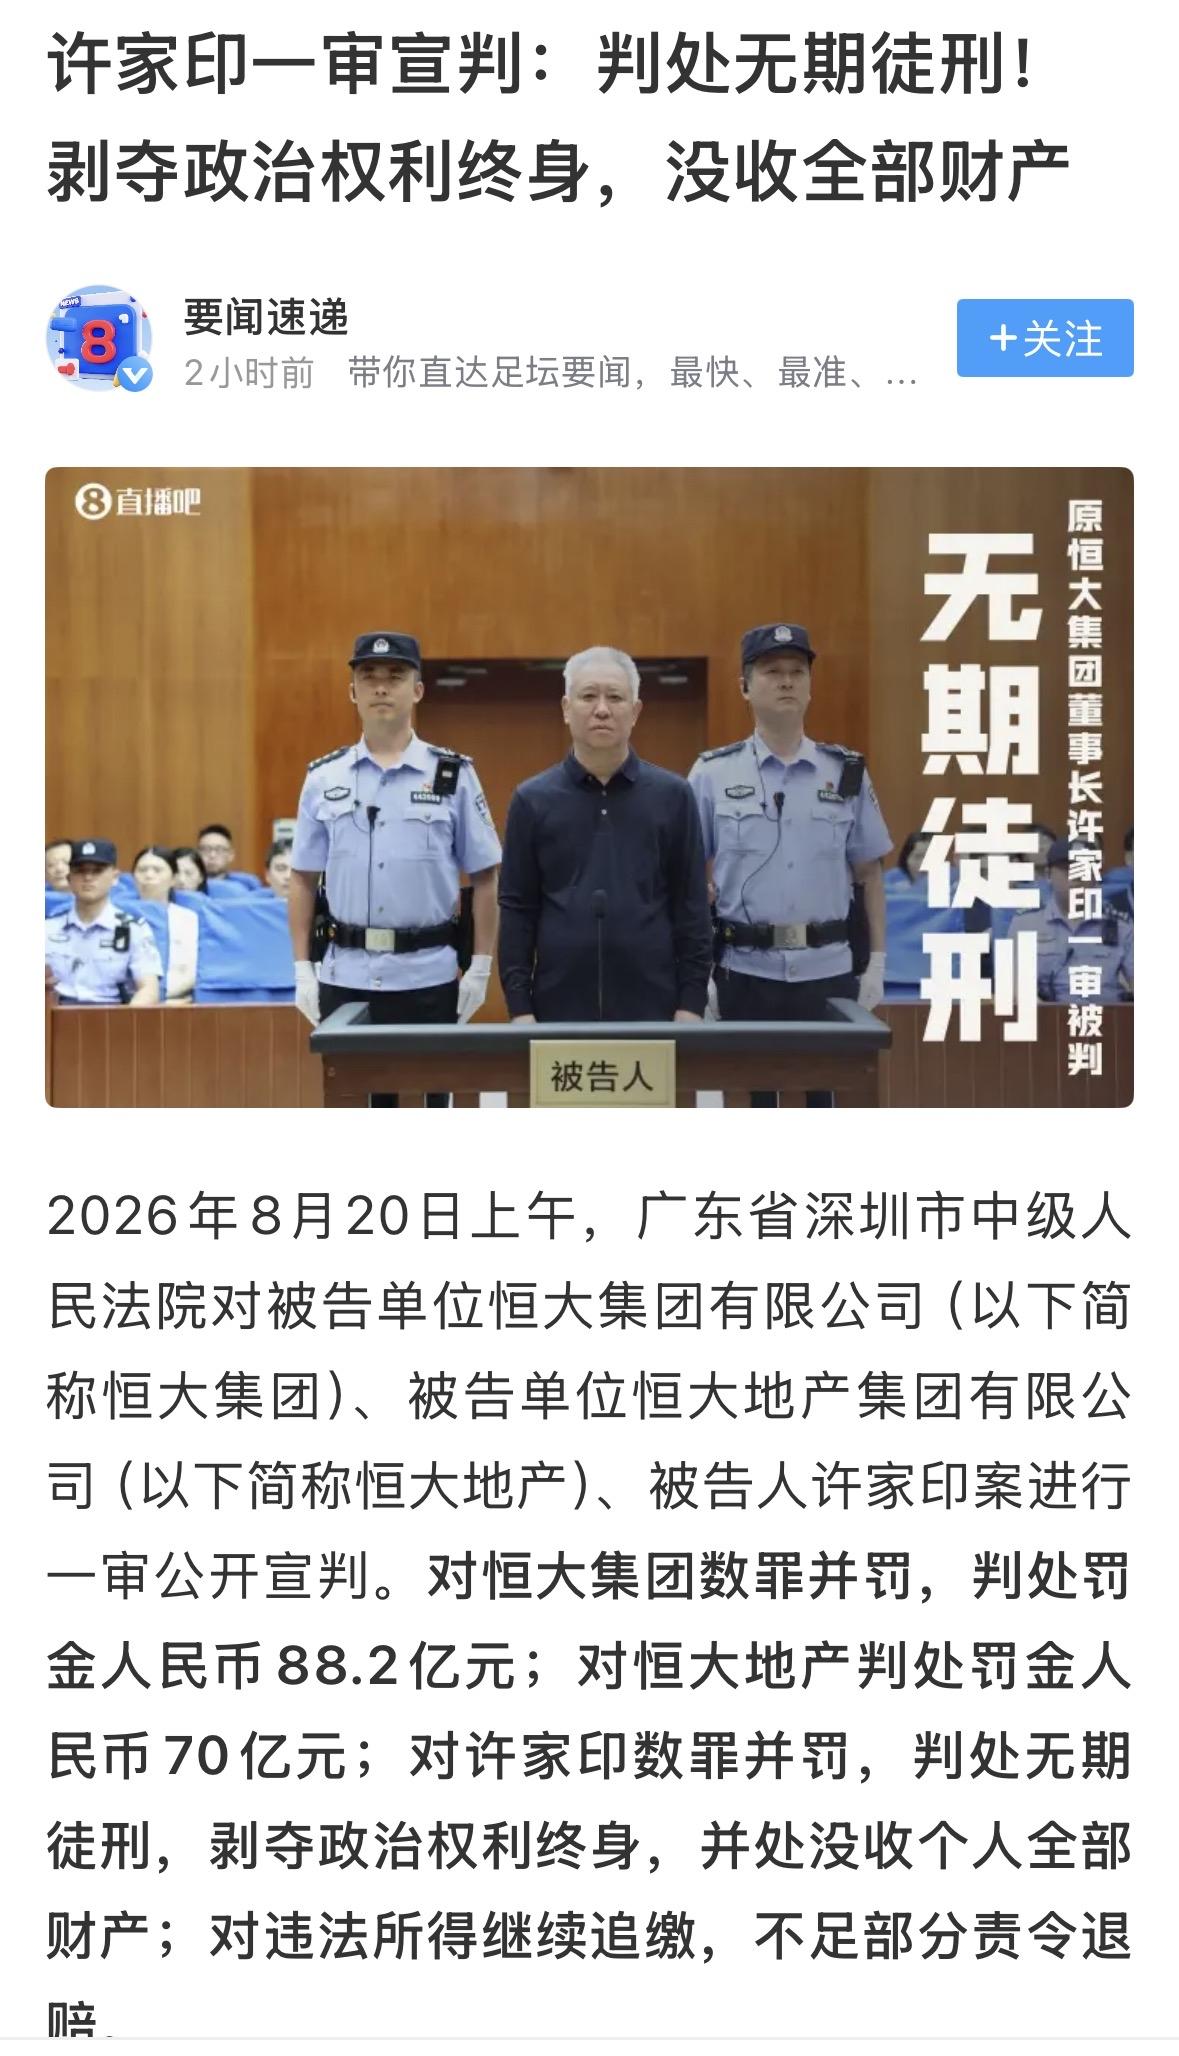
【许家印案对中国银行业带来什么样的冲击】许家印案对中国银行业
【许家印案对中国银行业带来什么样的冲击】许家印案对中国银行业的冲击,主要体现在风险暴露、监管重塑与行业警示三个层面。从金融风险角度看,恒大通过行贿等手段控制金融机构、违法套取信贷和保险资金,导致部分银行出现巨额坏账。例如,原中国银行董事长刘连舸明知企业不符合贷款条件仍违规放贷33.2亿元,其中部分资金流入恒大,最终形成近2亿元坏账。这类案例暴露了银行内部风控失效与腐败渗透问题,迫使银行业重新审视对房地产企业的授信标准与贷后管理。在监管层面,此案推动金融“看门人”责任重塑。审计机构因出具虚假报告被重罚,银行等金融机构也因失职被追责,标志着“签字免责”时代终结。监管层开始强化穿透式审查,要求金融机构对房企真实负债与现金流进行深度核查,防止类似系统性风险再次积累。长远来看,许家印案的司法终章为银行业敲响警钟:高杠杆扩张模式不可持续,合规经营与风险控制必须置于规模增长之上。这不仅影响房地产相关贷款业务,更促使整个银行业向审慎、透明、合规的方向转型。
