别再说租房是替房东还贷了,你才是那个套利的人。在市区一套500万的房子,月租1万,房东每年净亏5.5万。你没看错,是房东亏,不是你赚了。过去二十年我们的认知里租房就是替房东还贷。这句话的隐含前提是,房东拿你的租金去还月供,房子还是他的,他资产在升值,你啥也没落下。但这个前提,在26年已经碎了。
26年8月20日,5年期以上LPR是3.5%。一套500万的房子,就算房东是全款买的,他这500万不买房放银行买国债买理财,最低也能拿到接近3.5%的无风险收益。换句话说,这套房子的资金成本一年就是17.5万。他一年收你12万租金,光在资金成本这一项上,就已经是净亏了5.5万。
这还没算物业费呢,500万的房子物业费一年少说几千块吧,没算维修,比如水管漏了、空调坏了,全是房东掏钱的哦,还有空置,租客退租到下一个租客进来,中间可能又一两个月白空着,更没算税费。把这些全加进去,房东每年的负现金流轻松突破8万了。
那房东以前靠房价涨把钱赚回来了啊。对,这句话放在五年前是对的。但看国家统计局26年8月的数据:一线城市二手住宅价格同比下降2.7%,二线降4.9%,三线降5.6%。500万的房子,一年账面再缩水13.5万到28万。租金那12万,连填资金成本的坑都不够,更别说覆盖资产贬值了。
开发商的日子也不好过,万科26年上半年营业收入701个亿,净亏损149.5个亿。一家中国最头部的开发商,半年亏掉将近150个亿。但是,万科的泊寓——全国最大的集中式长租公寓品牌,累计运营管理22万间,出租率94.3%,客户满意度96.5%,续租率还在提升。这是什么信号啊?连万科这种级别的企业,都在从卖房子赚钱往管房子赚服务费转型。因为卖房子这件事本身,在目前的定价体系下,已经不赚钱了。
租客这边,贝壳研究院的数据显示,26年7月,贝壳平台重点50城租金收益率是2.8%,北上广深分别是2.15%、2.11%、2.21%和1.97%。注意,这是租金的收益率,不是房东的净利润率。扣掉资金成本、物业、维修、空置之后,一线城市的房东在现金流层面基本是零收益甚至负收益。
而租客这边,贝壳在12个城市推出的“0押月付”,信用分650以上免押金、按月付租金。以上海整租均价6000元/月算,传统押一付三加中介费首次要掏2.7万,0押月付完首期支出降到约6000元,降幅都到了76%,租客的现金流压力瞬间变小一大半,房东的持有成本在变大。
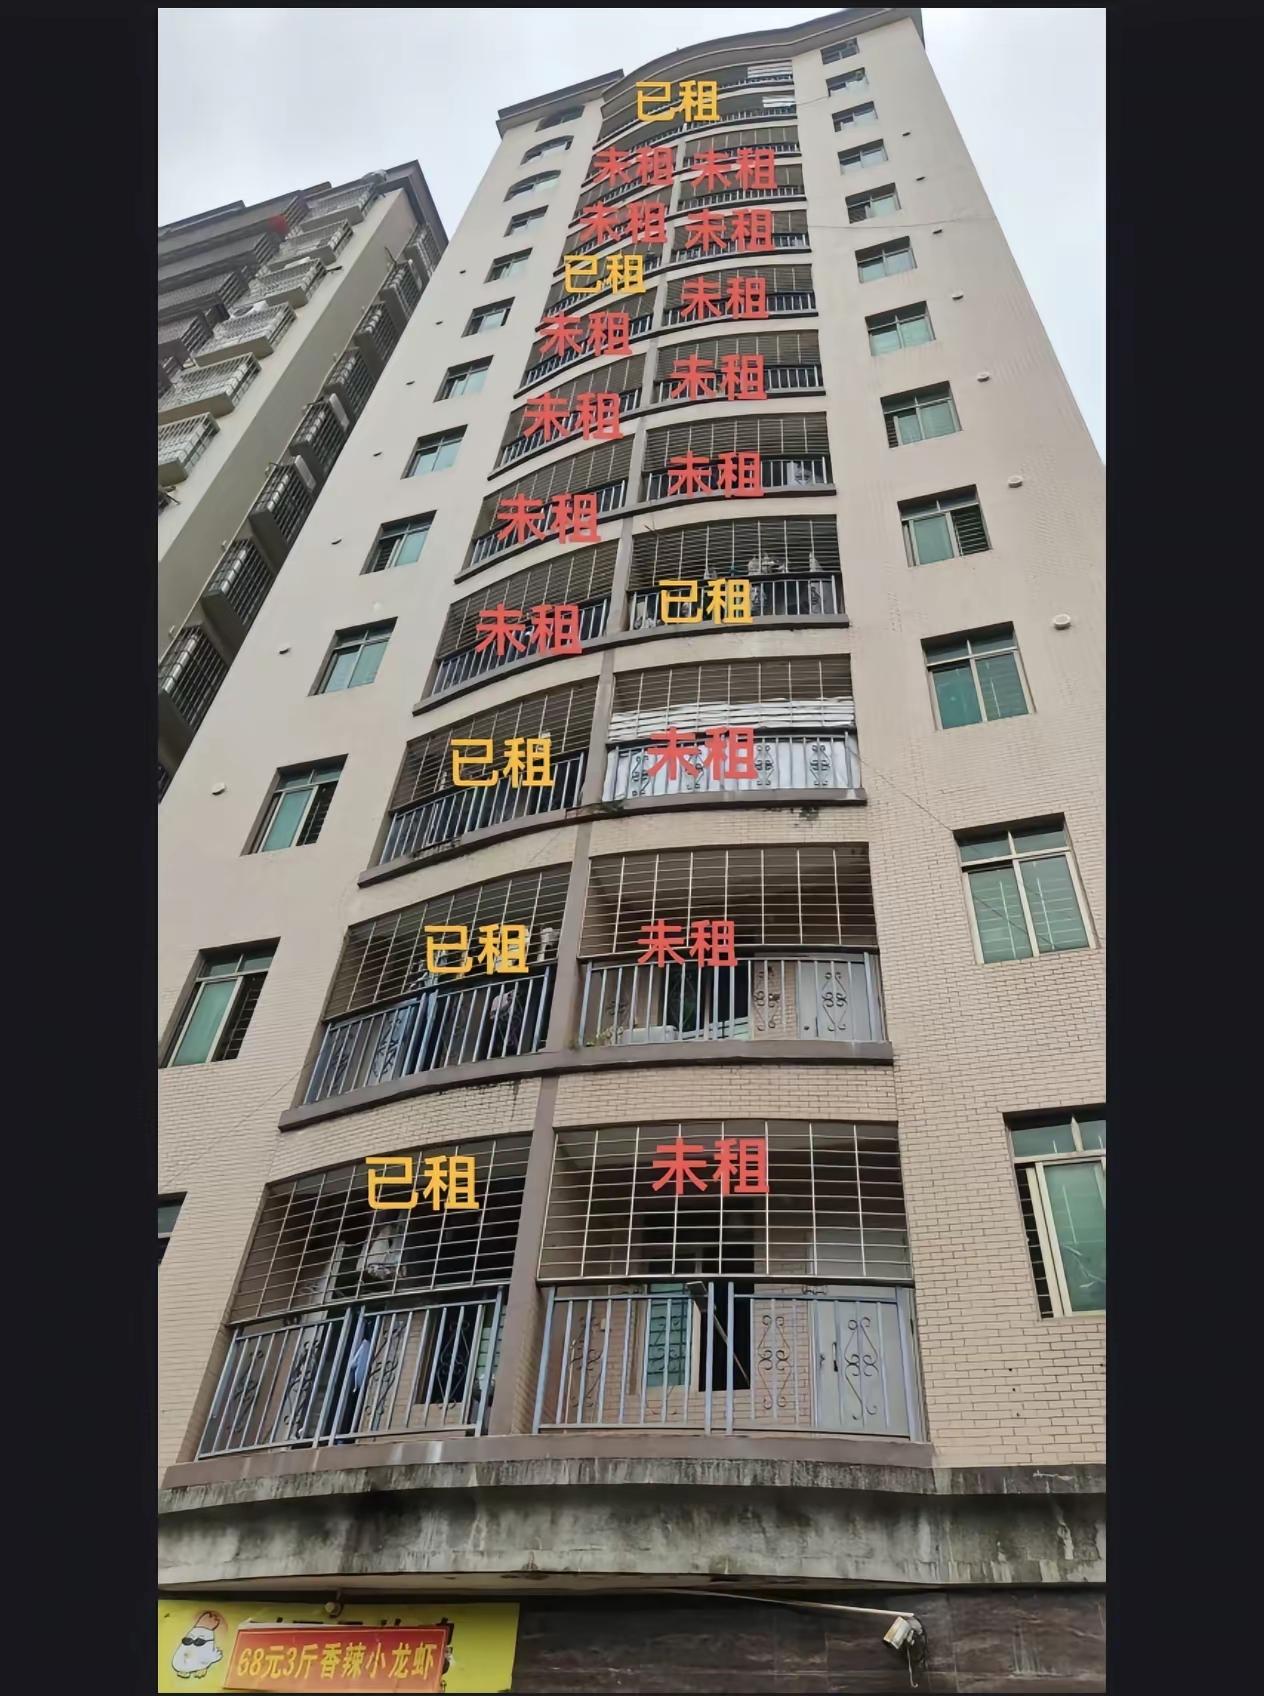
那房东为什么不涨租金啊?因为房东涨不动。26年1-4月,一线城市平均租金虽然累计微涨了0.05%,但50城整体租金累计还是跌了0.52%。租金涨不动的原因很简单啊:租客的收入的涨幅有限,不足以支撑租金大幅上涨。而房东这边,供给是在增加、保租房在入市,长租企业在扩张,全国开业规模TOP30的企业累计开业房源都已经干到了146万间了。供给多了,需求端涨得慢,租金自然被压住了。
所以这笔账的很清晰:当一个资产的年化现金流回报低于无风险利率,而资产本身还在贬值的时候,持有它就是在做负套利。房东每年往里面贴钱,贴的是资金成本、物业维修和资产缩水的差额。而你每个月交的租金,是在用一个低于房东持有成本的价格,买到同样的居住权。
那房东好歹有套房,你租了十年什么都没有啊。这话听着挺有道理的,但逻辑上是有漏洞的,房东那套房,如果继续按现在的价格和租金水平持有,十年后他卖掉,扣掉资金成本、交易税费和资产贬值,很可能发现这十年来的资产还不如当初把500万拿去买国债。而你租了十年,省下来的首付和月供差额如果能稳定配置在年化3%到4%的资产上,十年后的流动性反而更好,确定性和流动性之间,现在的定价是偏向租客的啊。