俄方对华天然气报价250至260美元,在国际市场上贵不贵?
俄罗斯给中国开的天然气报价是每千立方米250到260美元。
俄方自己觉得这已经是让步了,因为同样一立方气,卖给土耳其和匈牙利那些欧洲客户要420美元,给你的价直接打了六折,诚意摆在这里。
但这个账不能这么算。
欧洲客户买的是送到家门口的气,管道是几十年前就铺好的,价格里掺了多少地缘政治的溢价,大家心里都有数。
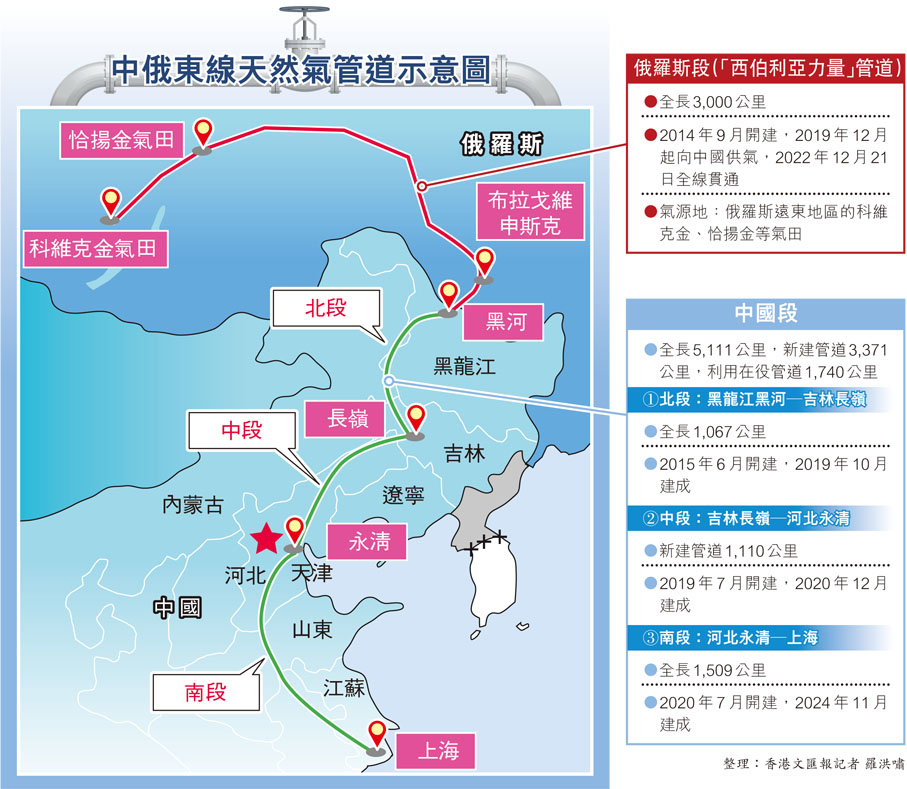
中俄现在谈的这条新管道,从亚马尔半岛出发,穿过蒙古草原,两千多公里要新建,成本得从头摊。拿一个老合同的价去压一个新项目,这本身就是谈判里常见的招数,不能当真。
真正要紧的是,双方现在谁更着急。俄气在欧洲的日子已经很难了。
乌克兰关了过境管道之后,往欧洲送气的路只剩土耳其溪一条,客户就剩匈牙利、斯洛伐克那几个。
俄气2025年产量降了将近四个点,对欧出口从战前的每年将近两千亿立方米掉到了百亿级别。
气田不能随便停,停了再开成本更高,可欧洲那边又没人接得住。放眼全球,能一口气吃下几百亿立方米增量天然气的买家,数来数去就一个。
十年前谈东线管道的时候,主动权在俄方手里。
那时候欧洲市场还在,俄气不愁卖,中方谈了十年才把价格定下来,成交价大概每千立方米350美元,跟当时卖欧洲的价差不多。
现在反过来了。中亚管道气到岸价大约200美元,海上液化天然气有卡塔尔、澳大利亚、马来西亚、美国好几个来源,国内产量还在逐年增加。手里有别的选择,谈判桌上自然不急着点头。
中方在谈判里提的参照价是俄罗斯国内工业用气的价格,大约120到130美元。
表面上看像是砍价,实际上问的是一个更实在的问题:你卖给我的气,成本到底是多少?亚马尔的气田是现成的,管道虽然要新建,但气源成本摆在那里。如果定价完全照着出口价来,不看成本结构,那谈判就不是在做生意,是在接受一个单方面定的价。
这背后是一个更大的变化。全球天然气市场以前是卖方说了算,资源国坐椅子上,消费国排队签长约。
北溪管道断了之后,俄罗斯对欧洲的管道气出口基本归零,欧盟还在推液化天然气的逐步禁令。
俄罗斯政府自己的预测也承认,对华管道气价格未来几年会持续低于欧洲水平,即使到2029年价差仍然会保持在27%以上。这不是短期的打折,是结构性的价格下移。
俄气自己也在转型。出口重心从欧洲往东转,可东边的价格天花板比西边低了一大截。
量上去了,收入补不回来,这种量增价跌的局面,对一家习惯了高利润的能源企业来说,阵痛期会比预想的长。俄方急着把气卖出去,中方不急,时间站在买方这边。
说到底,250美元贵不贵,取决于你拿哪把尺子量。
欧洲那把尺子量出来的不贵,成本那把尺子量出来的还有余地,替代选项那把尺子量出来的更有谈判空间。
定价权的天平正在往消费市场这边倾斜。过去谁控制管道谁有话语权,现在谁手里有替代方案谁才有底气。
这个趋势不会因为某一轮谈判的结果而改变,它已经在重塑全球天然气贸易的基本格局。
参考信源:
中国海关总署:2026年1至7月天然气进口统计数据,2026年8月
国家能源局:《中国天然气发展报告(2026)》,2026年7月24日