谈了多年的中蒙俄天然气管道,谈判爆出不少争议条件。过境费要中方承担、基建资金中方来垫付、气尚未交付就要预付十年?最让人无法理解的是,天然气还没交付、项目尚未落地,就要求中方提前预付十年气款!层层苛刻条款,让多年合作谈判屡屡卡壳。
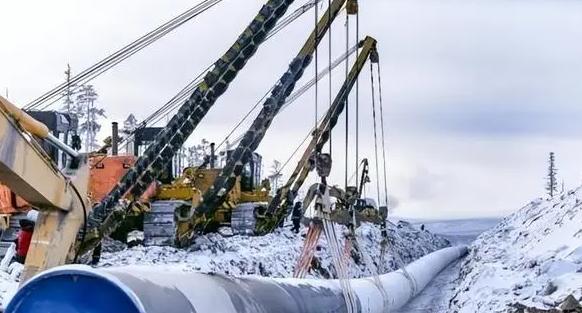
这条管道最早的名字叫西伯利亚力量2号,2026年9月普京签了道命令,改叫贝加尔力量。名字换了,卡死的条款一个字没动。从各方启动实质性磋商算起,六年过去了,备忘录签了,高层会谈一轮接一轮,供销合同愣是没影,管线一锹土都没挖。
很多人一听中蒙俄管道谈不拢,第一反应是气价没谈拢。价确实是问题,但只说对了一半。俄方开出的气价咬在每千立方米250到300美元区间。
参照的是已经跑起来的西伯利亚力量一号的定价逻辑。可中国从中亚方向拿气,土库曼斯坦那边过来每千方也就一百二三十美元,差了一倍不止。这个价差摆在那儿,换谁坐谈判桌对面都得掂量。
但真正让谈判原地打转的,根本不是单价小数点后面那几位,而是一整套成本分摊的算法。俄方的方案说白了就一句话:管道要修,气要卖,但修管道的钱得买方先垫,气还没见着影子,预付款先交上来。
管道总投资粗略估算在250亿美元这个量级,建设周期少说五六年。俄方提出希望中方承担大部分跨境段建设资金,甚至包括俄蒙两国境内的部分管线铺设和运维开支。这个逻辑的实质是,俄方出气源,蒙古出地皮,中国出钱、出人、出设备,完了过路费还得买方掏。
蒙古那边的账也算得很细。管道从蒙古境内穿过将近一千公里,过境费媒体梳理出来的口径五花八门,早期每年十亿美元的说法有,后来涨到十五到三十亿美元的版本也出现过。
除此之外,蒙古还提出要免费拿一部分天然气、参与管道运营分红。蒙古全国一年用气量不到十亿立方米,真让它白拿二三十亿方,烧都烧不完,转手就能在市场变现。这笔账最后摊到哪儿去?还是摊进气价里,由买气的中国扛。
深究背后逻辑就会发现,这套安排的根本问题不在数字大小,在权责分配。买方采购商品,天经地义是拿到货再付钱,按量结算。
现在变成了买方先掏钱把生产线建起来,把过路费垫上,把第三国的基建也包圆了,然后气什么时候来、来多少、价格最终怎么定,全是未知数。这不像一笔能源采购,更像让买方做无息融资加全额风险担保。
俄方有自己的难处,这点得承认。俄乌冲突之后,俄罗斯对欧洲管道气出口从2021年的一千五百多亿立方米一路跌到三百多亿立方米,欧盟进口里俄气占比从四成五掉到一成二左右。
欧洲市场基本关上了门,俄气急需找到能接住每年五百亿立方米量级的新买家。放眼全球,能吃下这个体量的市场,数来数去就那么一个。
可中国的底气恰恰在于,不缺这一口。中亚管道ABC三线每年稳定输入约四百亿立方米,西伯利亚力量一号还在扩容,沿海LNG接收站一个接一个投产。
2025年中国天然气对外依存度已经降到四成出头,国内产量连续多年增长。多一条管道是锦上添花,不是雪中送炭。手里有牌,谈判桌上腰杆子就硬,没必要为了拿气把风控底线扔了。
蒙古这一段的地缘风险也是绕不开的坎。蒙古长期推行多元平衡外交,跟域外国家保持各种合作。管道铺在第三方领土上,运营周期是三十年,这三十年里过境政策变不变、安全谁负责、出了事怎么赔,谈判桌上到现在都没拿出各方都认的章程。
北溪管道被炸的教训摆在那儿,跨国能源通道最大的不确定性从来不在施工阶段,在过境国那张随时可能翻的牌桌上。
从实际落地结果来看,这场拉锯战的本质是一场商业逻辑的矫正。俄方试图复刻西伯利亚力量一号的合作模式,当年那条线中方确实掏了二百五十亿美元预付款,替俄方解决了资金周转问题。
那时候俄方有欧洲市场兜底,中方也处在天然气需求快速上升期,双方各取所需。但二号线的外部条件完全变了,俄方没有了替代买家,中方有了替代气源,买卖双方的位置对调了,谈判逻辑自然也要跟着变。
真实情况远比表象更残酷的一点是,俄方急于把资源变现的紧迫感,撞上了中方对三十年长期合约的审慎评估。
一份锁死三十年的供销协议,气价公式、支付节奏、融资安排、过境责任,每一个条款都关系到未来几十年的能源账单。在条件不成熟的时候签下去,省的是今天的麻烦,埋的是明天的雷。
管道改名这件事本身就很说明问题。从西伯利亚力量二号到贝加尔力量,俄方把“对华出口专线”的标签悄悄揭了,改成兼顾国内和远东需求的说法,给自己留了台阶下。名字改得再响,备忘录终究不是合同,价格没定、钱没到位、责任没分清,管道就永远停在图纸上。