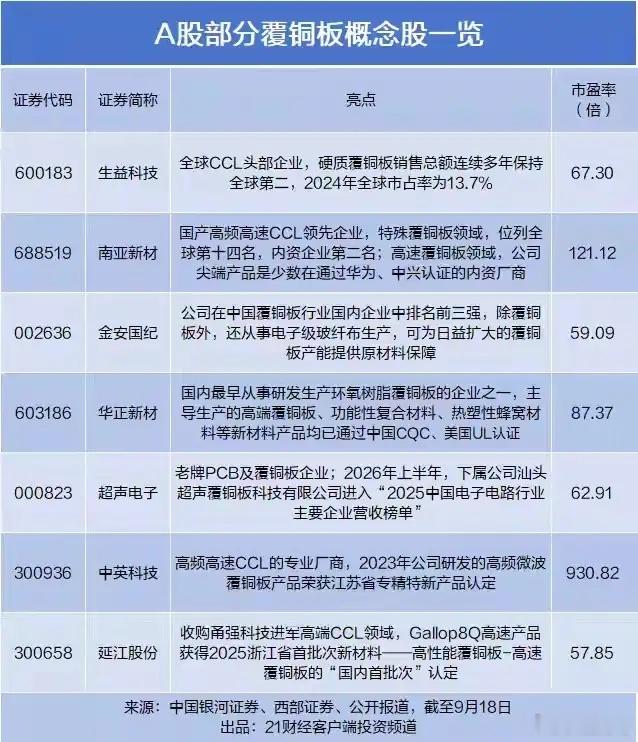
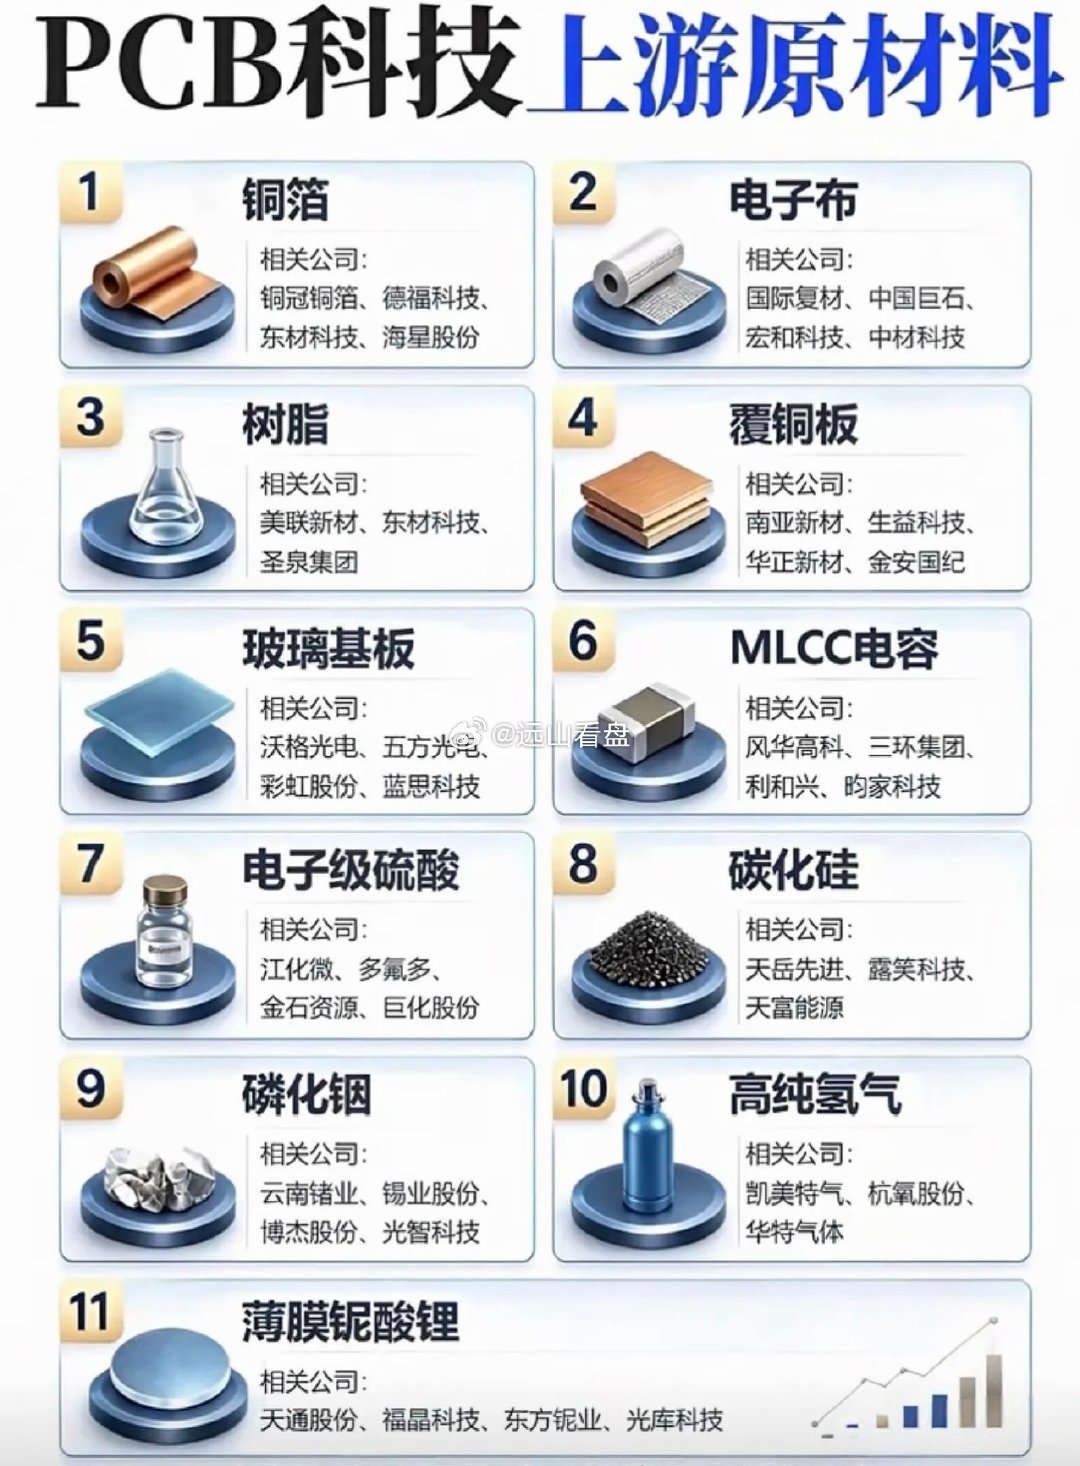
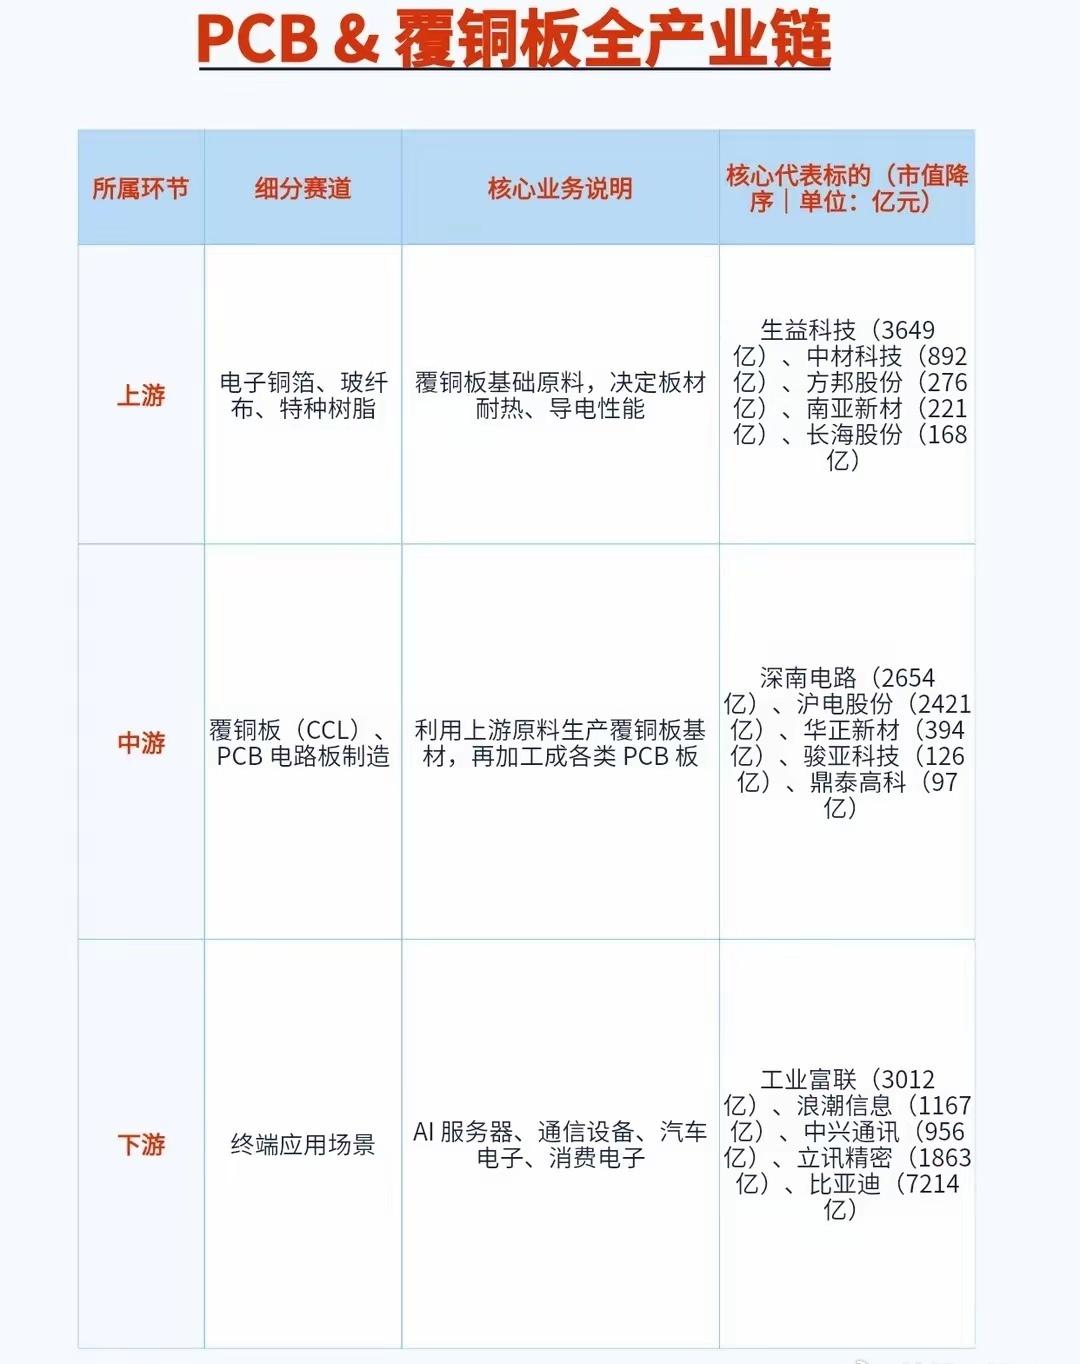
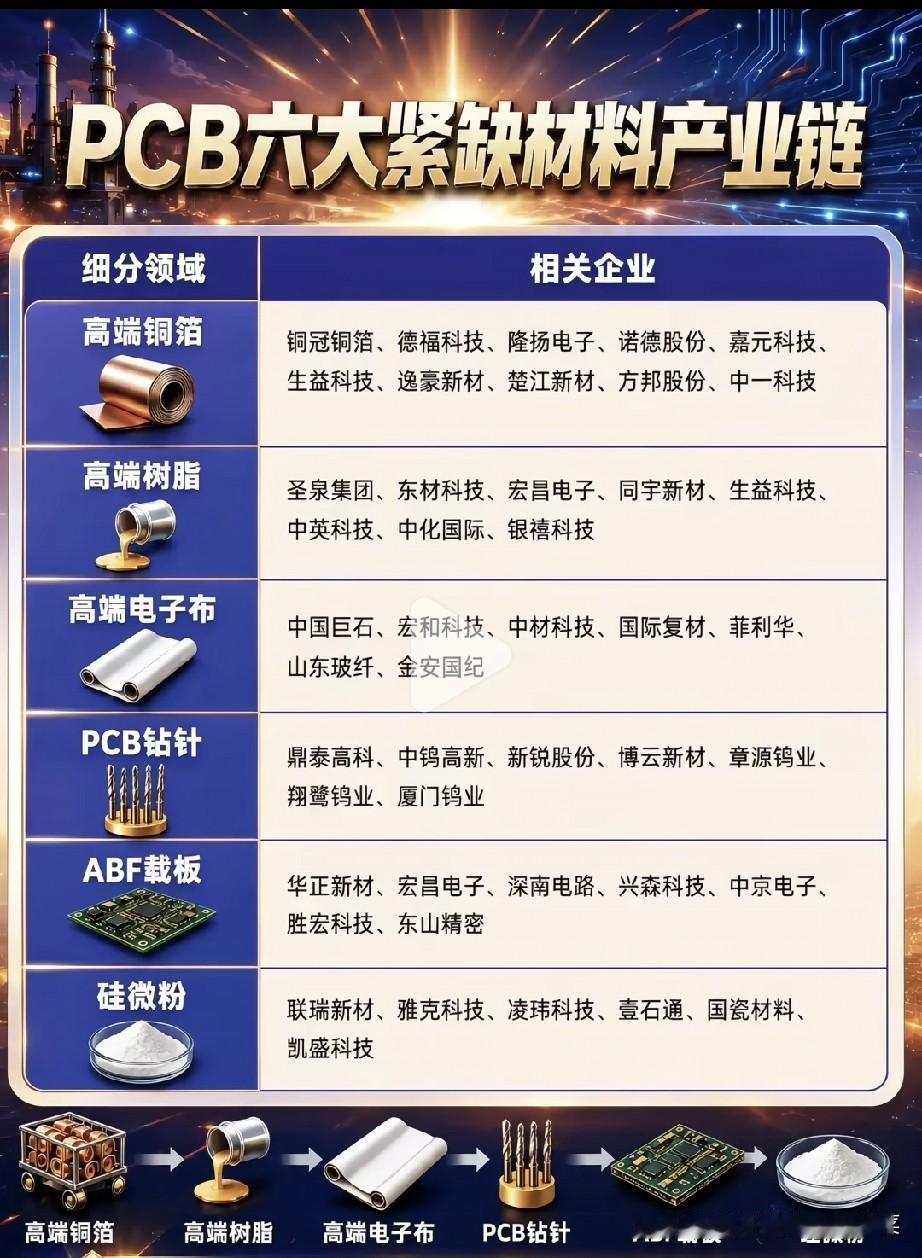
覆铜板CCL算是PCB的上游原材料,做服务器、AI硬件用的高速PCB,根基就在这块材料。生益科技属于行业龙头,硬性覆铜板全球第二,市场份额摆在那,基本面最稳;南亚新材主打高频高速,拿到华为、中兴认证,是内资里面高端赛道的主力;金安国纪、华正新材也都布局高端CCL,还配套上游玻纤原料。剩下超声电子、中英科技、延江股份,各有细分产品突破,不过部分标的估值拉得很高,像中英科技市盈率已经非常夸张。AI服务器需求起来,高速覆铜板的量价逻辑说得通,但要注意一点,现在不少公司估值已经不低。行业景气归景气,股价已经提前反映了一部分预期。后续重点看两点,一是高端产品的实际出货量,二是原材料铜、玻纤的成本波动,成本会直接挤压企业利润。上游材料赛道,看着逻辑顺,也不是闭着眼就能拿,估值太高的一旦业绩跟不上,回调的力度也不小。个人整理学习笔记,不构成投资建议。