特朗普都不支持,为啥美联储还是要加息?这一切都是美国6年前自己作的。
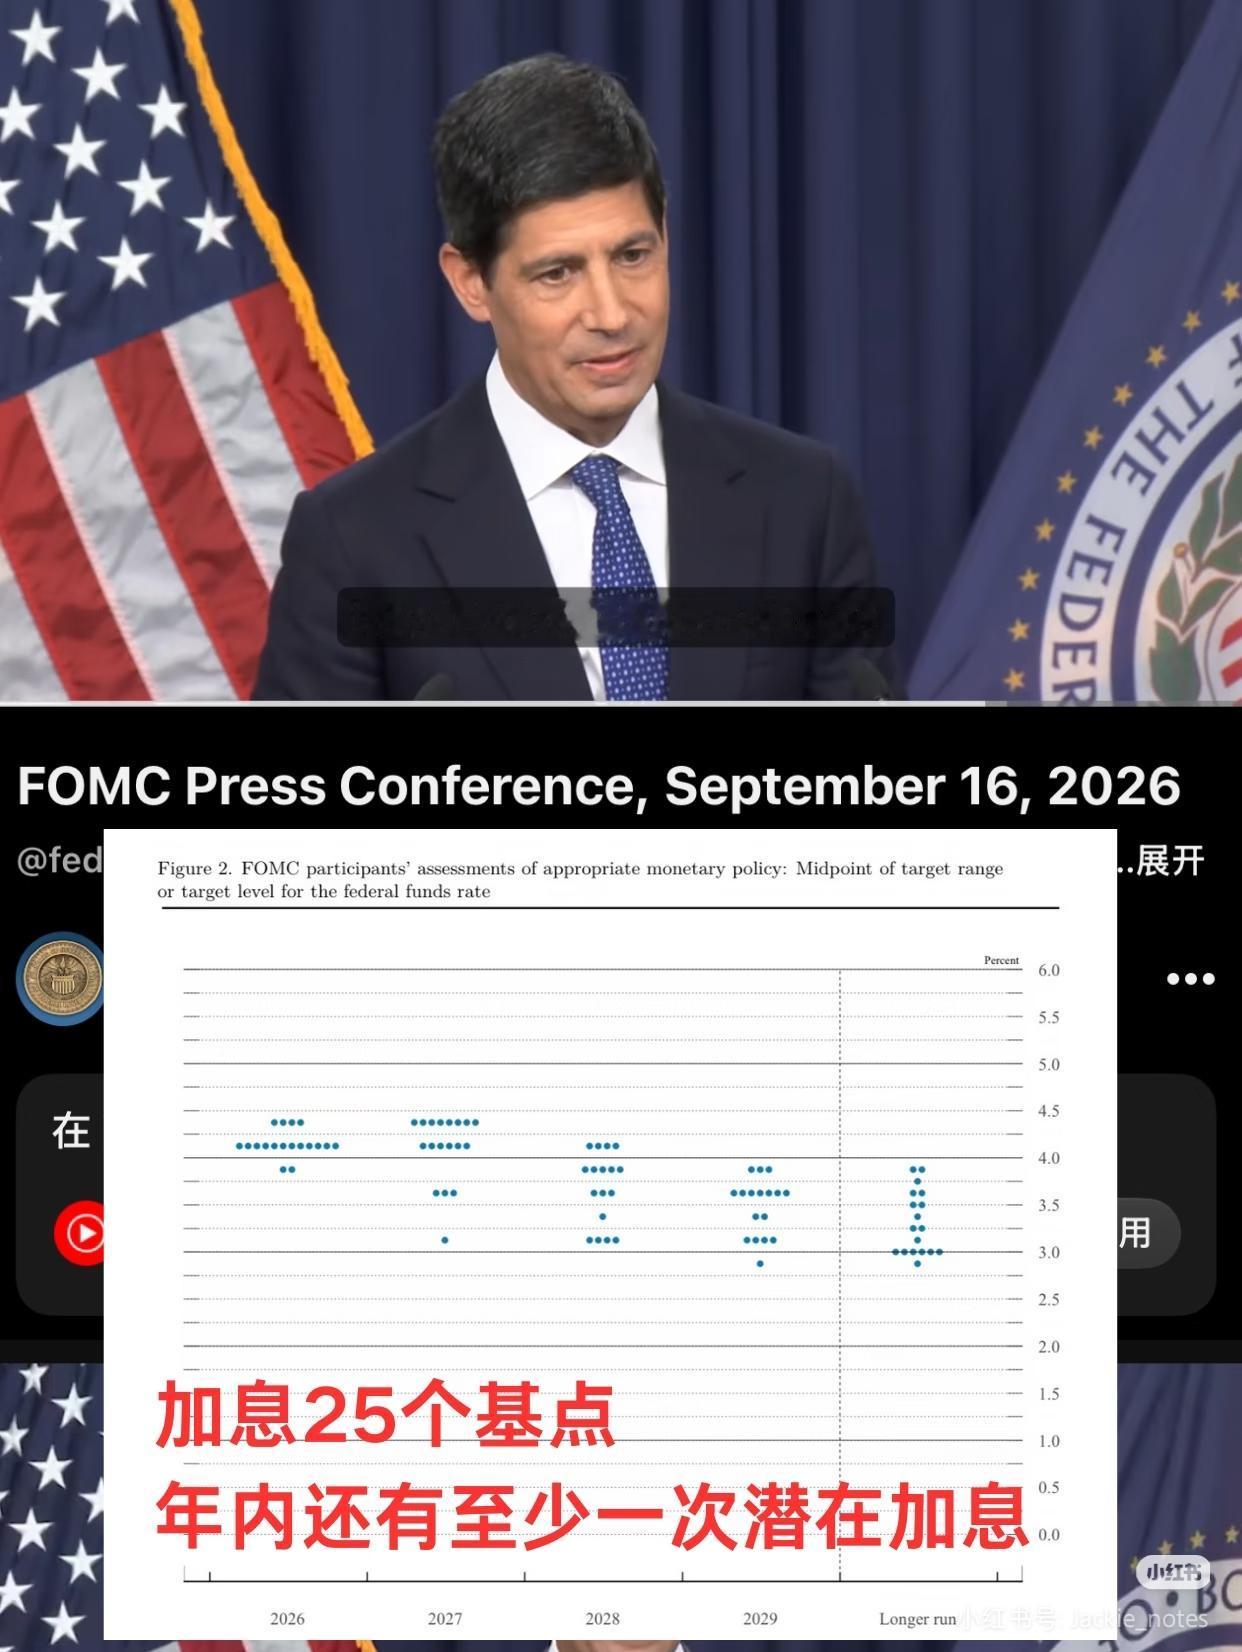
9月16日,美联储把联邦基金利率目标区间上调25个基点,来到3.75%到4%,12名投票委员全部赞成。
这还是2023年7月以来第一次加息,特朗普当天的态度也很直接,公开主张美国利率应该降到1%甚至更低,还把这次动作称作“针对特朗普的加息”。
一个要降,一个偏偏往上加,美国经济到底出了什么问题,美联储连白宫的压力都顶着走?
答案就写在物价里,美国8月CPI同比上涨3.4%,单看3.4%不算吓人,美联储盯的目标却是2%。
更关键的是,3.4%说的是过去一年继续涨了多少,不是前几年涨过的价格重新掉回去了。
2021年美国CPI年均上涨4.7%,2022年又涨8.0%,2023年涨4.1%,2024年涨2.9%,2025年涨2.7%。
老百姓面对的不是一张单年的成绩单,而是连续几年抬高后的价格台阶。
这就解释了一个看似反常识的地方,现在通胀从高点下来了,美联储还是不敢轻易松手。
9月会议给出的预测里,2026年PCE通胀中值是3.7%,核心PCE是3.4%,都离2%的长期目标有距离。
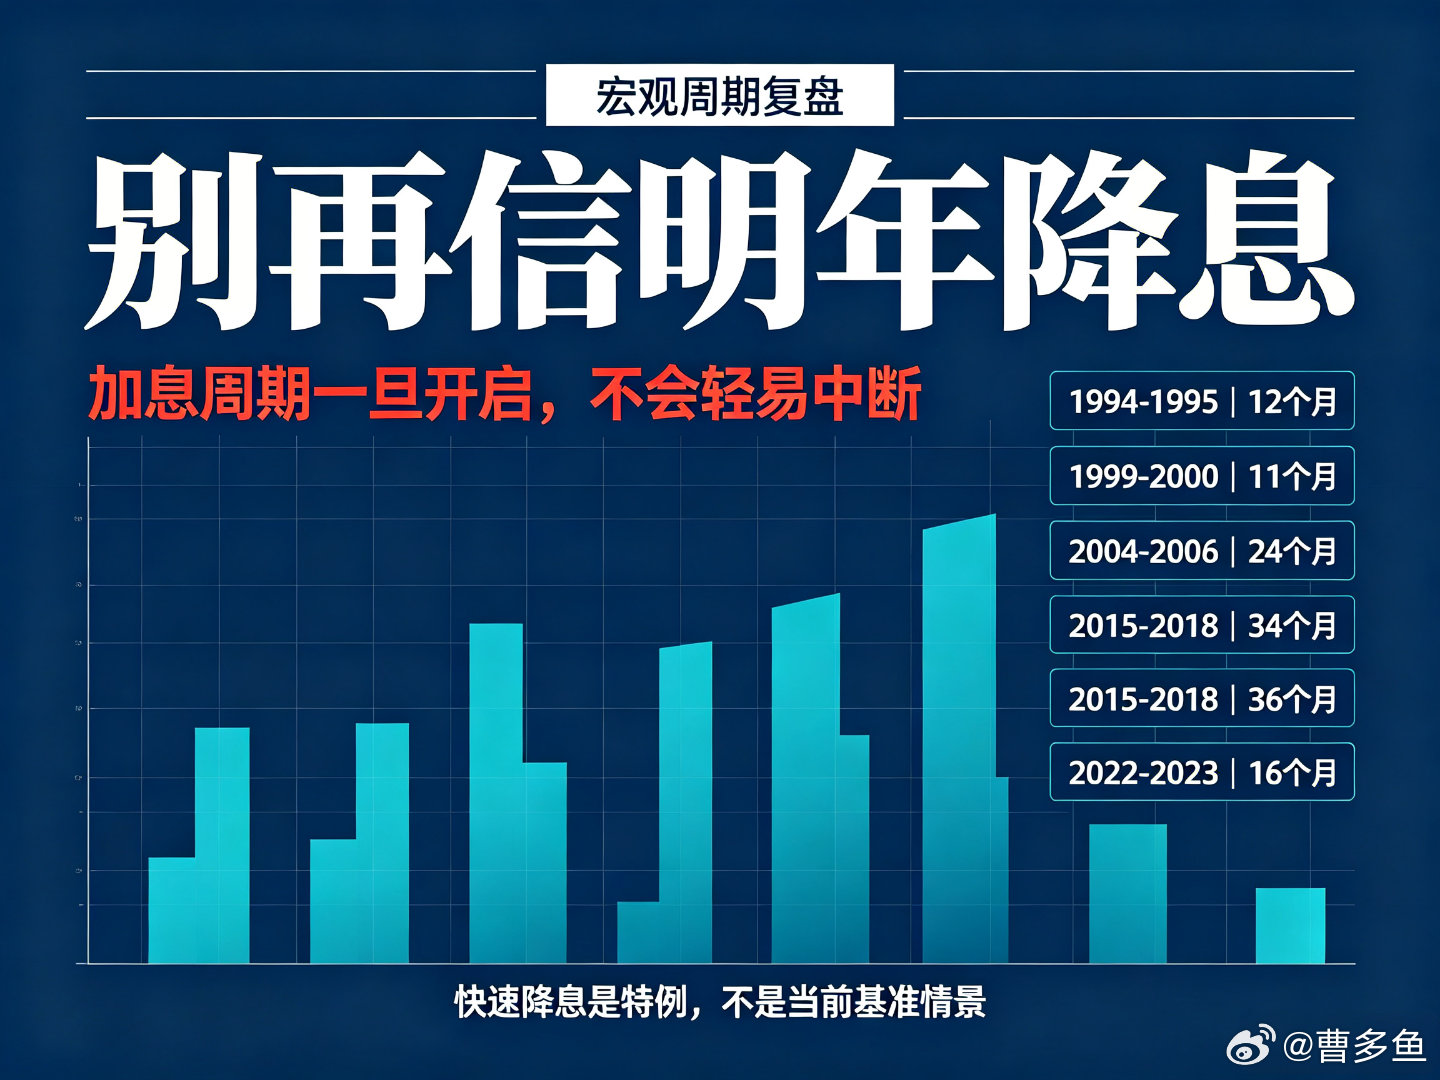
对央行来说,最怕的并不是某个月数字难看,而是大家慢慢接受“物价就该每年多涨一点”,企业照着涨价,工资照着追,通胀预期一旦黏住,再往下压,代价就会更大。
说实话,看到这里就能明白,美联储这次不是没看到高利率的代价,美国国债的利息负担已经很重。
美国国会预算办公室今年2月的基线预测里,2026财年净利息支出超过1万亿美元,公众持有的联邦债务约占GDP的101%。利率越高,新发债和到期再融资的成本越沉。
问题也正出在这儿,债务压力催着利率往下走,通胀压力却逼着利率往上顶。
两个方向都在拉扯,美联储选了先压物价,按我的理解,这不是什么神秘操作,更像家里已经欠了不少钱,眼下又发现水龙头还没关严。
你心疼账单,水还往外流的时候,先把阀门拧紧,才谈得上后面怎么收拾。
那美国为什么会走到今天?时间往回拨到2020年,线索一下就清楚了。
疫情冲击刚出现时,美国财政和货币政策都开到了很强的刺激档位,2020年3月,美联储把联邦基金利率降到0到0.25%,并宣布增持至少5000亿美元国债和2000亿美元机构抵押贷款支持证券。
到了当年12月,美联储仍在按每月至少800亿美元国债、400亿美元机构MBS的节奏扩表。
财政端也在快速往居民和企业手里输血,美国政府问责局后来统计,2020年至2021年六部疫情救助法一共提供约4.6万亿美元资金。
个人直接补助分了三轮,符合条件者最高分别拿到1200美元、600美元和1400美元。
仅“经济影响付款”这一项,到2021年8月底已经支出8416亿美元。
这些钱在当时有明确目的:托住收入、就业、企业现金流,避免疫情冲击把经济直接砸穿。
问题在于,需求恢复得很快,供给却没有同步回来,美联储自己的复盘也承认,疫情期间的供应瓶颈、劳动力短缺、商品需求激增,再叠加宽松的财政和货币环境,共同把通胀推到了很高的位置。
旧金山联储的研究还估算,美国财政支持让2021年底的通胀水平比没有这类支持时高出大约3个百分点。
这件事不能简单讲成“发钱就必然通胀”,那样太粗,疫情造成的供应链堵塞、能源和商品价格波动、劳动力缺口都在推价格。
只是美国当年的政策选择确实把需求托得非常快,当货少、物流慢、生产恢复跟不上,手里的钱却突然多起来,价格往上走就不难理解。
到了2022年,美联储只能换方向,利率从接近零一路往上抬,2022年3月至2023年7月连续11次加息;接着通胀回落,2024年9月至2025年12月又有6次降息。
今年1月至7月连续按兵不动,9月再度加息25个基点。
六年前是拼命托需求,今天是拼命防通胀反弹,这条政策曲线,其实就是同一场冲击留下的前后两张账单。
更有意思的是,9月19日前的最新进展并没有改变这条主线,美联储9月16日上调利率后,美国10年期国债收益率此前已一度升破5%,纽约股市当天明显下跌,美元指数走高。
美联储官网显示,下一次议息会议在10月27日至28日。
也就是说,市场接下来盯的不是一句“会不会降息”,而是物价能不能真的朝2%靠近。
美国现在到底在怕什么?说穿了,怕的不是一次加息,也不是一次市场波动,而是高通胀拖得太久,最终逼得利率在高位待得更久。
债务越重,高利率越疼;物价越顽固,降息空间越小,六年前为了救急开出的猛药,确实帮美国经济快速回血,也留下了今天仍要处理的后遗症。
如果你站在美联储的位置,是先保低利率,还是先把通胀压回2%?如果未来物价继续高于目标,美国还能承受多久的高利率?