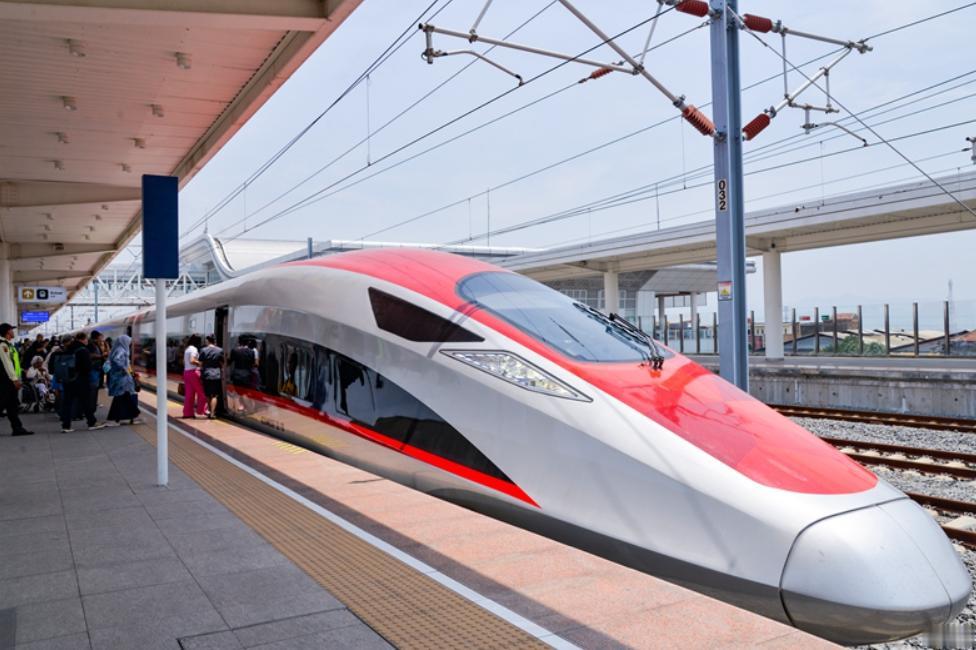
雅万高铁欠中国的几百亿,印尼准备拖到80年后再还完。印尼财政部长萨德瓦宣布:雅万高铁的还款期限延长至80年,每年还约3.8亿人民币。
网友算得直白:30岁贷款、还完110岁;刚出生的小孩,孙子上班了可能还在还。可你要真去哈利姆站坐一趟Whoosh,车照开、票照卖、万隆出站人流照常,这就怪了——跑得挺顺的铁路,怎么会把账还到下个世纪?
印尼财长普尔巴亚2026年9月8日在雅加达通报,KCIC印尼侧六成股权由国企联合体PSBI转出,接手方在财政部特殊使命机构SMV、公共服务机构BLU、印尼投资局INA、发展融资机构SMI之间评估,计划9月15日前后交割。
从主权基金Danantara接过来按零对价走,不另付现金买股,但接未偿贷款偿付责任,中方联合体仍持40%不变。
换句话说,这不是中方退股,也不是印尼“赖账”,而是把国企扛不动的六成股和对应还债责任挪到财政体系。
零对价不等于没代价,接的是股权,也接的是债,为什么非挪不可,看车厢外的账。雅万2016年开工、2023年10月商业运营,设计350公里,老线普速三四个小时,现在46分钟,东南亚首条高铁名号不虚。
可钱的结构从一开始就把企业架住了:总投资约72.7亿—73亿美元,国开行2017年主贷45.5亿美元,40年、2%、前10年本金宽限;后来征地拖、疫情停、钢价水泥涨,超支约12亿—13亿,早前媒体称追加贷款部分利率约3.4%。
票款收印尼盾,主贷和超支贷涉及美元等外币口径,印尼盾对美元一弱,卖票换美元再付息,本币收入和外币债务之间就裂一层,客流不是没起来,是没到“盖住债”的线。
国会材料显示,KCIC/PSBI 2024年亏损约2.69万亿印尼盾,另有媒体按美元折算约2.58亿;2025年上半年亏约1.6万亿,印尼国铁KAI作为PSBI大股东把它叫“定时炸弹”。
到2026年相关通报口径,安全运营满1000天、累计送客1658万、单日最高2.67万、正点率九成五以上,数据不差;但立项曾按年1800万人次做平衡测试,实际2025年外媒汇总约620万,差距就出在这。
票款扣电务、检修、人工后碰利息都紧,本金基本动不了,国企资产负债表越扛越扁,PSBI资不抵债的说法在2026年中期材料里已经很重。
所以80年方案的本质不是“印尼占便宜”,而是把违约风险从企业表内搬到财政表内、用时间换现金流。财长口径,重组后年还约1万亿印尼盾、略低也可,SMV类机构自身每年几万亿利润叠加车票收入去覆盖;不引入新投资者,不直接挤国家预算。
对中方来说,40年变80年,回款变慢、跨代信用和汇率风险变高,但比国企资不抵债、项目停摆、坏账计提强。
这就回到最现实底线:一期142公里单靠票款都没自我造血,二期几百公里若再照搬“中方出大部分、低息长周期、无主权担保、客流慢慢养”,谈判基本不会顺。
更稳的路子是先用一期上座率、车站商业、沿线土地开发把年现金流做厚,二期再混搭多边银行、印尼财政担保、本币外币组合贷;不然80年刚把旧供按下去,新供又堆成山。
所以说雅万不是失败工程,车、技术、客流增长都是实的;它给出海基建留下的教训也很实——竣工只是上半场,还钱才是下半场。
80年方案如果最后落地执行,意义不是“印尼赖更久”,而是跨境高铁从政治标杆回归现金流逻辑:票价、汇率、财政、任期四本账必须同时闭合。
三条视线合一起,才懂这条东南亚首条高铁为什么要把账单还到孙辈。