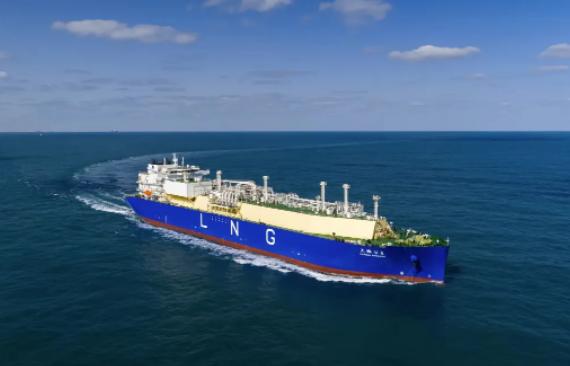
250 美元一档的要价不肯让,中国买家转身就把 20 年长单,递给了美国。2026 年 9 月 14 日,中燃宏大能源贸易与美国维吉公司 CP2 子公司,签下 20 年期 LNG 购销协议,每年 50 万吨,离岸交付,价格挂钩亨利港基准价并另加一笔固定液化费,最早 2030 年首船交付。不少人立刻喊出 “弃俄买美”,这其实只看到了表面。中国这一手买的不是立场,而是多元气源、谈判筹码和能源安全。
先看一组直观数据,就知道替代之说站不住脚。这份中美协议每年50万吨LNG,换算下来约6.9亿立方米。而中俄正在谈判的“贝加尔力量”管道,设计年输气500亿立方米,是美国合同体量的72倍。2025年中国天然气消费量已达4317.5亿立方米,50万吨气连2%的缺口都填不满。
更关键的是,中俄能源合作根本没降温。2026年1-7月,俄罗斯对华LNG出口同比增长10.4%,管道气供应也在稳步提升。“贝加尔力量”管道虽因价格卡壳,但2025年就签了法律约束力备忘录,只是商业条款没谈拢。俄方想维持西伯利亚力量一号的250-260美元水平,中方则瞄准120-130美元的工业气价底线。
中国此刻签美国长约,时机选得极有讲究。2025年中美互加关税后,中国停购美国LNG半年多,直到当年8月才恢复现货进口。关税还挂着,却签下20年长约,这波操作看似矛盾,实则暗藏深意。全球LNG市场正处于紧平衡,2026年上半年全球出口量同比下降58亿方,欧洲气价已上涨近两倍。
霍尔木兹海峡的地缘风险,让各国都在疯抢长期协议。2025年美国LNG开发商签下的长协总量达4000万吨/年,创2022年以来新高。谁先锁定资源,谁就能在未来价格波动中占据主动。中国燃气这次签约后,从维吉公司锁定的长期气量已达250万吨/年,集团整体长协资源池扩至350万吨/年。
离岸交付条款更是点睛之笔。这意味着中国拿到货后,船往哪开完全自己说了算。要是欧洲气价暴涨,这批LNG能直接掉头转卖欧洲赚差价。合同锁的是稳定供应渠道,不是固定销售方向,这种灵活性在能源贸易中价值千金。
这背后是中国能源安全的核心逻辑:多元化不等于替代,而是构建“谁也离不开我”的议价权。俄罗斯失去欧洲市场后,这么大规模的天然气出口,全世界找不到第二个接盘侠。管道一旦修通,气基本只能卖给中国,买方耐心就是最大筹码。
美国这边的供应能力也在升级。维吉公司CP2终端正在扩容,峰值液化产能从2800万吨/年提升至3500万吨/年,不需要新增设施就能增产。2026年1-7月,美国已超越澳大利亚,成为全球最大LNG出口国,占比达30.6%,供应稳定性越来越强。
再看中国的整体供应格局,更是一盘精密的组合棋。澳大利亚仍是核心供应国,2026年某周占比就达52%;俄罗斯靠管道气+LNG双重优势,份额稳步提升;美国、卡塔尔、中亚则构成多元补充;国产天然气连续9年增产超百亿立方米,2026年预计达2738亿立方米,筑牢最后防线。
这种布局并非首创,一百多年前丘吉尔就用同样逻辑赌赢了大英帝国的国运。1914年,他力排众议买下波斯石油公司51%股份,放弃依赖本土煤炭,靠能源多元化扛过了二战的封锁。能源安全的本质,从来不是找“最可靠”的供应商,而是永远有第二个、第三个选择。
2014年的中俄“世纪合同”更是前车之鉴。当时西方制裁下,普京急需证明俄罗斯没被孤立,亲自飞上海签约。外界测算,中国拿到的气价比欧洲低一截,正是抓住了俄方的迫切需求。如今历史重演,只是谈判桌上的筹码换成了中国的多元选项。
从需求端看,中国天然气消费还在稳步增长。预计2030年消费量将突破5000亿立方米,天然气发电作为新能源调峰电源,需求会刚性爆发。长期协议能锁定成本,避免被短期市场波动裹挟,这对“十五五”期间的能源转型至关重要。
中金研报预测,2026年冬季LNG价格中枢可能升至25-35美元/MMBtu,极端情况突破40美元。中国提前锁定20年长约,相当于给未来能源成本上了保险。而亨利港基准价+固定液化费的模式,比挂钩油价的定价更灵活,能有效对冲市场风险。
维吉公司对华供应早已形成规模。2021年中石化签400万吨/年,中海油签200万吨/年;2023年中国燃气再签200万吨/年,加上这次50万吨,累计达850万吨/年。多家中国企业分散签约,既避免依赖单一供应商,又能形成规模效应压价。
很多人忽略了一个细节:中国对美国LNG还加征着15%关税。一边征税一边签长约,这正是“生意归生意,战略归战略”的体现。关税是谈判筹码,长约是能源保障,两者并行不悖,反而凸显了中国的主动权。