明眼人都能看出来,万达所欠的债,极有可能是王健林后半辈子里,还不清的债了!原因很简单,王健林居然把最赚钱的项目HYROX,以47亿价格卖给了LV!
你可能会问,HYROX到底是个什么东西?说白了,就是“健身圈的马拉松”。八轮循环,跑一公里加一项力量训练,推雪橇、划船机、波比跳,往死里折腾。这玩意儿现在火得一塌糊涂。
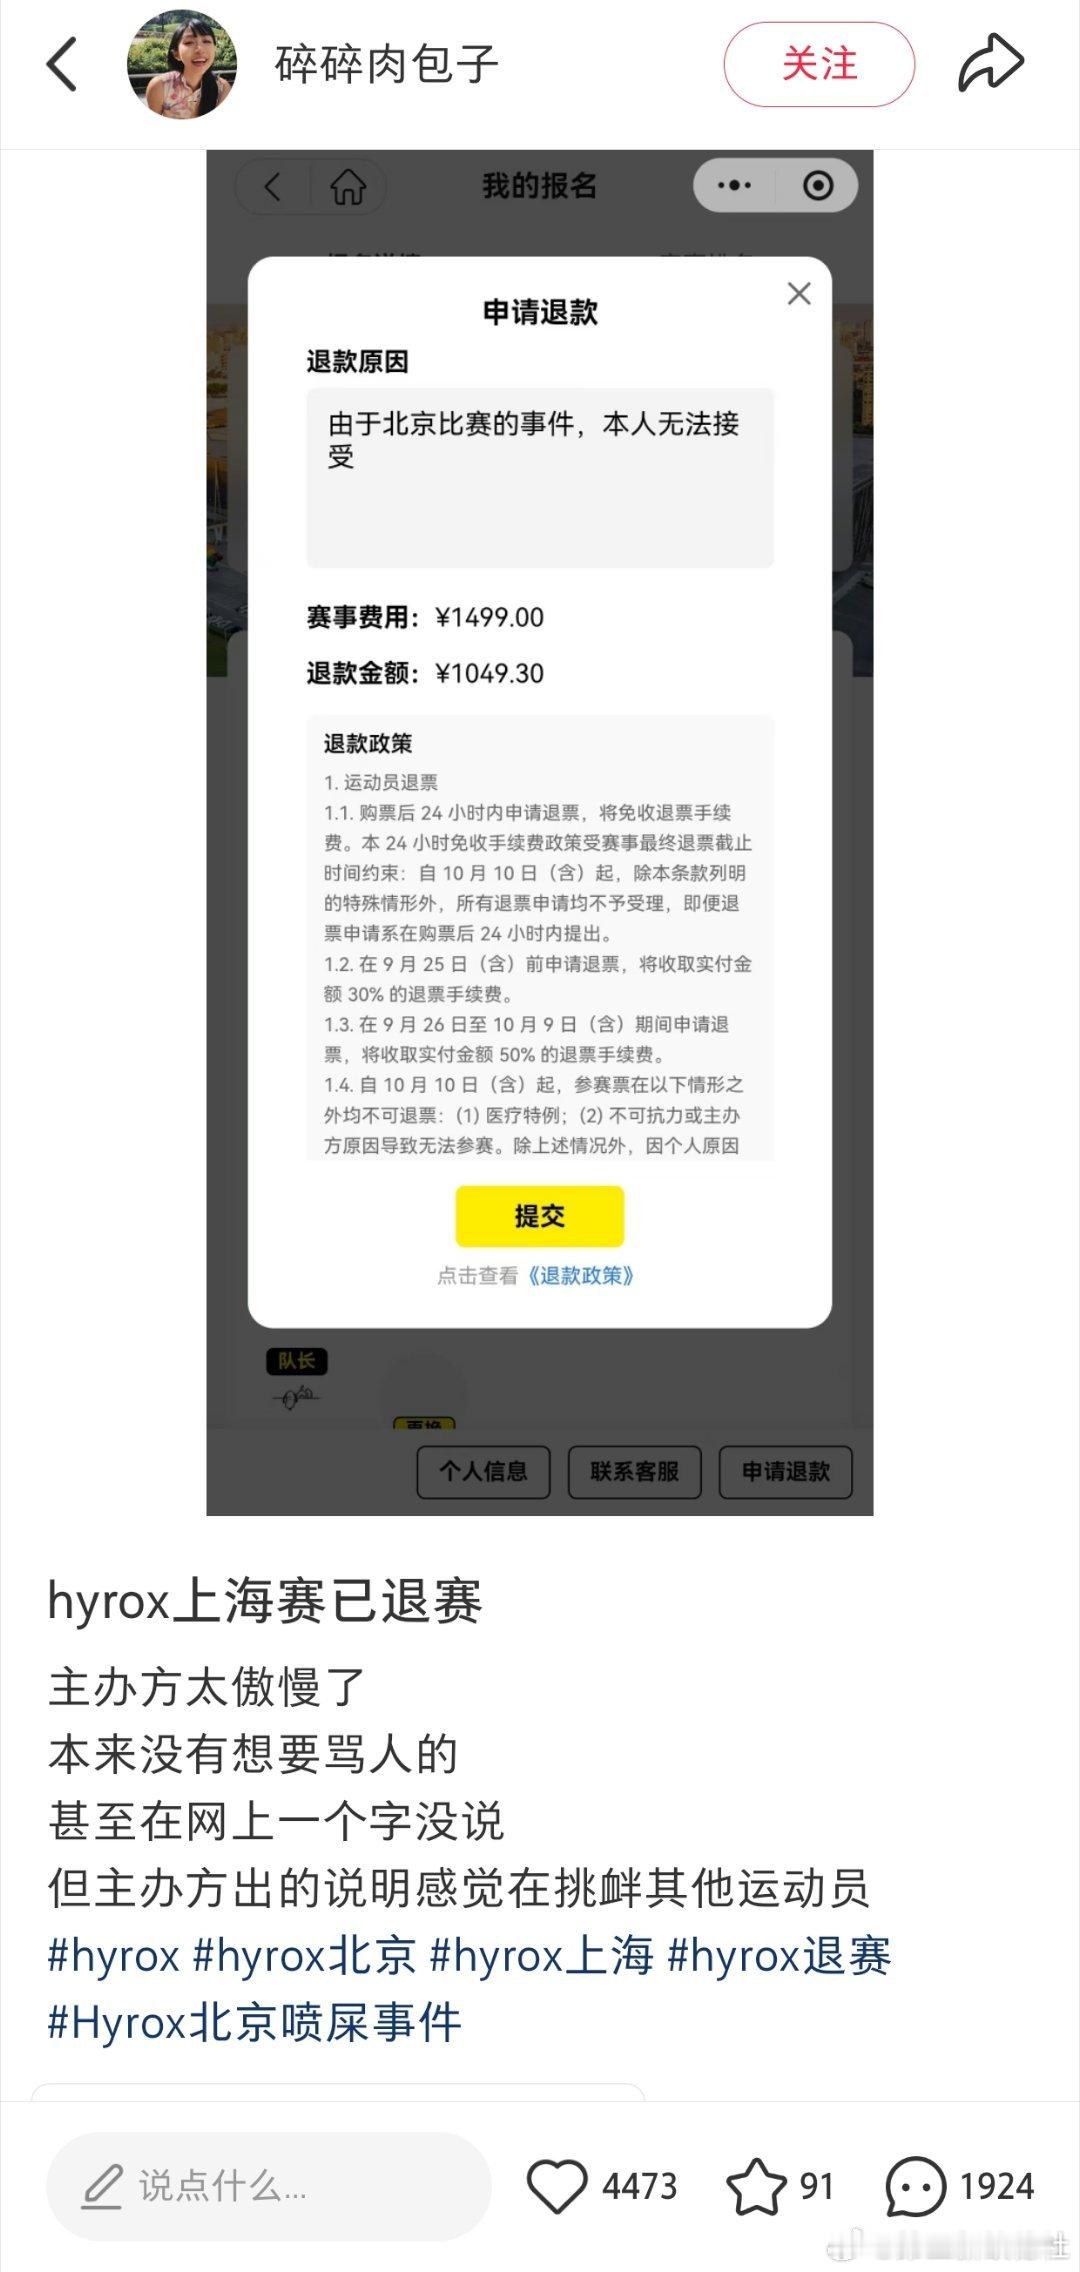
上海站一万两千人,深圳站突破万人,北京站四天涌进来一万一千八百人。2025/26赛季全球一百多场比赛,一百四十多万人参赛,年营收干到一点三三亿欧元。
说它是万达手里最肥的一块肉,一点都不夸张。
可王健林偏偏把这块肉甩了。卖给了LVMH旗下的L Catterton,整体估值六亿欧元,折合人民币四十七亿。你要知道,盈方体育2019年投HYROX的时候才花了多少钱?七年时间,翻了好几倍,账面看确实是“狠赚一笔”。
问题是,这四十七亿是整个品牌的估值,不是王健林一次性落袋的现金。按持股比例折算,真正能回流到万达账上的,打个对折都算客气。
四十七亿听着挺唬人,放在万达的债务面前,就是个零头。
万达整体负债多少?六千亿。短期偿债压力大到什么程度?现金短债比一度只有零点二。什么意思?每欠一块钱短期债,账上只有两毛钱现金。
这窟窿,你拿HYROX去堵?杯水车薪都算不上。
更扎心的是,这已经不是王健林第一次“割肉”了。
从2023年到现在,万达卖掉的万达广场超过八十座。八十座!什么概念?万达最核心的资产,曾经撑起整个商业帝国的根基,现在一座一座往外送。
2025年5月更狠,一口气打包四十八座,业内直接炸了锅。接盘的都是什么人?太盟投资牵头,腾讯、京东、阳光人寿全进来了,连中建系这种施工方都成了“房东”。
“要么卖,要么死。”一位接近万达的人士这么形容当时的处境。
你品品这句话的分量。
海外资产更不用说了。当年十点五亿欧元收购盈方体育,豪情万丈要建全球体育帝国。后来呢?马竞股份卖了,世界铁人公司卖了,万达体育从纳斯达克退市了。
HYROX是盈方手里最后一张能打的牌。现在这张牌也出了。
王健林亲手给自己的海外体育梦画上了句号。
有人可能会说,卖了就卖了呗,回笼资金还债不是挺好吗?账不是这么算的。HYROX这种资产,属于“会下金蛋的鸡”。全球增长势头最猛的大众体育IP之一,中国市场的热度还在往上蹿。持有它,未来几年可能是几十亿上百亿的回报。
现在卖掉,换回来的那点现金,连一年的利息都不够还。
2026年2月,万达发了一笔三点六亿美元的债,年息多少?百分之十二点七五。这个利率在市场上意味着什么?市场已经把万达的偿债能力定价在“高风险区间”了。
借新还旧,以债养债。每年光利息就是三点二亿人民币。建一座中等规模的商业项目绰绰有余。
你说王健林不想留着HYROX?他比谁都清楚这块资产的价值。但债主不等你。
活下去,比做大梦重要得多。
可问题是,卖掉HYROX能换来多久的喘息?三个月?半年?下一个要卖的是什么?
万达广场还在继续卖。金融牌照在卖。能变现的,几乎都摆上货架了。
王健林今年七十多了。当年那个喊着“一个亿小目标”的首富,现在在做的,是把曾经亲手建起来的东西,一样一样拆掉卖钱。
海外扩张的版图,清零了。体育梦,谢幕了。商业地产的掌控权,从百分之百掉到不到三成。
卖到最后,还剩什么?
各位读者你们怎么看?欢迎在评论区讨论。
评论列表