标签: 民营企业
来看看有名的民营企业有哪些:第一名:华为第二名:比亚迪第三名:腾讯第四名
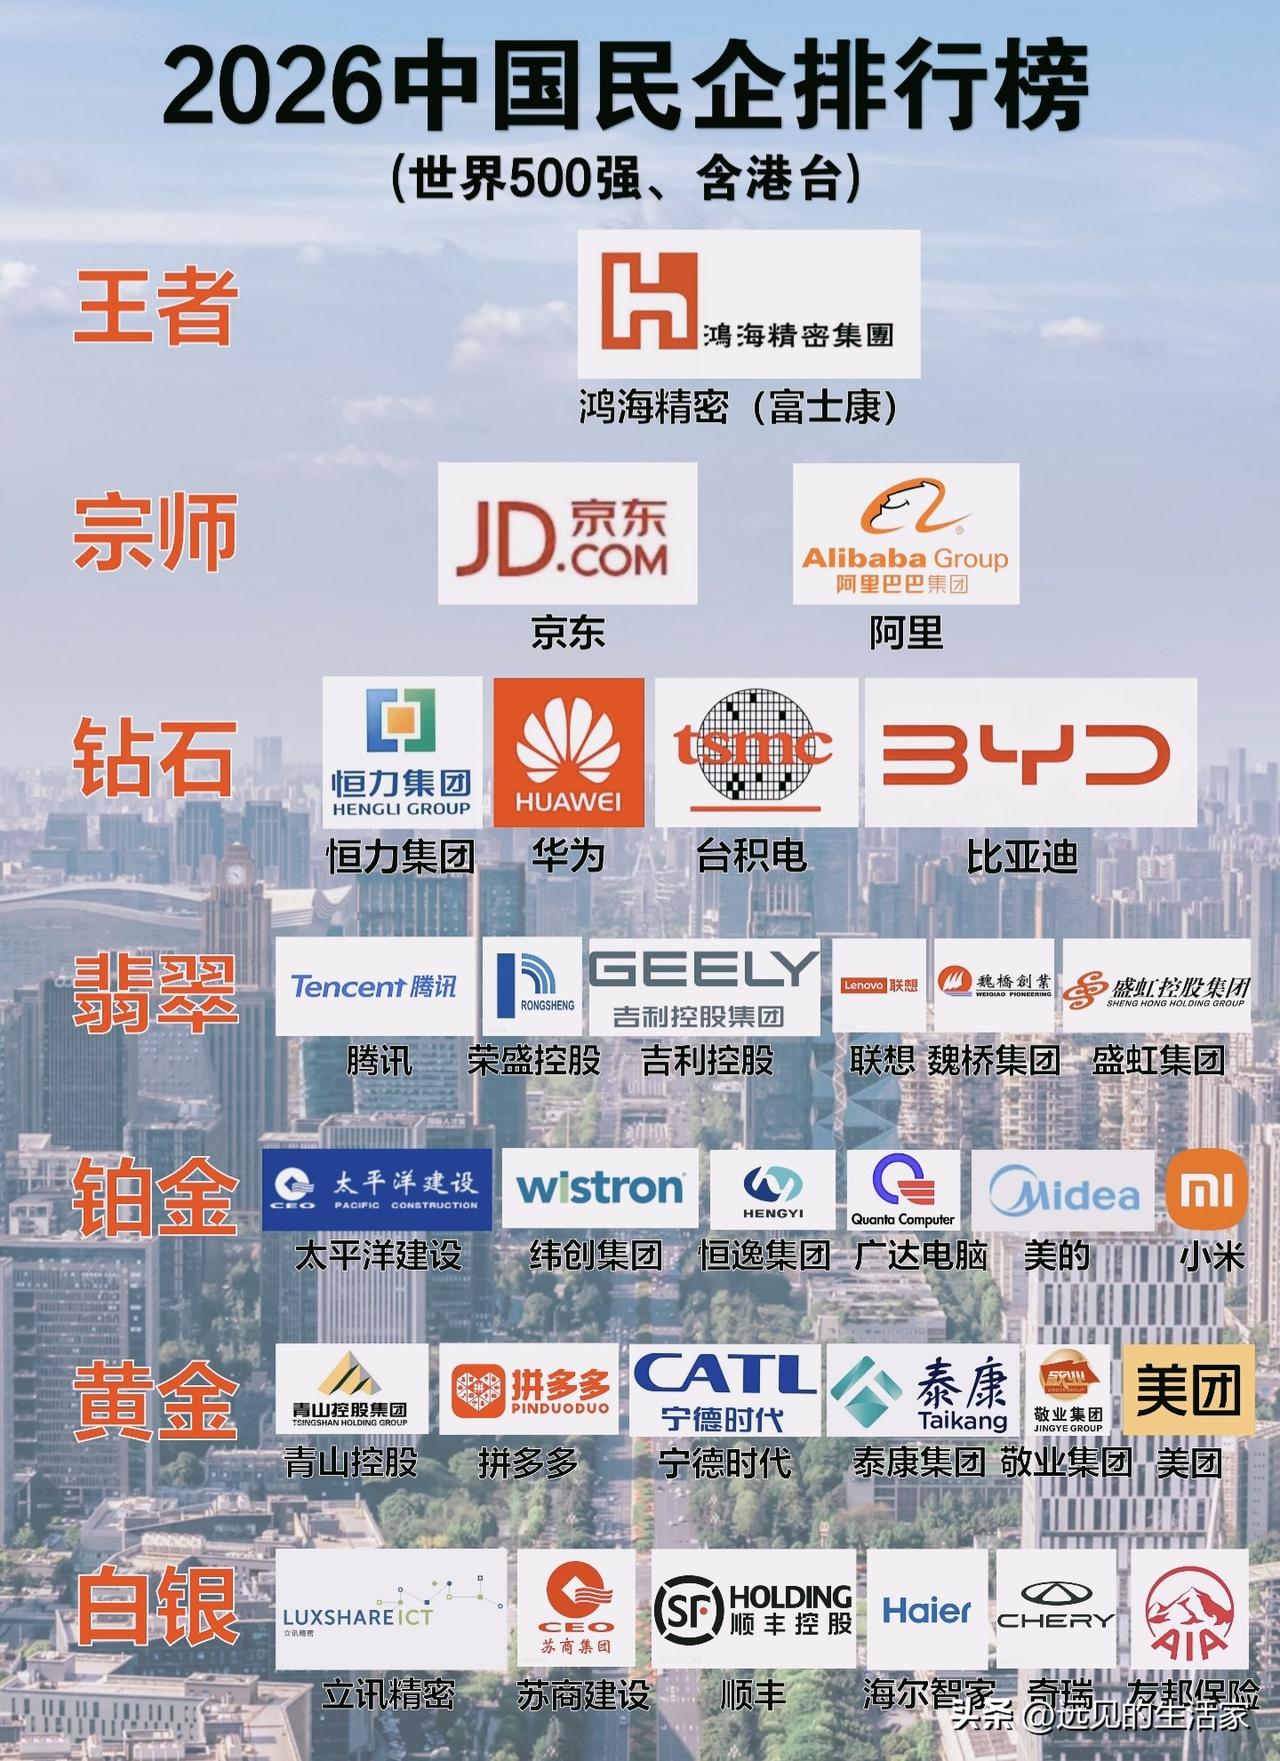
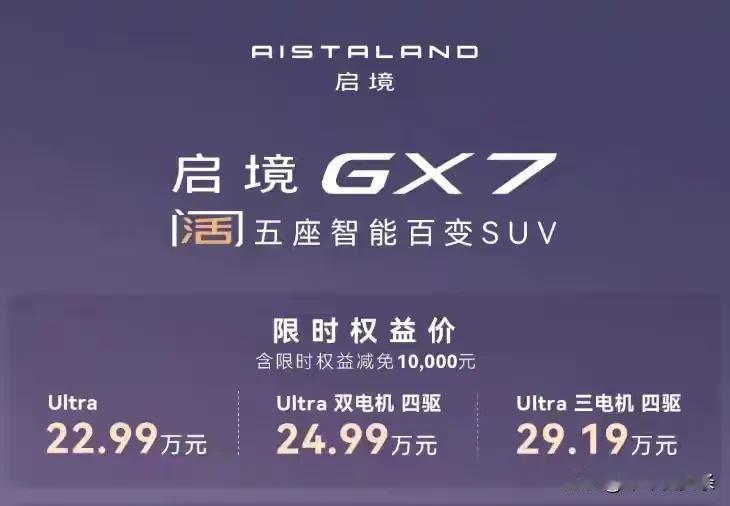
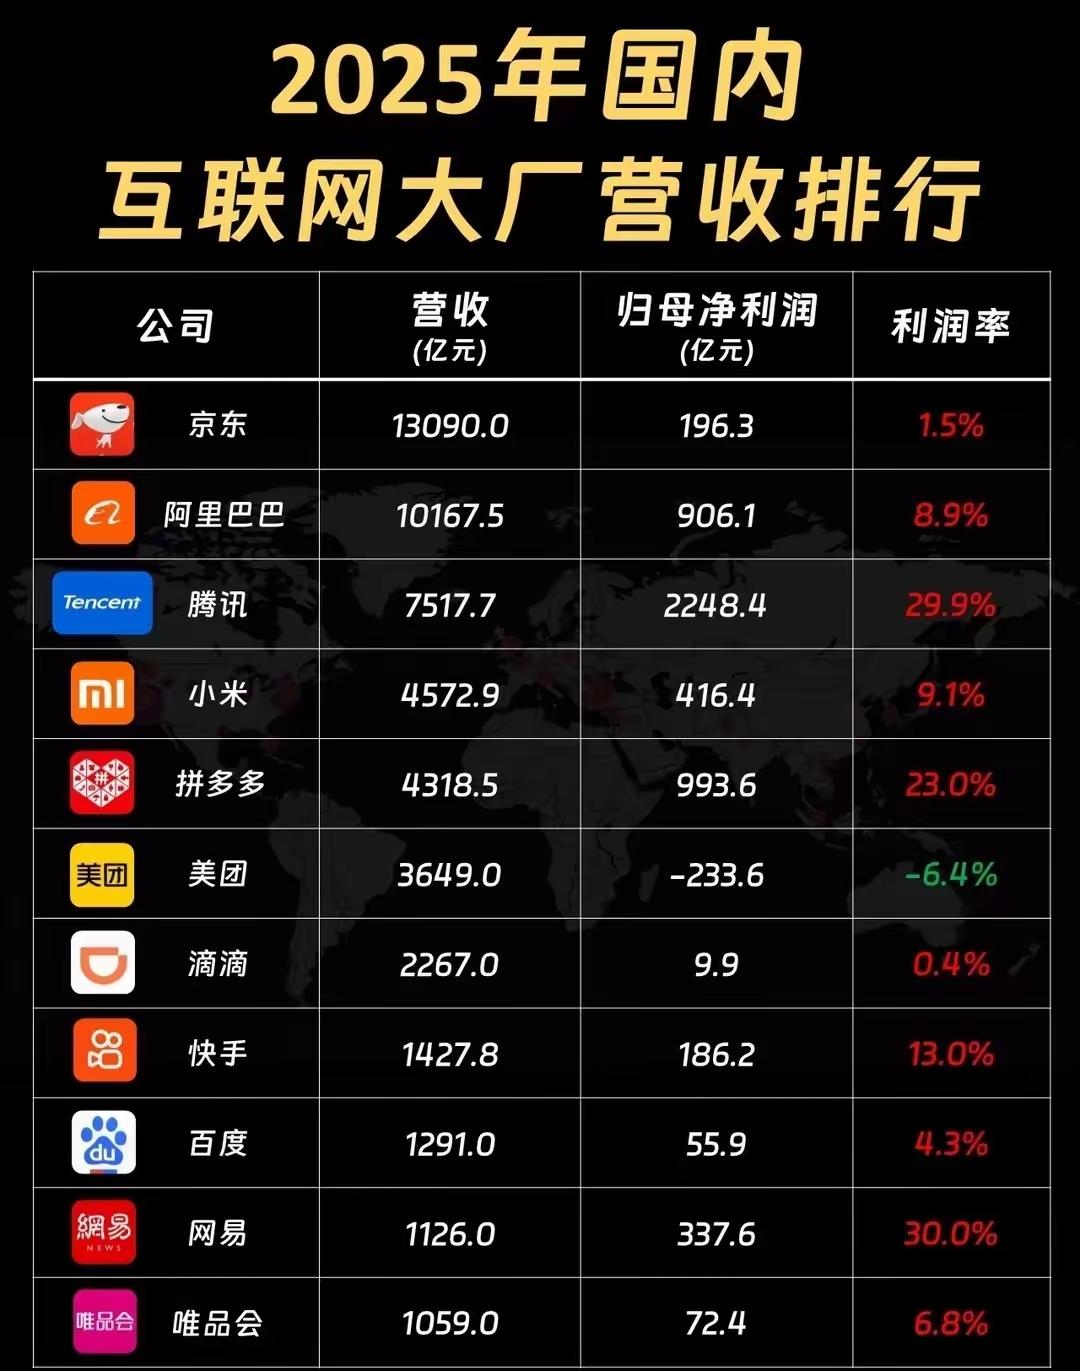
来看看有名的民营企业有哪些:第一名:华为第二名:比亚迪第三名:腾讯第四名:阿里巴巴第五名:小米第六名:美的第七名:宁德时代第八名:农夫山泉第九名:胖东来第十名:顺丰现在很多新能源车硬件缩水严重,高配才有激光雷达,电池分版本,开两三年系统就不再更新,换车实在心累。如果不想踩这些坑,那这台启境GX7值得好好看看。它不走市面上热门的六座路线,主打阔五座,把空间全部留给前排和二排。全系标配宁德时代电池,满油满电1500公里续航,日常通勤用电省钱,长途出游不用到处排队充电。硬件预留充足,支持长期OTA升级,开好几年也不容易落伍搭载华为全套智能方案,4激光雷达+乾崑智驾,硬件底子一步到位,支持持续OTA升级。还有标志性20秒一键纯平大床,露营、午休都很实用。底盘调校也是一大亮点,全铝悬架滤震柔和,经过减速带和坑洼路面,颠簸处理干脆利落,大车却没有笨重感。座舱用料讲究,座椅支撑到位,一家人长途乘坐不容易疲惫。
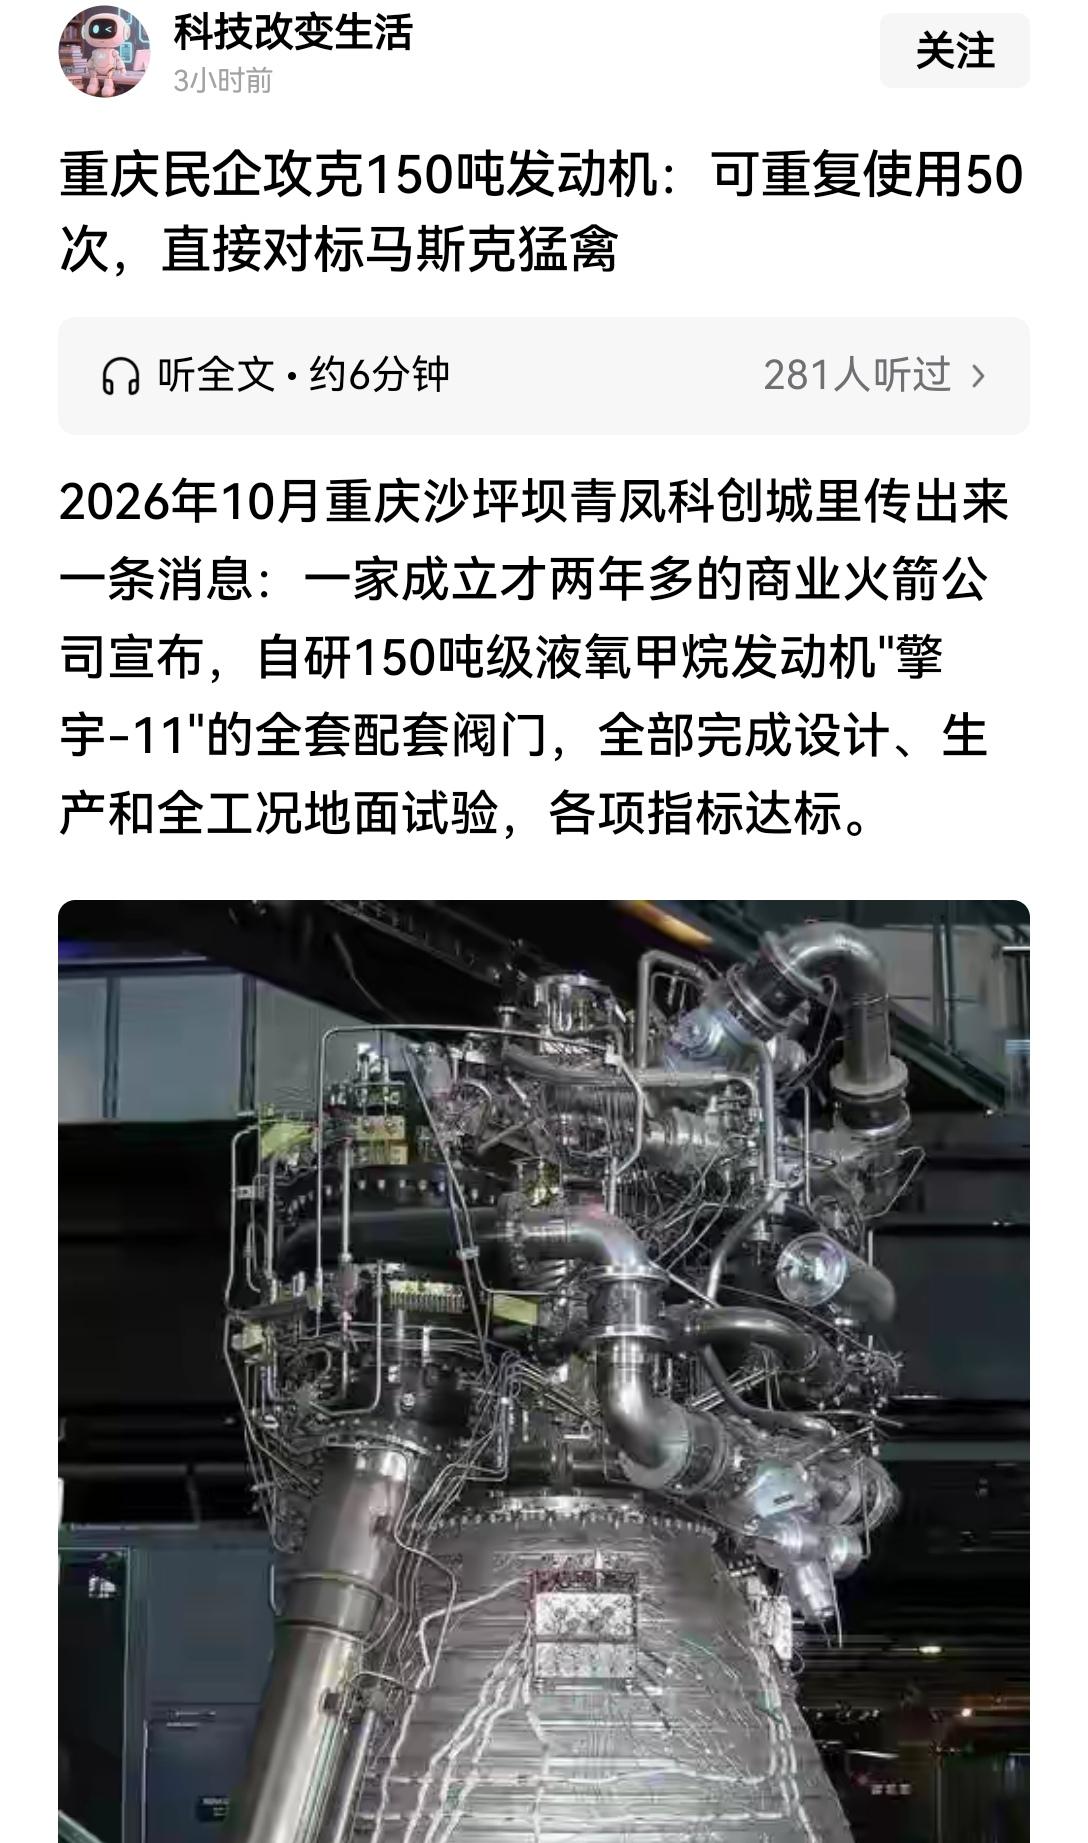
在东大,关系到国计民生的行业大多都为国家垄断。水、电、气、油、电信、航空、火车等等。民企创业,大多在
在东大,关系到国计民生的行业大多都为国家垄断。水、电、气、油、电信、航空、火车等等。民企创业,大多在竞争充分地行业进行。但我们不得不说,有些民企现在做得也相当地成功。华为、腾讯、大疆、小米、阿里巴巴、字节、Deepseek、京东、美团等等。能从以上企业看出什么问题么?核心就是站在高科技在东大,关系到国计民生的行业大多都为国家垄断。水、电、气、油、电信、航空、火车等等。民企创业,大多在竞争充分地行业进行。但我们不得不说,有些民企现在做得也相当地成功。华为、腾讯、大疆、小米、阿里巴巴、字节、Deepseek、京东、美团等等。能从以上企业看出什么问题么?核心就是站在高科技的前沿,用创新性的成果做他人所不能做或很不好做的事,然后对垄断性的企业挑战。华为对中兴有压倒性的优势,腾讯对银行和电信企业有很大的挑战性,阿里、京东、字节对传统商业具有颠覆性的影响,美团满足了部分人的吃饭、购物需求,大疆产品适应了现代军事民用警用需要。真正赚大钱的除开技术优势,就是使用了轻资产因素。阿里、腾讯、字节、京东、美团都有这个因素。轻资产可以极大的降低风险,以小博大。

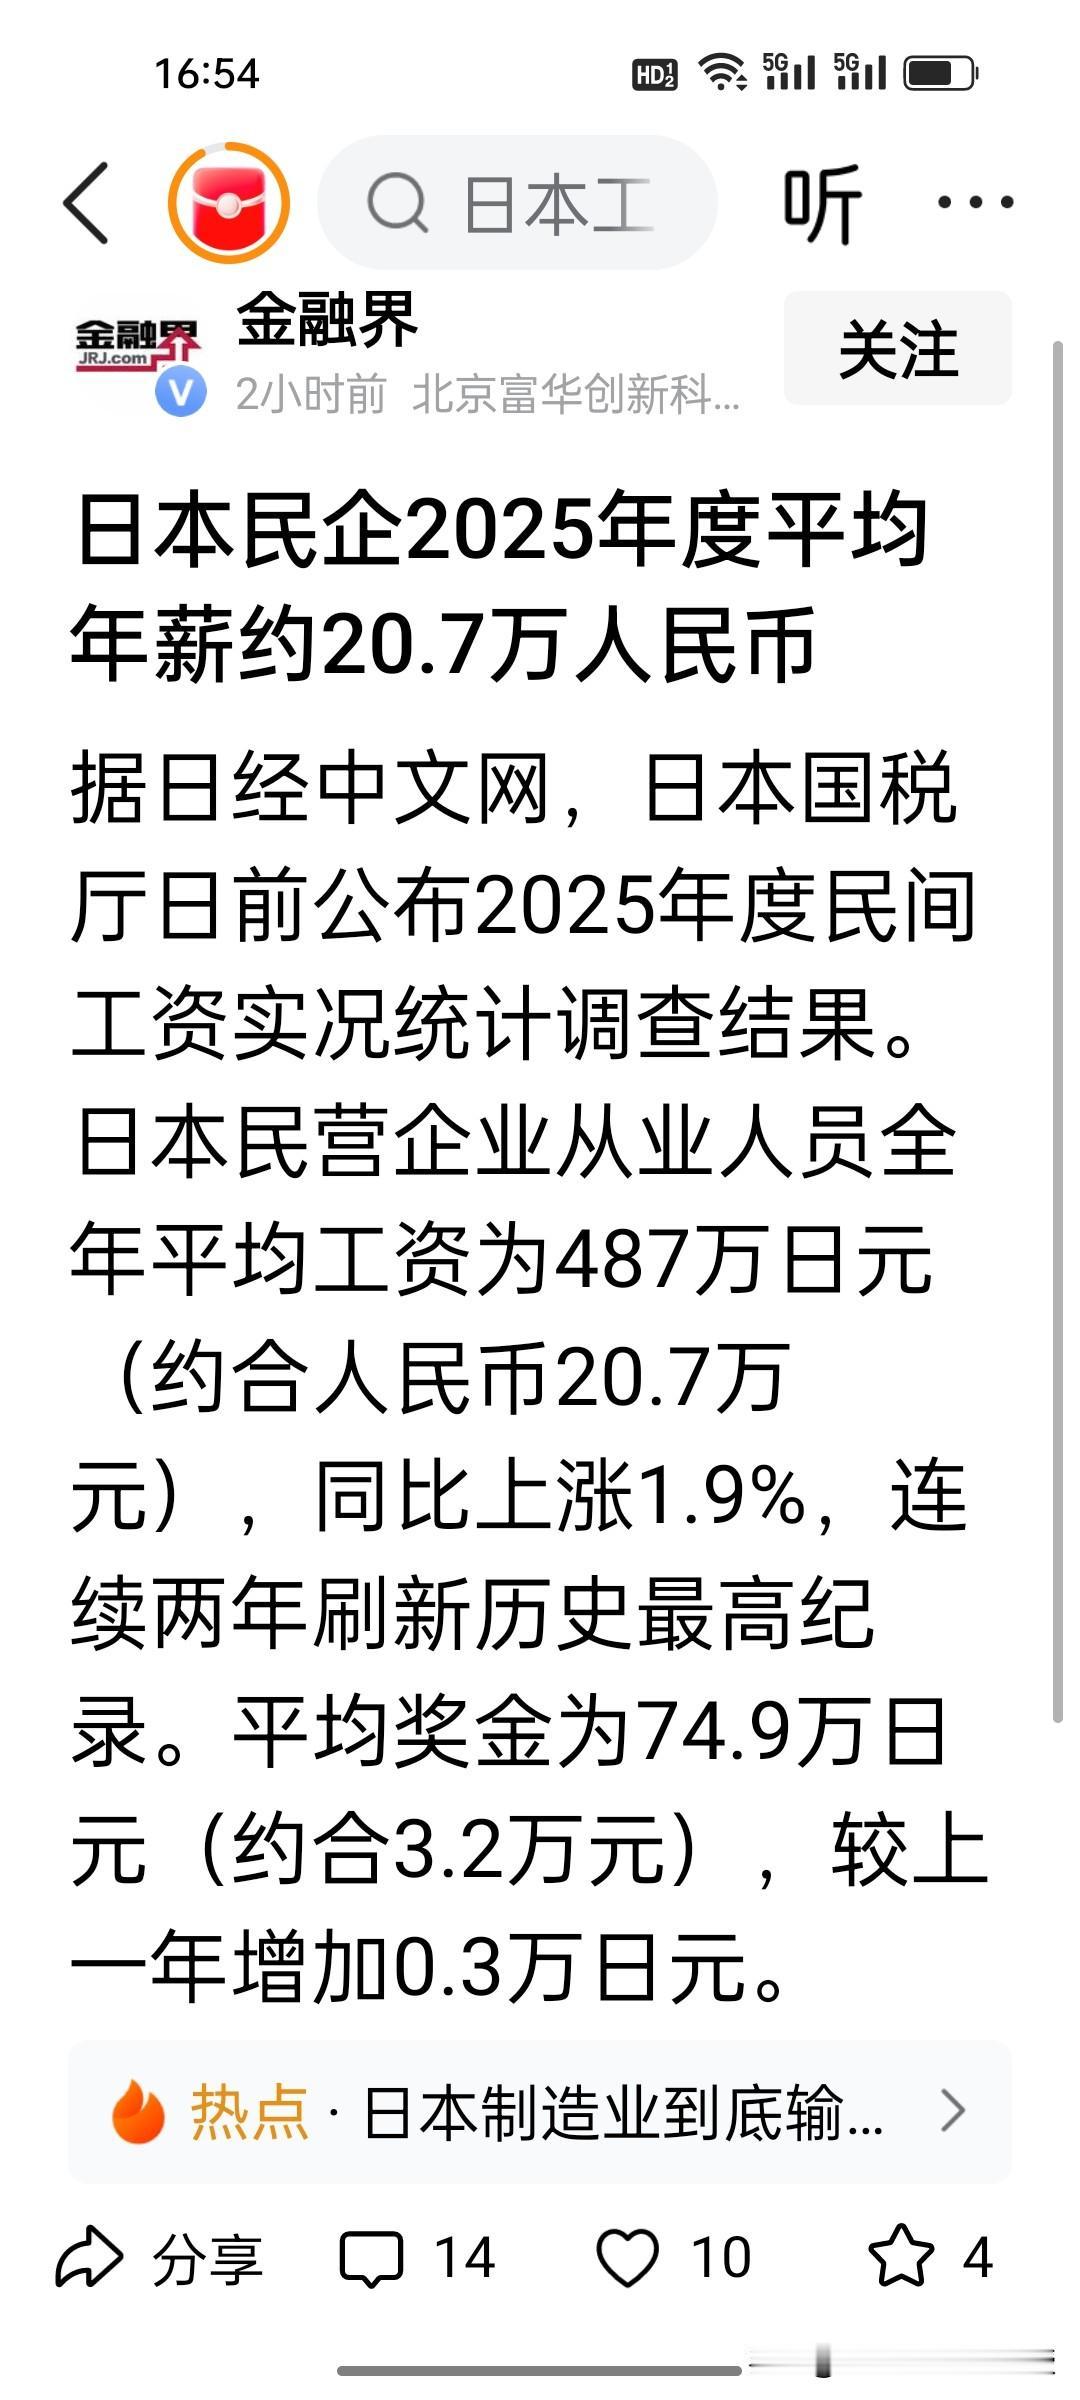
刚刚看到《金融界》发布日本民企2025年度平均年薪折合人民币约20.7万,折算下
刚刚看到《金融界》发布日本民企2025年度平均年薪折合人民币约20.7万,折算下来每月到手大约1.72万人民币,这笔收入在日本属于什么生活水平?先看日常开销。日本近年通胀持续,物价稳步上涨。普通一袋10公斤大米,大概要300元人民币。单人自己做饭,每月吃饭花销大概3500元;如果在东京近郊租一间单人小公寓,月租普遍4000-5500元。再加上水电网、通勤交通、医保税费,杂项支出也要2000上下。把这账一加就明白了:吃饭3500+房租取中间4750+杂项2000=10250元。月薪17200元,刨掉这些硬支出,手里还剩不到7000块。看着像能攒钱?别急,日本还有“看不见的扣钱”:国民年金、厚生年金、住民税、所得税、介护保险,工资单上先被剃一层。真到口袋里的自由钱,没账面那么好看。这收入在日本算“普通上班族里不算寒碜,但也别想潇洒”的那一档。放在地方城市,比如冈山、鹿儿岛、秋田,1.72万人民币月薪能租稍大点房子,周末吃顿烤肉不心疼,攒个婚房首付慢慢来。可一旦钉在东京、横滨、大阪核心圈,那就是“刚够体面活着”:便利店便当不敢天天加饮料,电车月票得算最便宜路线,朋友结婚随礼得提前俩月省出来。年轻人最懂这滋味。二十多岁刚进民企,年薪20万人民币出头,在公司叫“正规社员”,回老家被亲戚当“在东京挣大钱”,自己心里清楚:房租一交像被抽了魂,月底便利店饭团都得挑打折的。日本工资涨得慢,物价涨得倔,1990年代白领也这数,2025年还是这数,购买力早被通胀啃掉一块。再说家庭版就更扎心。俩人都是这薪资,夫妻月入3.44万,看着挺足,可日本养娃像开水龙头:保育园、奶粉、尿布、疫苗、兴趣班,孩子一上小学外加房贷,立刻回到“月底看余额发呆”的状态。这也是为啥日本年轻人不急着结婚、不想多生——不是不爱小孩,是账面算完,爱不起那么贵。咱国内网友一看“年薪20万人民币”,直觉是“咋还喊穷”。可生活成本这东西,不看收入看余数。你在县城月薪六千能存两千,他在东京月薪一万七存四千,可他大米300一袋、看个牙两三万日元、搬家一次中介费吓死人。货币一换,体面背后全是算计。日本这平均年薪,像件洗得发白的西装:外人看还像回事,穿的人知道肘部快磨穿。能活、能撑、能装得体面,但别谈“财务自由”四个字,提了容易半夜惊醒。各位读者你们怎么看?欢迎在评论区讨论。日本工作待遇日本月薪日本工作现状日本年薪日本公务员薪酬日本it就业日本公务员工资
东大民企最新空中小摩托机头隐身外形改进这款所谓"空中小摩托"——业内称巡飞弹或
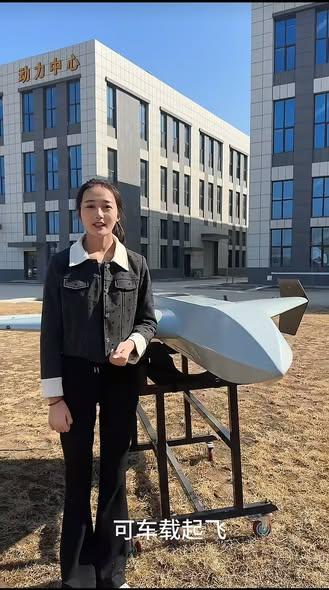
东大民企最新空中小摩托机头隐身外形改进这款所谓"空中小摩托"——业内称巡飞弹或察打一体无人机——新版的机头隐身棱线,与歼-20的下颌进气道-雷达罩过渡区设计高度一致。这不是巧合,而是第五代战机气动-隐身一体化设计思路下沉到低成本平台的标志。这意味着什么?意味着东大的无人机正在从"能飞能打"的四级(察打一体、有一定隐身能力),向"低可探测+察打一体+数量优势"的混合形态演进。再看成本逻辑。歼-20单价约1亿美元量级,一架歼-20换一架F-35A,双方都在"流血"。但如果东大能用千万美元级的无人机,实现接近歼-20的正面RCS(雷达截面积)抑制效果——假设正面RCS从0.1平方米压到0.001平方米量级——那么台军防空系统的"投入产出比"会彻底崩盘。一枚爱国者导弹约400万美元,一台中程雷达发射阵约5000万美元。如果对方用单价几十万到百万美元的无人机群,配合这些隐身改进,台军的防空弹药库存会在第一轮饱和攻击后见底。这不是数量优势,是成本不对称。海峡的"无人地狱"景观,说的不是恐惧,是计算题变了。以前是"能不能打下来"的问题,现在变成了"打不打得起"的问题。台军的爱国者电池、天弓三型、鹰式系统,库存都摆在那里。如果对方用"低成本+隐身改进"的组合,把你的防空系统逼到"用百万美元导弹打十万美元目标"的死循环,库存消耗率就是胜败的分水岭。这不是"谁更该恐惧"的情绪问题,是后勤学与经济学问题。这款无人机的隐身改进,代表东大无人机技术从"量"到"质"的跨越。成本不对称效应已经开始显现。有人可能认为这只是外形优化,实际RCS提升有限;有人则认为这是系统性突破的开始。不管RCS提升多少个百分点,“隐身+低成本+数量”的组合本身就是战略级变化。台军的防空体系是为"高性能目标"设计的,不是为"大量低价值隐身目标"设计的。当目标数量达到饱和阈值,再高的单发命中率也无济于事。这才是"无人地狱"的真正含义——不是恐惧数量,而是恐惧计算模型的失效。
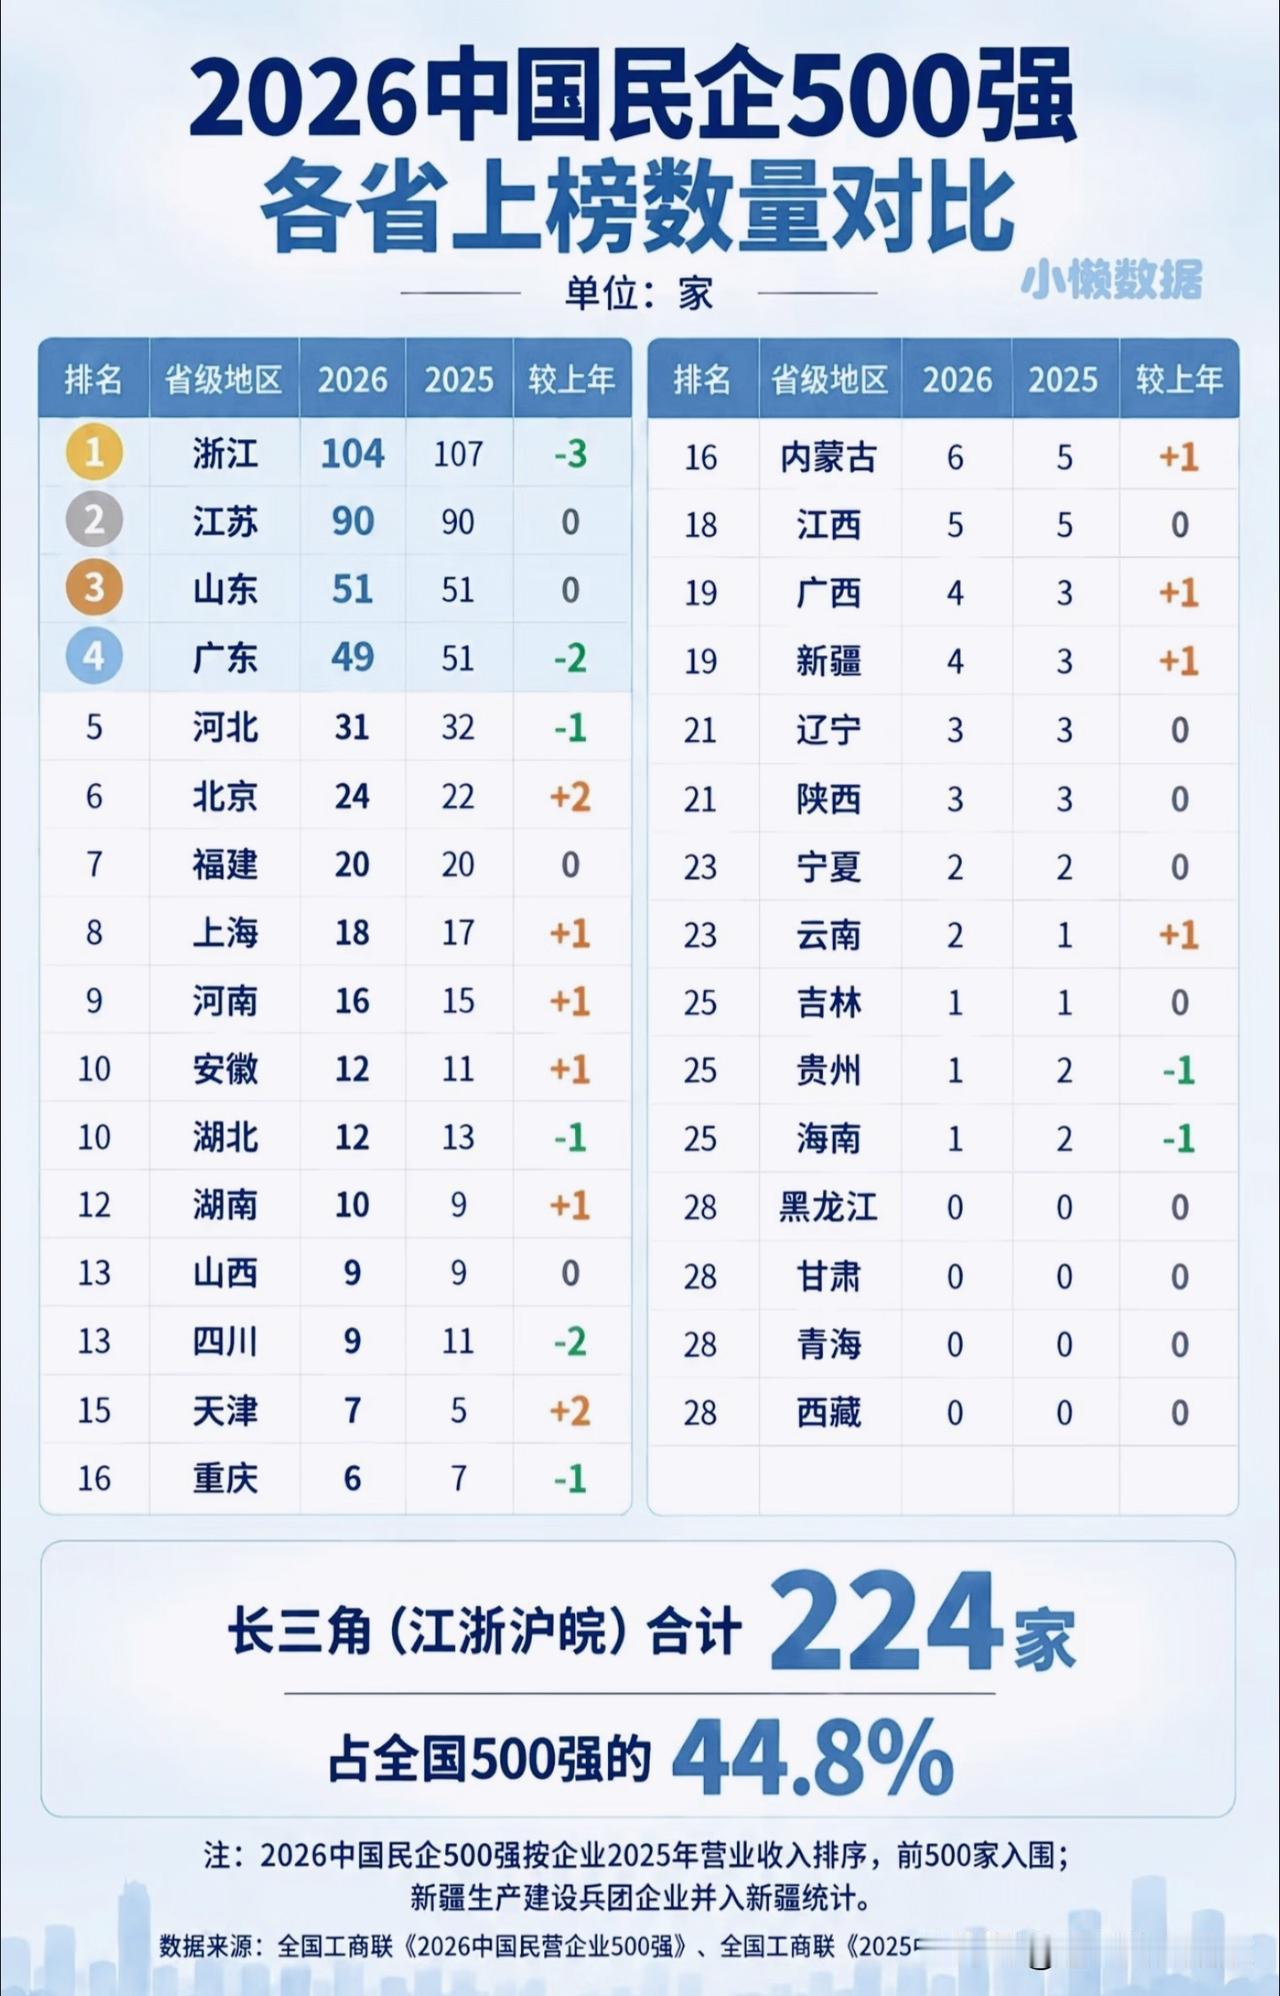
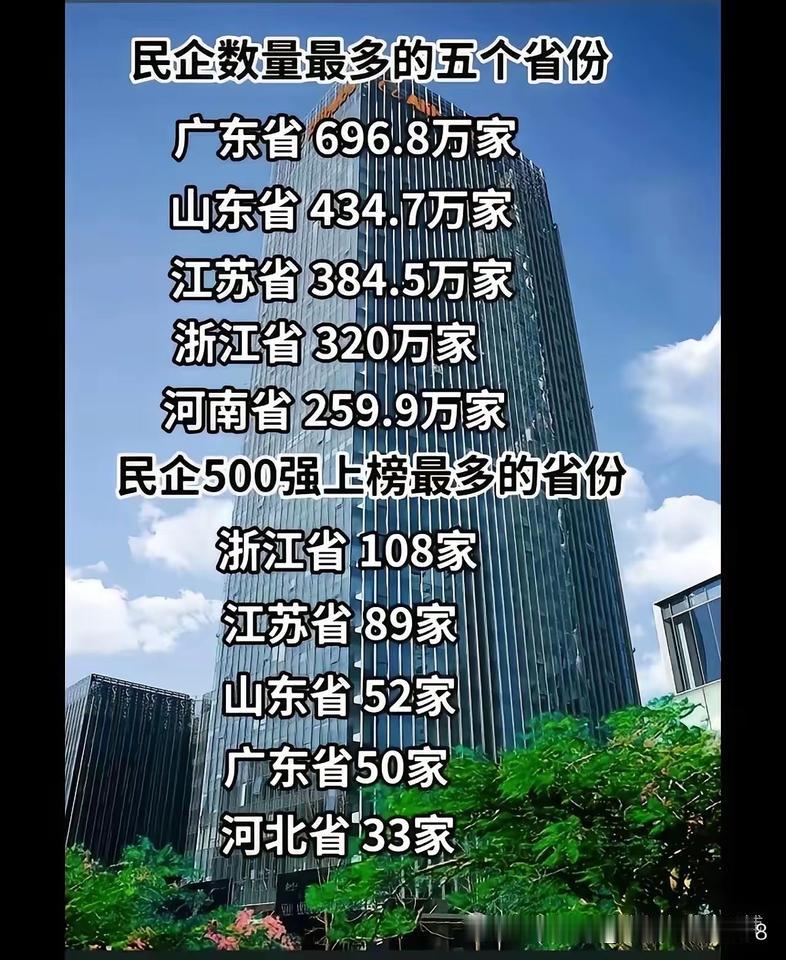
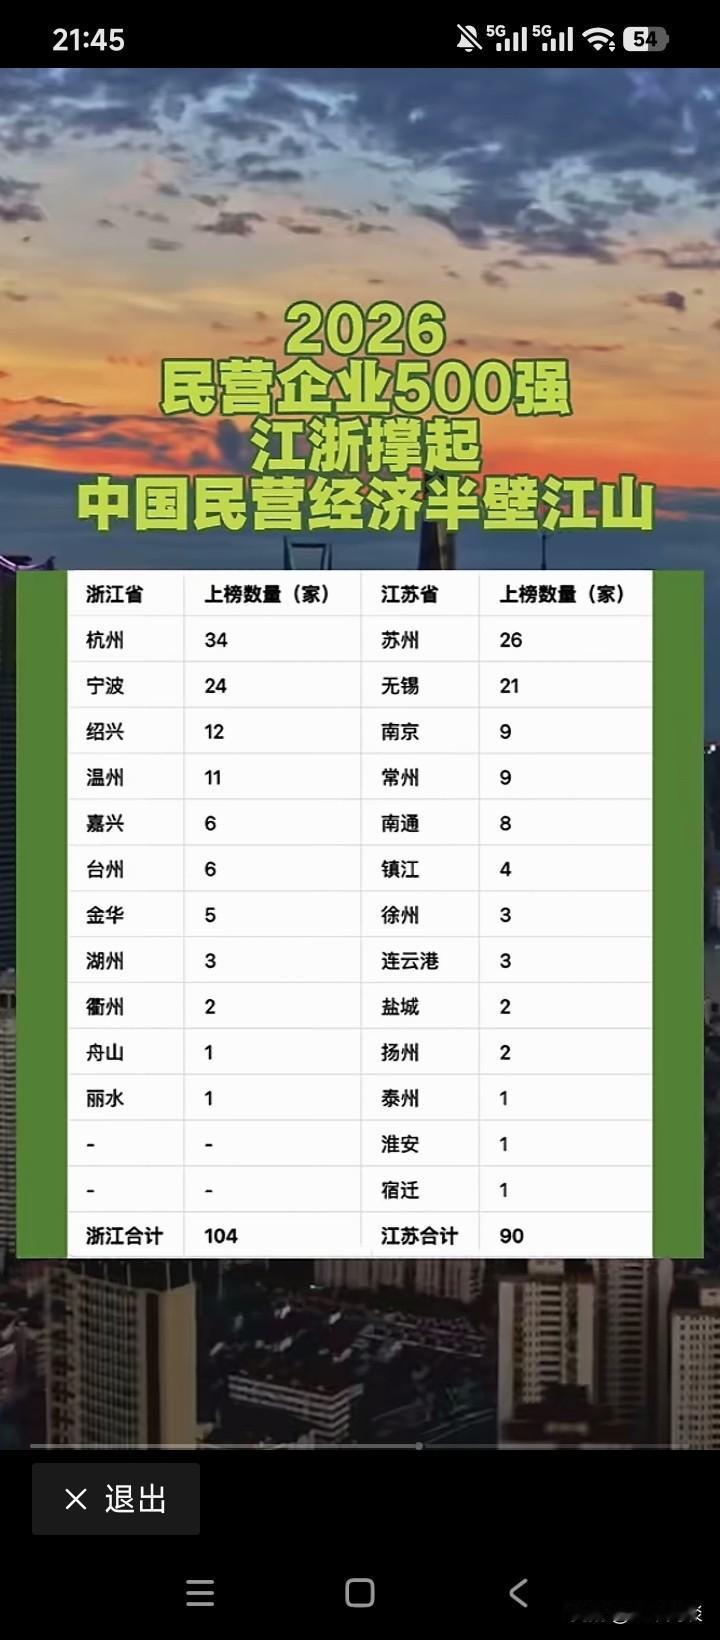
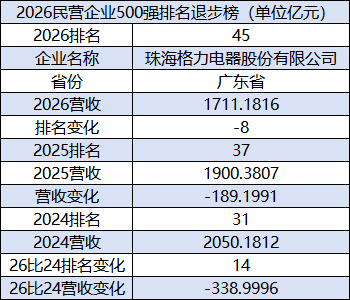
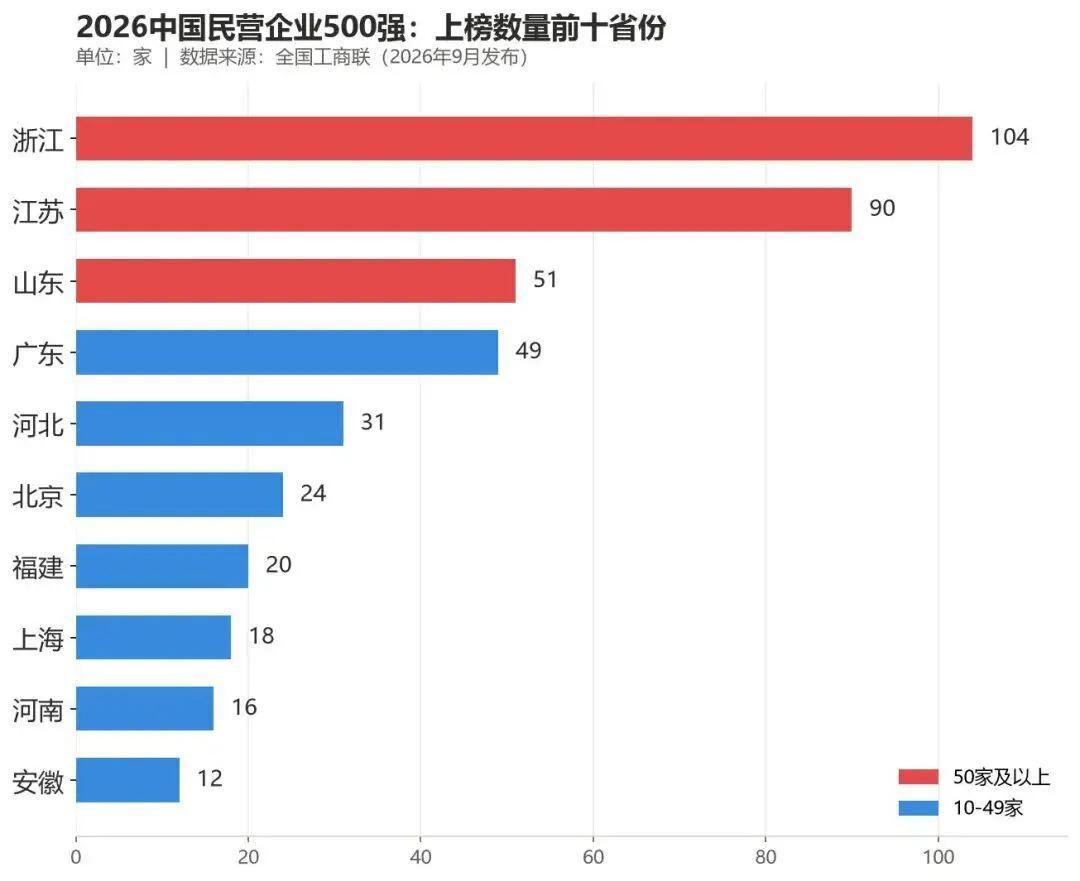
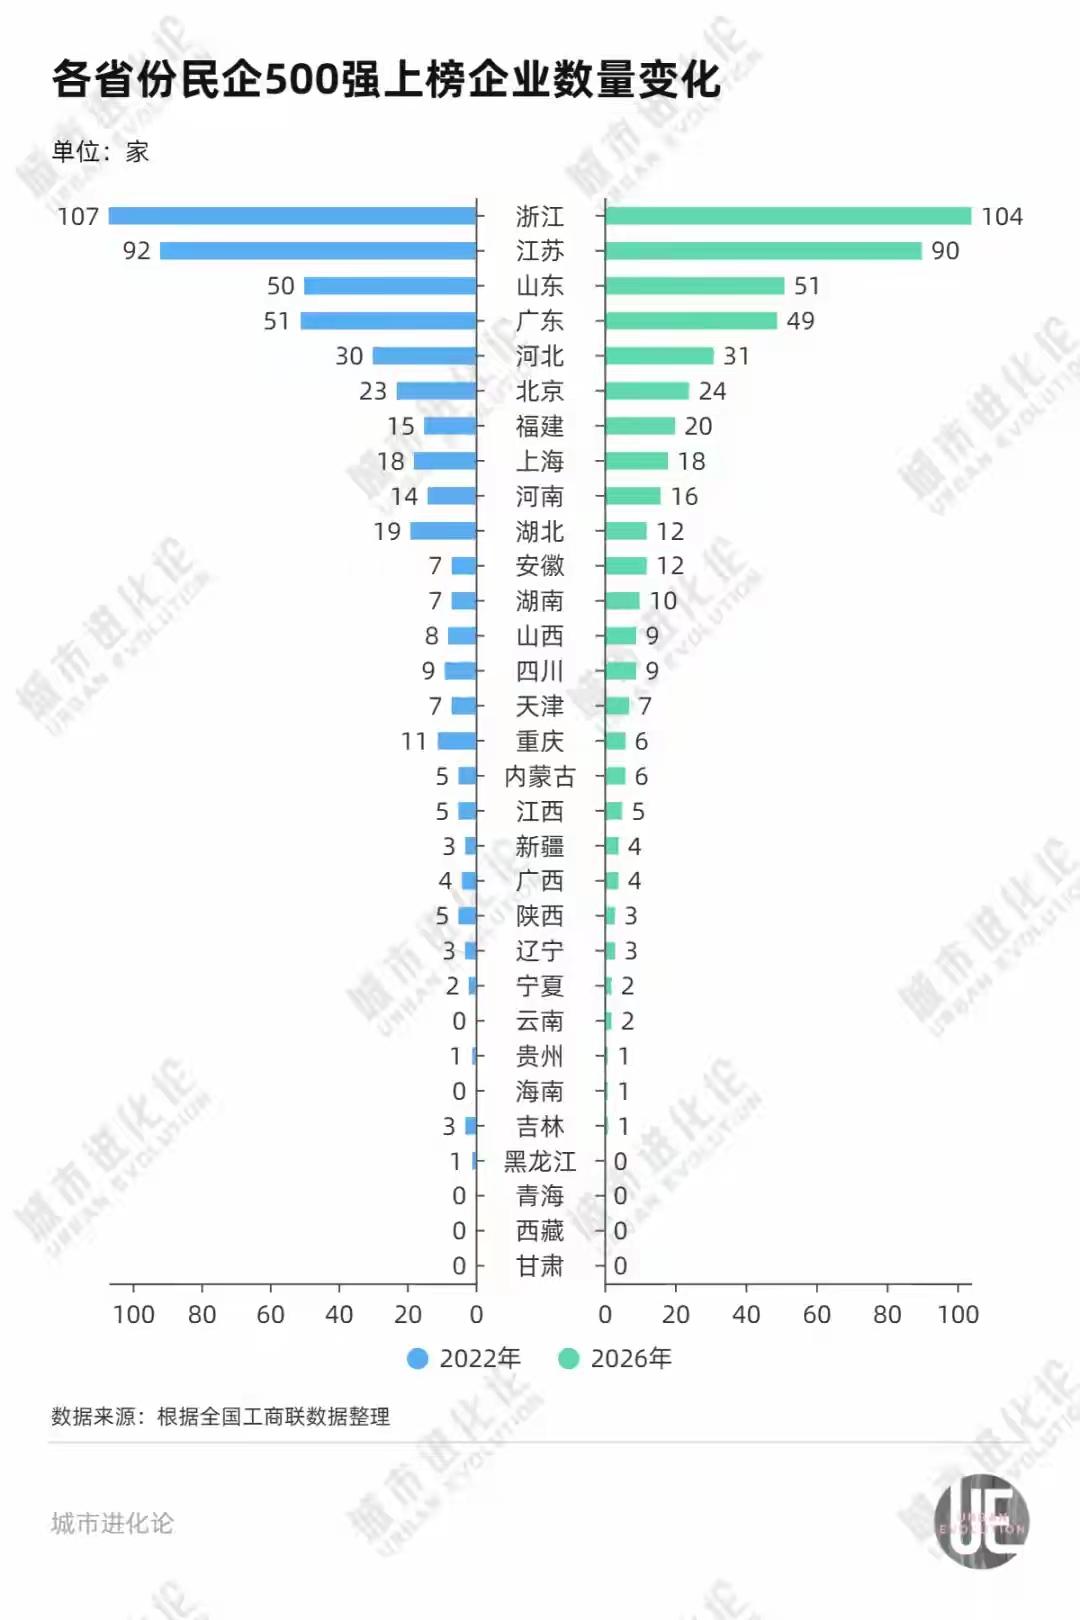
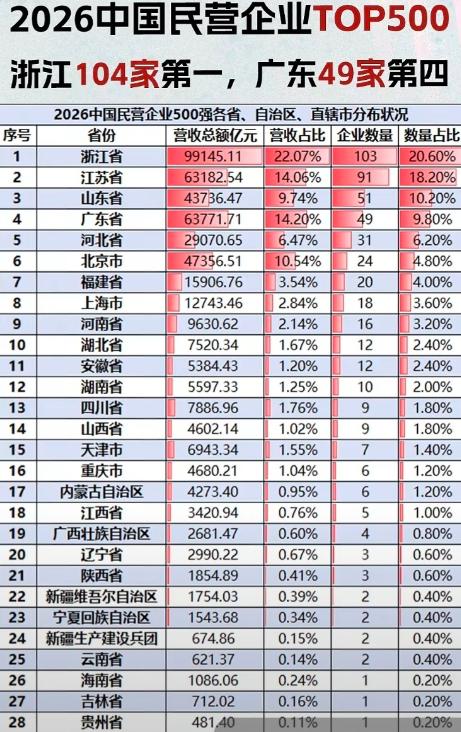
广东民企真的衰落了吗?2026年中国民营企业500强,广东只有49家民企上榜,
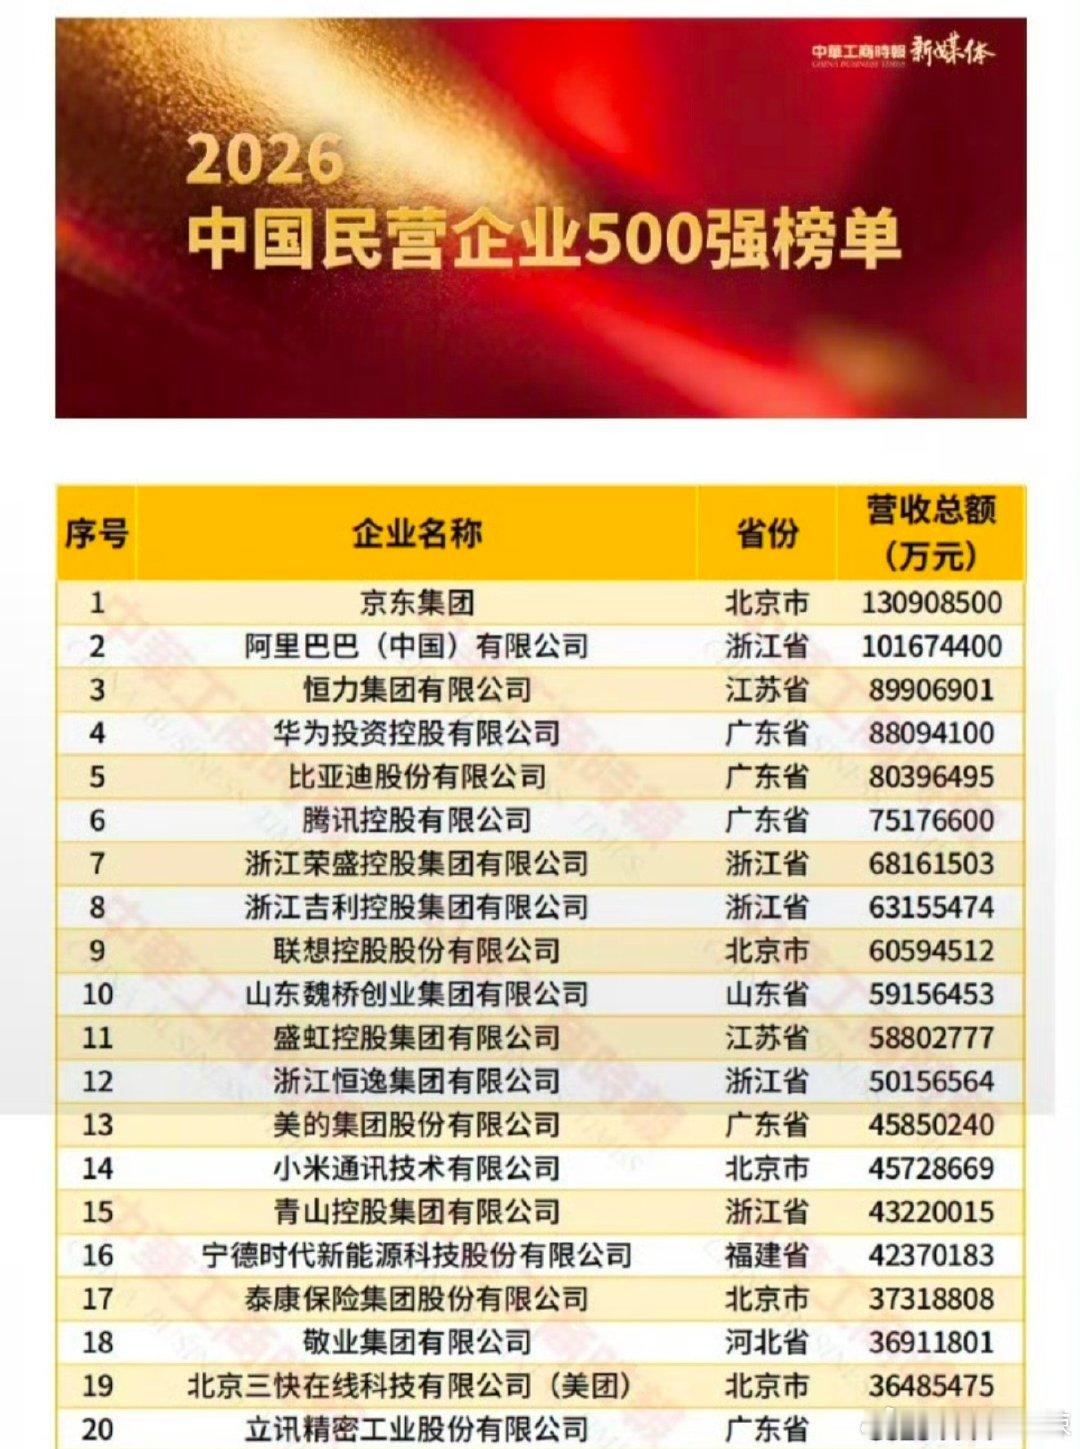
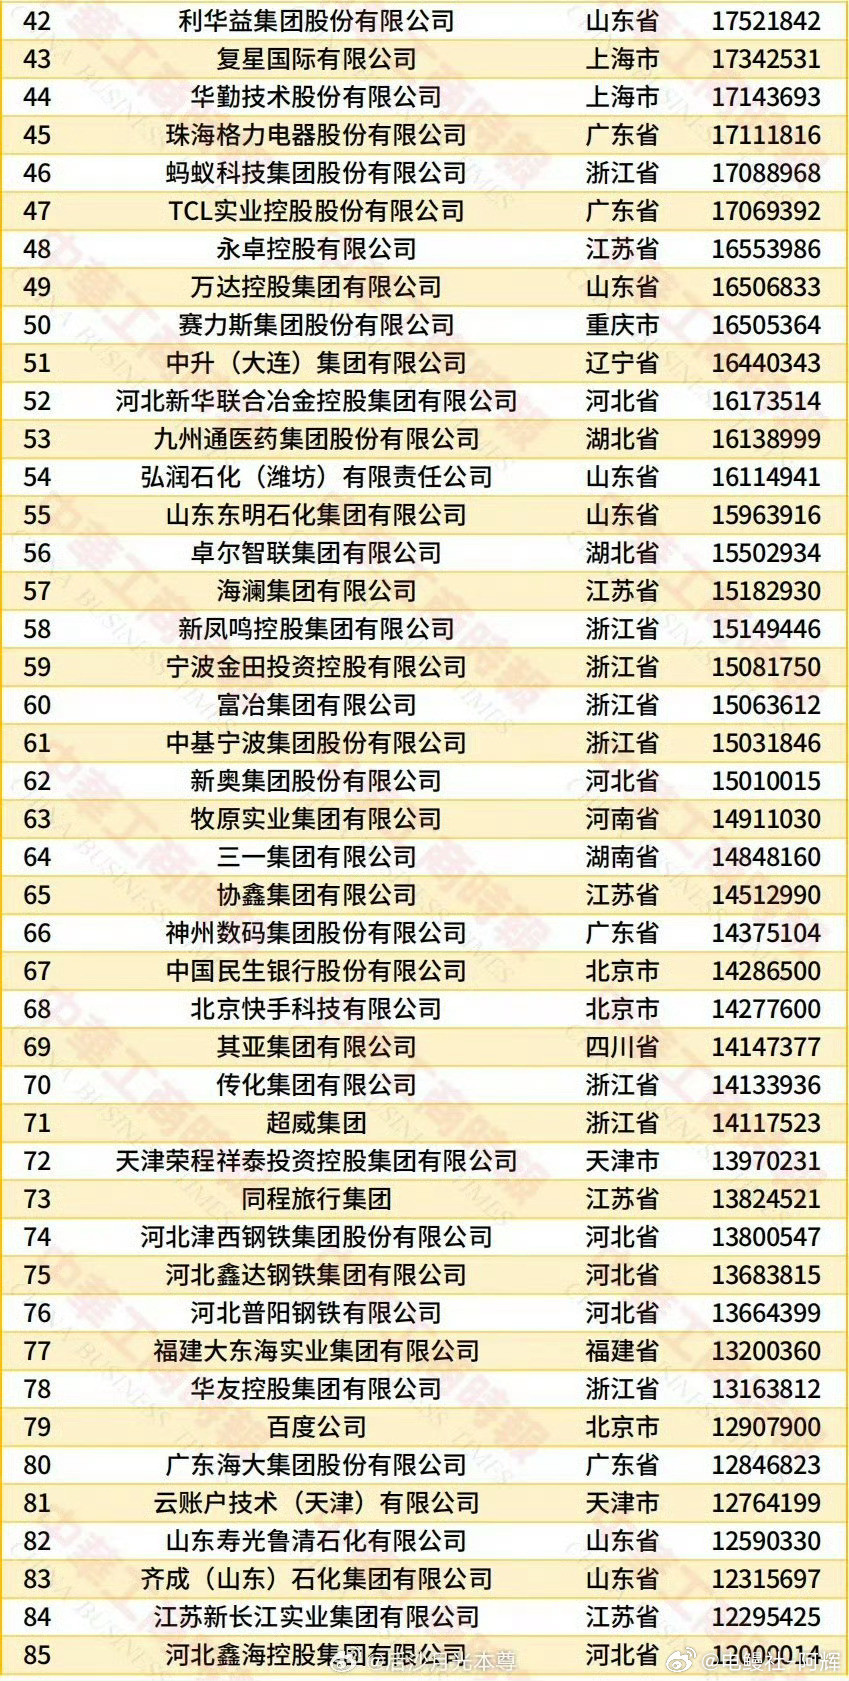
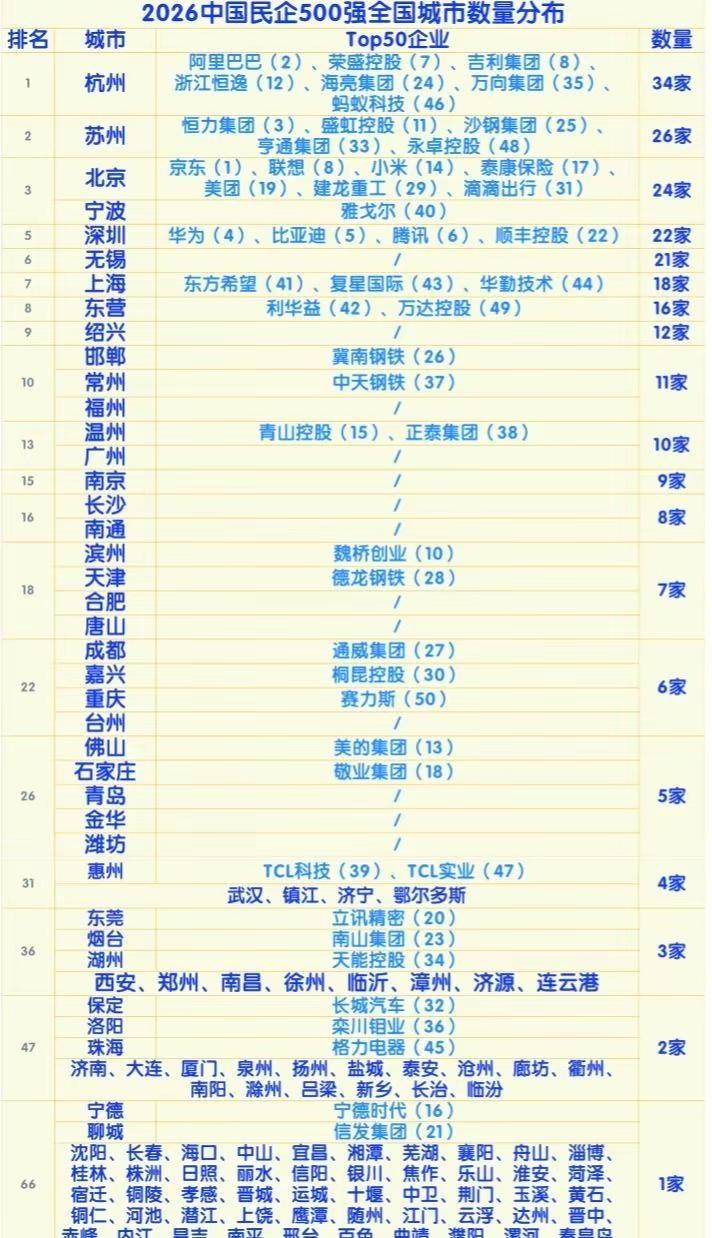
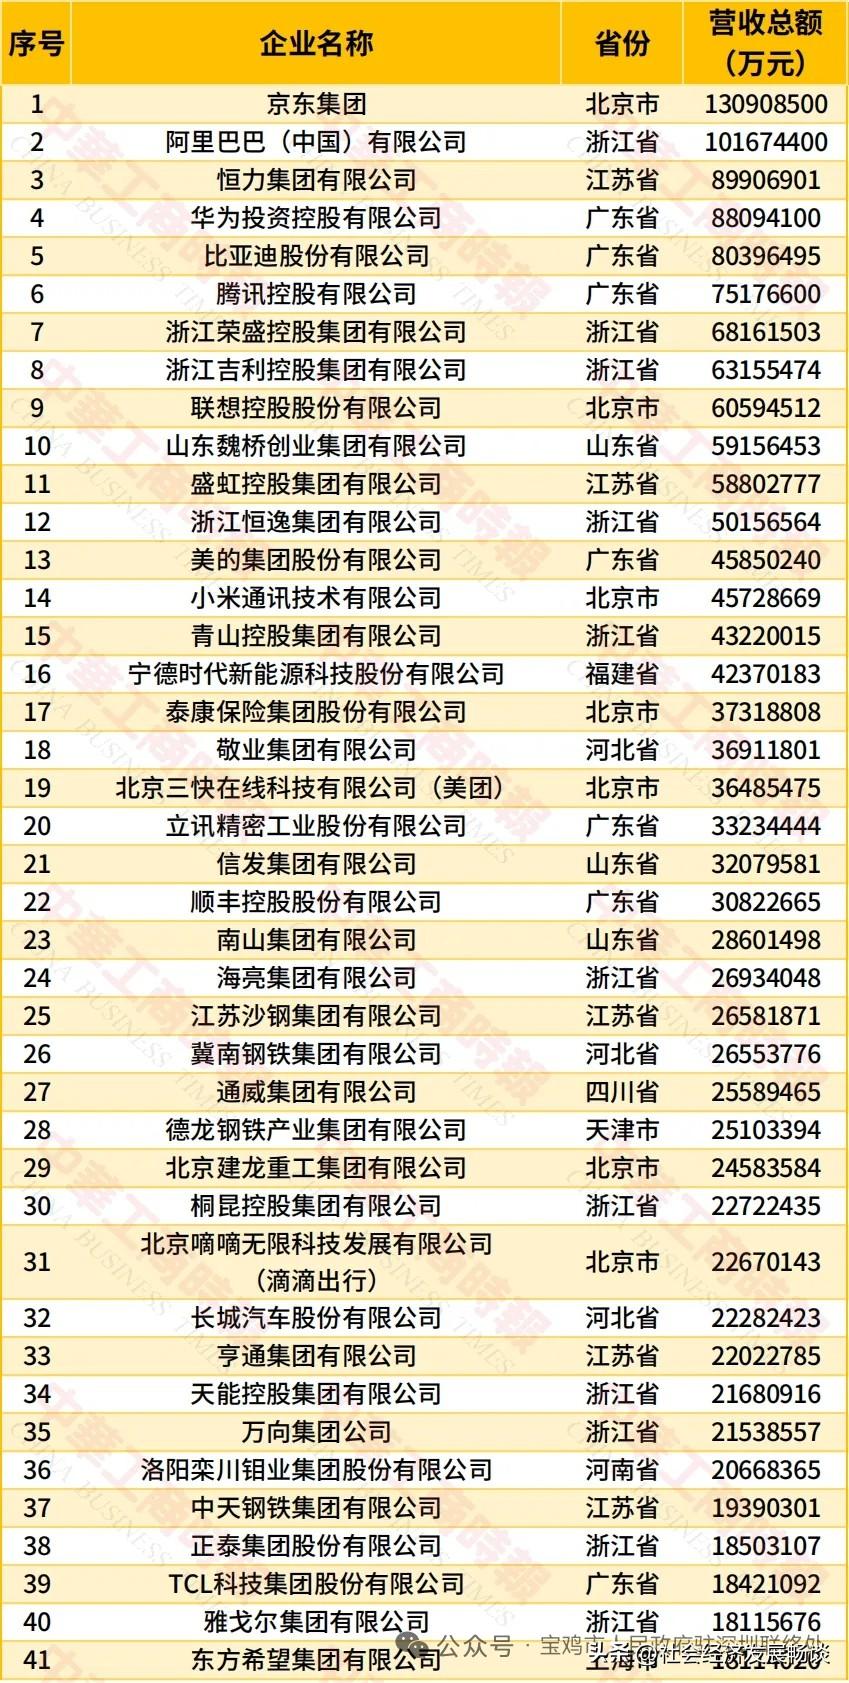
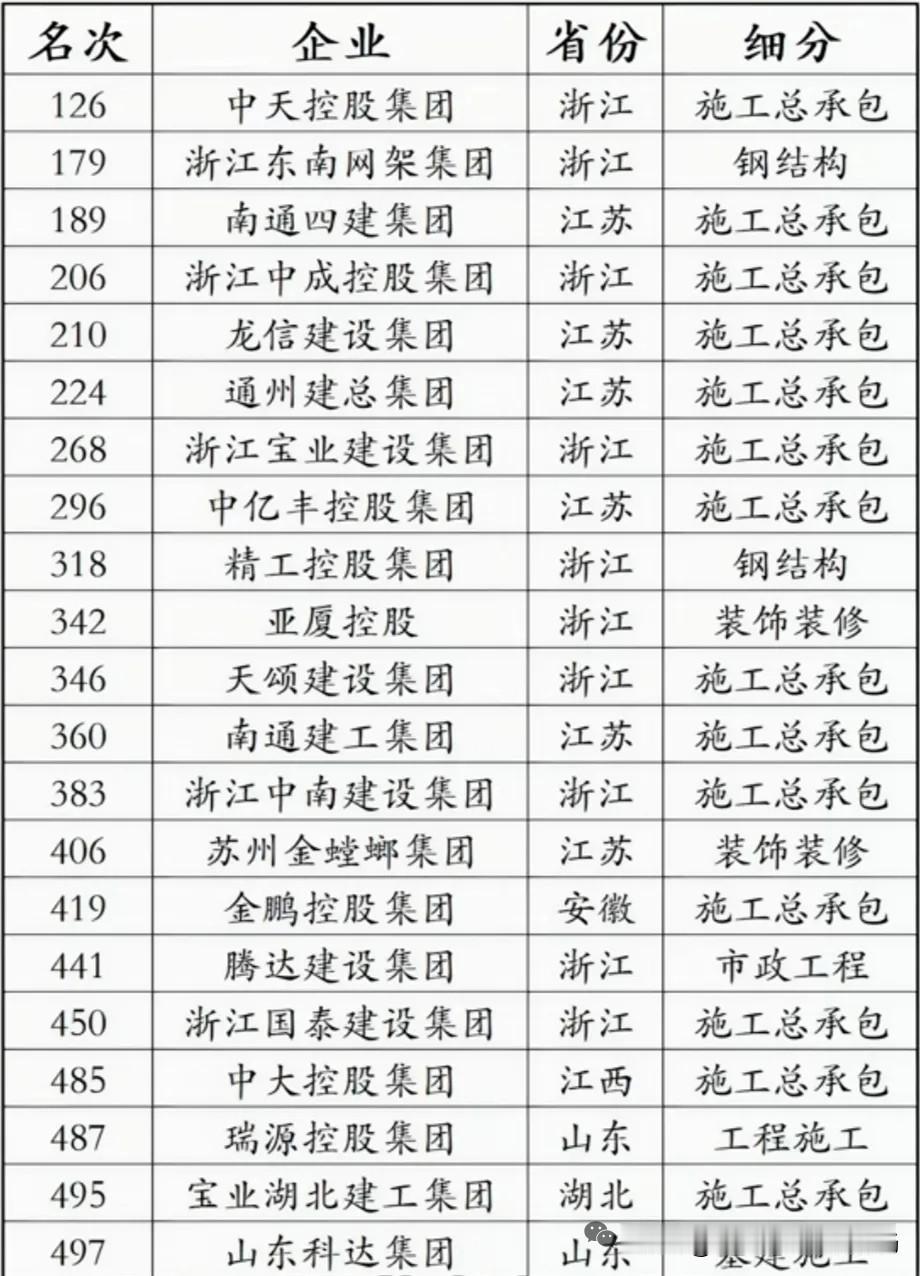
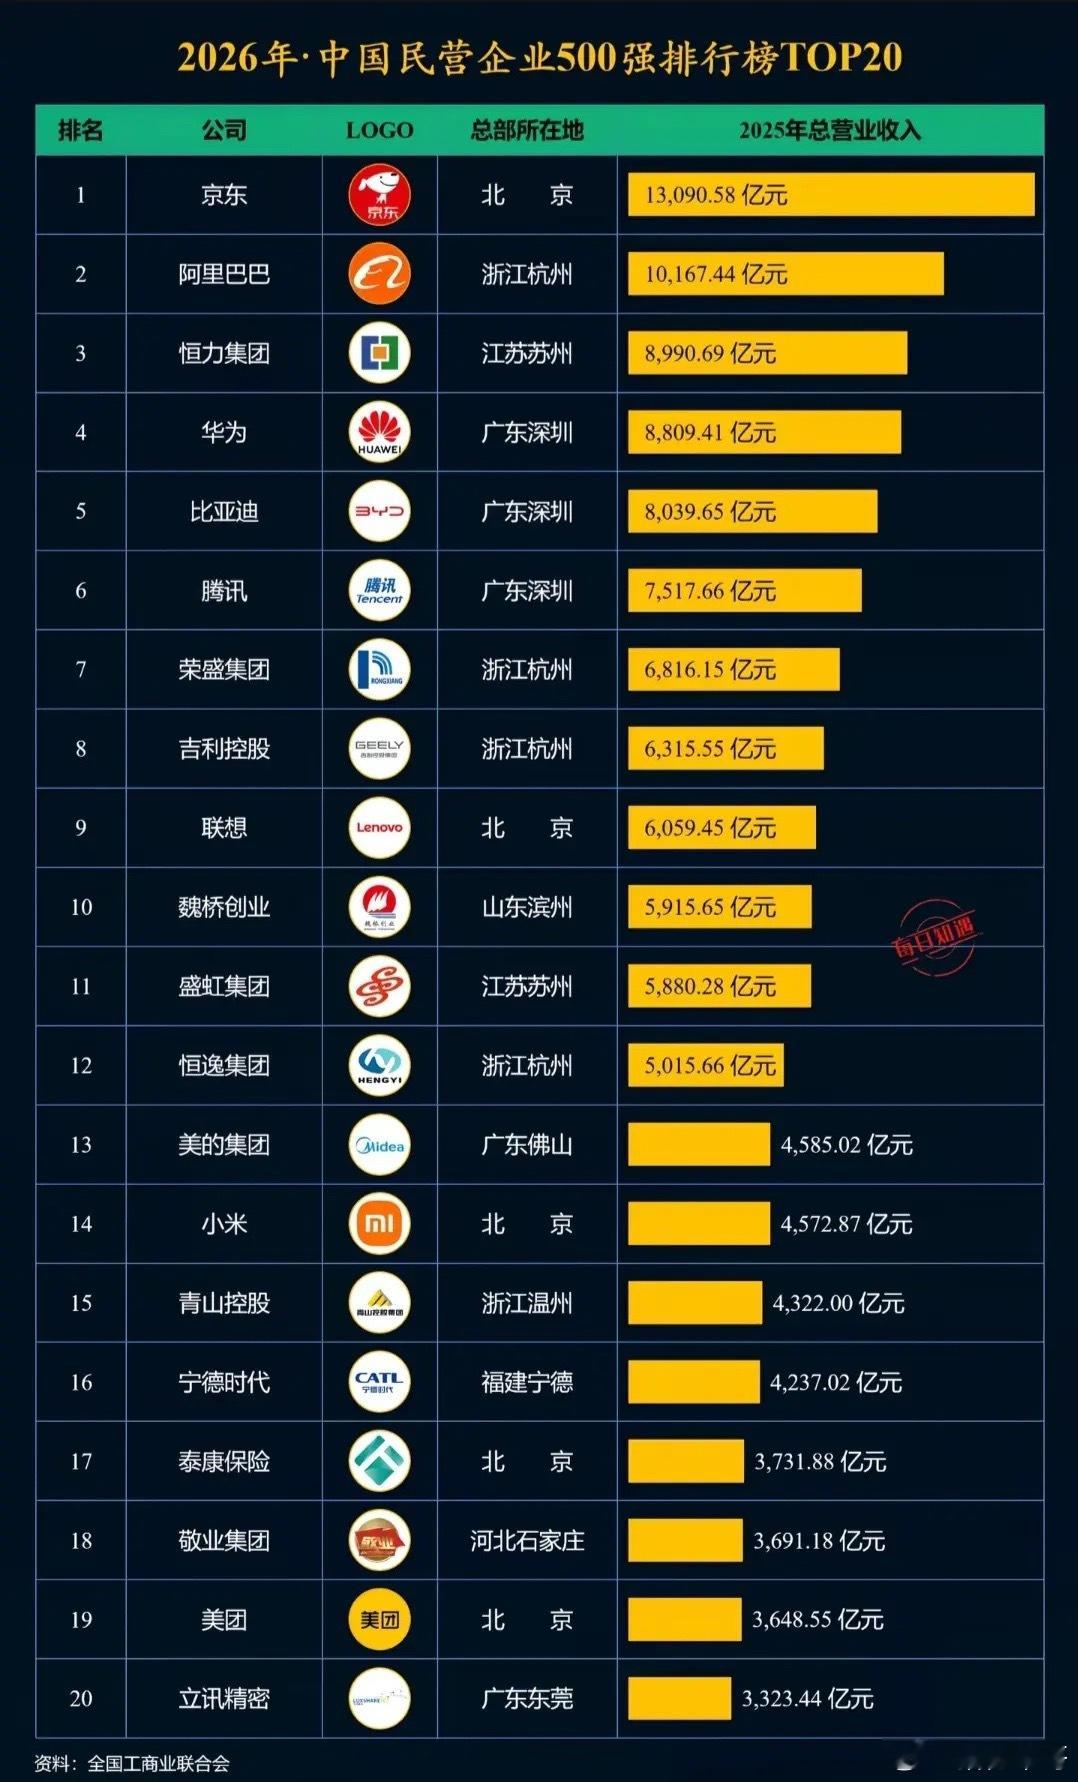
广东民企真的衰落了吗?2026年中国民营企业500强,广东只有49家民企上榜,远远落后浙江(104家)和江苏(90家)。为何广东的民企上榜数量大幅度少于江浙两省呢?一方面,广东的市场经济发育,相对比江浙地区更早,更成熟,并逐渐趋向寡头经济的方向发展。比如广东的TCL集团,除了生产家电,还从事新能源光伏、半导体显示等业务;美的集团除了家电,还有从事工业机器人,电梯等产业;比亚迪,除了新能源动力电池、电机、电控,还从事整车生产制造;华为,除了华为通信设备、手机电脑等终端、还有云服务和智能汽车解决方案等。总之,寡头经济的特点就是整个市场由少数几家大企业控制。另外,受房地产行业的影响,广东的一些房企跌出榜单,而成长中的科技企业,还没有完全填补空缺。但不得不说,未来广东的民企在新兴产业(比如集成电路,人工智能、人形机器人、低空经济等),将迎来新的春天。
讲一个很扎心的数据,中国民营企业500强净利润总和是1.83万亿元(2025年数
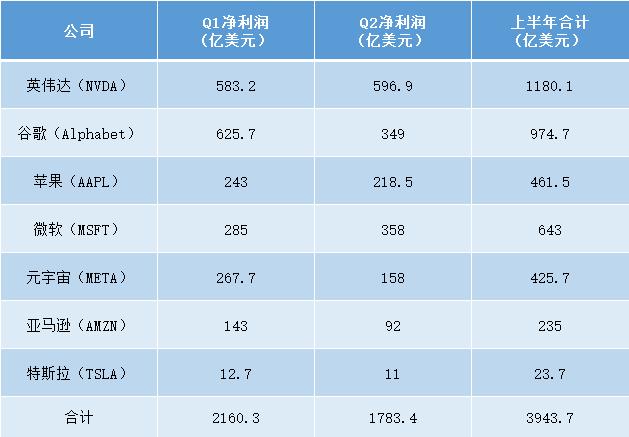
讲一个很扎心的数据,中国民营企业500强净利润总和是1.83万亿元(2025年数据),而美国七大科技巨头(微软,谷歌,meta,亚马逊,苹果,英伟达、特斯拉)2026年上半年的净利润总和就达到3943亿美元,也就是2.7万亿人民币左右。很多人看到这个数字,第一感觉是中国企业输了,美国企业赢了。但真正值得关注的,其实不是利润差距本身,而是为什么同样都是全球顶级公司,走到今天会出现完全不同的结果。一个企业能赚多少钱,表面看是财务问题,背后其实是技术定价权的问题。美国这些科技巨头之所以能够拿到如此高的利润,并不是因为它们员工更多,也不是因为它们产品数量更多,而是因为它们占据了产业链最难替代的位置。比如微软掌握企业软件生态和云服务体系,谷歌控制全球搜索和人工智能基础设施,英伟达凭借GPU架构成为AI时代算力入口,苹果依靠芯片、系统、应用商店形成封闭生态。它们卖的不只是产品,而是一整套别人短时间无法复制的技术体系。这也是为什么英伟达在人工智能浪潮中能够迅速崛起。过去很多人认为芯片只是硬件,是制造业的一部分。但AI时代改变了规则,算力成为新的基础资源,掌握核心芯片设计和软件生态的一方,就拥有更高的话语权。反过来看中国企业,这些年发展速度非常快,新能源汽车、消费电子、电商平台、智能制造都出现了一批世界级企业。但一个现实问题是,中国很多企业过去更擅长把一个市场做大,把供应链效率做到极致,却在底层技术积累方面投入不足。这种差距不是一天形成的。过去几十年,中国企业经历的是从无到有的发展阶段,先解决生产能力,再扩大市场规模,再参与全球竞争。这条道路让中国制造形成了全球最完整的产业链,也造就了大量规模庞大的企业。但进入2026年,产业竞争已经进入另外一个阶段。简单扩大产能、压低成本、快速复制模式,越来越难创造超额利润。未来真正决定企业高度的,不是生产多少产品,而是谁掌握核心技术。这几年,中国企业已经开始改变方向。华为持续投入芯片、操作系统和通信技术,比亚迪加码电池、电驱和智能汽车,小米进入汽车和AI生态,阿里、腾讯等互联网企业也重新加大人工智能基础设施投入。特别是在AI竞争中,中国企业正在寻找新的突破口。美国企业优势集中在基础模型、先进芯片和全球软件生态,中国企业则依托庞大的应用市场、制造能力和工程落地速度,形成另一种竞争路径。2026年9月,全球科技竞争的焦点已经从单纯的大模型参数竞争,转向AI能否真正进入产业。谁能把人工智能应用到制造、能源、汽车、医疗、金融等领域,谁就可能获得下一轮产业红利。所以,中国企业真正需要警惕的,不是某几个美国公司利润高,而是不能长期停留在“制造规模世界第一”的位置。规模很重要,但规模不能自动变成利润,更不能自动变成技术壁垒。美国科技巨头过去几十年的路径值得研究。它们在企业成长过程中,把大量资金投入基础研究、芯片研发、云计算建设和生态扩张。很多项目短期内看不到收益,但一旦技术成熟,就会形成巨大的商业回报。例如苹果并不是单靠卖手机赚钱,而是通过芯片、系统、服务和硬件之间的协同提高用户黏性。2026年苹果继续推出新一代设备和芯片平台,持续强化软硬件结合模式。中国企业过去也有一些类似机会,但部分企业在成长之后选择进入更容易赚钱的领域,比如流量竞争、商业扩张、市场争夺,而不是持续挑战基础技术难题。当然,这并不意味着中国企业没有优势。事实上,中国拥有全球最大的制造体系、完整供应链以及大量工程人才,这些都是美国企业难以复制的条件。新能源汽车就是一个典型案例。过去欧美车企长期占据汽车产业优势,但中国企业通过电池、电机、电控和智能化快速追赶,目前已经成为全球新能源汽车产业的重要力量。问题在于,下一个十年竞争领域已经发生变化。汽车只是一个移动终端,未来竞争核心可能是AI芯片、智能驾驶系统、机器人和工业人工智能。如果中国企业能够把制造优势转化为技术优势,利润结构也会发生变化。从商业规律来看,低利润并不可怕,可怕的是长期依赖低利润模式。如果企业只能靠价格竞争获得市场,就很容易陷入越来越忙、利润越来越薄的循环。2026年的全球科技格局正在重新洗牌。美国企业依靠技术生态获取高利润,中国企业依靠产业链和应用场景寻找突破,这两种模式正在正面碰撞。未来真正的赢家,不一定是谁现在赚的钱最多,而是谁能够建立下一代产业规则。AI时代给中国企业提供了一次重新竞争的机会,但机会不会自动到来,需要企业把更多资源投入到那些难度最高、周期最长、最需要耐心的技术方向。过去中国企业靠速度追赶世界,下一阶段需要靠创新改变竞争位置。全球科技产业的牌局已经重新开始,谁能够掌握核心技术,谁才能在下一轮竞争中获得更大的利润空间。
给大家说一个很扎心的数据,中国民营企业500强净利润总和是1.83万亿元,这是2
给大家说一个很扎心的数据,中国民营企业500强净利润总和是1.83万亿元,这是2025年全年的数字。而美国七大科技巨头2026年上半年的净利润总和就达到了3943亿美元,换算过来大概2.7万亿人民币。咱们500家头部民企忙活一整年赚的钱,人家7家公司半年就超过了。很多人看到这个对比觉得不可思议,但先别急着下结论,得看清楚两边到底靠什么赚钱。美国那七家公司——微软、谷歌、Meta、亚马逊、苹果、英伟达、特斯拉——它们赚钱的核心方式跟咱们的民企完全不是一回事。苹果靠着iOS系统在全球收了十几年的“过路费”,AppStore里每笔数字交易抽15%到30%的佣金,2025年光数字商品这一块就收了1490亿美元。英伟达的CUDA软件生态把全球AI开发者锁死了,代码写好了就只能跑在它的芯片上,毛利率干到75%,半导体行业正常水平也就30%到50%。高通的通信专利更直接,每部5G手机按售价的3.25%收专利费,手机卖5000块,它先拿走一百多,什么都不用造。这些生意的共同特点是什么?前期砸钱把生态建起来,用户和开发者被锁死之后,后来者根本进不来,然后坐着收钱就行。产品复制一份的边际成本几乎为零,市场又是全球的,利润自然厚得吓人。再看咱们的民企500强。这里面制造业企业占了七成以上,制造业贡献了500强约60%的净利润,而且利润增速13.43%,远高于500强整体1.31%的增速。这说明制造业是民企利润增长的核心引擎。但问题在于,这些制造业企业赚的是辛苦钱。大量企业要投厂房、买设备、囤原材料,还要养几万甚至几十万工人,营收看着很大——500强总营收将近45万亿——但扣掉各种成本之后留下来的净利润只有1.83万亿,户均36.5亿。钢铁、化工、基建这类行业本身就是薄利多销,拼的是规模和就业,不是利润率。更关键的是,国内光伏组件占了全球八成以上的产量,新能源车占了六成以上,但价格战一打,组件毛利率跌到5%到10%,很多车企毛利率不到10%。这里面有一个本质区别需要说清楚。美国那七家公司的利润,本质上不是“造”出来的,是“收租”收出来的,收的是生态租、专利租、标准租和品牌租。苹果手机硬件成本大概3000块,卖8000块,多出来的5000块就是品牌和生态的钱。咱们的企业在干什么?在造货。富士康组装一部苹果手机,加工费8到15美元,不到手机售价的2%。越往物理制造端走,利润越薄,这是全球产业链分工的现实。还有一个容易被忽略的点:美国这七家公司的利润里,有一部分并不是卖产品卖服务赚来的,而是投资浮盈。2026年二季度,谷歌因为投了SpaceX,账面上出现了980亿美元的股权浮盈,直接把季度净利润推到了1122亿美元。这种利润跟企业经营能力有关系,但更多是资本市场的估值变化带来的,跟咱们制造业企业一单一单赚出来的利润不是同一个性质。所以这个数据对比真正说明的问题,不是“中国民企不行”,而是两边处在全球产业链的不同位置,赚的是完全不同类型的钱。美国科技巨头占据了生态、专利、标准这些“收租位”,前期投入大、门槛高,一旦建成就有垄断性,后来者很难替代。中国民企500强撑起了全球最完整的制造业体系,吸纳了海量就业,稳定了供应链,这个底盘价值不可替代。但高附加值、高利润的尖端赛道,差距确实还很明显,核心的底层技术和软件生态很多还掌握在别人手里。这也正是近些年国内拼命扶持芯片、人工智能、基础软件的原因,就是想往产业链上游走,拿到更高的产品附加值。但这个事急不得,基础科研、人才培养、产业生态搭建,每一步都需要时间。500家企业一整年的利润比不过7家公司半年,这个数字确实让人不舒服,但它是一面镜子,照出的是我们当下在全球产业分工里的真实位置。
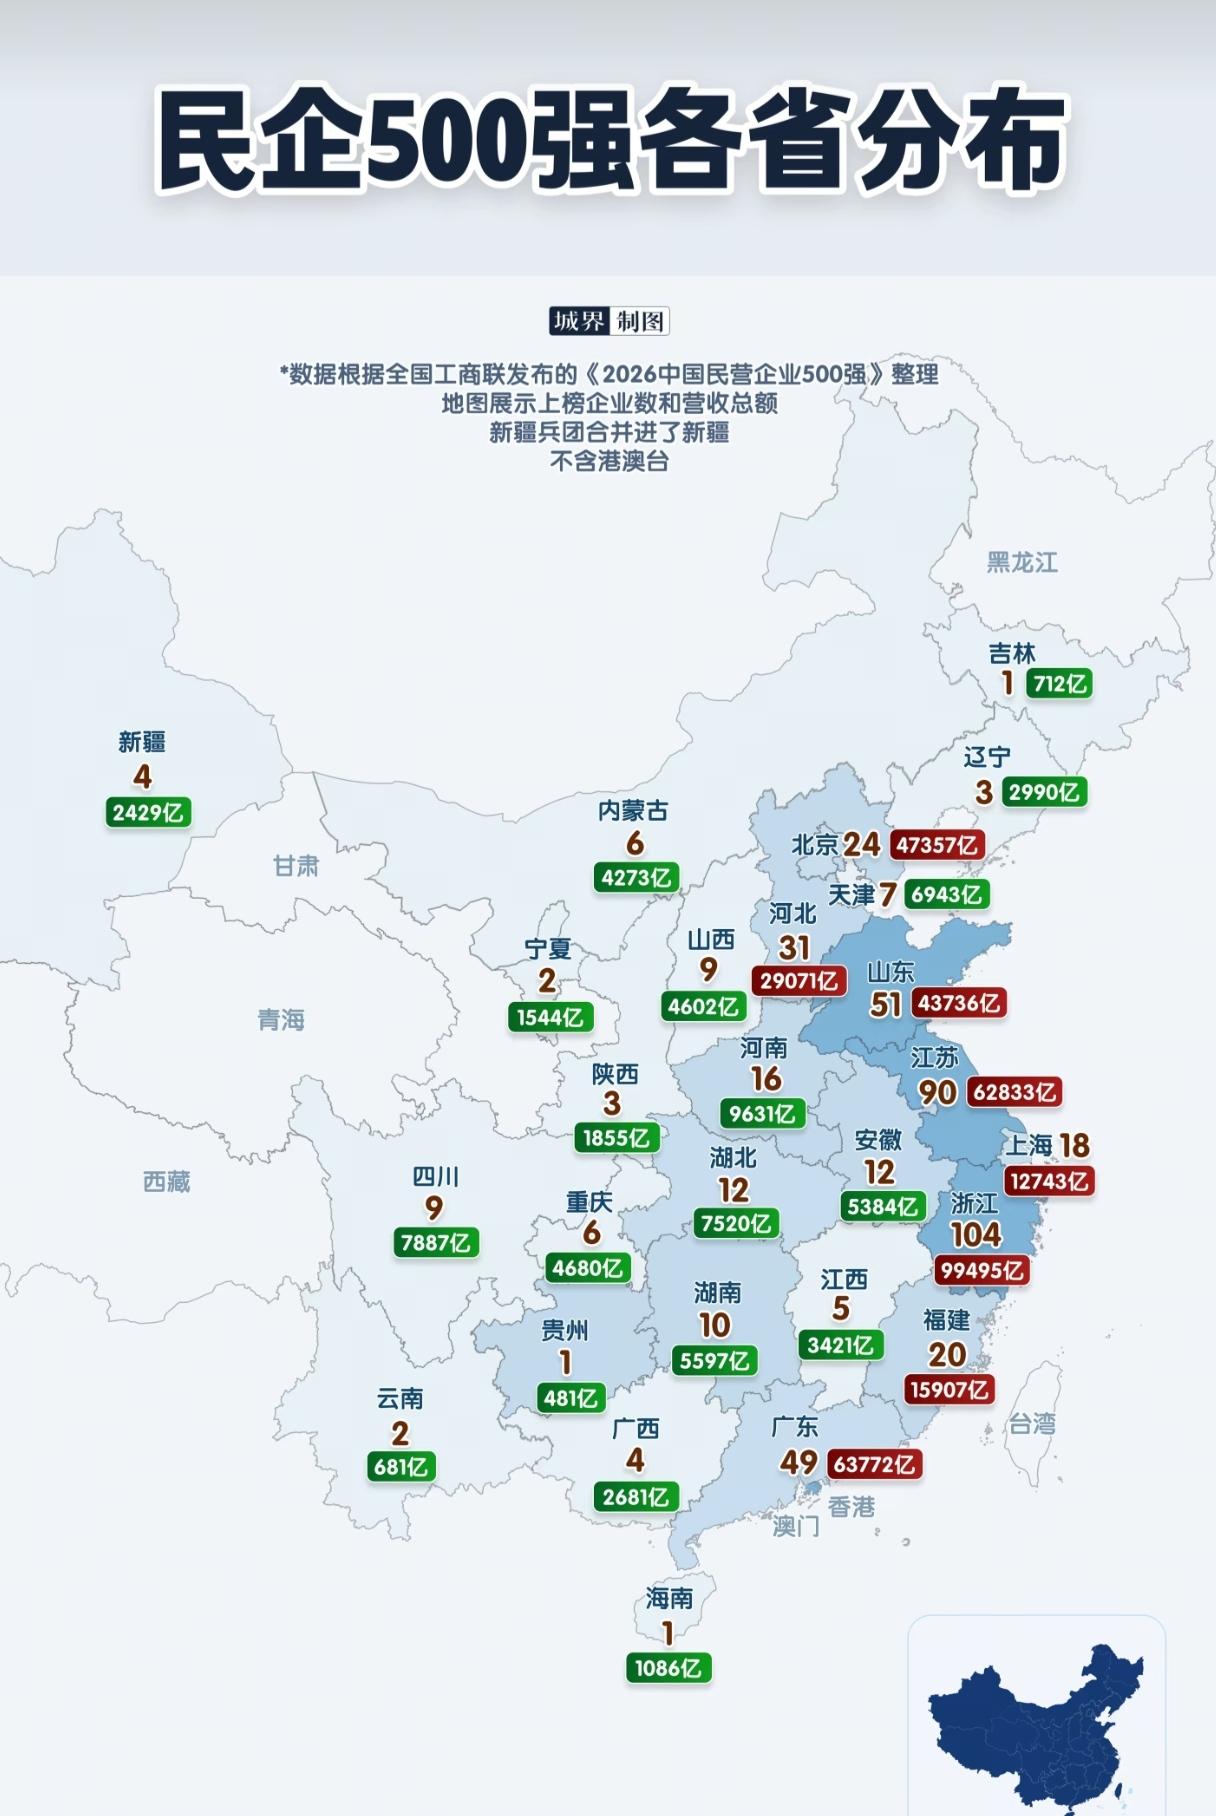
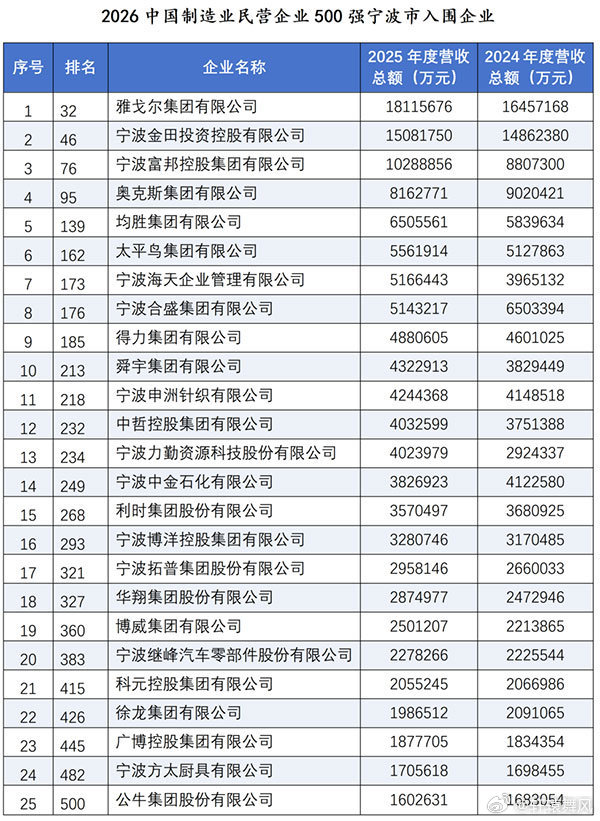
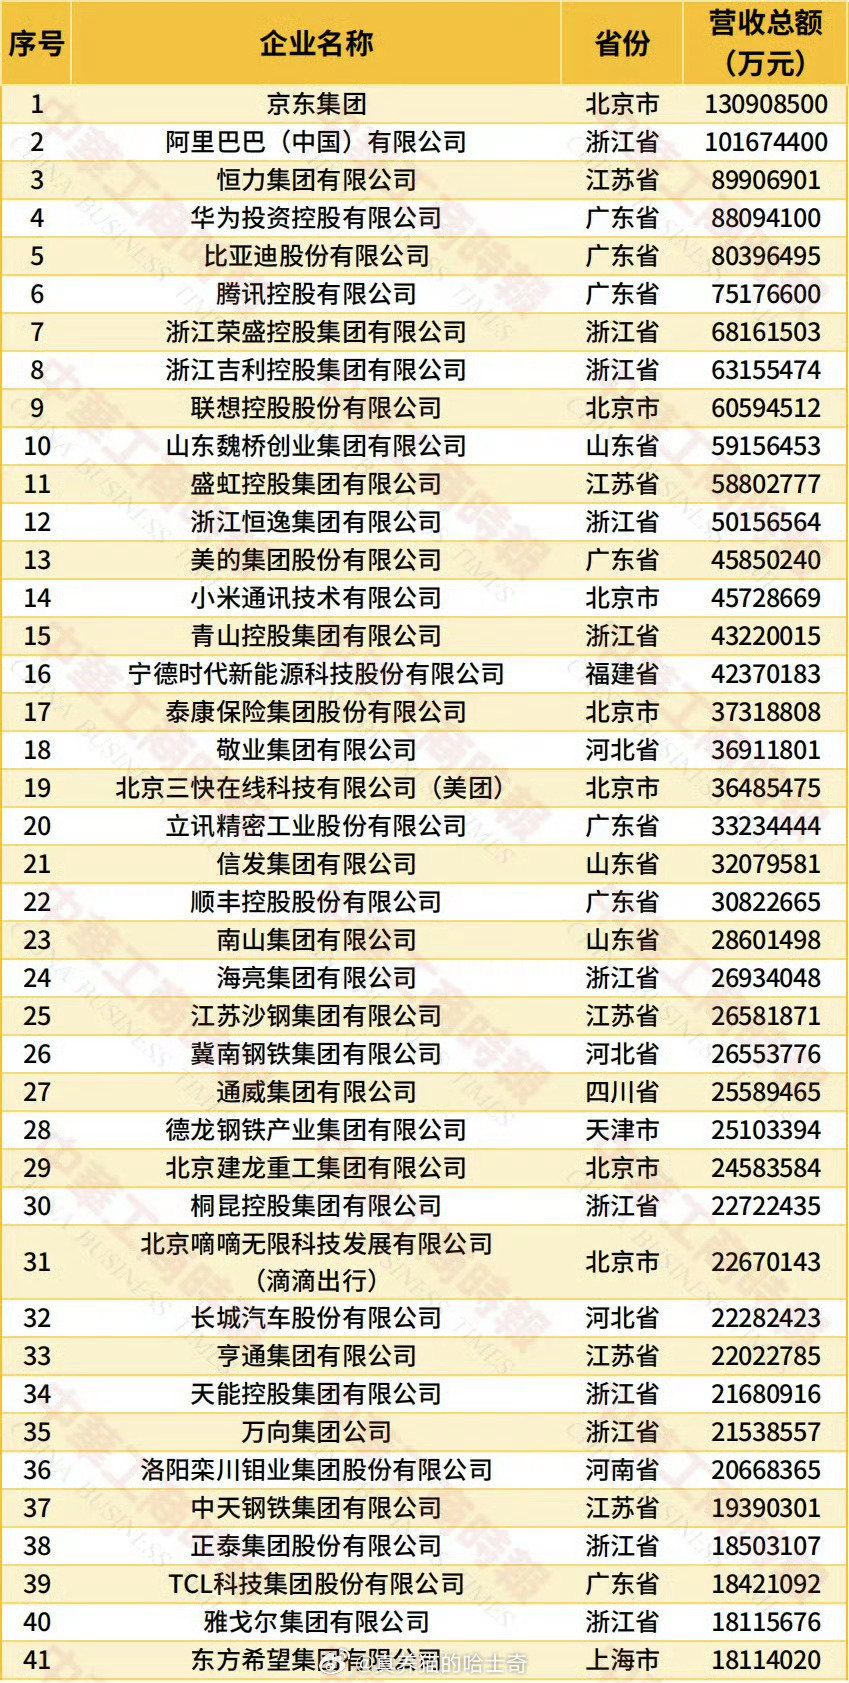
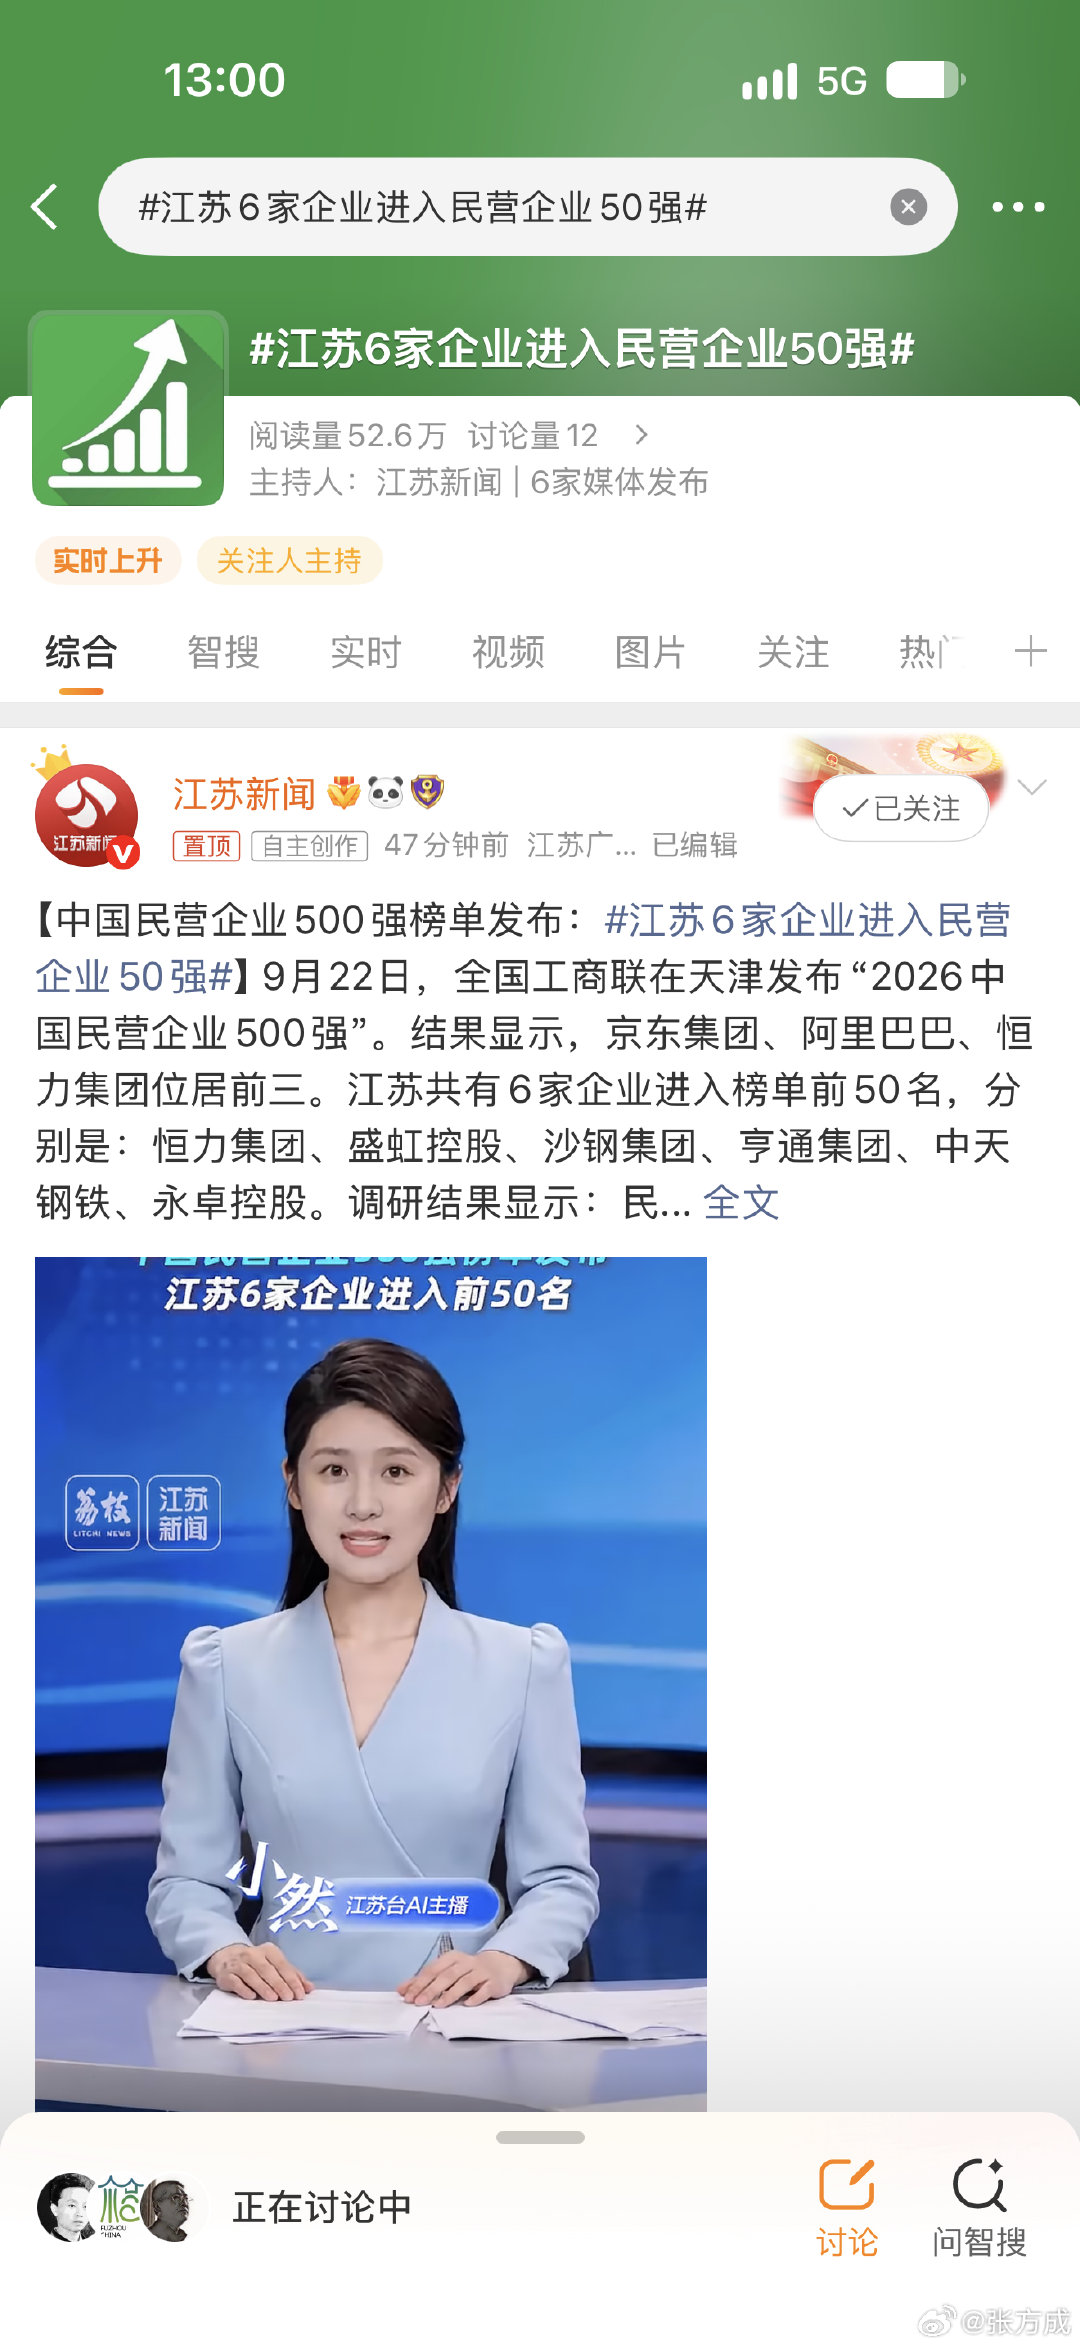
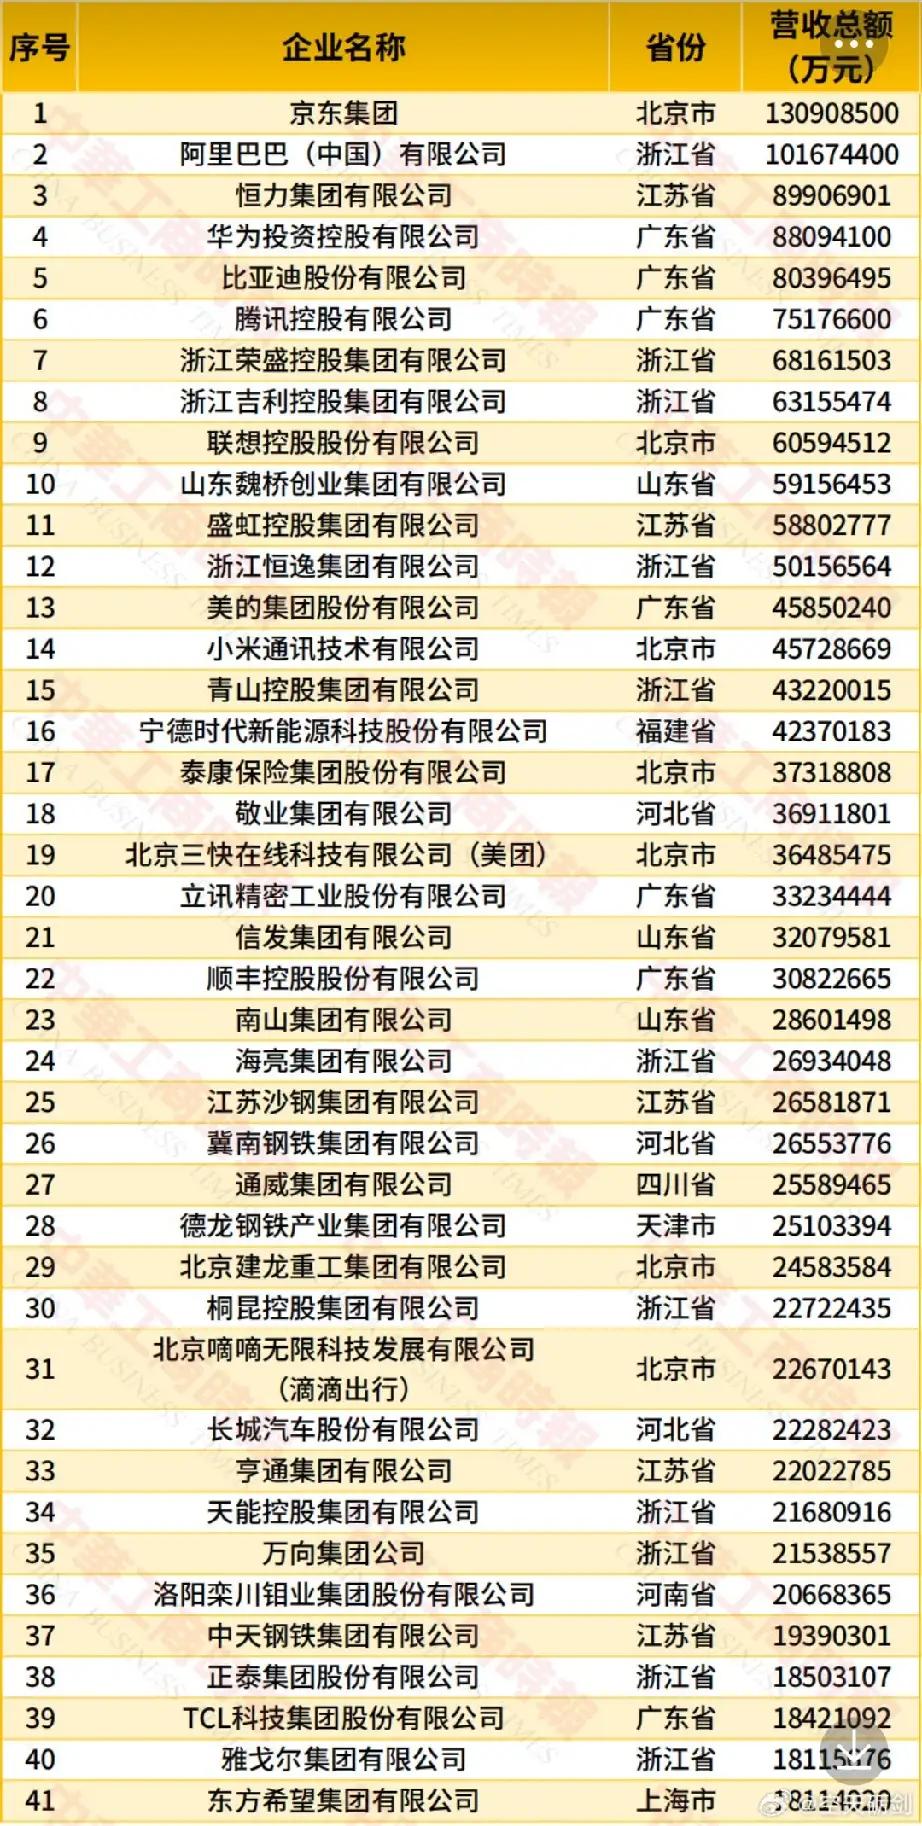
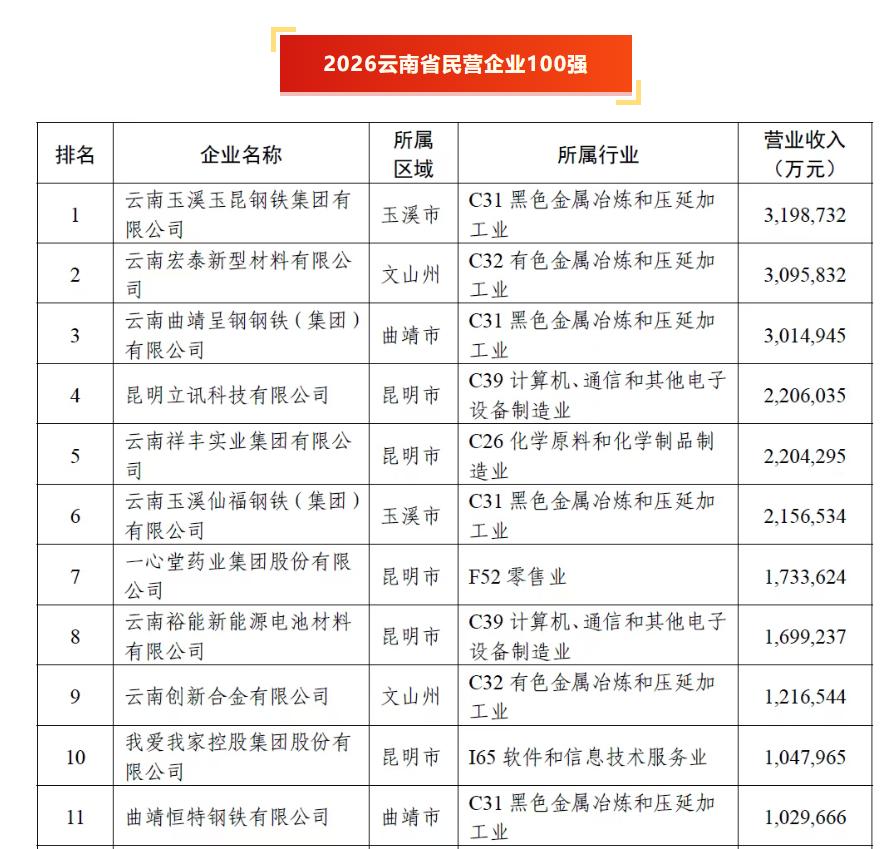
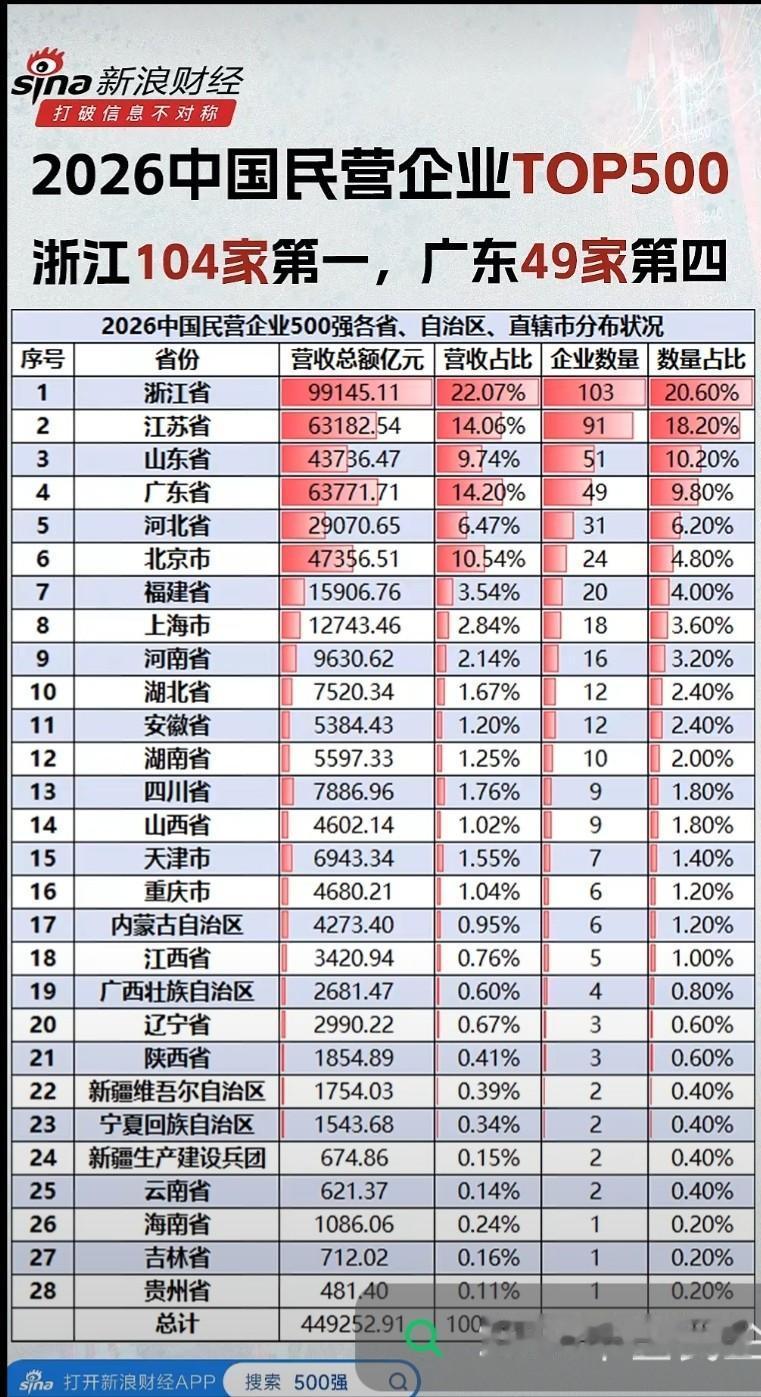
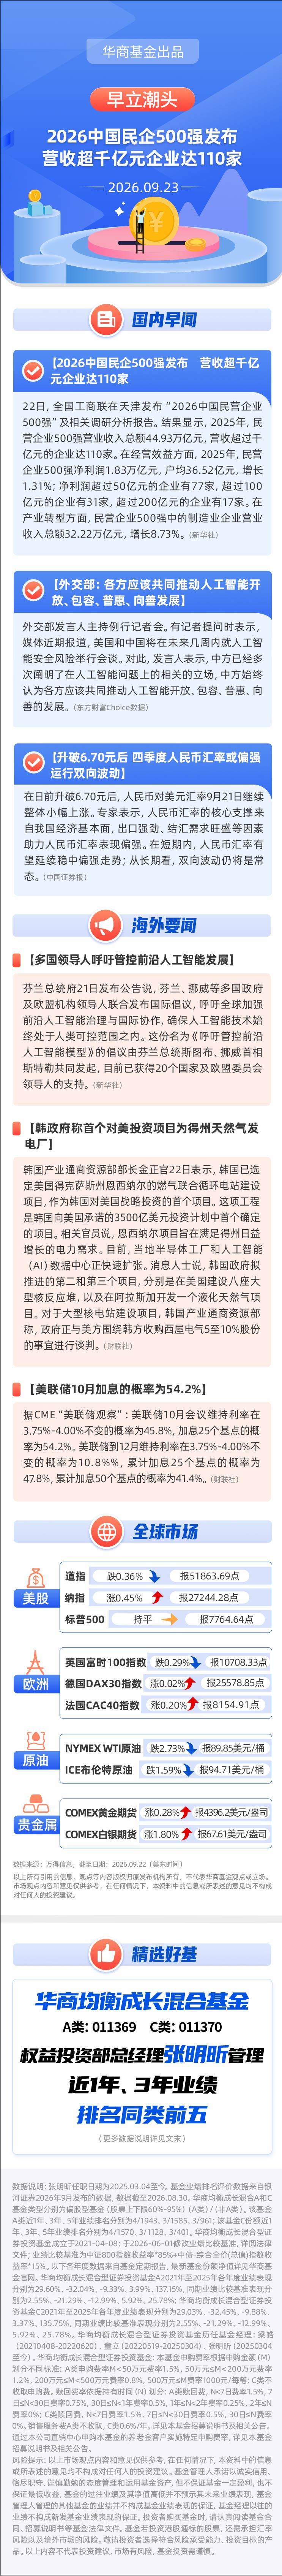
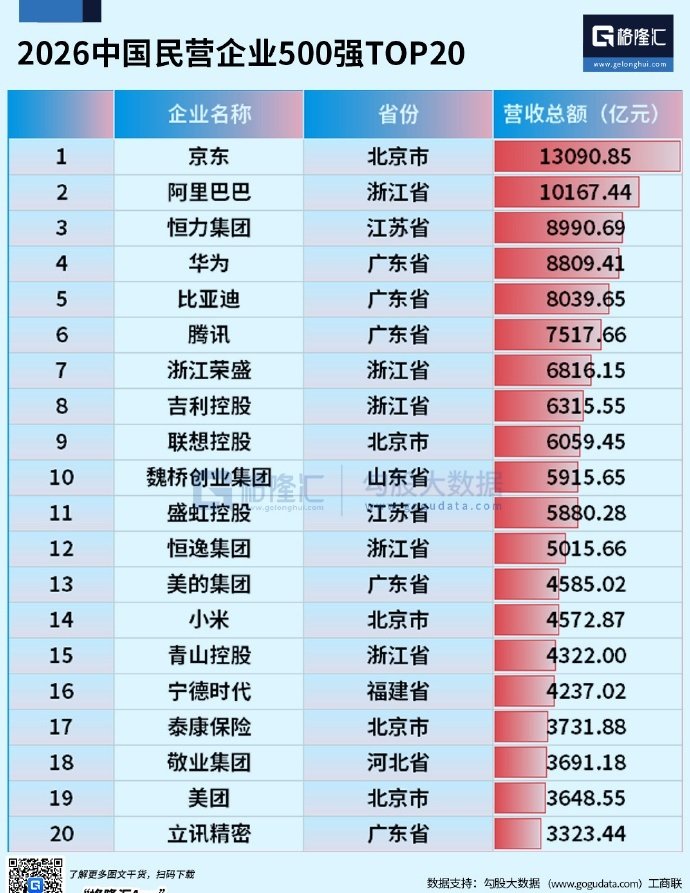
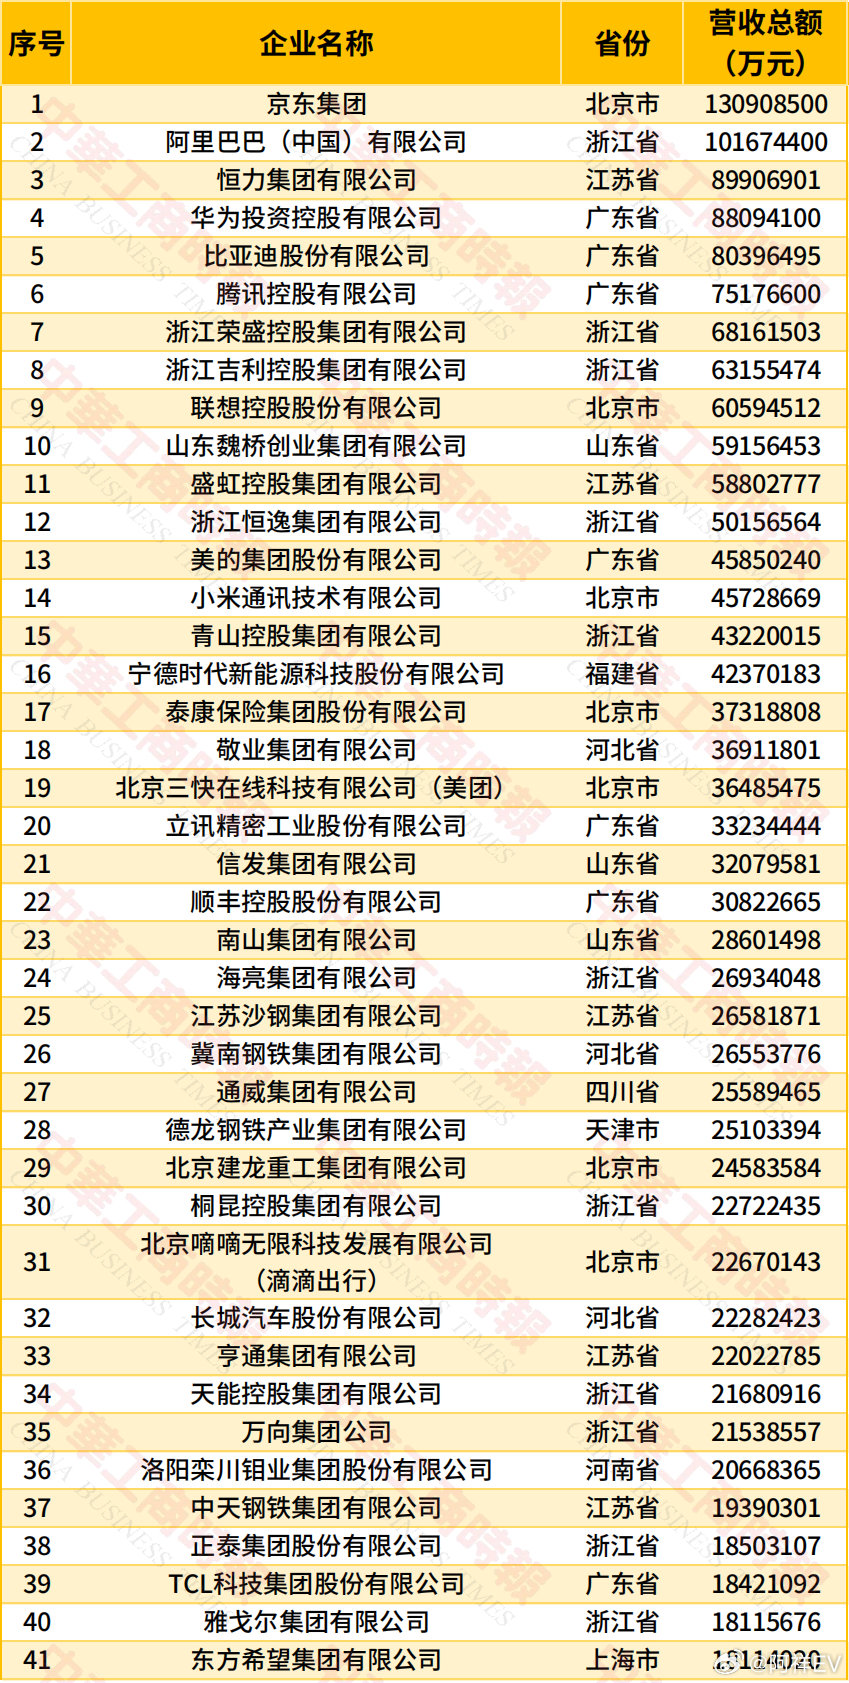
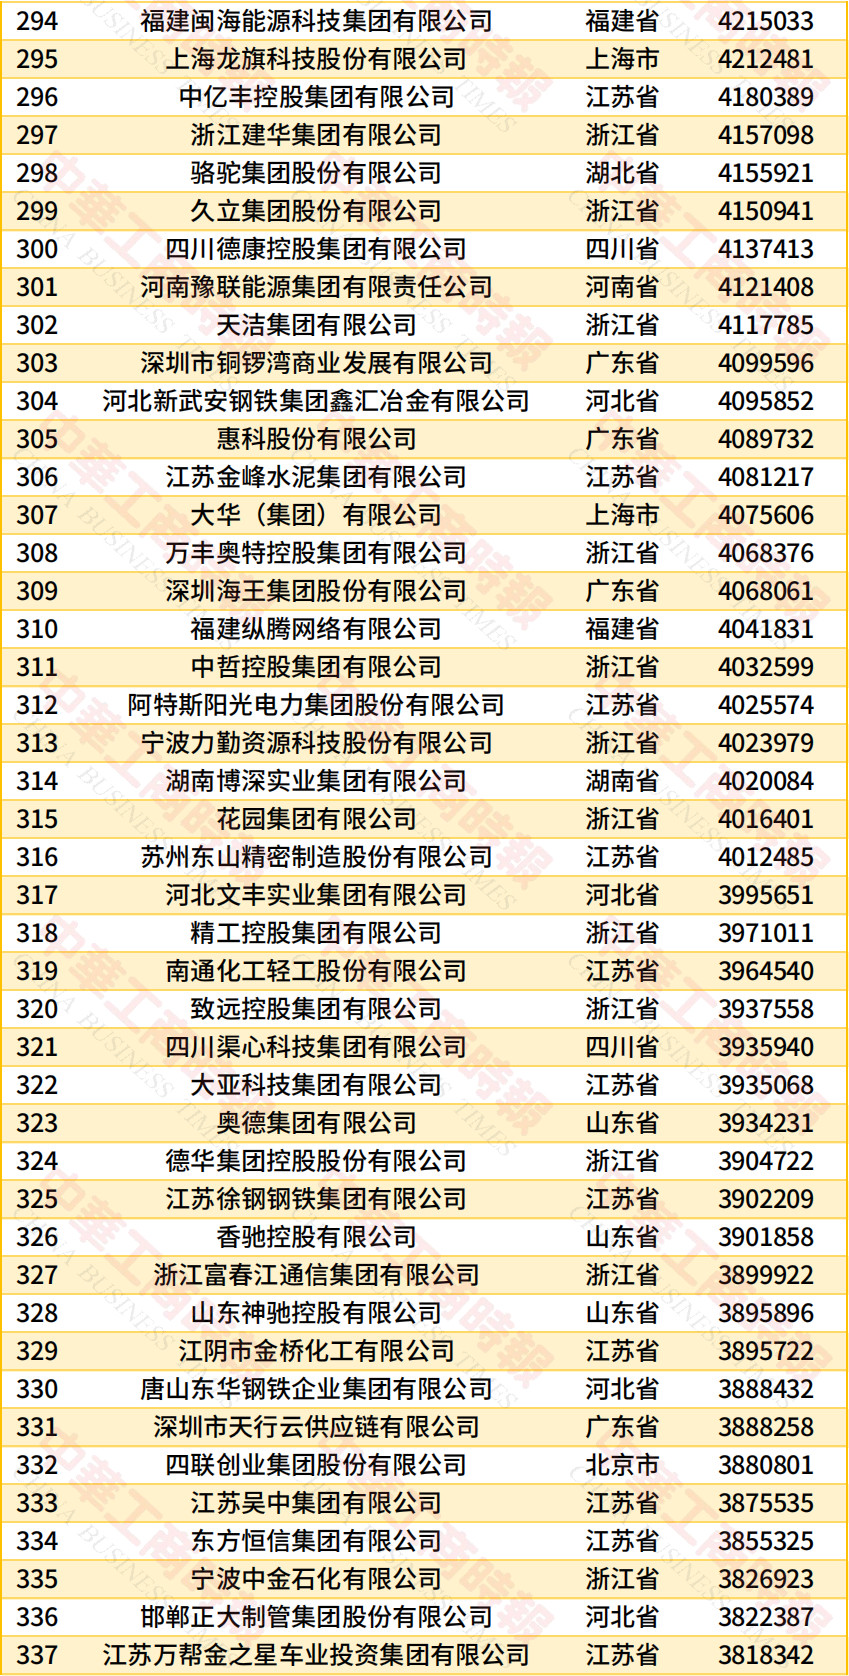
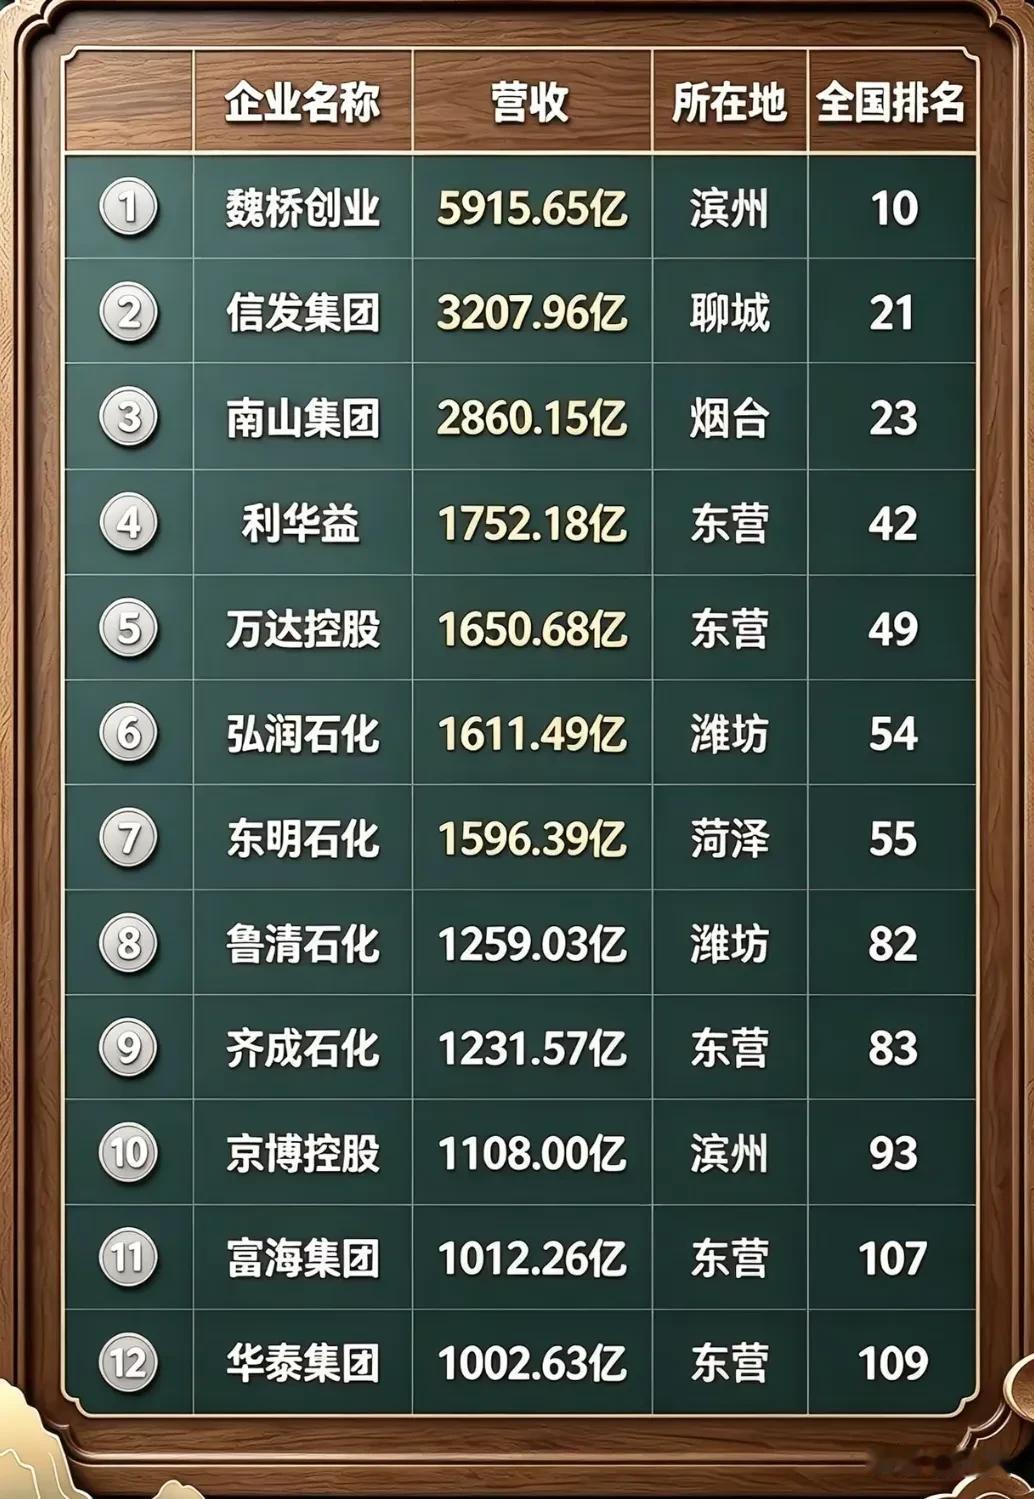
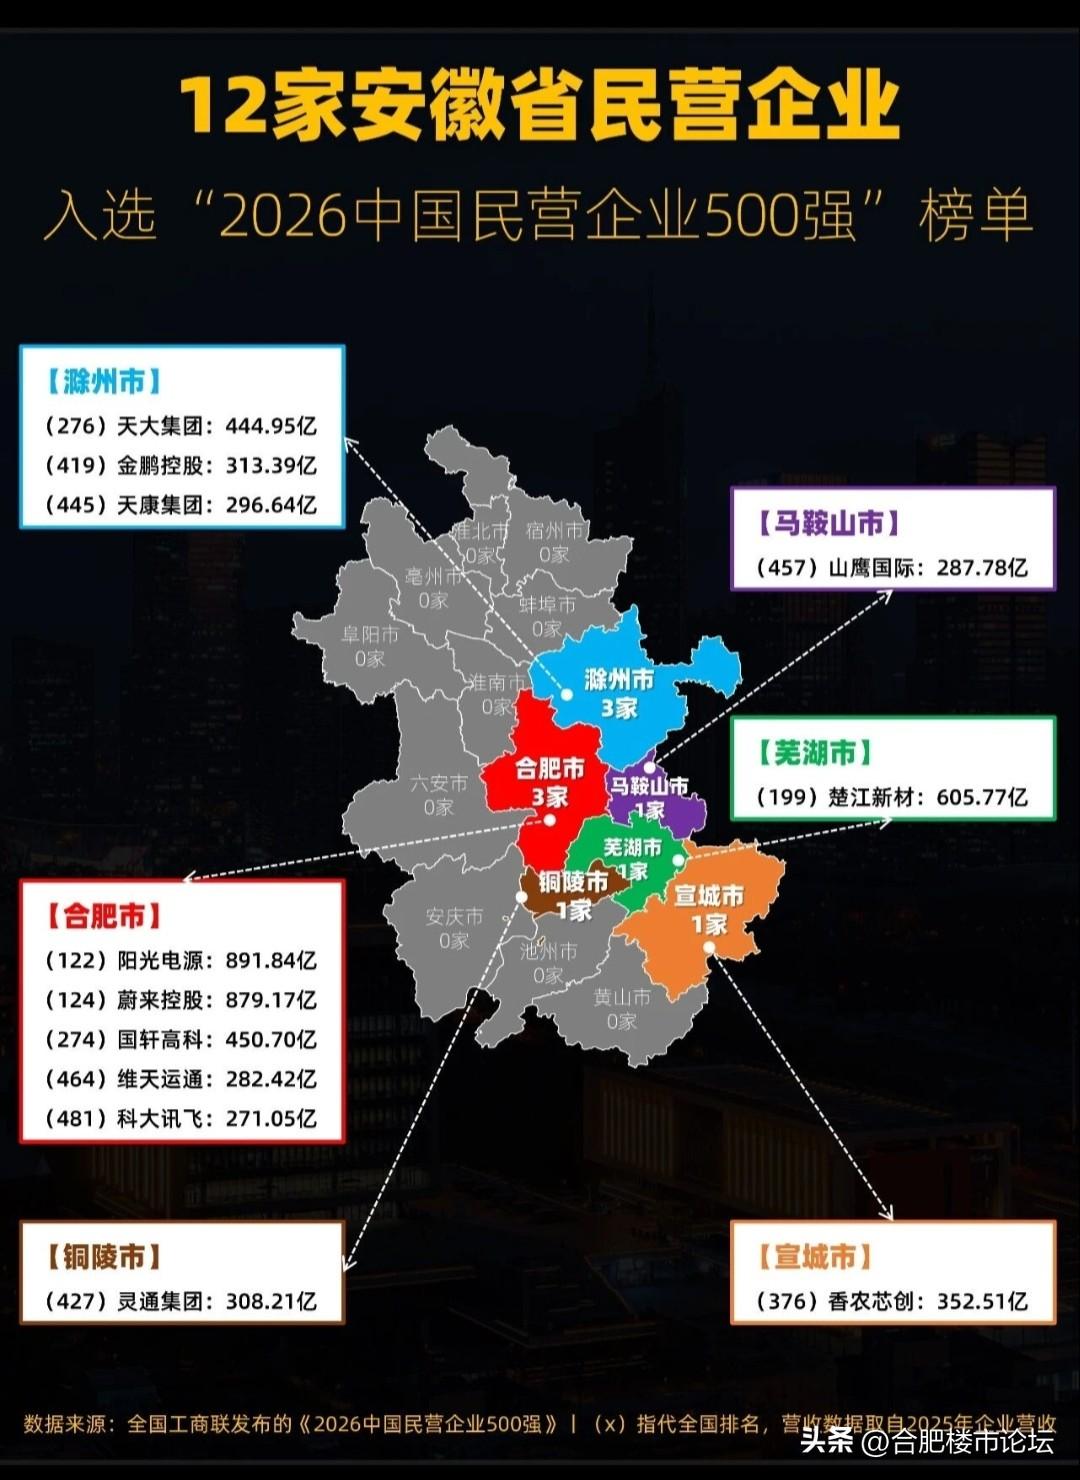
【早立潮头】2026中国民企500强发布营收超千亿元企业达110家
【早立潮头】2026中国民企500强发布营收超千亿元企业达110家