孙哥卖啥,你都不能买。但孙哥买啥,你得买!
回看2021年,瑞幸正处于造假风暴后的至暗时刻——纳斯达克退市、美国破产重组,全市场都在算这公司离清算倒闭还有几天。
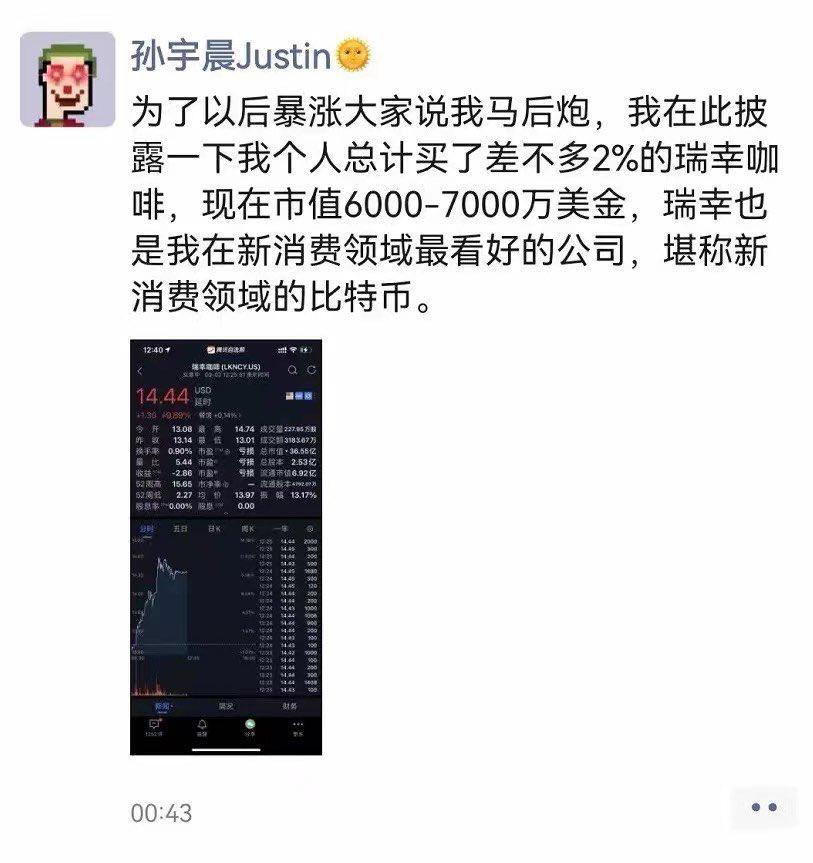
就在这时,向来以营销大师和“镰刀”闻名的孙宇晨,突然在朋友圈晒出一张截图,平地惊雷般抛出一句:为了以后暴涨大家说我马后炮,我买了差不多2%的瑞幸。
当时相信他的人不多,调侃他的人倒是一大片。
毕竟瑞幸闯的祸不是产品卖不动,而是财务造假。
2019年4月至2020年1月,公司虚构超过3亿美元销售额,还通过抬高费用、修改数据库和银行记录掩盖问题。瑞幸随后被纳斯达克摘牌,向美国证券交易委员会支付1.8亿美元罚款,国内相关涉案公司也被处罚6100万元。
这个坑有多深?普通投资者看到“退市”“破产”“罚款”几个字,基本已经准备抬腿就跑了。
但孙宇晨这笔投资最有意思的地方,是他似乎把“公司犯了大错”和“公司马上没了”分开看了。
瑞幸的资本信用确实崩了,可它的门店还在营业,消费者还在下单,App、小程序、供应链和数千家网点也没有一夜蒸发。换句话说,股票被市场嫌弃到了尘埃里,杯子里的咖啡却还在继续卖。
这正是困境反转最关键的观察点:企业出了事,究竟是业务烂了,还是治理层烂了?
如果核心产品没人要、现金流断裂、供应商集体撤退,再便宜的股票也可能只是打折出售的废纸。但瑞幸的问题集中在原管理层、财务真实性和债务压力,消费需求并没有同步归零。
它缺的不是顾客,而是一场管理层大换血和一套能把旧账处理干净的重组方案。
2021年,瑞幸总净收入达到79.65亿元,同比增长97.5%;门店总数增至6024家,月均交易客户达到1300万。更重要的是,自营门店层面从上一年的亏损4.35亿元,转为盈利12.53亿元。
这组数字说明,瑞幸已经不是靠故事吊着一口气,而是在重新产生经营利润。
资本也开始进场救火。
2021年4月,大钲资本同意投资约2.4亿美元,愉悦资本追加约1000万美元,用于债务重组、履行和解义务和支持业务发展。
到了2022年,大钲资本成为控股股东,瑞幸随后完成债务重组,退出破产程序。
很多人把瑞幸翻身简单归功于生椰拿铁,这话只对了一半。
爆款产品当然重要。瑞幸把传统咖啡改造成更符合中国消费者口味的饮料,通过生椰、丝绒、酱香等产品不断制造话题,把“喝咖啡”从商务和社交消费,变成上班路上随手来一杯的日常需求。
但爆款只是前台,后台真正起作用的是数字化点单、快速测试新品、密集的小店网络,以及直营和联营同时扩张。
瑞幸不需要每家门店都做成能坐一下午的大客厅,它要的是离消费者足够近、出杯足够快、价格足够有吸引力。
结果也很直接。2023年瑞幸收入达到249亿元,同比增长87.3%,门店超过1.62万家。
2025年收入进一步增至492.88亿元,年底门店达到31048家。
到2026年第二季度,门店已经增至36310家,单季收入158.86亿元,月均交易客户达到1.127亿。
更有意思的是,2026年9月,管理资产约3850亿美元的阿布扎比主权投资机构穆巴达拉宣布,与大钲资本共同对瑞幸进行一笔总价值约10亿美元的投资,并取得重要少数股权。
从退市公司到主权财富基金愿意拿出真金白银,瑞幸这杯“复活水”,确实越冲越浓了。
所以,孙宇晨真正押中的,并不是一只跌得足够多的股票,而是一个品牌在信誉破产之后,经营能力仍然活着。他买的不是“瑞幸一定不会倒”,而是市场给出的死亡概率,可能远远高于这家公司真实的死亡概率。
不过,“孙哥买啥你得买”听个乐就行,千万别真当投资纪律。我们只看到了瑞幸这一笔,却很容易忘记名人投资同样会有失误;何况普通投资者不知道他的买入成本、仓位承受能力和退出时间,更扛不住股票归零的后果。
照着截图冲进去,那不叫价值投资,最多叫远程代客理财,只不过亏了没人替你签字。
在我看来,瑞幸的故事最值得研究的,不是孙宇晨有多神,而是困境投资到底看什么:不是看跌了多少,而是看问题能不能被切除;不是看舆论有多悲观,而是看顾客还愿不愿意付钱。
当然,瑞幸也不是从此高枕无忧。2026年第二季度,其自营门店同店销售额同比下降5.3%,营业利润率也由上年同期的14.1%降至13.4%。门店越开越多,低价竞争越打越凶,如何避免内部互相分流、守住单店盈利,已经成为下一道考题。
孙宇晨这一回可能看对了,但真正让瑞幸活下来的,从来不是朋友圈里那句豪言,而是几亿消费者一次次打开手机,真的又买了一杯。