美学者点破一个全球产业链里很扎心的现实:
中国承担了商品9成的生产劳作,辛苦加工制造,绝大部分净利润,却被美国企业收入囊中。
2026年9月,美国《芯片战争》作者克里斯·米勒的一番话在科技圈传开了。这位塔夫茨大学的学者没有用外交辞令,直接抛出一个让人不太舒服的对比:中国在光伏、电池、新能源车这些领域,产量占了全球六到八成,但真正装进兜里的纯利润,大头却被美国公司拿走了。
这话听着扎心,但把账本翻开来看,确实能看出一些门道。
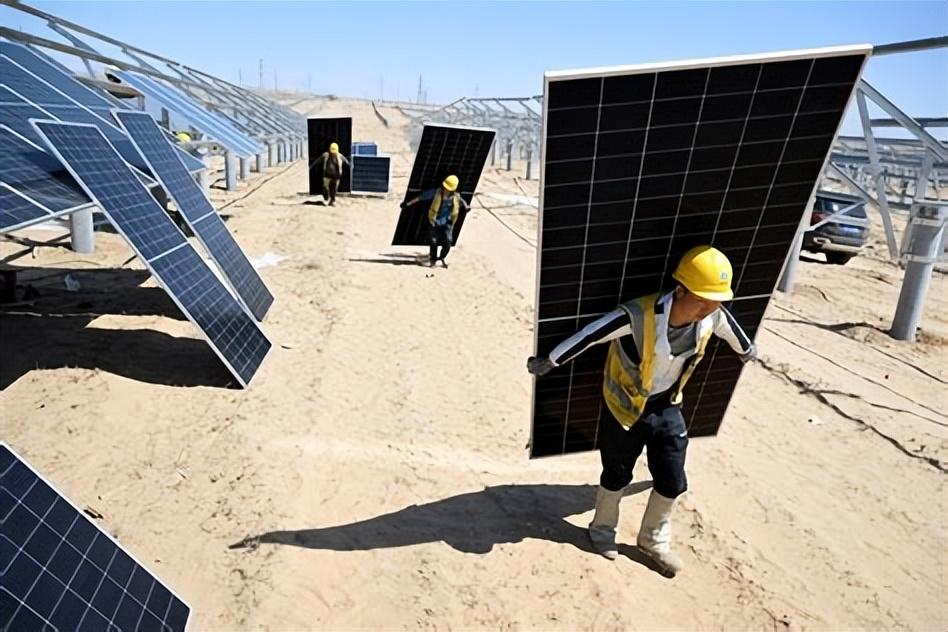
光伏产业链最能说明问题。中国光伏行业协会的数据显示,2025年中国多晶硅、硅片、电池片的产能占全球比重都在96%上下,组件产能占比超过80%。全球前十二家光伏组件供应商,十一家是中国企业。
产量上咱们说了算,可组件价格这几年一路往下走,不少企业增收不增利。反观美国那边,谷歌云2026年第一季度的运营利润率冲到了35.6%,亚马逊AWS更是达到创纪录的39%。一个在流水线上卷价格,一个在服务器机房里收订阅费,利润表的差距就这么拉开了。
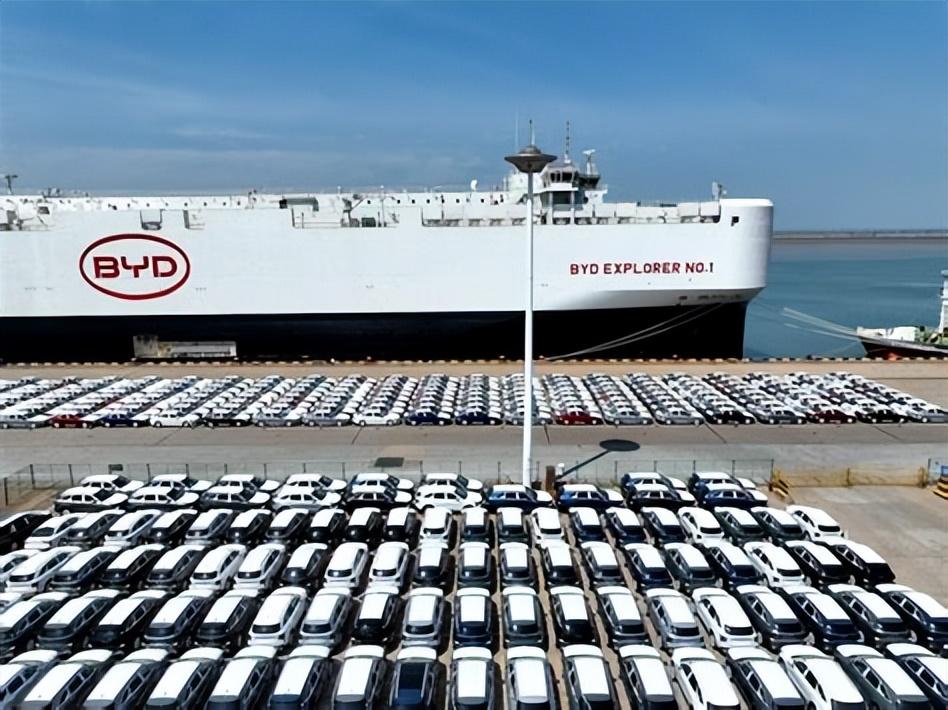
锂电池和新能源车的情况类似。国际能源署2026年9月发布的报告指出,中国锂离子电池产量占全球的85%,电动汽车产量占全球70%以上。比亚迪一家的销量把特斯拉甩在了身后。规模做到这个份上,产业链的利润大头却不在整车厂手里。
据Altimeter测算,2026年全球AI净利润池大约6370亿美元,美国和韩国拿走了84%,英伟达一家就占了2070亿。英伟达的净利润率常年维持在60%上下,卖一块GPU的利润,可能比国内一家电池厂卖一整套电池包的利润还厚。
那美国公司到底靠什么抽走利润的?关键在几个看不见的地方。
芯片专利是一层。国内手机厂商用到5G通信标准,就得按整机售价的百分比向高通交专利费,这笔钱不走海关账,直接汇到圣迭戈。操作系统和工业软件是另一层。一套EDA软件一年的授权费就要几百万美元,国内几十家半导体设计公司加起来,一年就是几十亿的开销。
还有一层更隐蔽,金融清算和跨境服务。2025年美国对华服务贸易顺差达到344亿美元,摊到每天差不多就是一个亿。这些钱不靠集装箱运,靠合同和账户就划走了。
米勒在《芯片战争》里反复讲一个逻辑:美国在科技上保持优势,是为了弥补它在数量上的劣势。中国在陆军、海军、船舰上以数量取胜,美国就必须靠技术代差来维持平衡。这个逻辑放到产业上也是一样的。产量上的优势,如果没有底层专利和生态的支撑,就很容易变成替别人打工。
古人说,善弈者谋势,不善弈者谋子。产业链上的位置,说到底就是“势”的问题。
对这件事,聊几点。
产量和利润本来就是两本账。中国制造业的强项在规模效应和成本控制,能把一个产品从昂贵做到便宜,这是真本事。但规模效应到了极致,边际利润会被压得很薄。
光伏组件从十年前的高价一路降到现在的白菜价,受益的是全球消费者,承担薄利的是国内企业。这不是谁对谁错的问题,是产业链分工里的客观位置。
专利和标准是比工厂更深的护城河。建一条生产线三五年就能投产,但积累一套被全球采纳的技术标准,需要十几年甚至几十年的持续投入。高通靠通信标准收了几十年专利费,英伟达靠CUDA生态绑定了全球AI开发者。这些壁垒不是靠产能堆出来的,是靠时间和生态垒起来的。
服务贸易的账本正在发生变化。2026年上半年,中国服务贸易出口增速冲到17.6%,进口只涨了2.9%,逆差同比收窄了1614亿元。
知识密集型服务出口占比首次超过一半,达到53.5%,知识产权出口涨了44.3%。华为已经和欧洲、日韩的一批车企签了5G标准反向授权,宁德时代把电池技术授权给福特在密歇根建厂。这些单子金额还不算大,但方向是清楚的。
AI时代的利润分配比芯片时代更集中。芯片时代好歹还有台积电、三星分走一部分制造利润,AI时代最肥的肉几乎被英伟达和几家存储巨头独吞了。
SK海力士2026年第一季度的营业利润率是72%,英伟达65%,台积电58%。这种利润集中度在半导体行业历史上没有出现过。对后发者来说,这意味着追赶的门槛比过去更高。
转型需要时间,但时间窗口在收窄。米勒在2023年接受采访时说过,中国半导体产业的开放性让他印象深刻,芯片公司必须在国际上合作才能满足客户。合作的前提是手里有别人需要的东西。光有产量不够,得有专利、有标准、有生态。
这几年国内企业在5G标准专利、电池技术授权、大模型开源生态上都在往外走,步子不算快,但踩得还算实。
说到底,90%产量和90%利润的落差,不是一天形成的,也不会一天消失。但账本上的数字正在一点一点地变。服务贸易逆差在收窄,知识产权出口在增长,反向授权的案例在变多。这些变化放在五年前还不太敢想。
这件事您怎么看,欢迎在评论区聊聊。