很多人都在问:房贷贴息为什么不带存量房贷一起算?
你的感受特别能理解:同样是买房还贷,新政红利只给之后新办贷款的人,已经背上房贷的家庭一分沾不上,对比电商“买贵退差价”,难免会觉得不公平。
但房贷贴息和网购比价退差,本质完全不是一回事。
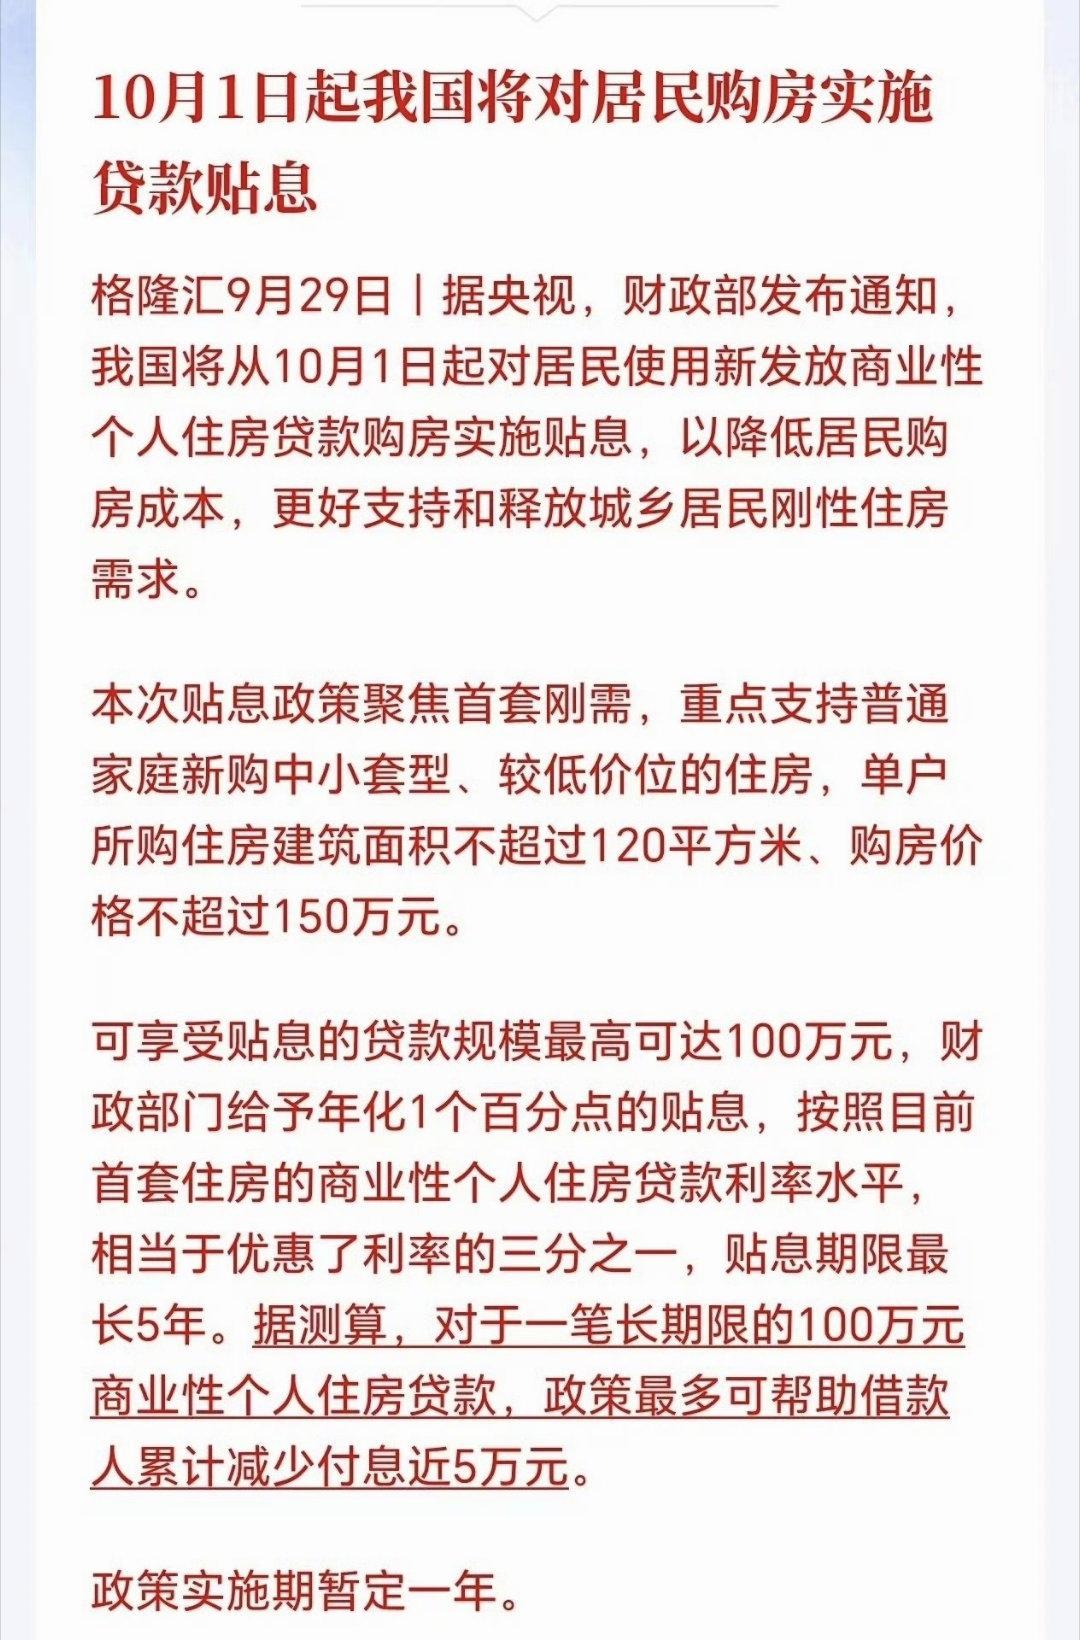
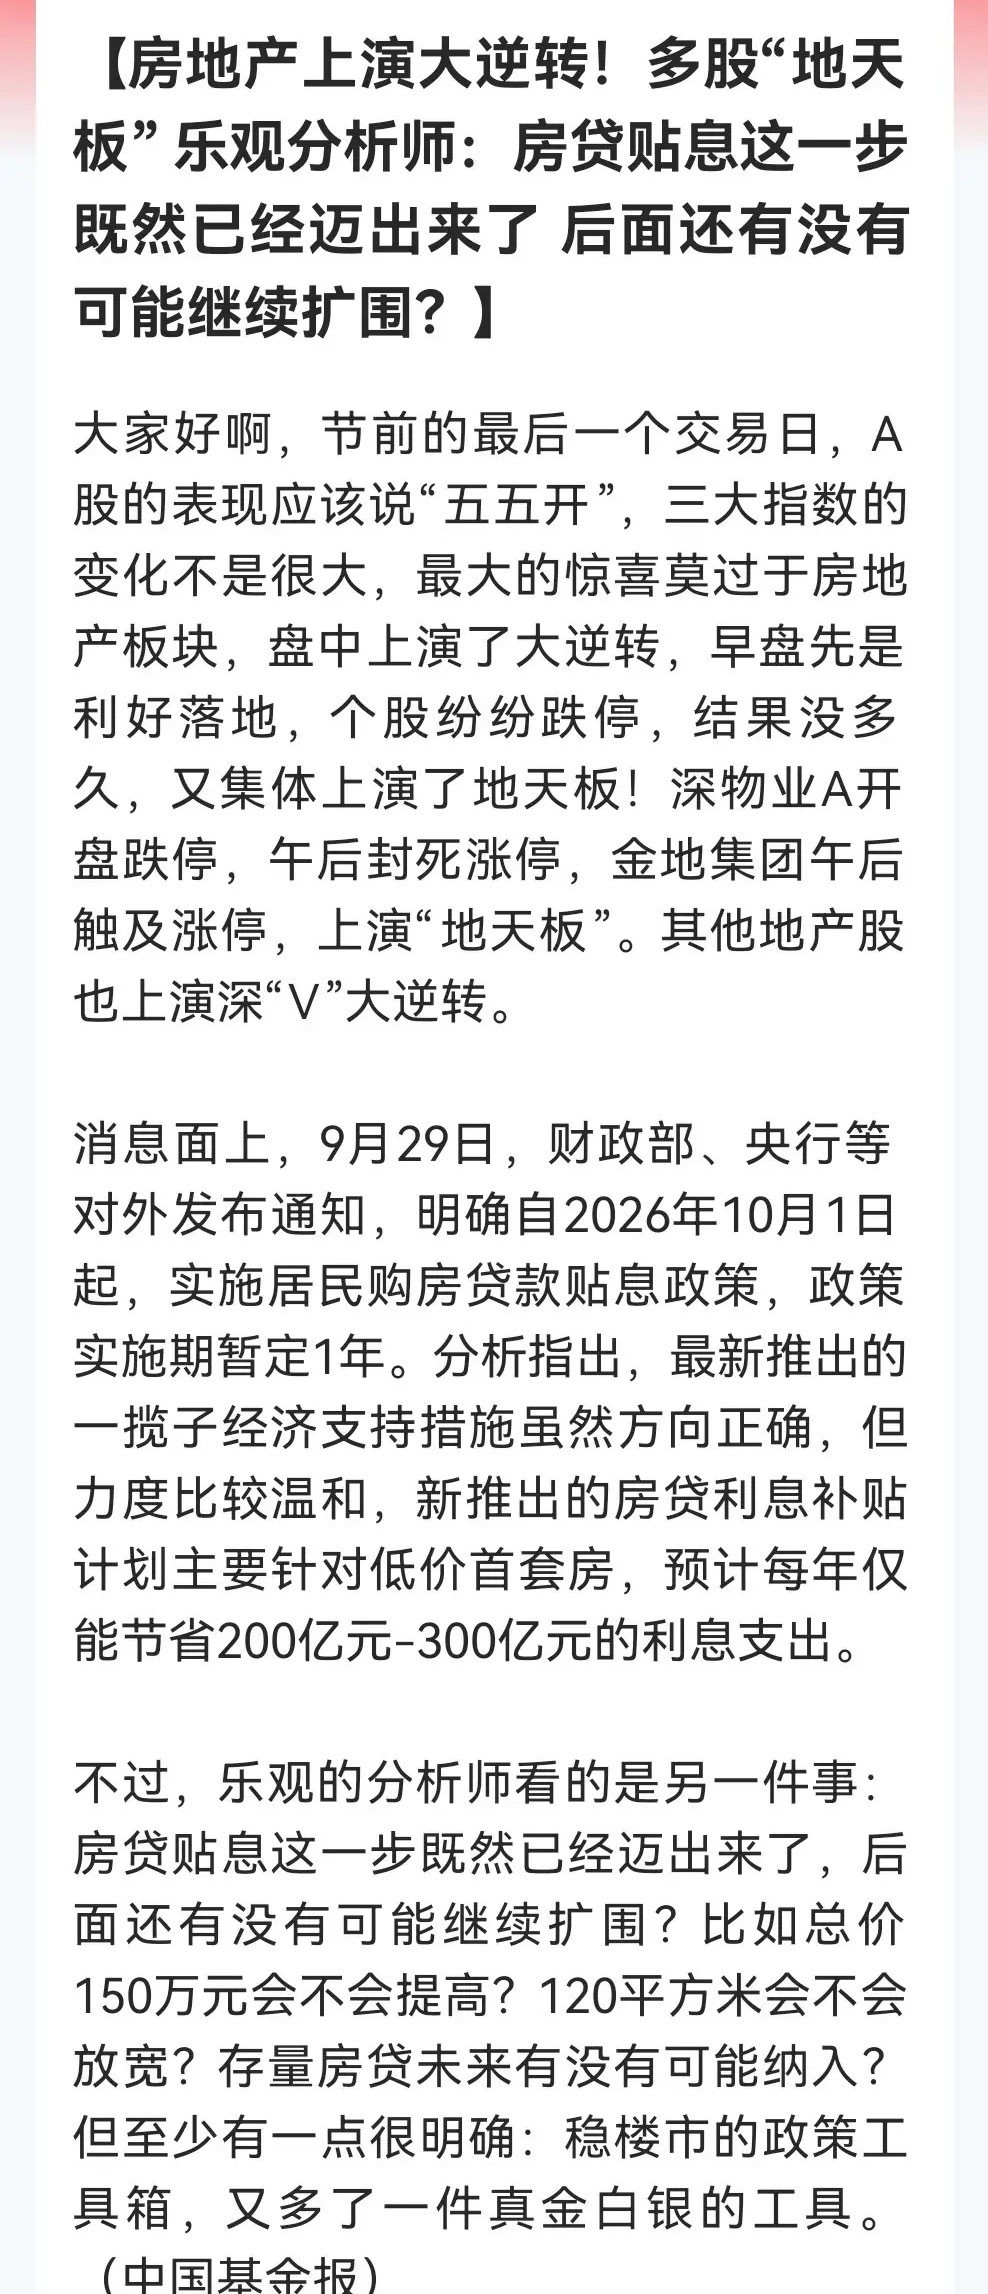
电商是商家让利,成本由平台、商家自行承担;而这次贴息,用的是财政资金,属于定向的公共预算安排,资金总量是有限的。政策设计初衷,是刺激新增购房交易:鼓励还没买房的刚需上车,带动新房、二手房交易,拉动家装家电等上下游消费,稳住当下的楼市需求,并不是用来给过去已经成交的存量房贷做利息“补差价” 。
如果把全国上亿户存量房贷全部纳入贴息,财政的支出规模会膨胀到难以承受。全国存量房贷余额体量巨大,哪怕只贴息1%,每年的财政支出都是天文数字,现实层面根本无法落地。所以政策直接采用了新老划断:只覆盖10月1日之后新发放、且满足总价≤150万、面积≤120㎡的首套商贷,存量房贷不在范围内 。
这不是忽略存量房业主的难处,而是两套不同的政策工具:
1. 本次贴息:面向未来准备买房的新刚需,拉动新增交易;
2. 存量房贷减负,走的是另外一条通道:往年已经落地的存量房贷利率下调、LPR每年重定价、符合条件商转公等方式,用来降低老贷款人月供压力,并不是靠这次贴息来解决 。
也正是这种分开设计,才会带来大家直观上的“不公平感”。站在已经还贷多年的购房者角度看:当年高位利率上车,一路还了大量利息,现在新购房者可以享受贴息,心理落差非常大。
但也要客观看到它的局限性:贴息最多补贴5年,不是覆盖整个30年贷款周期,5年到期之后,利率就恢复原本合同水平。而且还有总价、面积的硬门槛,一线和多数二线城市大部分房源,本来就达不到申领条件。
简单总结:
网购商品是一次性买卖,价格波动可以退差价;房子是签了长期法律借款合同的资产,交易时点不同、合同约定不同,财政很难事后统一回溯重算利息。存量房贷的减负,只能继续等待存量利率相关政策,这次贴息不会扩及到老贷款。
提示:仅政策客观解读,不构成购房或还贷建议。