特朗普为什么改口比翻书还快?前脚刚宣布要对霍尔木兹海峡收20%“过路费”,后脚就自己咽回去了。
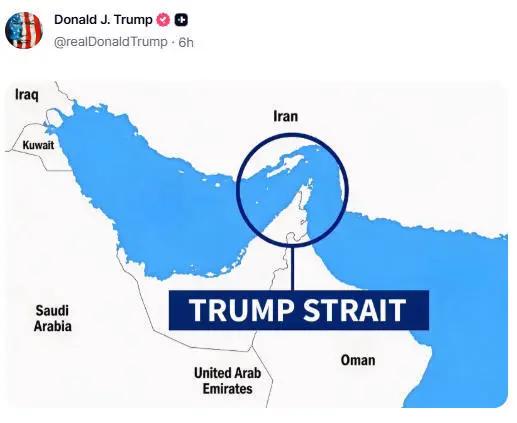
7月13日晚,特朗普发文宣布:美国恢复对伊朗海上封锁,所有经霍尔木兹海峡的货物收20%费用。
一艘满载200万桶原油的超大型油轮,单次就得缴3200万美元。全球瞬间炸锅。
巴西总统卢拉骂这是“海盗行为”,英国自民党称其“国家支持的公路抢劫”,国际海事组织明确表态:没有任何法律依据可以强制征收通行费。
结果不到24小时,特朗普改口了。他说中东多国领导人打电话来,愿意在美国大规模投资,取代收取通行费,他“非常满意”,所以“不需要征收”了。
一个超级大国的总统,一个惊天动地的政策宣言,撑了一天就自己咽回去了。
可你要是真信了“海湾国家愿意投资”这个理由,那就太天真了。
沙特、阿联酋、卡塔尔这些国家确实有钱,也确实给足了面子,但面子背后也有对石油出口通道安全的现实关切。霍尔木兹一旦真被收费,全球油价飙涨,第一个受冲击的就是亚洲市场,而亚洲最大的原油进口国是谁?中国。
所以他们打电话,既是在给美国送钱、给面子,也是在替自己的石油出口通道灭火。这笔账,特朗普算得过来。
但更重要的背景是,美国自身正面临多重压力。
第一座大山:中东战事,陷进去了。美国原本希望速战速决,结果从2月底开打到现在,大半年过去,伊朗没垮,反而把战争拖入消耗战。
每天烧掉超过10亿美元。伊朗打的是“穷人战术”——廉价无人机和导弹一波接一波,美国拦截弹动辄上百万美元一发,这种不对称消耗让五角大楼账本越来越难看。
为了封锁伊朗,超过30%的美国海军军舰被调往中东,连西太平洋都一度出现航母真空。战争成本高企、撤出困难、战略目标难以实现——这个困境,特朗普比谁都清楚。
第二座大山:通胀和降息,卡在两难里。美国2026年1月PCE物价同比涨2.8%,核心PCE高达3.1%,明显高于美联储2%的目标。
特朗普之前对中国商品加征的高额关税,本身就是推高通胀的重要推手。
可另一边,美国2025年月均就业增长已是2003年以来最低,经济放缓信号越来越明显。
通胀不降,美联储不敢降息;经济疲软,又急需降息刺激。
这个局怎么破?缓解通胀压力的选项之一,是调整对华关税——把对华关税降下来,通胀压力就能缓解一大截。这也是为什么特朗普政府把对华实际有效关税税率从145%降到了23%。
第三座大山,最要命:美债,快转不动了。
2025财年,美国财政部借了1.9万亿美元用于政府运转,同时要再融资9.1万亿美元的到期债务。
每新发100美元国债,77美元是“借新还旧”,只有23美元是真正的新钱。
到2026年9月,联邦债务总额突破40万亿美元,10年期国债收益率飙到4.93%以上。谁来买?中国曾经是第二大海外持有国,但现在持有量已从2013年峰值砍半,到2026年6月只剩6334亿美元。
日本和英国虽然在增持,但美国国债市场需要的是稳定的、大规模的长线买家。
中国减持会在边际上增加美国财政部的融资压力。若希望中国在美债市场上保持稳定,美国就需要在关税和贸易上展现更多诚意。
三座大山压在一起,为特朗普对华态度转弯提供了一定的政策逻辑:中东要脱身,需要中国在中东的能源通道和外交影响力上配合;通胀要压住,需要把对华关税降下来;美债要稳住,需要中国在金融市场上不添乱。
这也是为什么特朗普第二任期对华政策出现“高开低走”——从2025年4月对中国商品征收145%关税的极限施压,到后来迅速让步、放宽科技出口限制,再到5月中美经贸磋商达成初步成果、双方同意成立贸易与投资理事会。这条转弯轨迹清晰得不能再清晰。
与其说特朗普突然对中国友好了,不如说现实压力迫使他调整策略。
这里必须说一个很多人不愿面对的现实:美国的对华缓和,往往不是出于善意,而是实力博弈和利益计算的结果。
中国在贸易战中承受住了极限施压,稀土管制等反制手段增加了美国制造业的成本;中国持续减持美债,边际上加大了美国财政部的融资压力;中国在中东和全球南方国家中的影响力,使美国意识到不少问题难以绕开中国解决。
这不是什么“友谊”,这是现实利益计算。
但也要清醒看到,这种缓和是脆弱的、战术性的。
美国国内对华鹰派并没有消失,五角大楼战略文件虽然被特朗普要求删除了“头号威胁”的措辞,但遏制中国的主线并没有被真正放弃。
中美关系稳定性在增加,但互动的交易性也在上升,双方在科技、地缘等领域的结构性分歧依然深刻。
对中国来说,最重要的不是特朗普说什么,而是我们自己能不能持续把自己的事情做好——产业链自主、金融安全、科技突破,每一样都是让对手不敢轻举妄动的底牌。
特朗普可以一天改三次口,但实力格局的转变,改不回去。