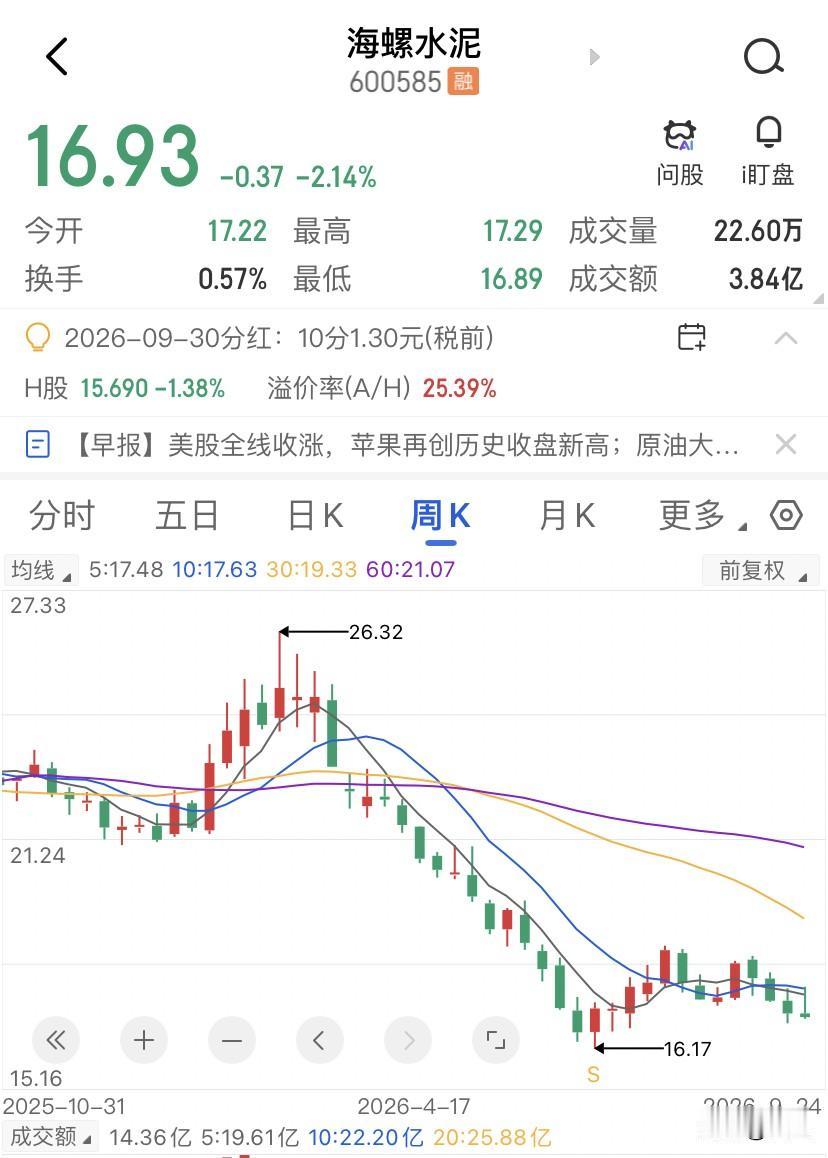
水泥行业的下半场,不是复苏,是清场。海螺水泥从21年高点56块跌到现在的16.9块,跌幅都到了70%,跌了四年多,日线上看就是一个典型的阴跌—横盘—再阴跌的节奏,每次反弹都够不着上一轮的低点......
21年7月见顶之后,几乎是一路下台阶,24年那波反弹到30块附近,很多人都喊底部确认了,结果又被打回20块以下。现在价格在16到18块这个箱体里已经磨了大半年,换手率只有可怜的0.57%,成交额不到4个亿,说白了就是没人要买,也懒得卖了。但海螺水泥的动态市盈率17.68,市净率只有0.47。也就是说海螺水泥现在账上的净资产是价格的两倍多,市场给它的定价逻辑,已经不是水泥的龙头,而是一块正在缩水的资产。
因为海螺水泥的基本面在持续恶化,25年全国水泥产量跌破17亿吨,熟料产能利用率降到48%,超过一半的产能都是闲着的,很多人看到海螺水泥的这个价格都觉得已经到底了,最坏的时候过去了。恰恰相反,过去两年,水泥行业靠的是错峰生产。也就是大家商量好轮流停产,人为减少供给来撑价格,这是水泥行业的上半场,靠自律。
水泥行业下半场的规则要换了,25年9月,工信部联合六部门发文,要求水泥企业在25年底前对超产产能制定置换方案,截至25年底,全国通过置换退出的熟料产能已经达到1.6亿吨,到26年一季度末预计达到2亿吨。
然后真正的杀招在后面,25年11月,全国碳市场正式把水泥行业纳入,生态环境部明确,27年之后碳配额从强度控制转向总量和强度双控。说成大白话就是:现在你排多少碳,国家给你多少配额,基本免费。27年之后,总配额会逐年收紧,碳价理论上要涨到几百元一吨。
但是,头部企业和尾部企业的碳排放强度差至少10%,小企业到时候要去市场上高价买碳配额,而海螺这种成本控制到极致的企业,碳排放强度低于行业基准,反而是配额盈余方。
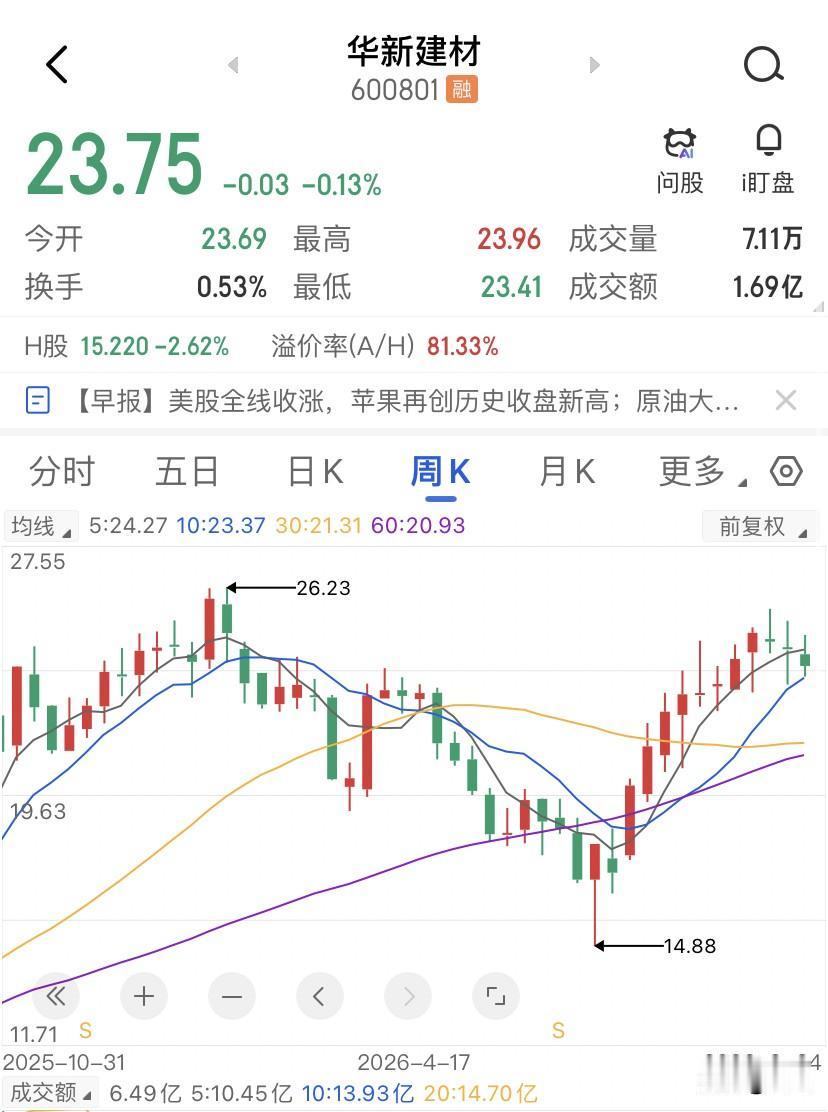
同样是水泥股的华新建材,25年营收353个亿,净利润28个亿,海螺水泥营收825个亿,净利润虽然靠降本微增5个点,但营收的萎缩是实打实的存在。更关键的是,华新建材25年海外营收118个亿,海外利润总额已经超过国内,成为主要利润来源。海螺的海外收入只有58个亿,虽然增速也有25%不慢,但占比还太低了。
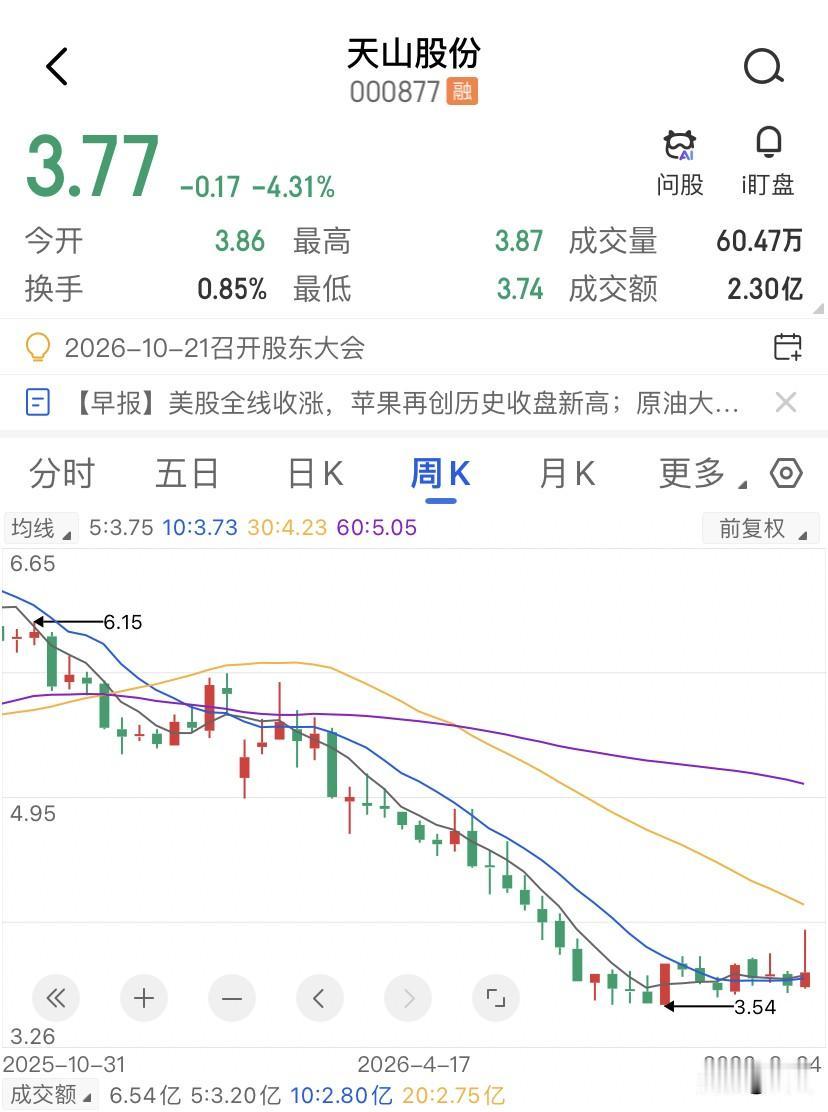
还有天山股份,25年直接亏了73个亿,是水泥上市公司里唯一亏损的。同一个行业,有人亏几十亿,有人利润两位数增长,有人营收萎缩但成本压到166元一吨还能赚钱。这就是清场的意义——不是所有水泥企业都能活到下半场的。
海螺的16.9-17块这个区域是24年以来的多次测试支撑,日线上有构筑底部的迹象,往上看,20块是过去两年反复争夺的中枢,站上20块才意味着市场开始重新定价供给出清,往下看,如果跌破16块,下一个心理关口在14块附近。
但比价格更重要的,是26年下半年到27年上半年的超产管控的产能置换执行到什么程度,和碳配额总量控制的具体方案什么时候落地。这两个信号一旦明确,市场对海螺的估值逻辑会从周期下行切换到供给出清受益。碳市场是在帮海螺水泥,在一个总量持续收缩的行业里,活下来的不是最大的,而是成本最低的。