标签: 中际旭创

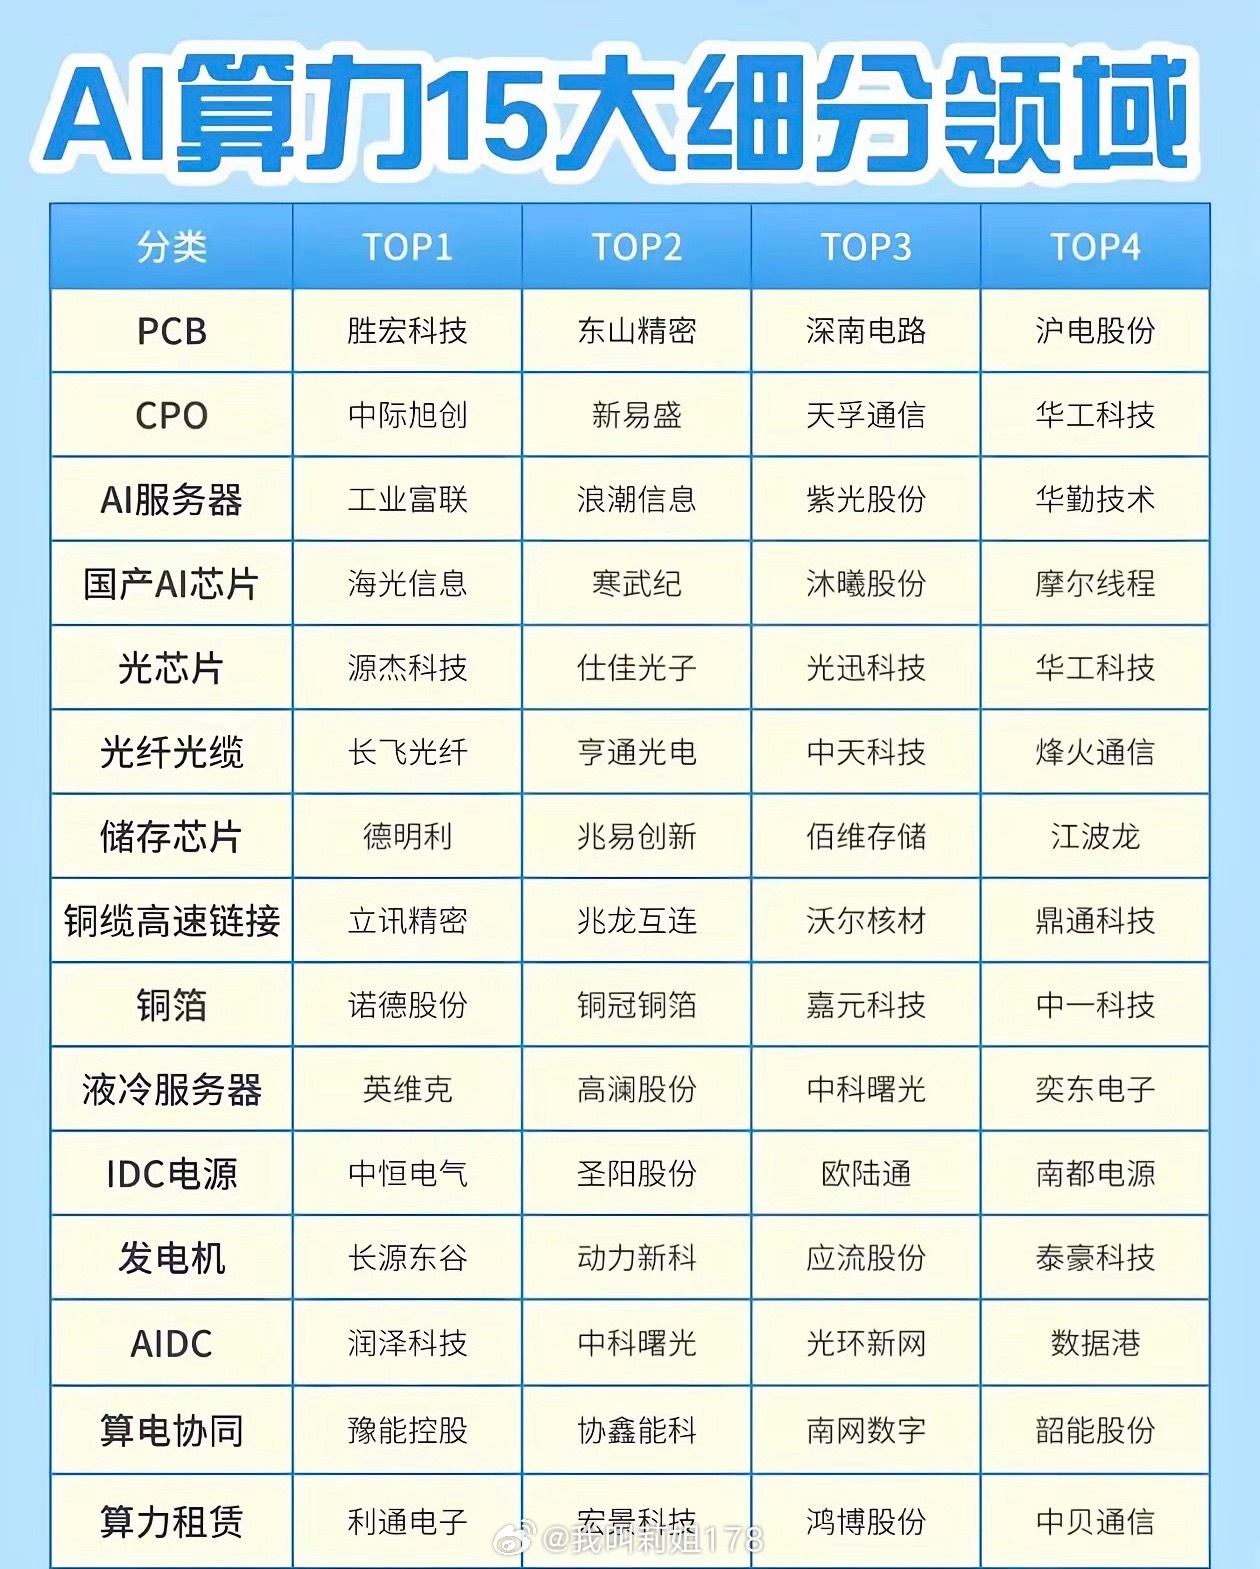
AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工
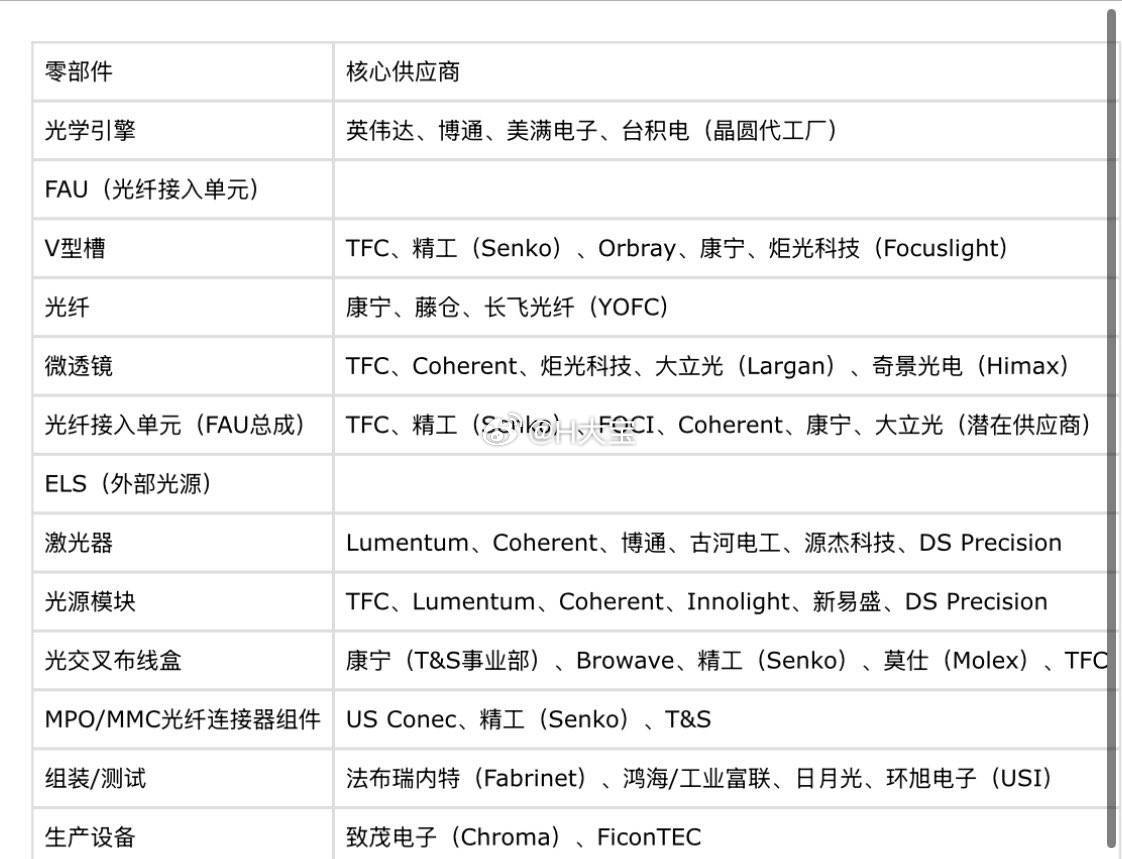
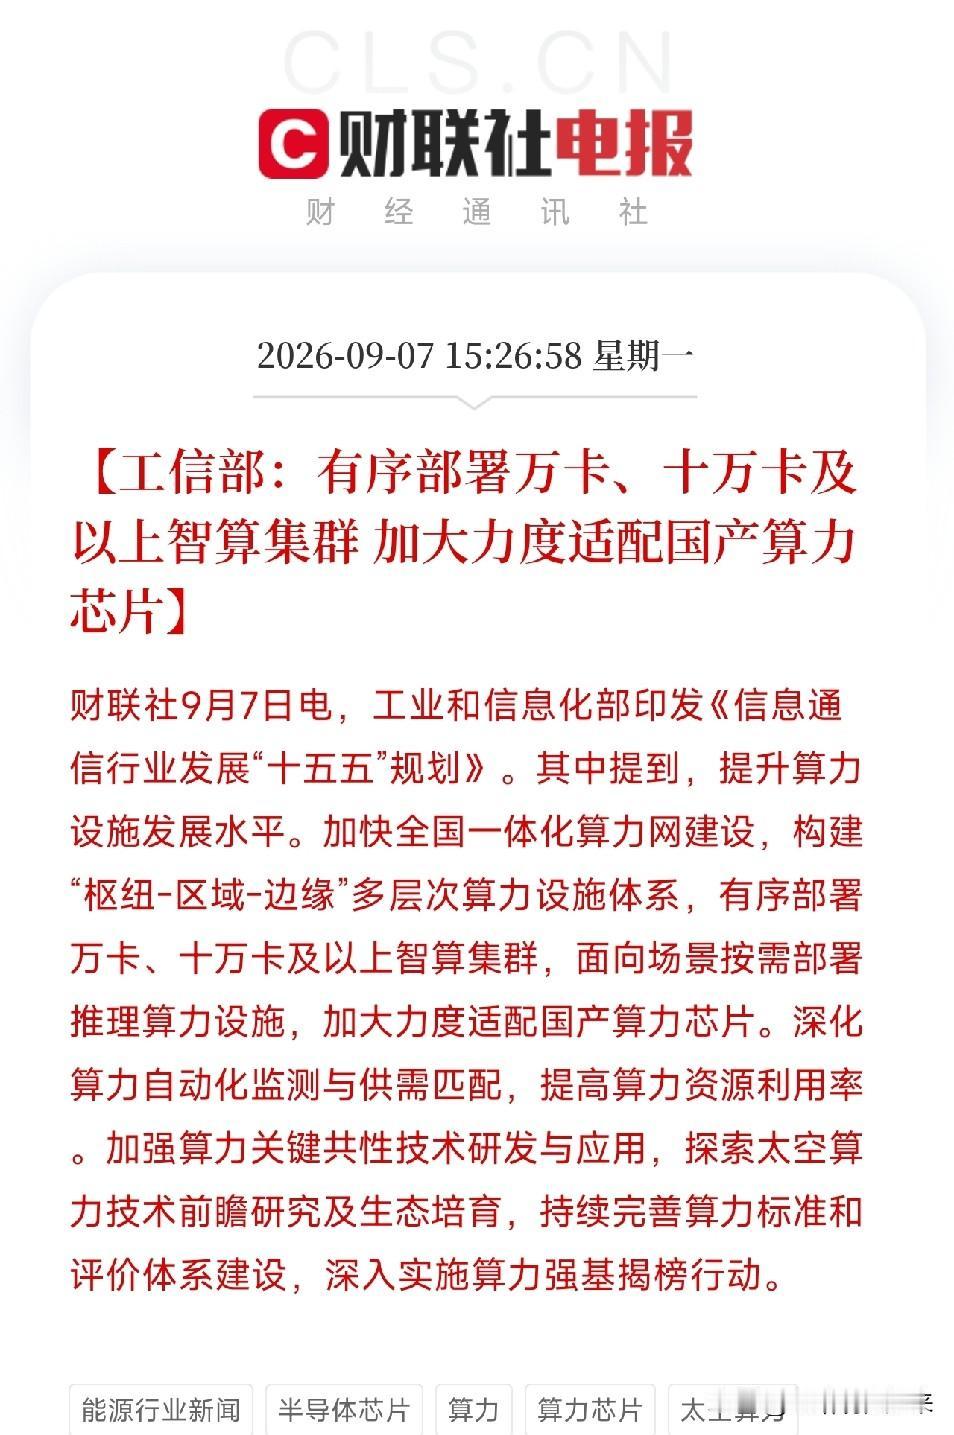
AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工细致,可以划分为15个核心细分赛道,覆盖硬件、光通信、存储、散热、供电、算力运营等多个环节,每个细分承担不同的功能。上游硬件端包含PCB、AI服务器、国产AI芯片、光芯片、高速铜缆、铜箔,是算AI算力15大细分领域全梳理,看懂算力完整产业链AI算力是人工智能产业发展的底层基石,整条产业链分工细致,可以划分为15个核心细分赛道,覆盖硬件、光通信、存储、散热、供电、算力运营等多个环节,每个细分承担不同的功能。上游硬件端包含PCB、AI服务器、国产AI芯片、光芯片、高速铜缆、铜箔,是算力硬件的核心基础。AI服务器承担运算任务,PCB、高速连接件保障硬件高速传输;国产AI芯片代表自主可控方向;光芯片、CPO、光纤光缆,解决算力设备之间高速通信需求。
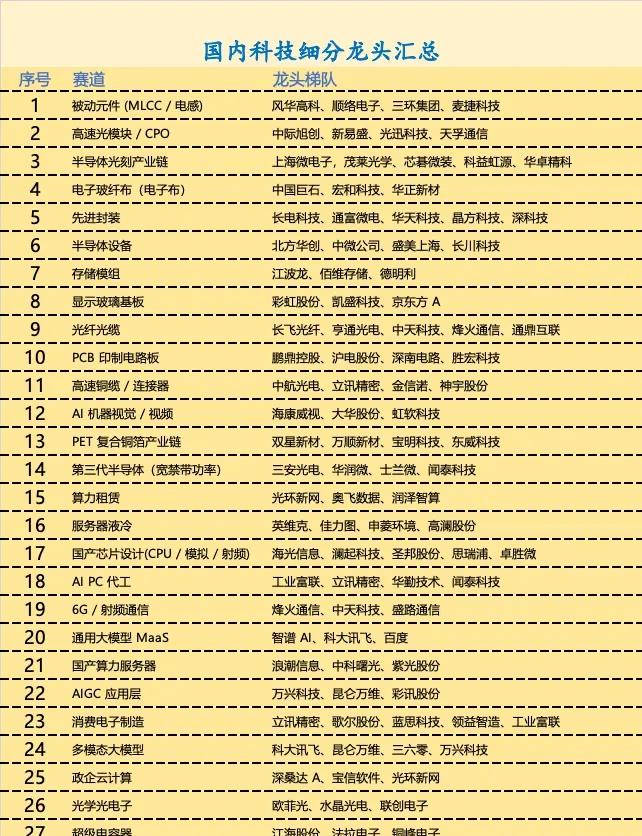
国内科技细分龙头汇总。国产替代,科技兴邦,实业报国。
国内科技细分龙头汇总。国产替代,科技兴邦,实业报国。

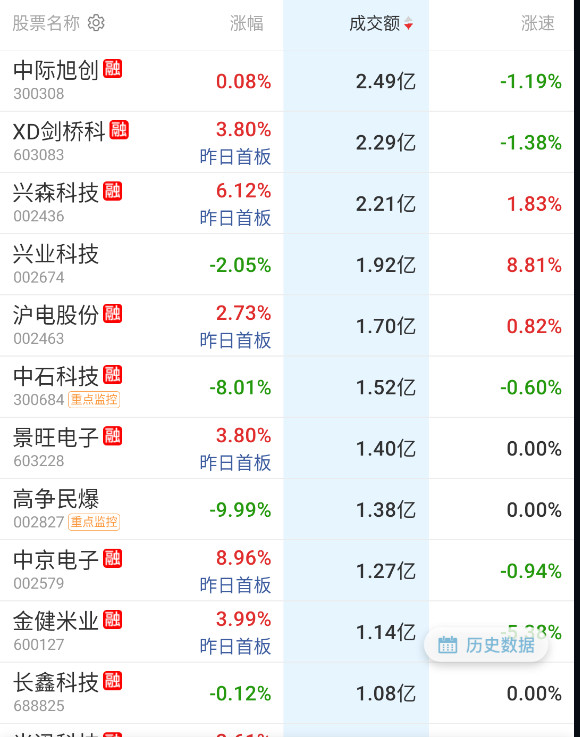
9月7日主力资金净流入(含暗盘)前十名榜单:1.中际旭创85.12亿
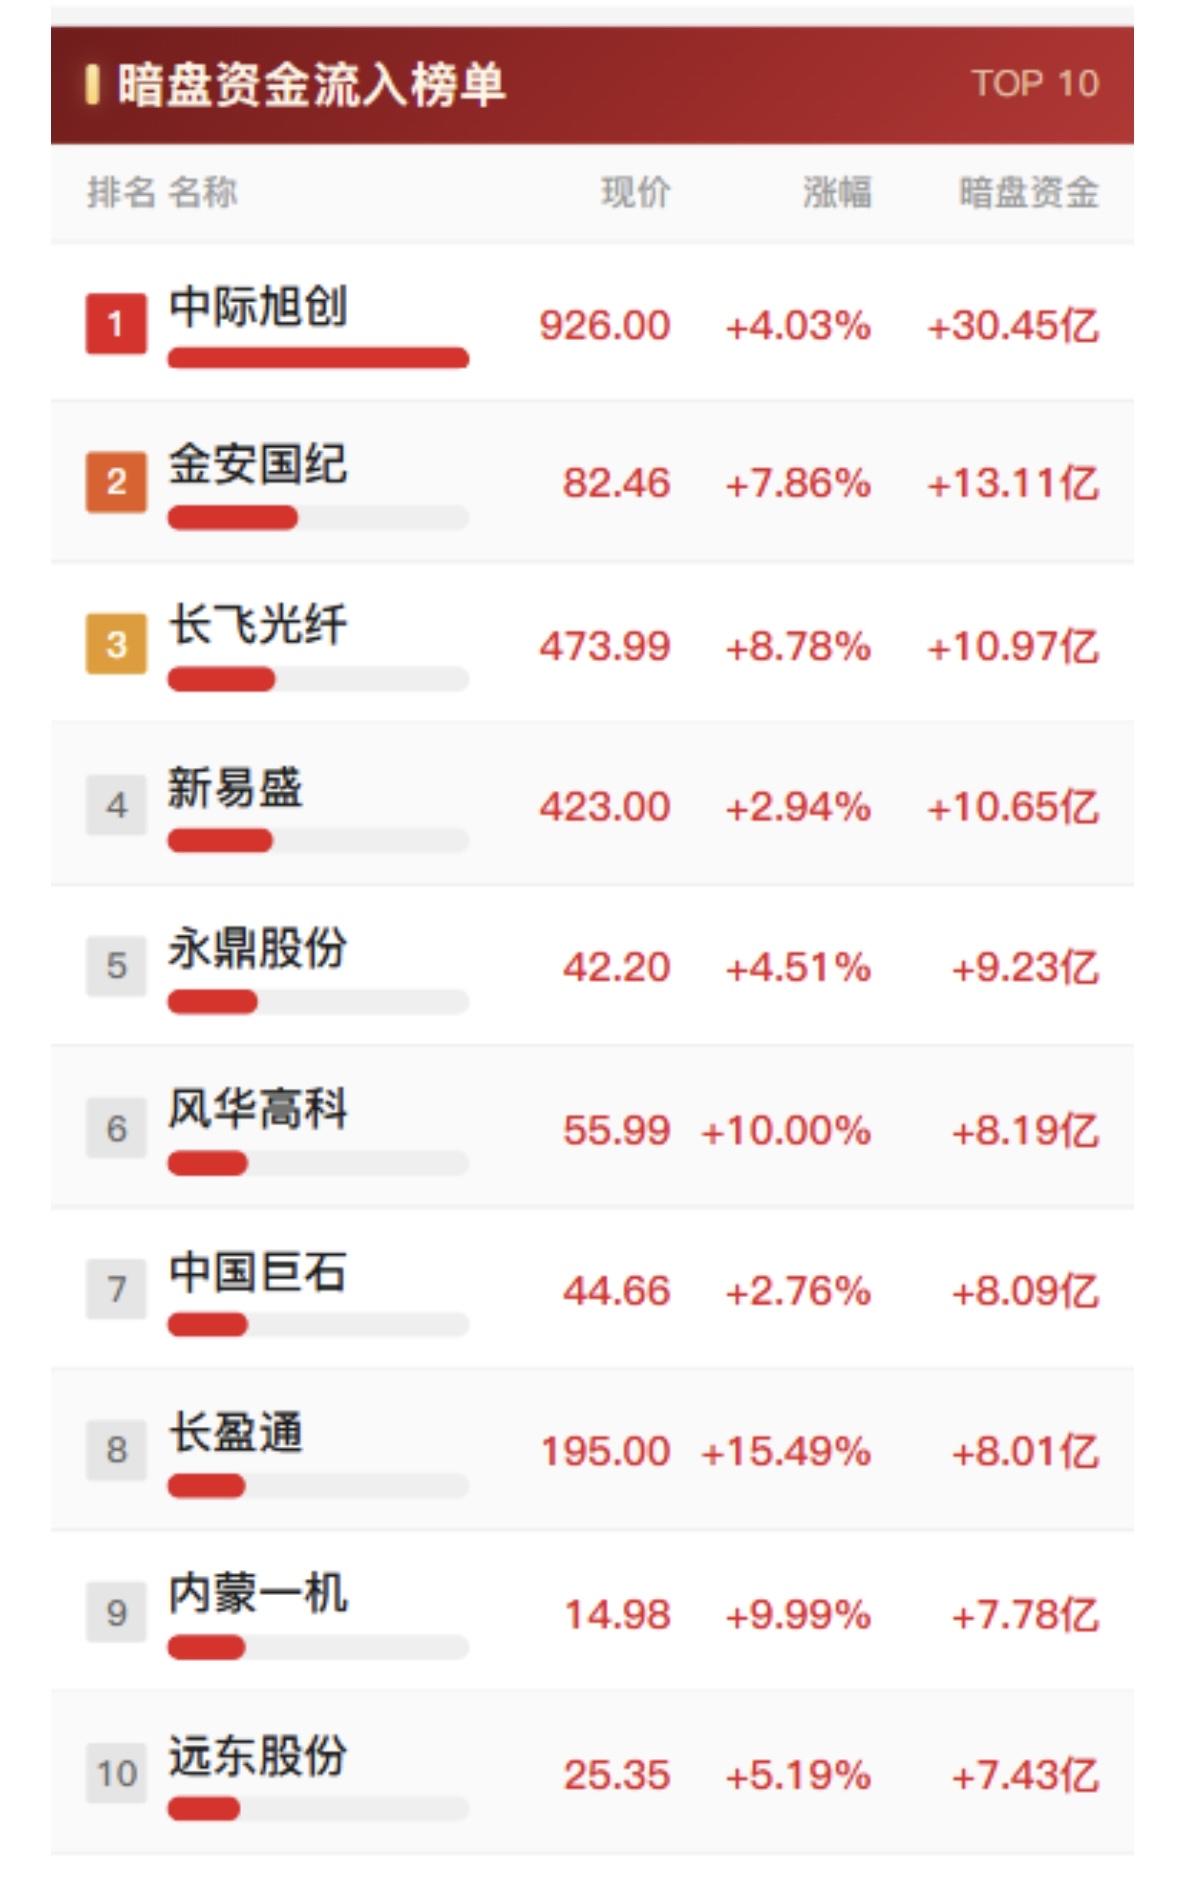
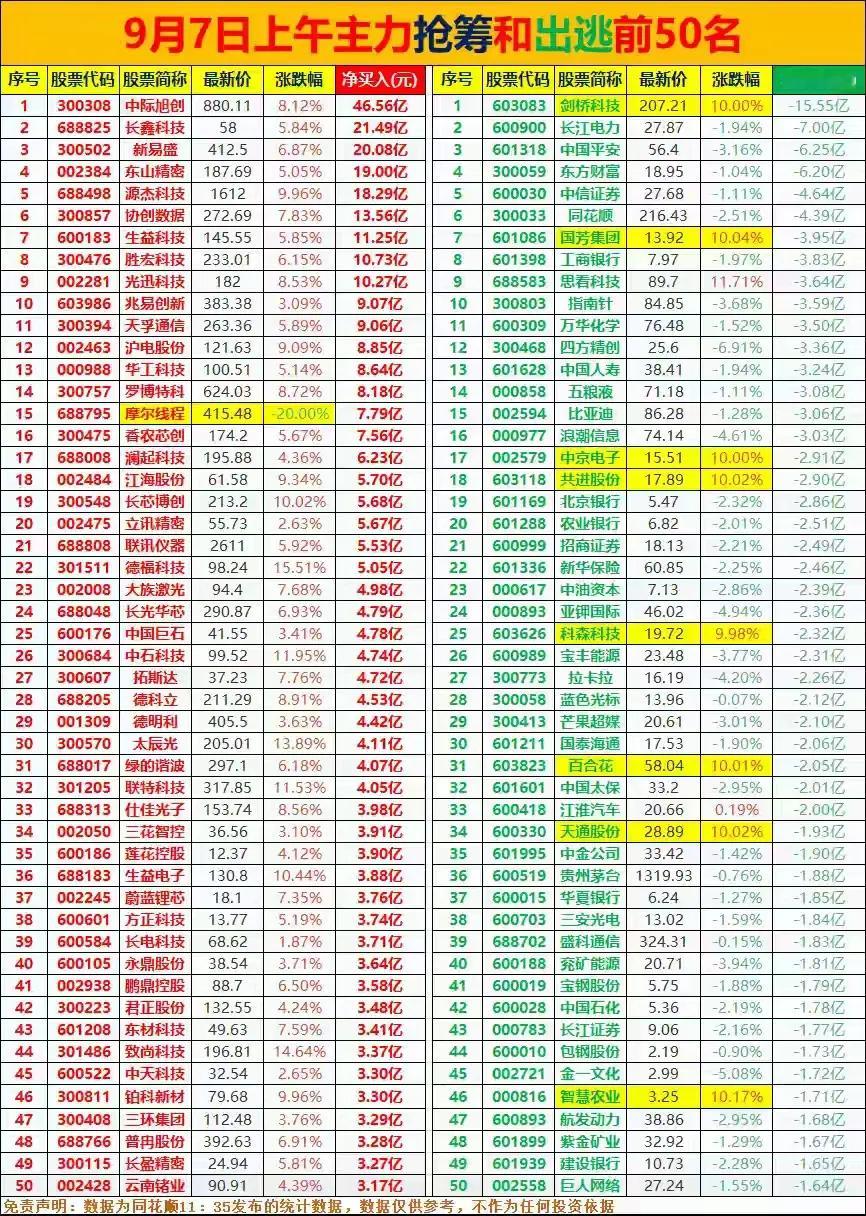
9月7日主力资金净流入(含暗盘)前十名榜单:1.中际旭创85.12亿暗盘:17.34亿2.新易盛46.69亿暗盘:9.34亿3.长鑫科技38.05亿暗盘:6.33亿4.天孚通信30.27亿暗盘:6.84亿5.东山精密29.68亿暗盘:6.03亿6.工业富联23.24亿暗盘:4.56亿7.生益科技22.74亿暗盘:8.43亿8.光迅科技22.56亿暗盘:5.49亿9.沪电股份22.27亿暗盘:8.01亿10.胜宏科技16.12亿暗盘:3.59亿板块领涨前五名:1.元件+6.72%2.电子化学品+4.04%3.通信设备+3.64%4.非金属材料+3.15%5.农林牧渔+3.06%今日三大指数均收红,沪指走势较为振荡,市场缩量846亿,个股涨多跌少,3167家个股上涨,近百家个股涨停,科技板块再度迎来较强反弹,CPO概念股集体大涨。仅信息梳理,不构成投资建议!
9月7日主力资金净流入(含暗盘)前十名榜单:1.中际旭创85.12亿暗盘:17.34亿2.新易盛46
9月7日主力资金净流入(含暗盘)前十名榜单:1.中际旭创85.12亿暗盘:17.34亿2.新易盛46.69亿暗盘:9.34亿3.长鑫科技38.05亿暗盘:6.33亿4.天孚通信30.27亿暗盘:6.84亿5.东山精密29.68亿暗盘:6.03亿6.工业富联23.24亿暗盘:4.56亿7.生益科9月7日主力资金净流入(含暗盘)前十名榜单:1.中际旭创85.12亿暗盘:17.34亿2.新易盛46.69亿暗盘:9.34亿3.长鑫科技38.05亿暗盘:6.33亿4.天孚通信30.27亿暗盘:6.84亿5.东山精密29.68亿暗盘:6.03亿6.工业富联23.24亿暗盘:4.56亿7.生益科技22.74亿暗盘:8.43亿8.光迅科技22.56亿暗盘:5.49亿9.沪电股份22.27亿暗盘:8.01亿10.胜宏科技16.12亿暗盘:3.59亿板块领涨前五名:1.元件+6.72%2.电子化学品+4.04%3.通信设备+3.64%4.非金属材料+3.15%5.农林牧渔+3.06%今日三大指数均收红,沪指走势较为振荡,市场缩量846亿,个股涨多跌少,3167家个股上涨,近百家个股涨停,科技板块再度迎来较强反弹,CPO概念股集体大涨。仅信息梳理,不构成投资建议!
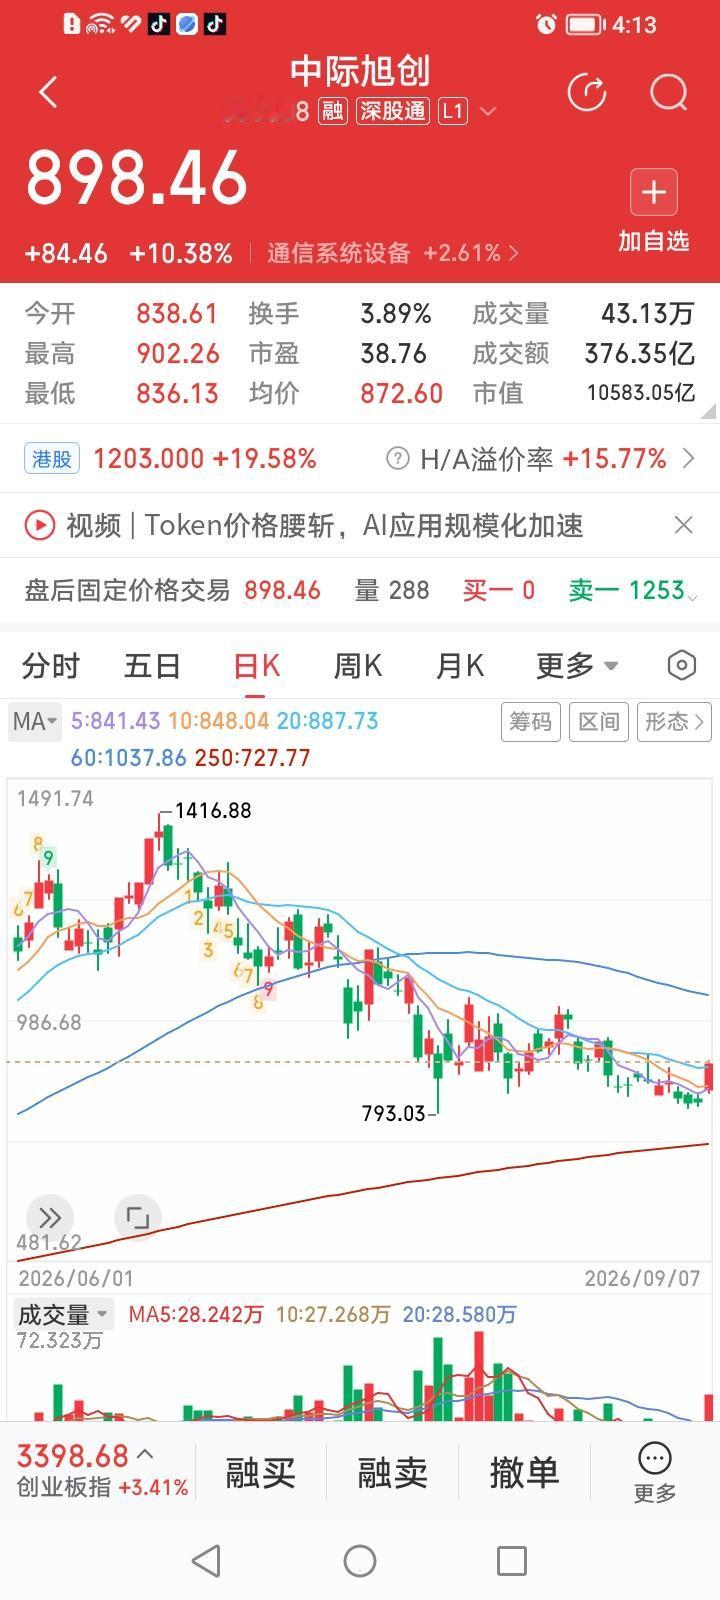
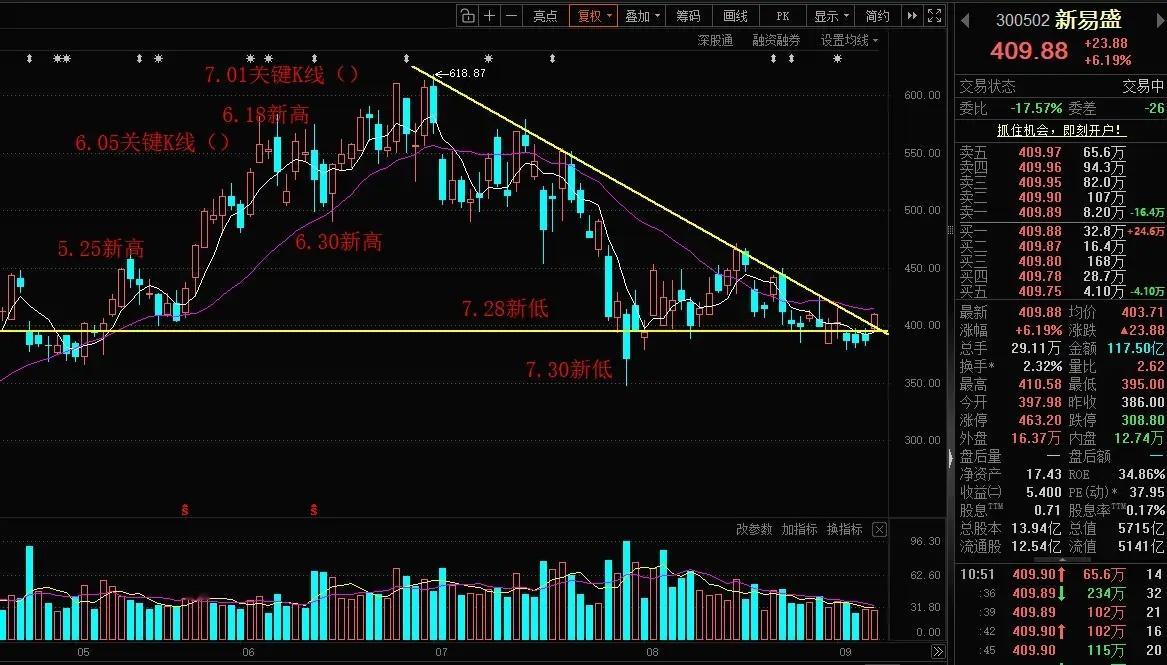
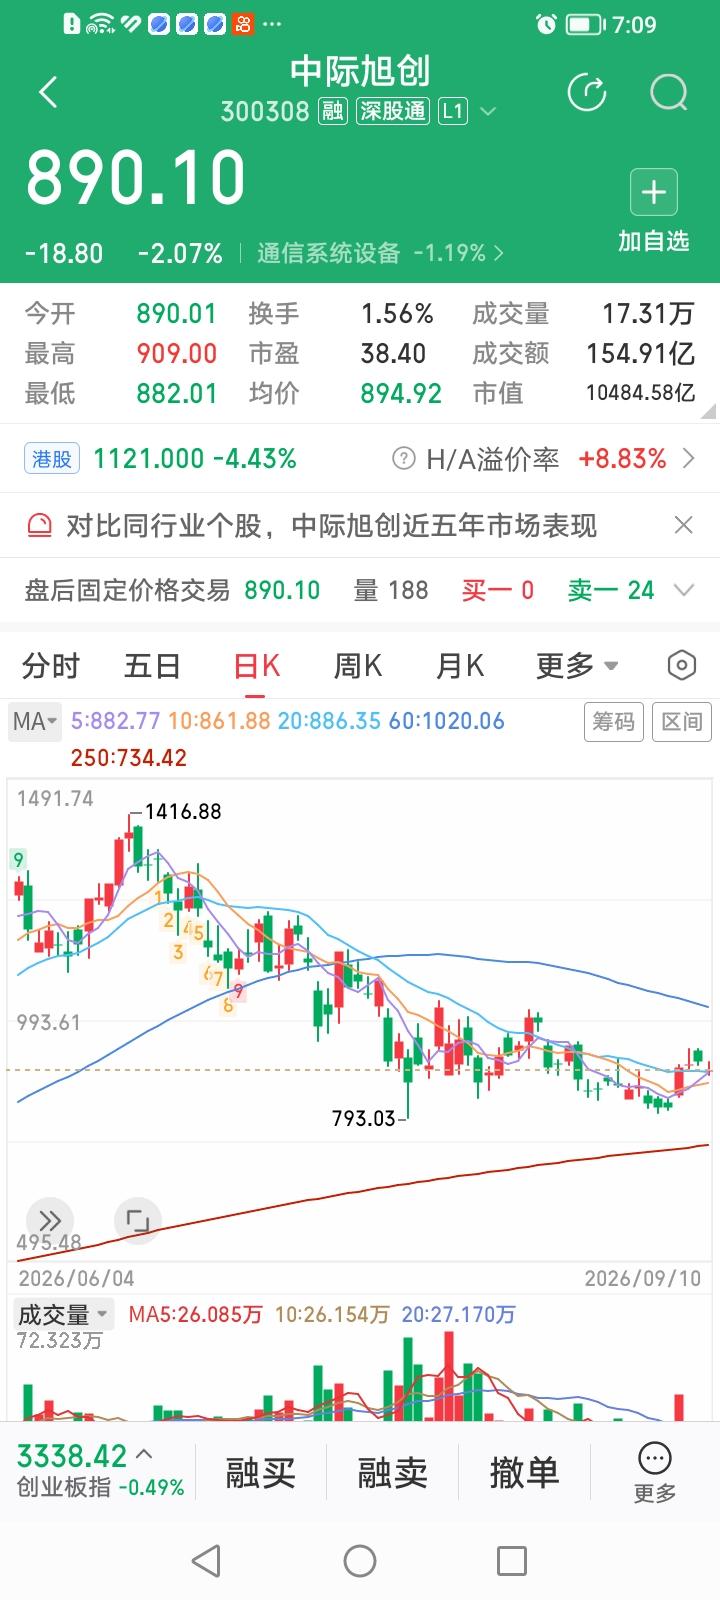
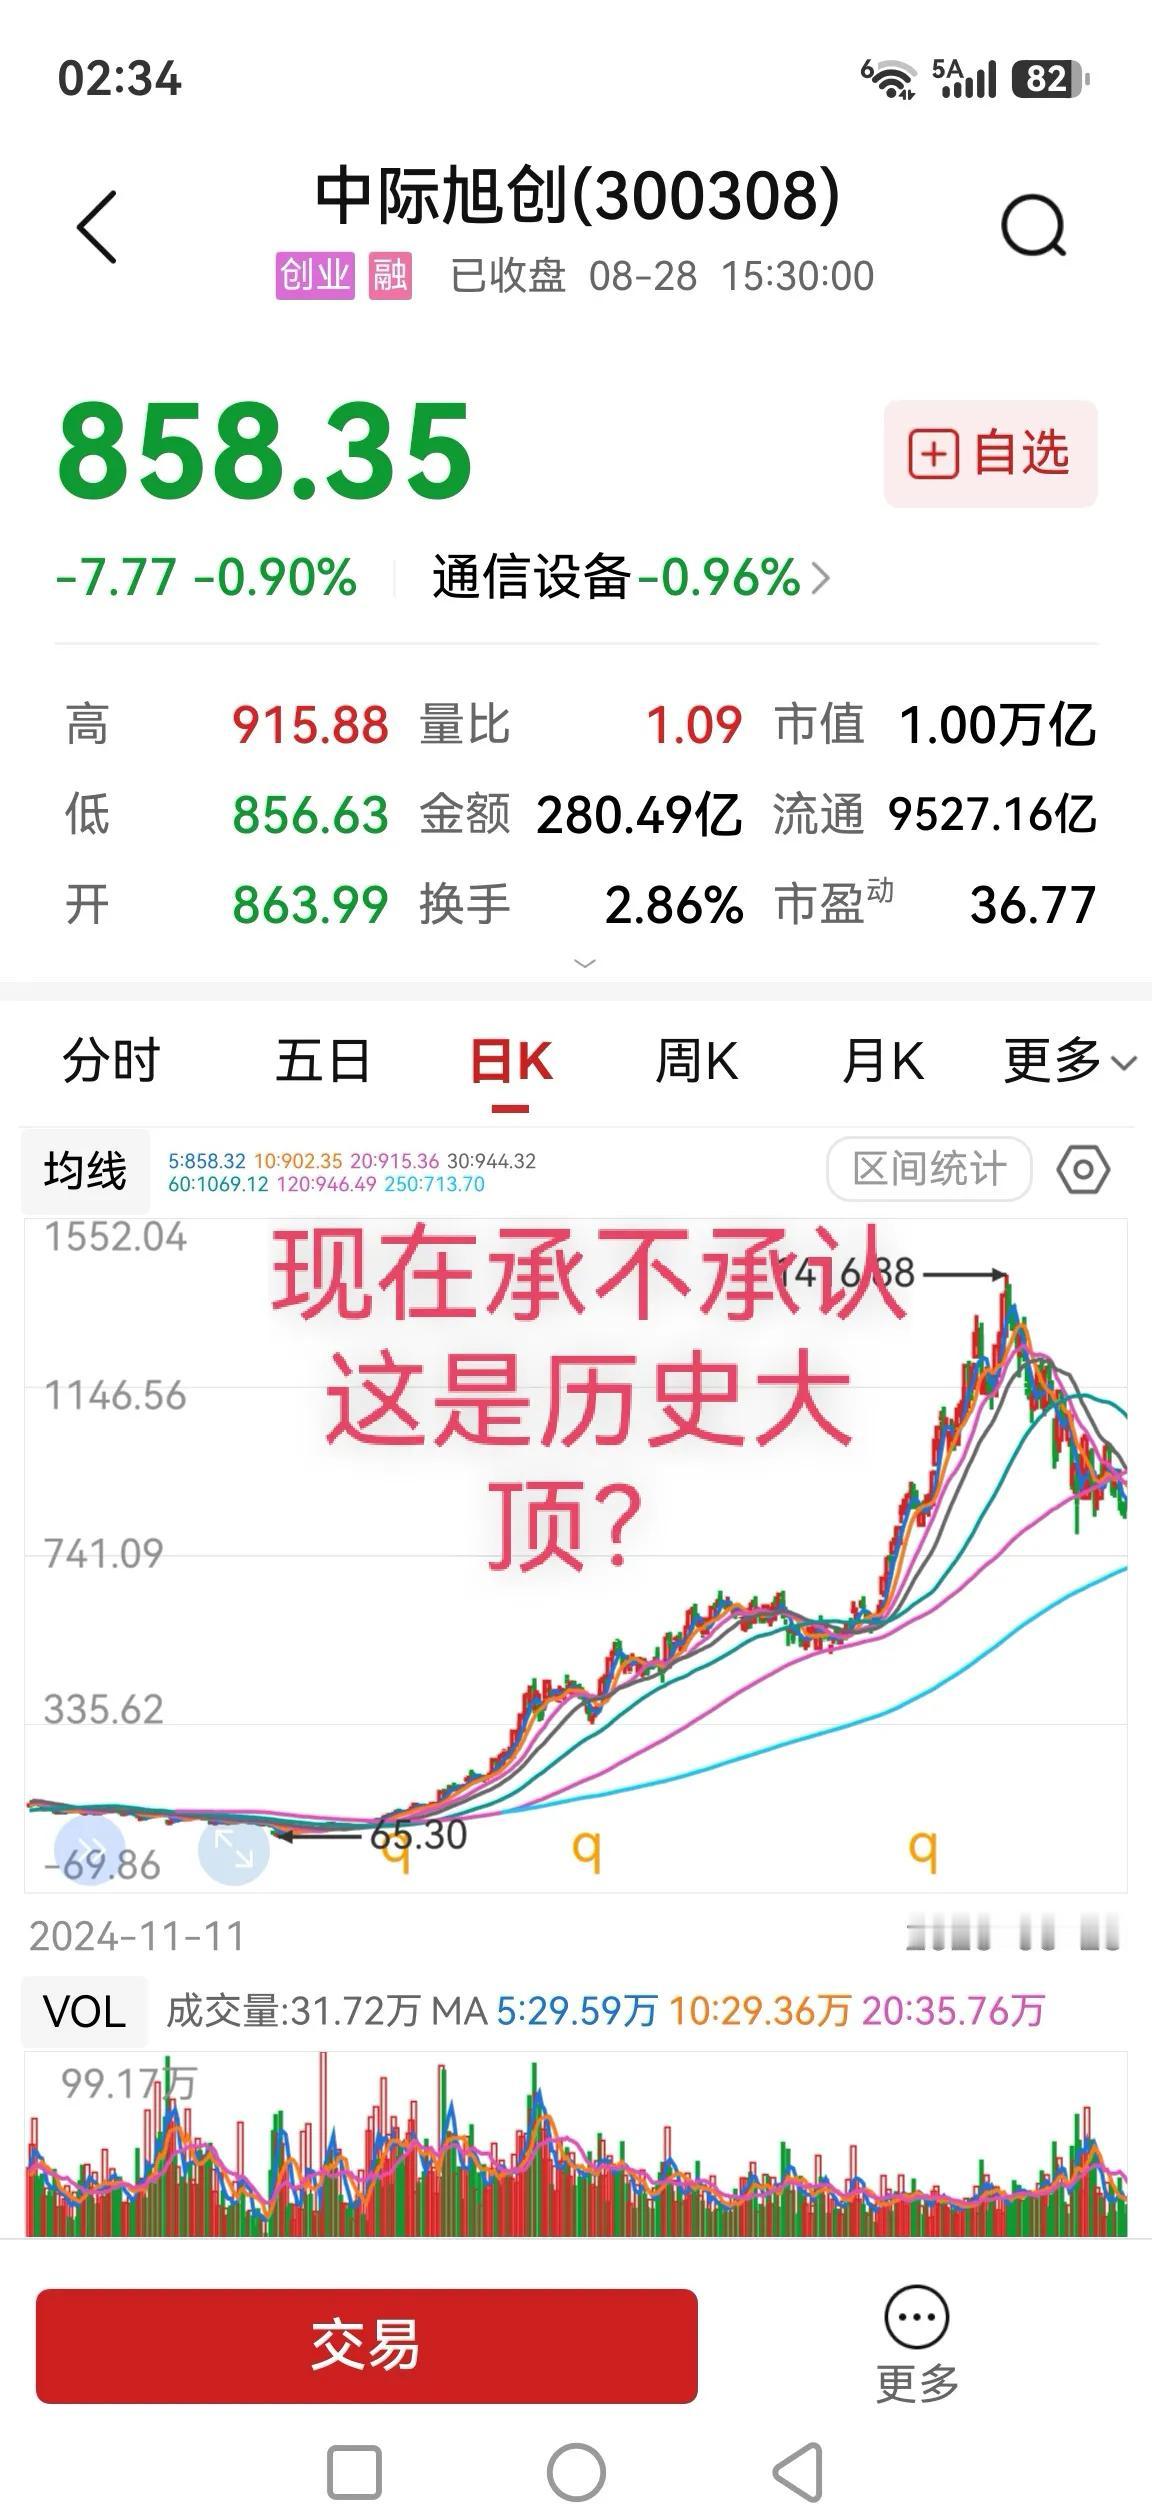
际旭创,股价从1416跌到815浪潮信息,股价从96跌到78新易盛,股价从
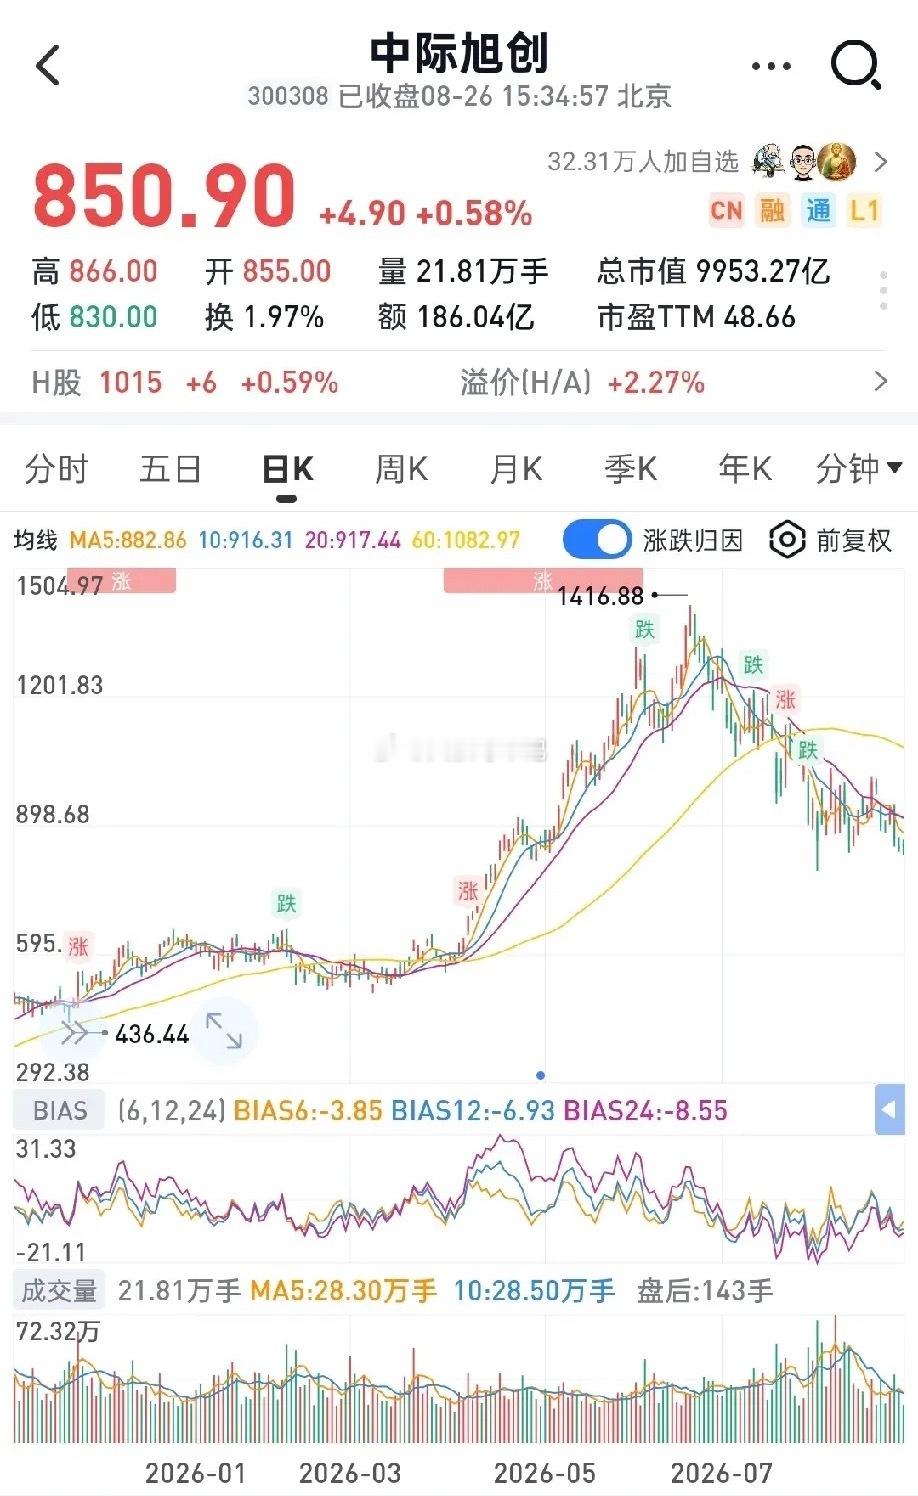
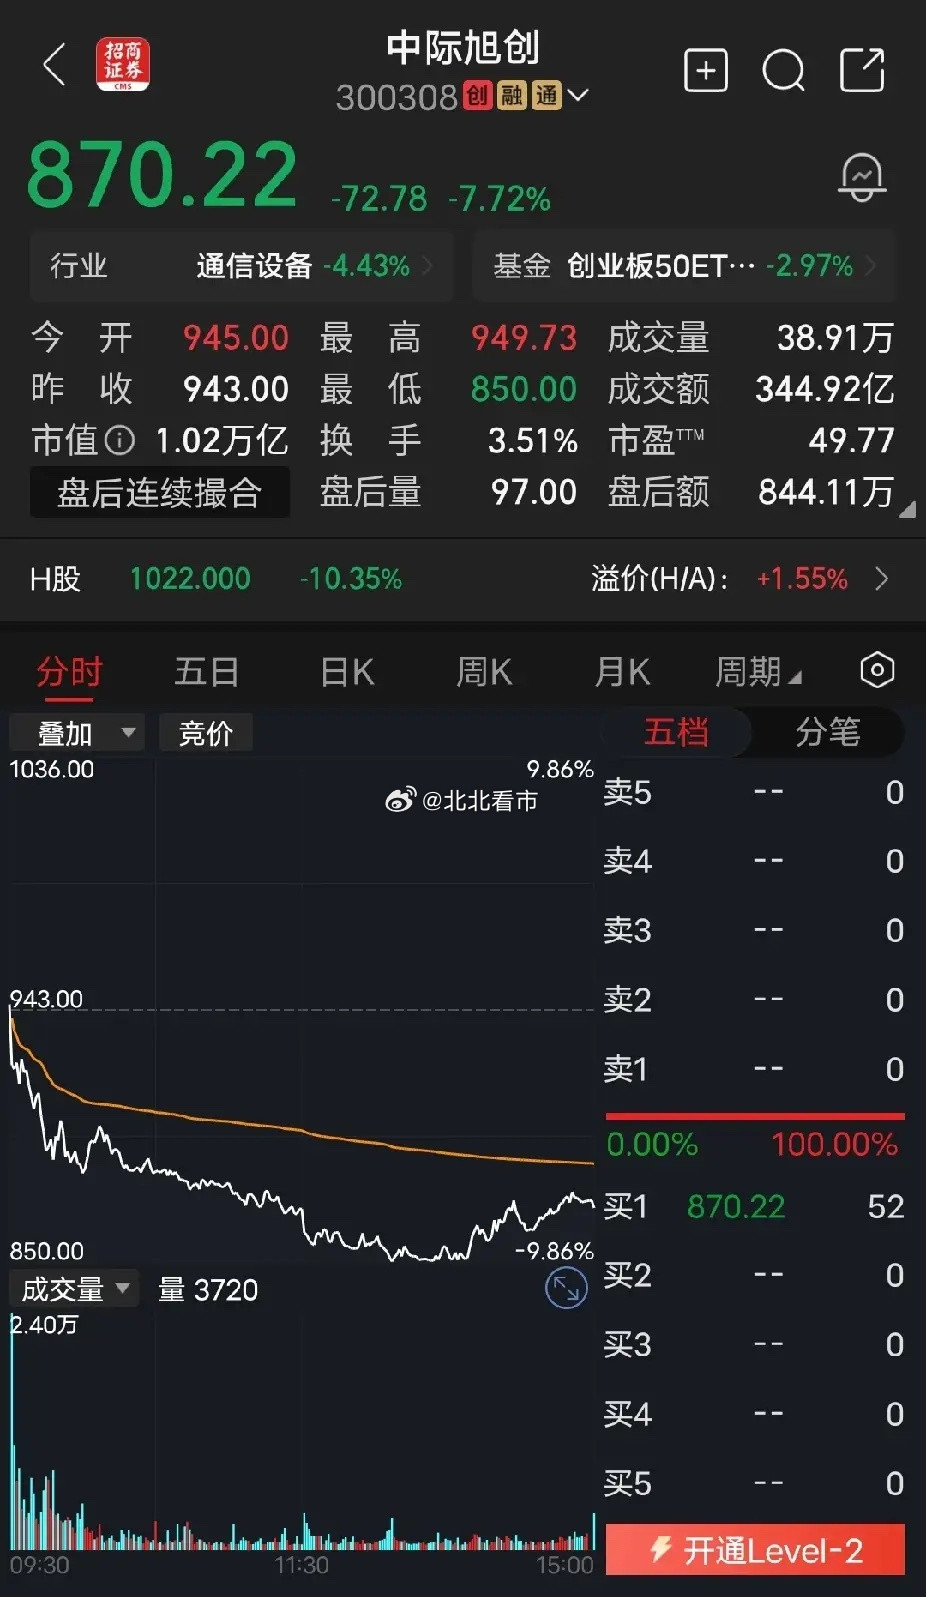
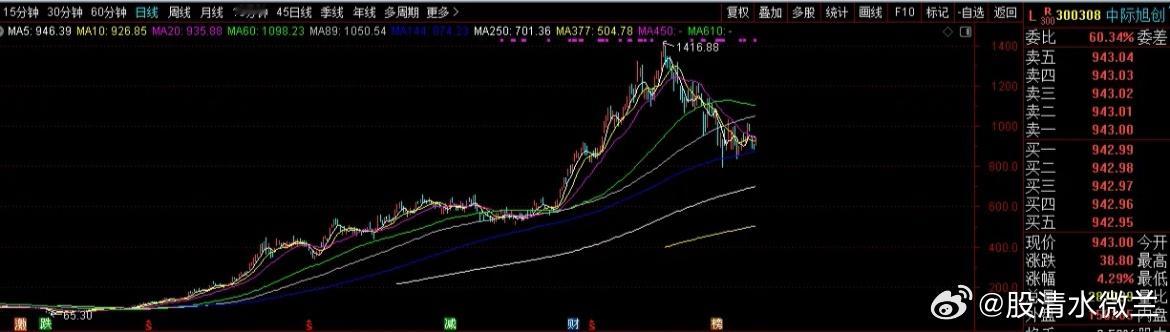
际旭创,股价从1416跌到815浪潮信息,股价从96跌到78新易盛,股价从618跌到386兆易创新,股价从846跌到372宁德时代,股价从467跌到351科技股,为什么股价都下跌了,五家公司的情况,不一样,一,中际旭创,新易盛两家公司,股价前面已经大涨超过10倍了所以最近的下跌,都是正常的,两家公司的收入并不高但净利润率高,才得到了机构,游资的炒作,但炒作,很难持续下去,大量机构要落袋为安。所以他们卖出了股票。二,宁德时代全球最强动力电池公司,特斯拉,欧美车企,都是宁德时代的客户国内车企,也是宁德时代的客户,宁德时代,收入,净利润,都是很高,属于巨无霸企业。它最强的对手是比亚迪。宁德时代的钠电池,如果大规模量产,并且压低成本,会对全球能源革命,产生很大的影响。目前全球最强的30家科技企业,宁德时代是其中之一。四,兆易创新,存储芯片,属于周期性行业今年属于高利润但三年后,大概率净利润率大跌,所以机构都比较警惕不敢追高。五,浪潮信息周五股价大跌,大量散户抄底了,风险还是很大的。总结:股票市场,风险很大,散户们,要非常小心。
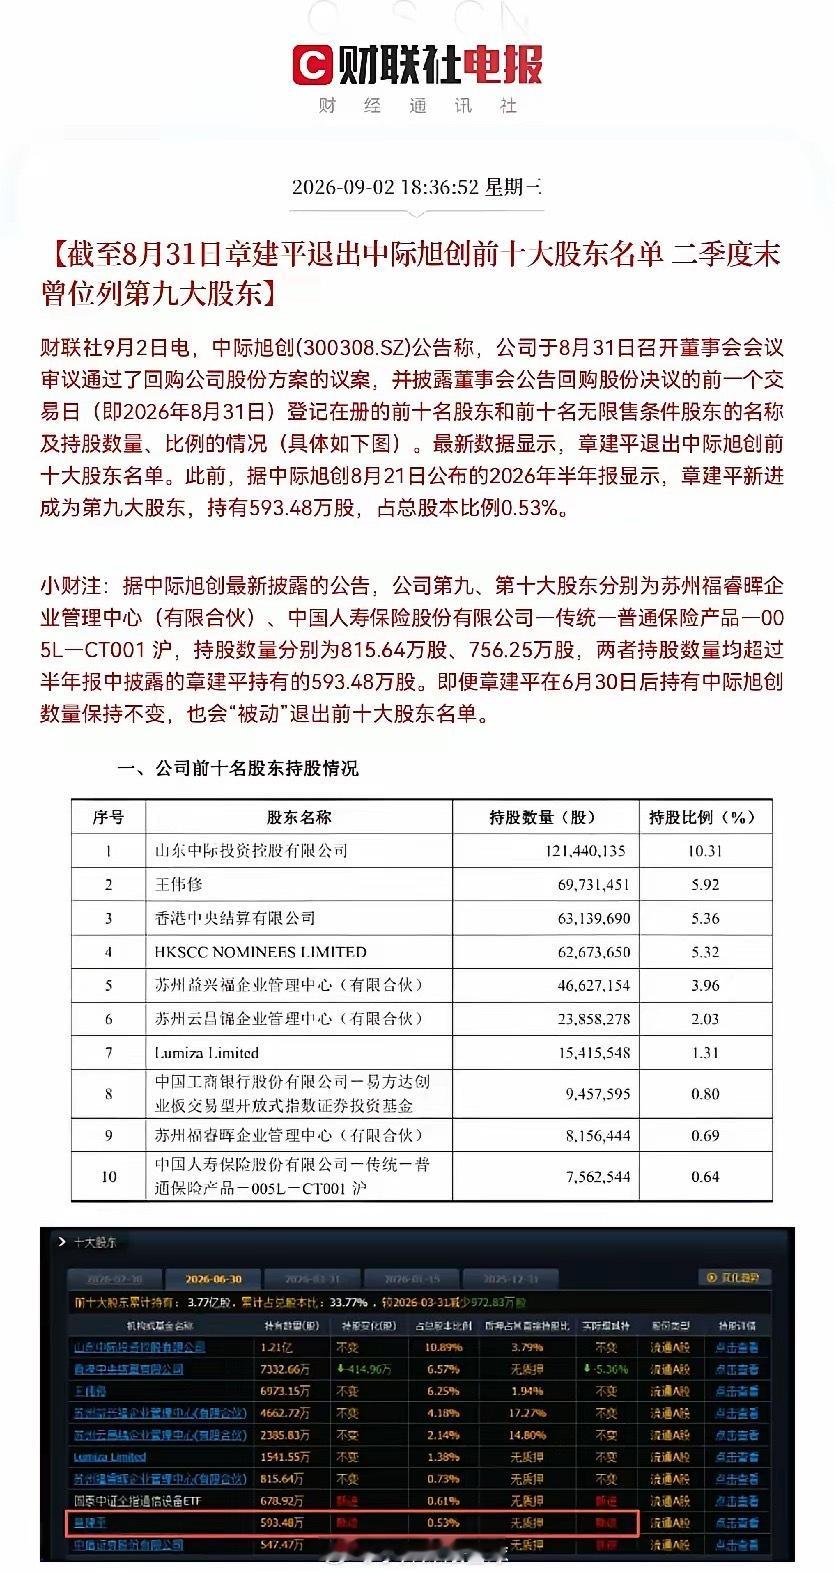
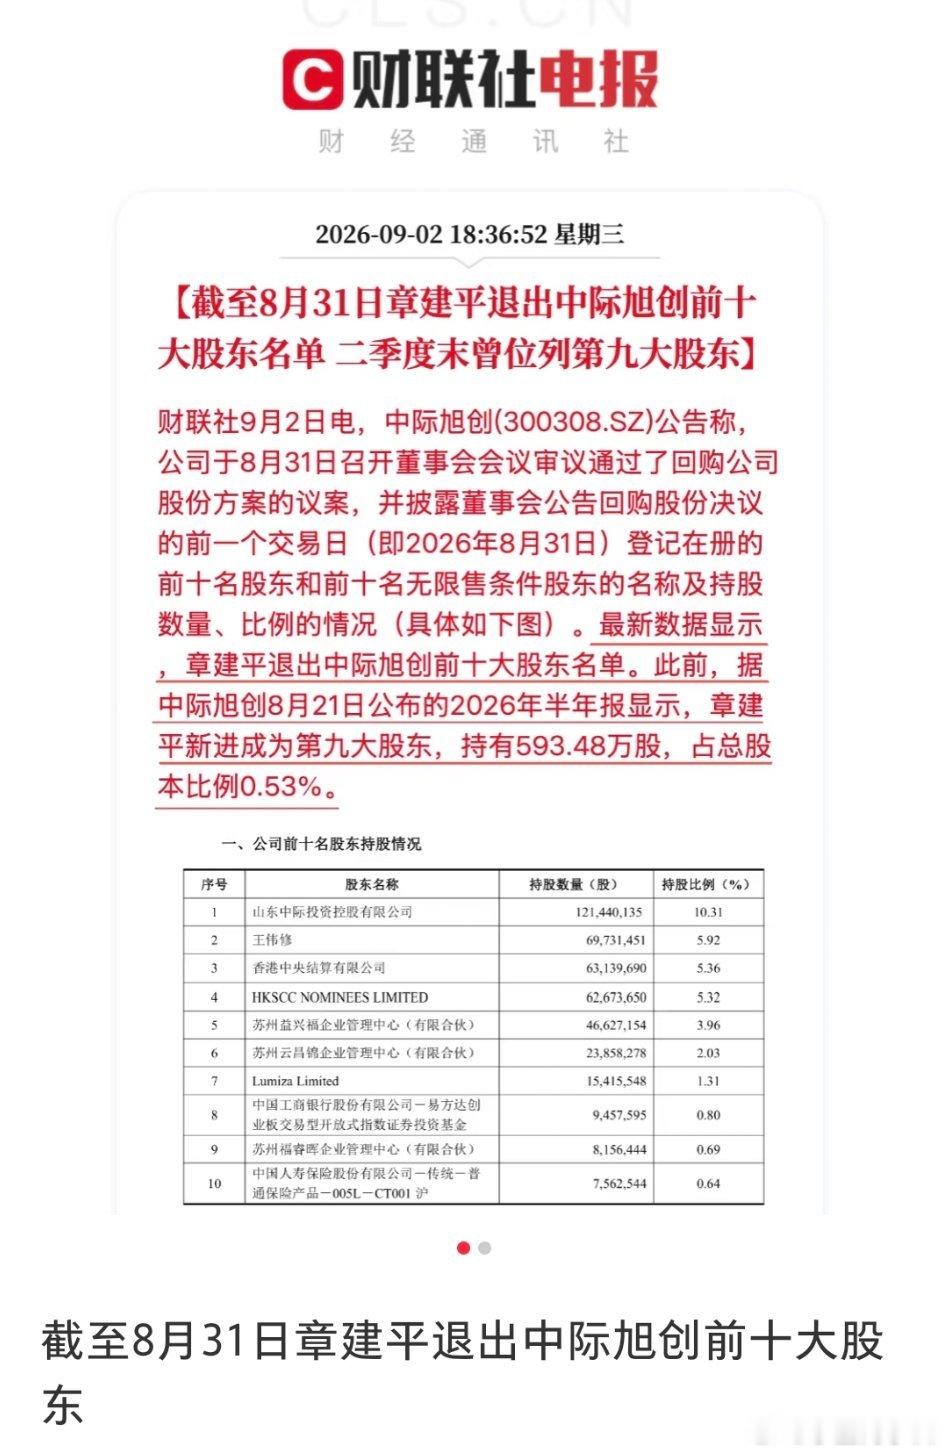
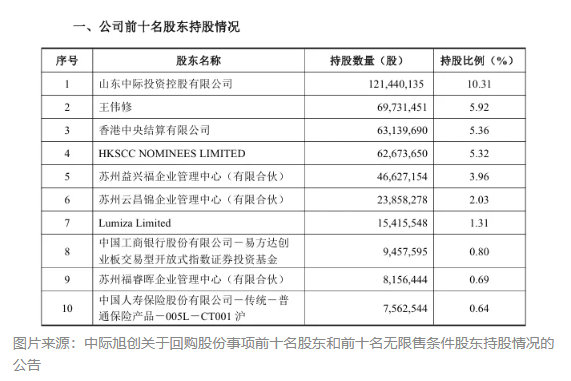
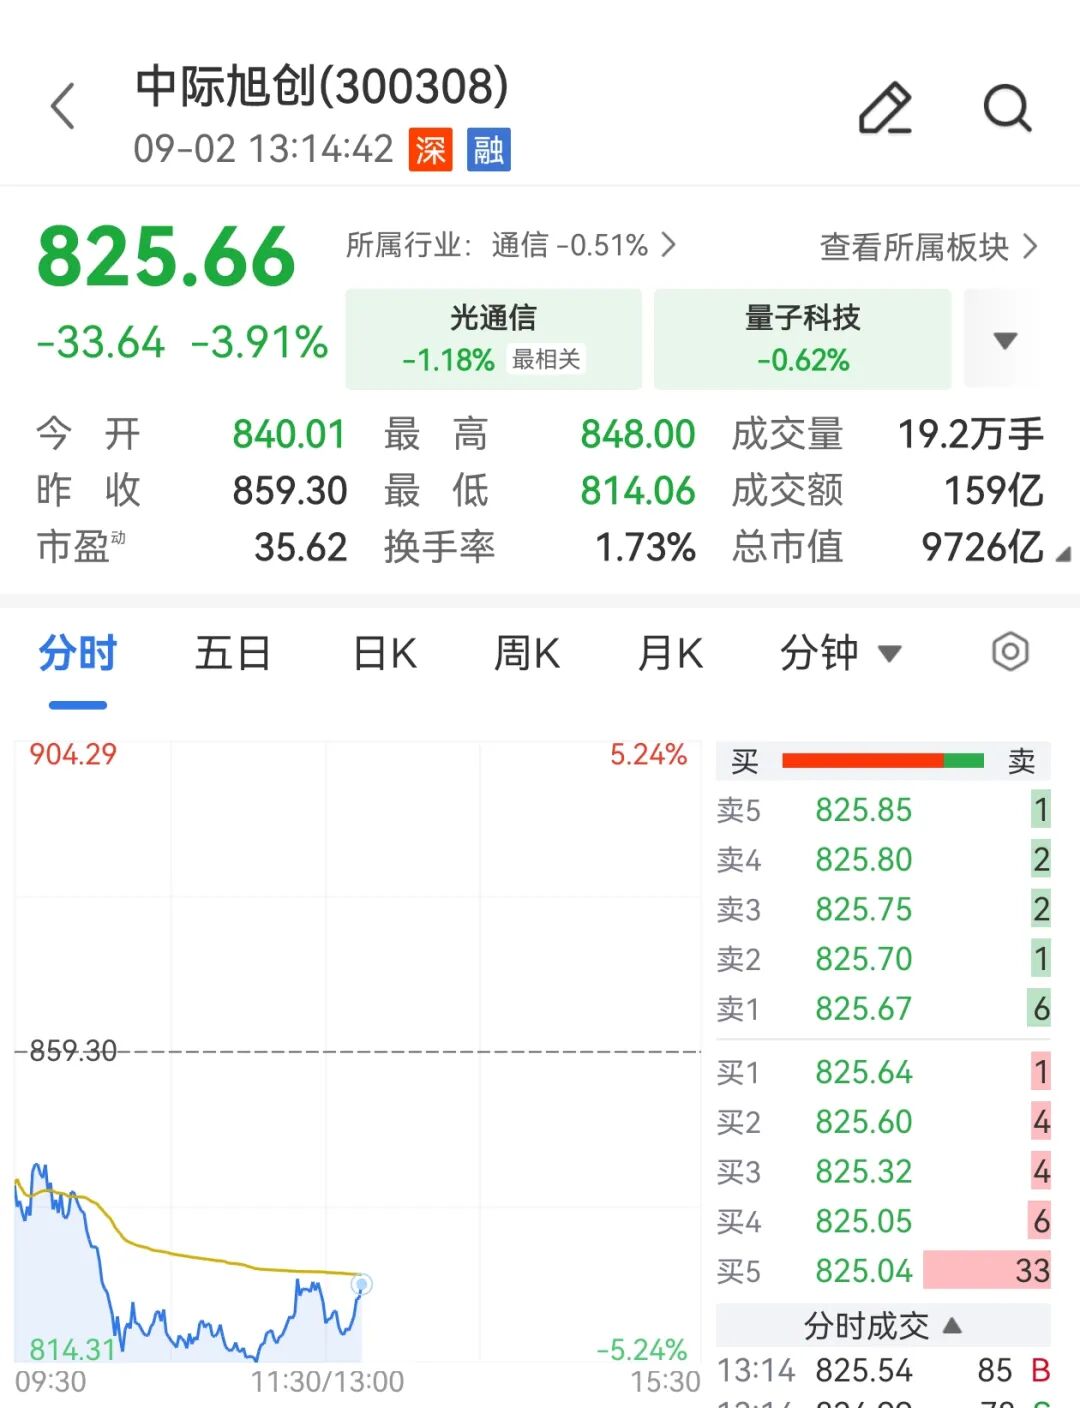
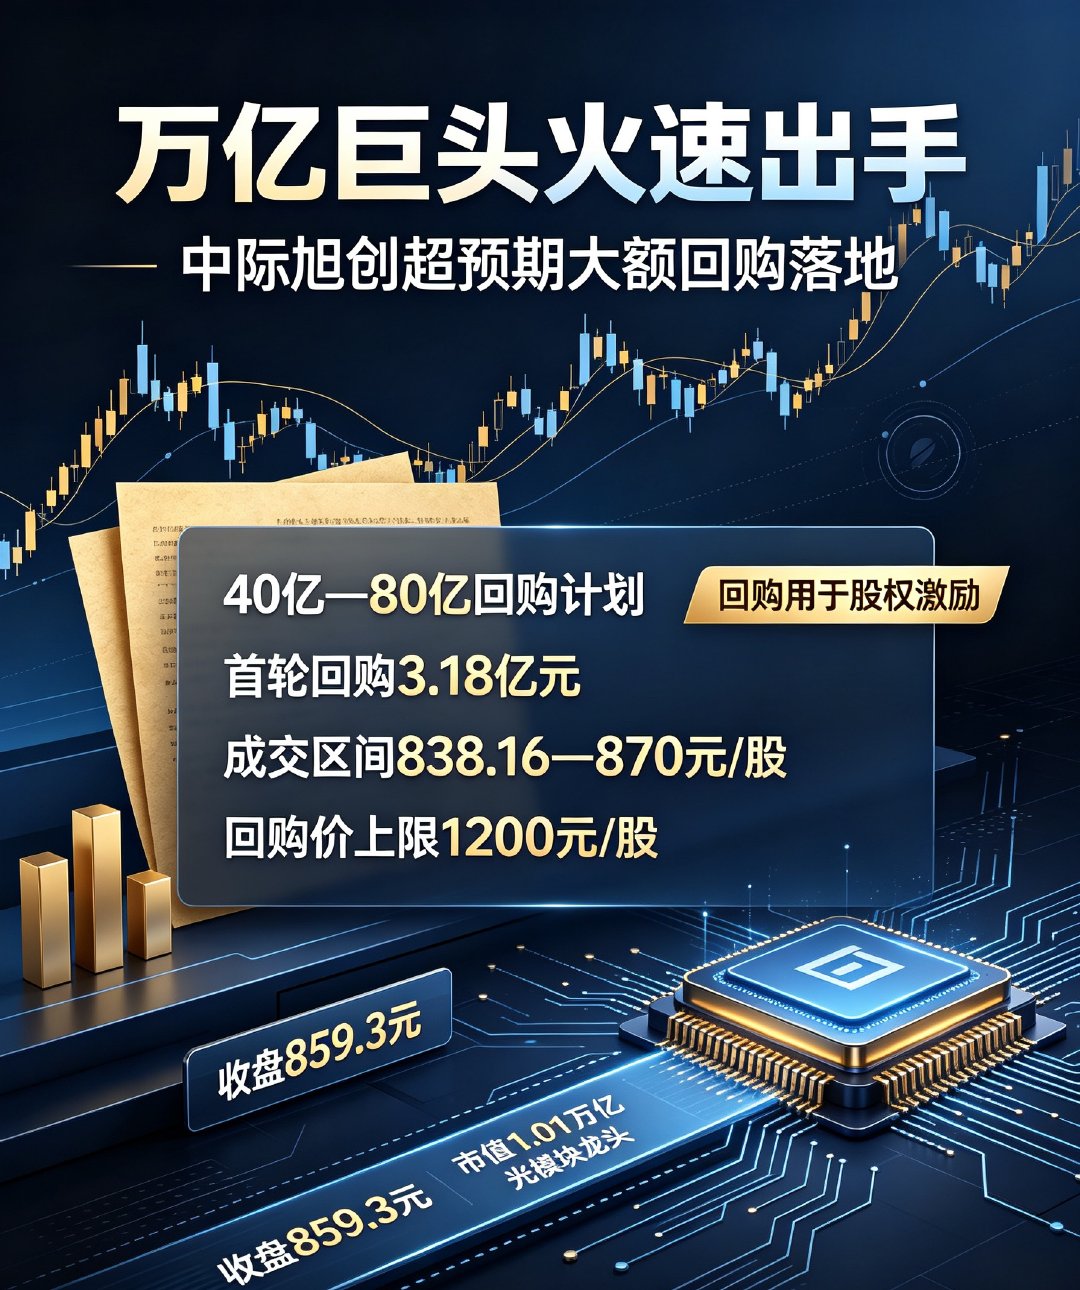
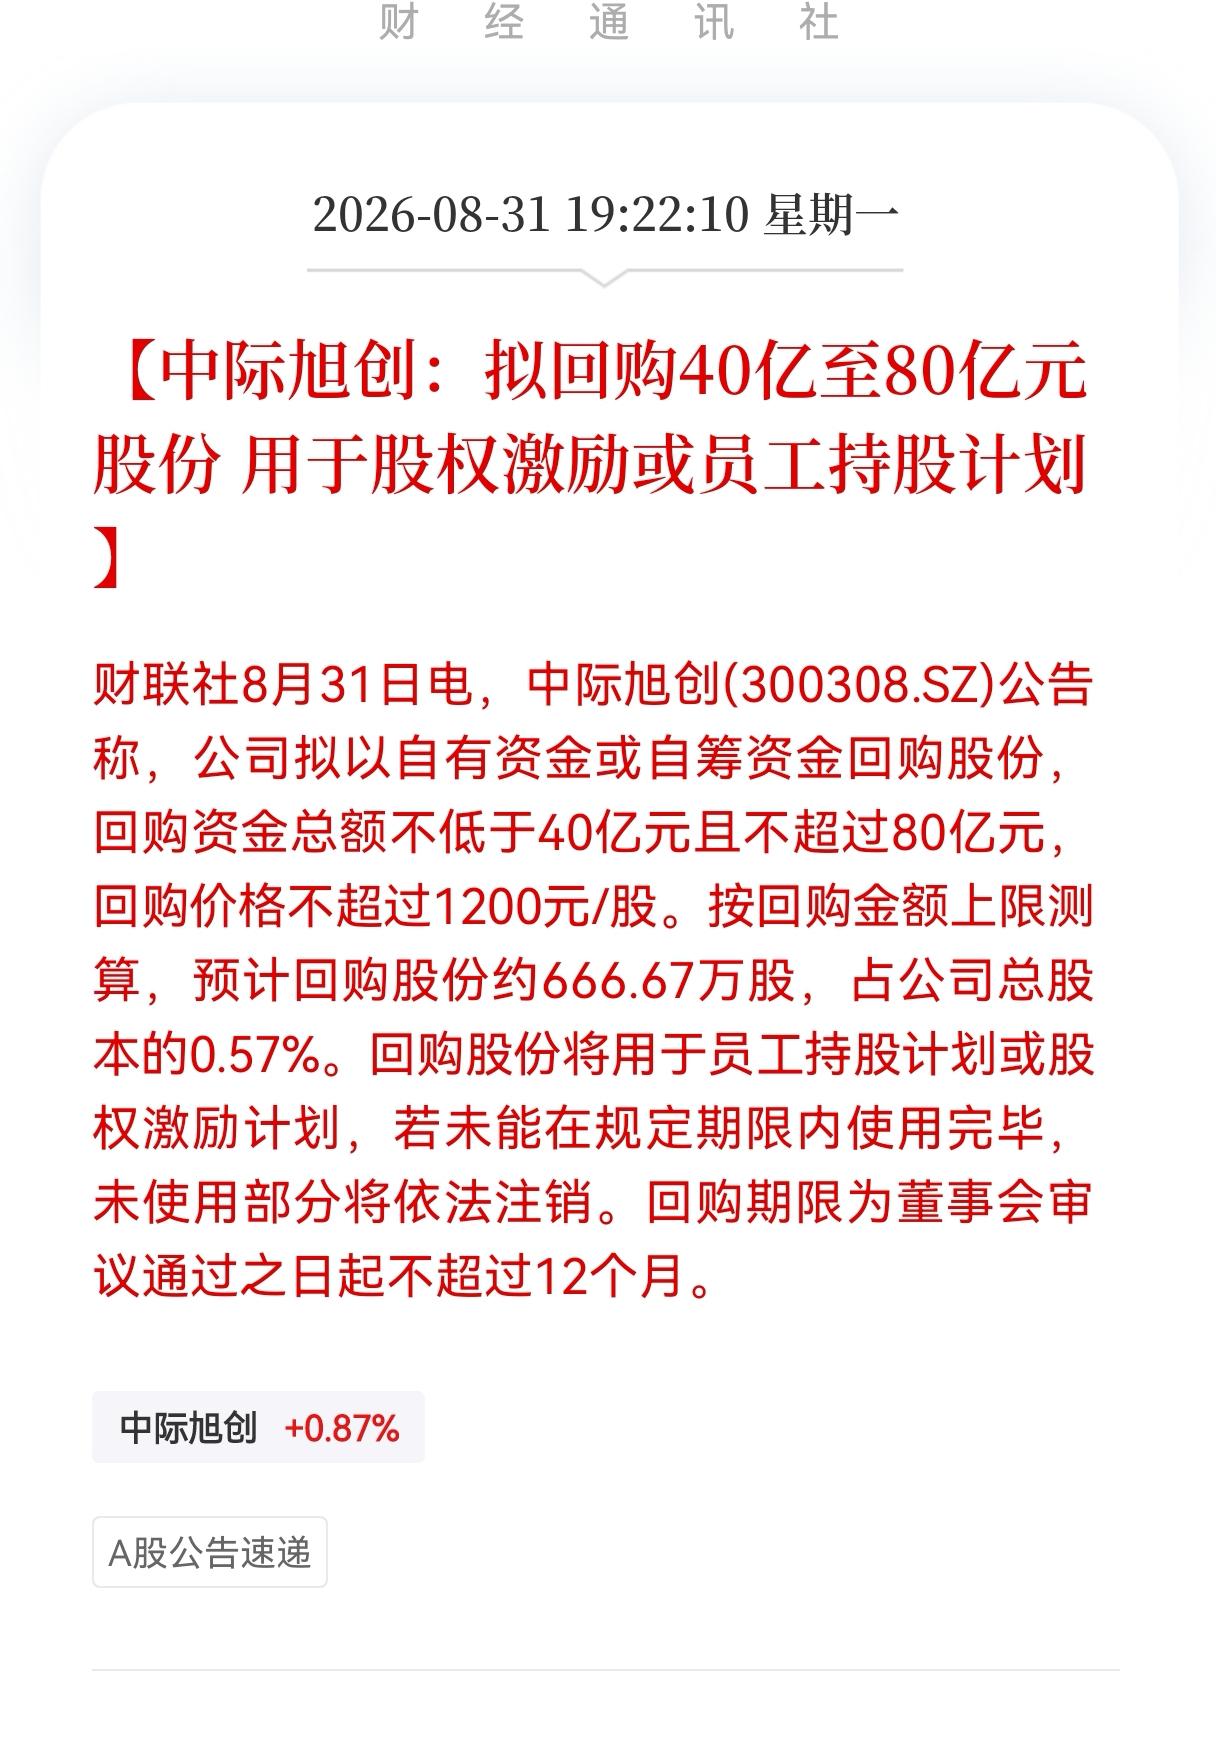
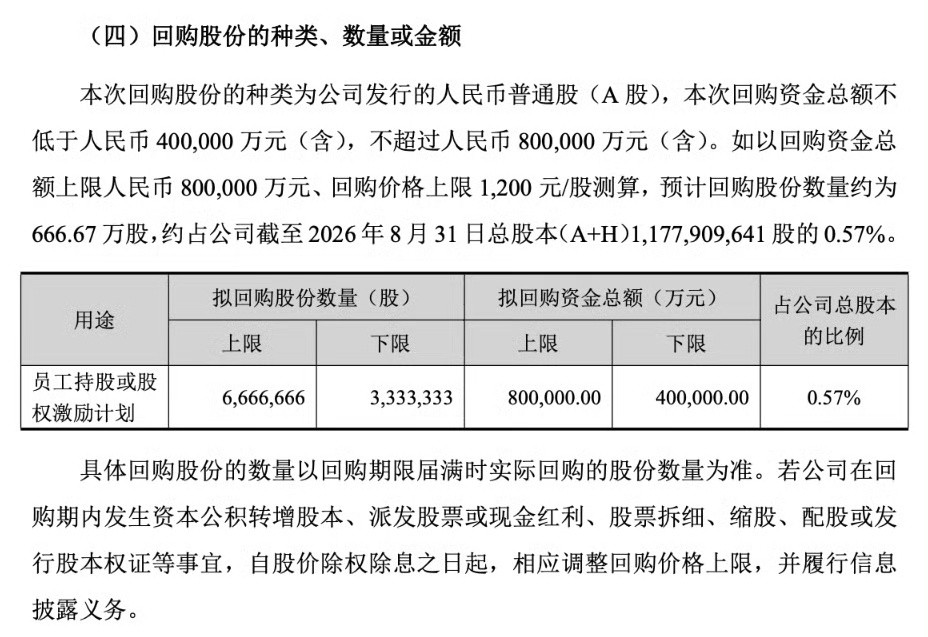
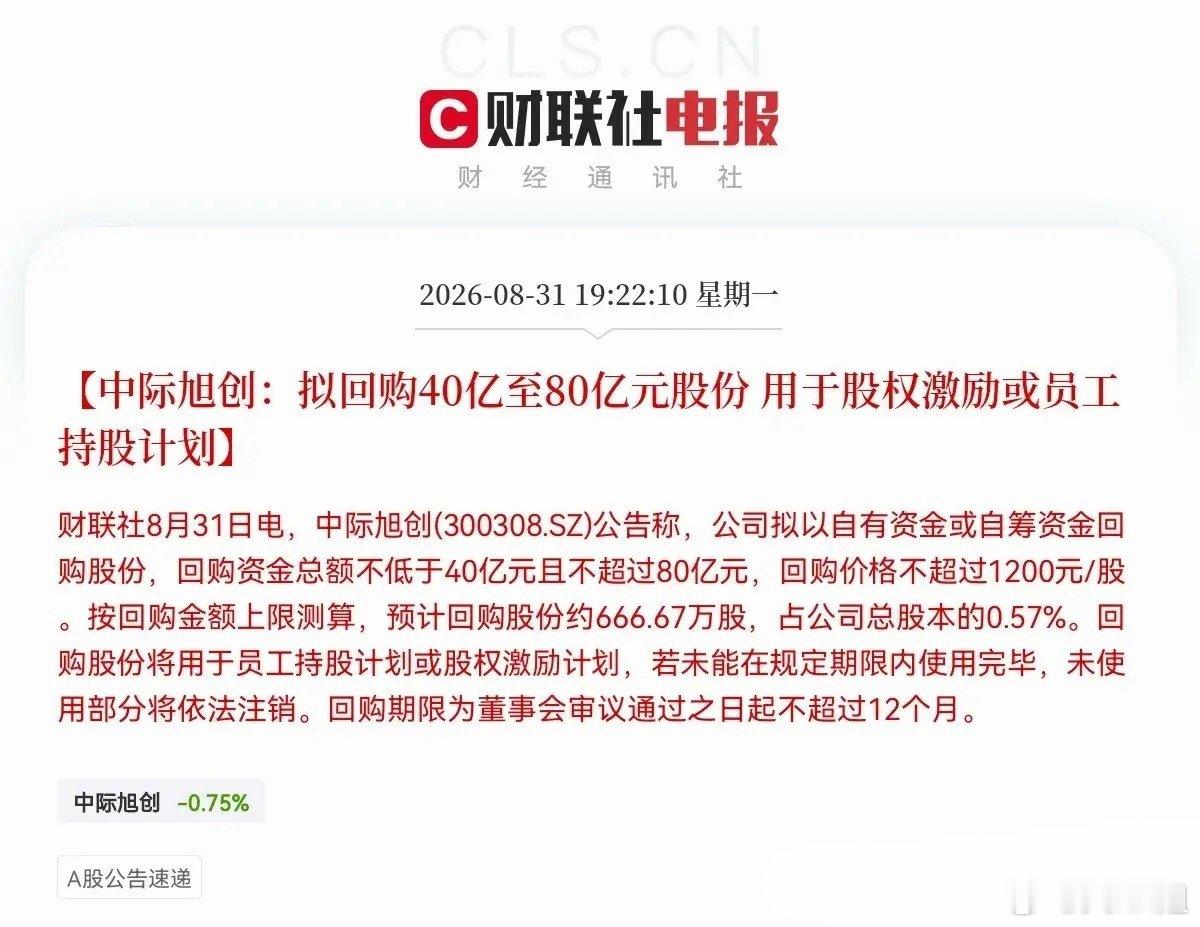
中际旭创80亿回购真相:拿股东的钱给员工发福利,此番操作,不仅寒了散户的心,还起
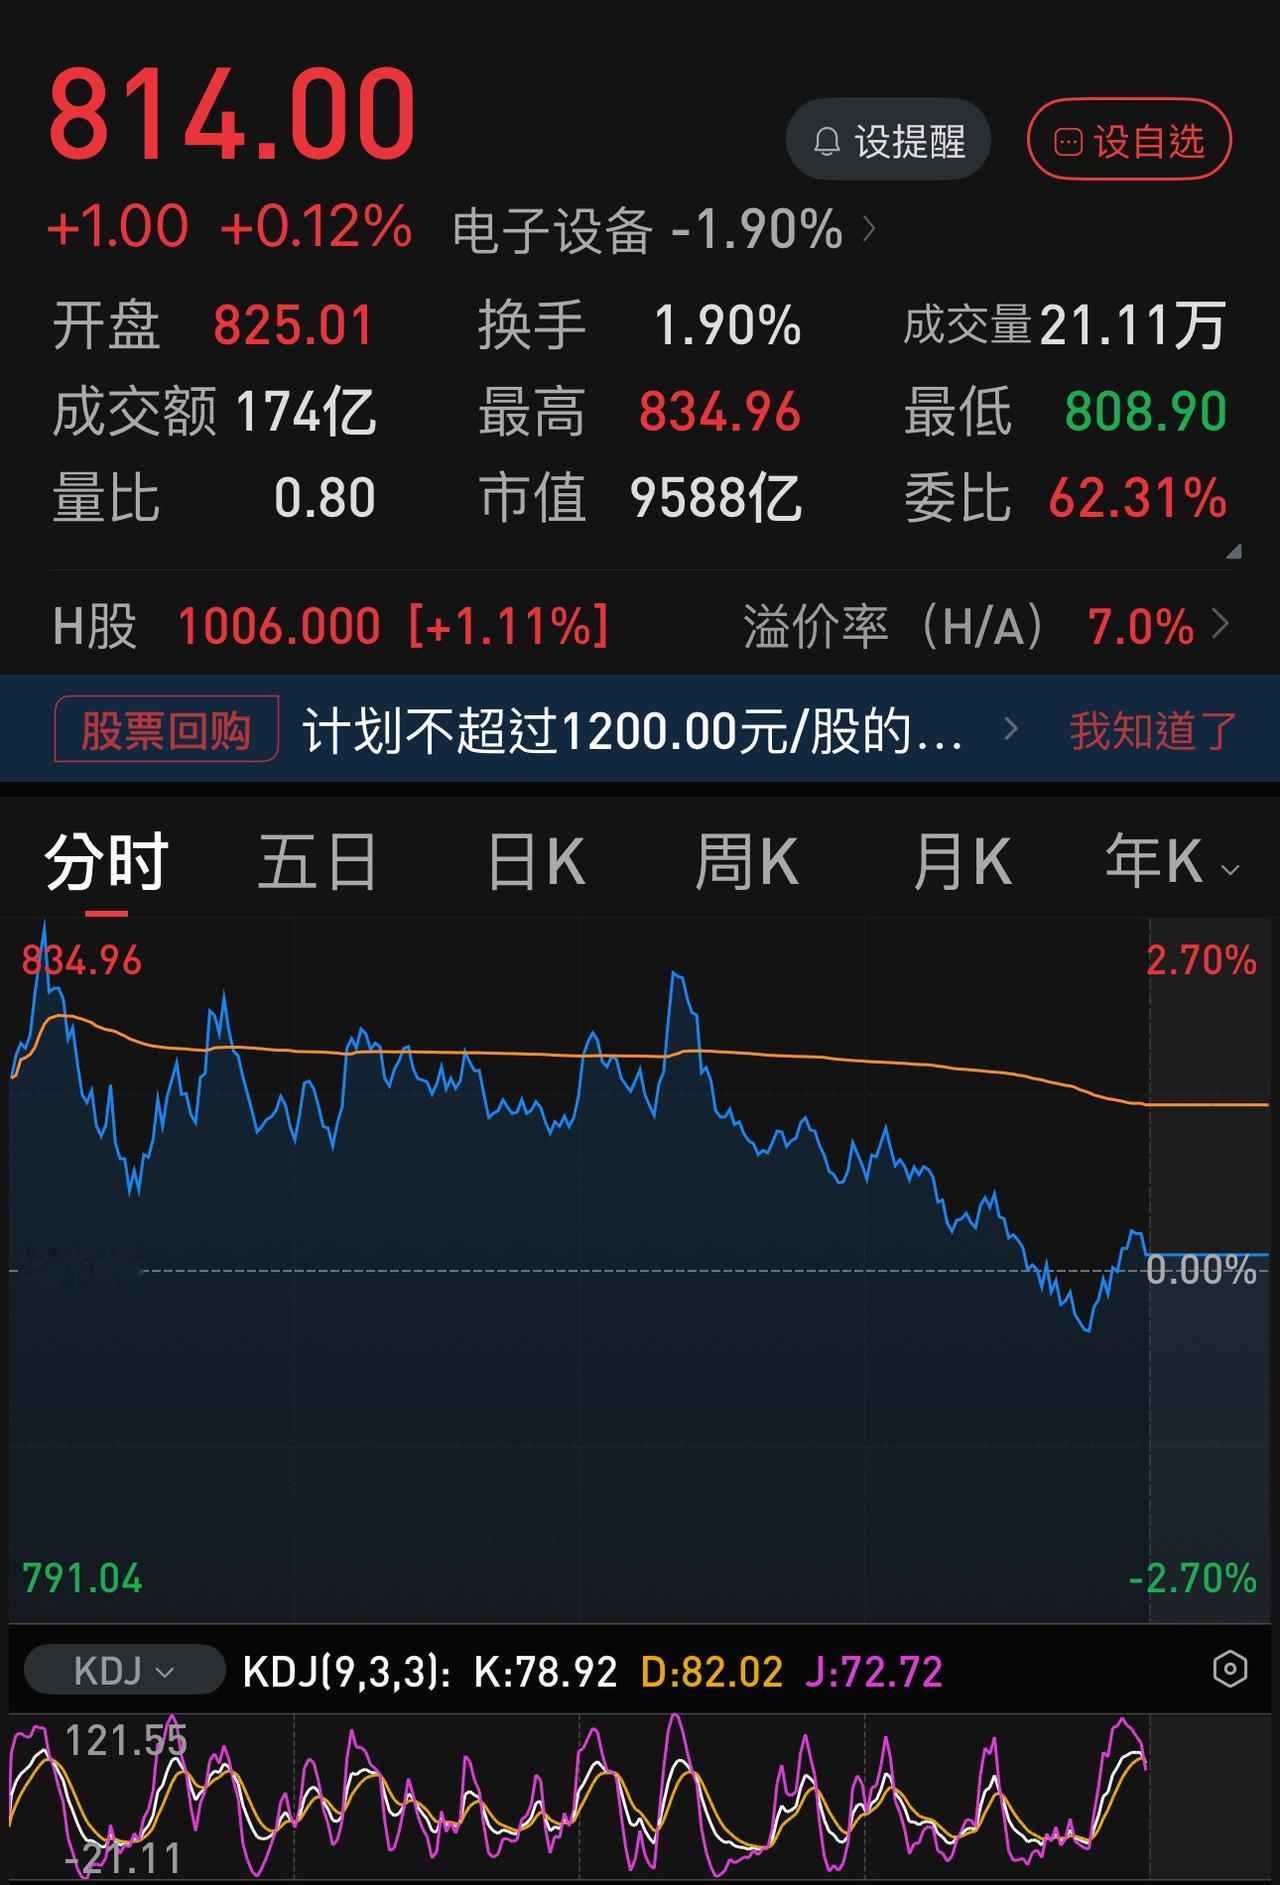
中际旭创80亿回购真相:拿股东的钱给员工发福利,此番操作,不仅寒了散户的心,还起了个很坏的带头作用!中际旭创抛出了一份40‑80亿元的巨额回购方案,消息一出,市场并没有迎来预想当中的欢呼,反而引来不少散户的质疑。表面上看,大手笔回购本是彰显企业信心的利好,但仔细读懂方案细节之后,大家才明白,这笔巨额资金,并非用来直接回馈二级市场上的普通投资者。按照公告说明,本次回购得来的股份,主要用途是股权激励以及员工持股计划,只有到期没用完的部分,才会做注销处理。也就是说,几十亿的真金白银,大概率是流向内部员工,而不是通过注销股本的方式,增厚全体股东的每股收益。很多散户之所以心里不舒服,道理很简单。二级市场的股民,陪着公司经历过一轮又一轮股价的涨跌,承担着巨大的投资风险。当企业手握充裕现金流的时候,不少投资者期待,公司能够拿出资金回购并注销股份,实实在在地回报所有股东。可如今巨额回购的目标,重心放在内部激励上,外部投资人难免有一种被忽视的感受。更值得我们深思的,是这件事带来的示范效应。上市公司回购制度设立的初衷,是当股价被低估时,公司出手稳定市值,维护全体股东利益。可现在越来越多的企业,把回购变成了给内部员工发放福利的工具。长此以往,很容易形成一种不好的风气:回购不再是保护广大中小投资者,反而沦为了内部利益输送的渠道。一旦这种模式被大量效仿,整个回购制度也就偏离了原本设立的意义。当然,从企业经营的角度来讲,用股权激励留住核心人才,本身无可厚非。但方式可以有很多种,没必要动用数十亿级别的回购资金。巨额资金从上市公司流出,本质上也是全体股东的财富。上市公司需要平衡好员工激励与股民利益二者之间的关系。一家优秀的企业,不能只看见内部团队,更要善待每一位在市场上投资它的普通股民。倘若重内部、轻外部成为常态,最后伤掉的,是整个市场对于上市公司的信任感。
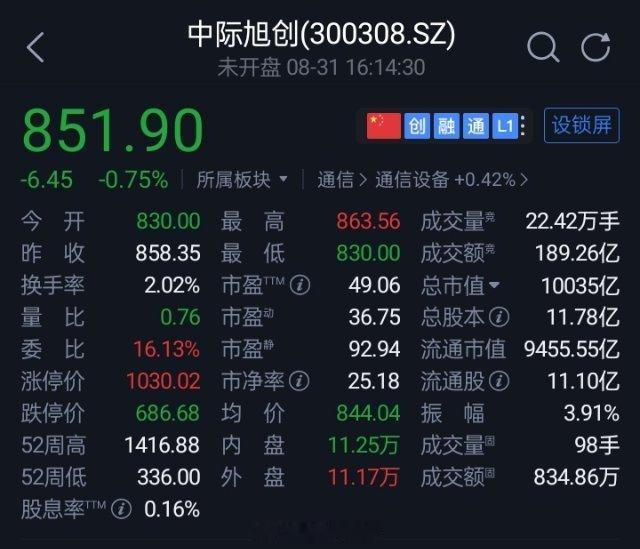
859.3
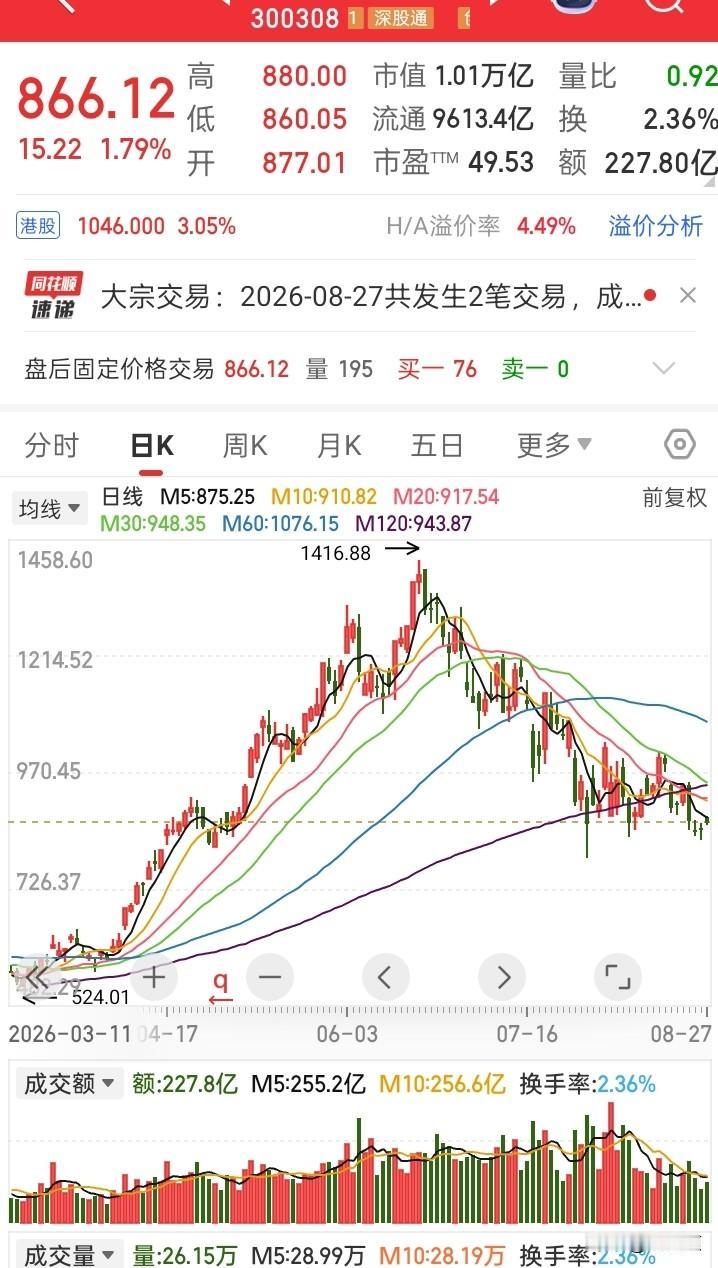
859.3$中际旭创(SZ300308)$科技现在成了老登,今晚达子财报,超预期也没太大刺激了,如果达到预期甚至不及预期,明天硬科技又是血雨腥风。何况大资金进场也不愿意选择这种上方套牢盘沉重的,宁愿选择低位新题材,至少筹码干净的多。$长鑫科技(SH688825)$$寒武纪(SH688256)$
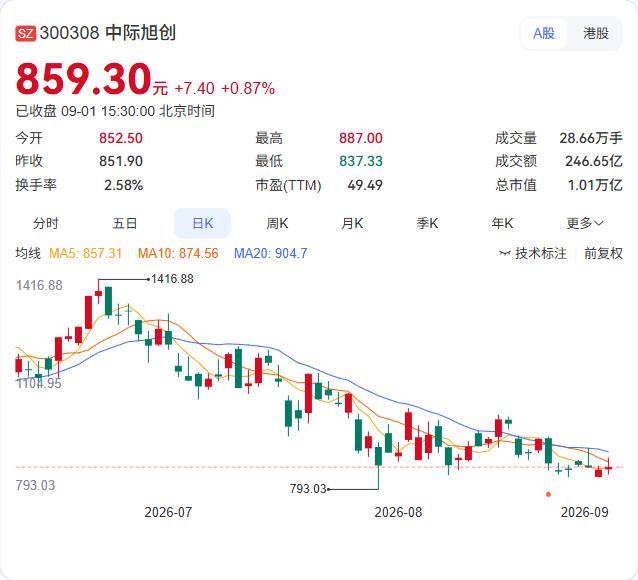
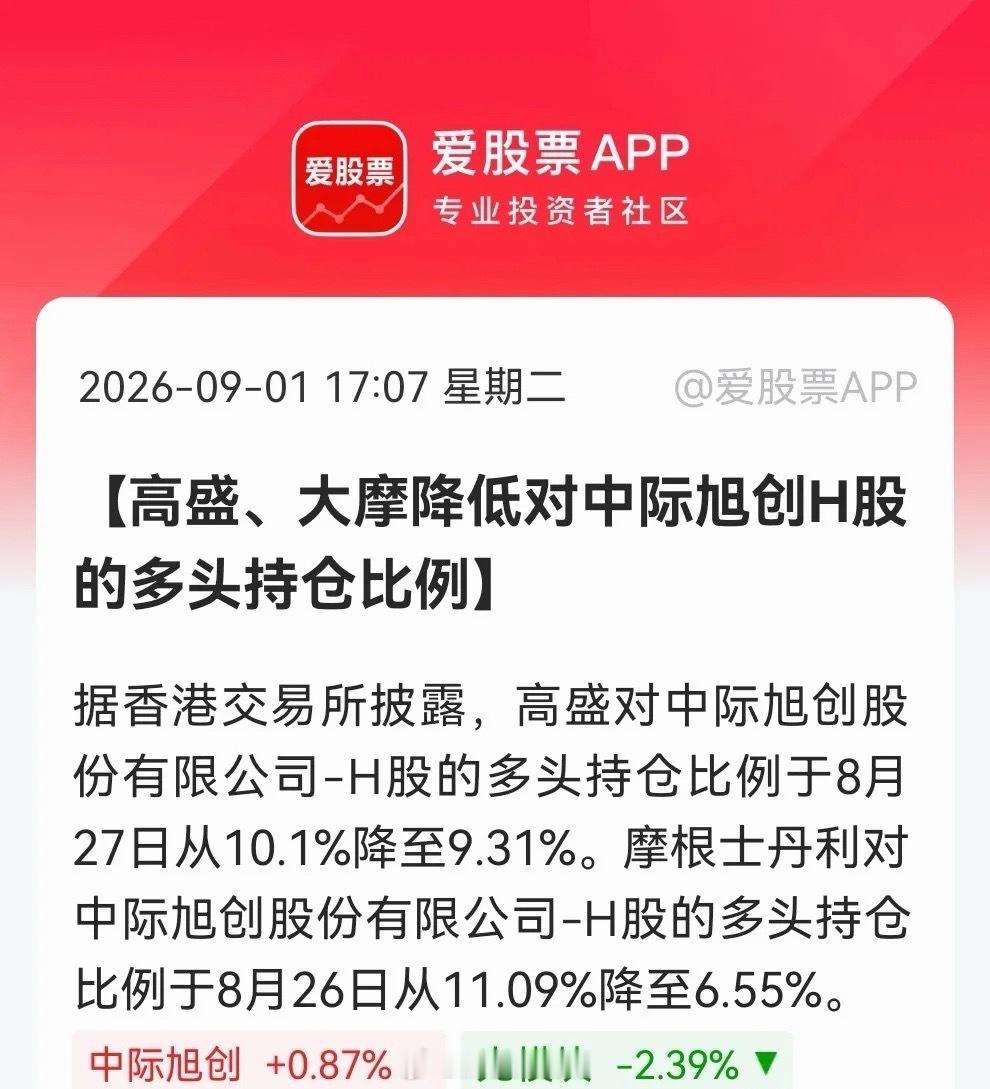
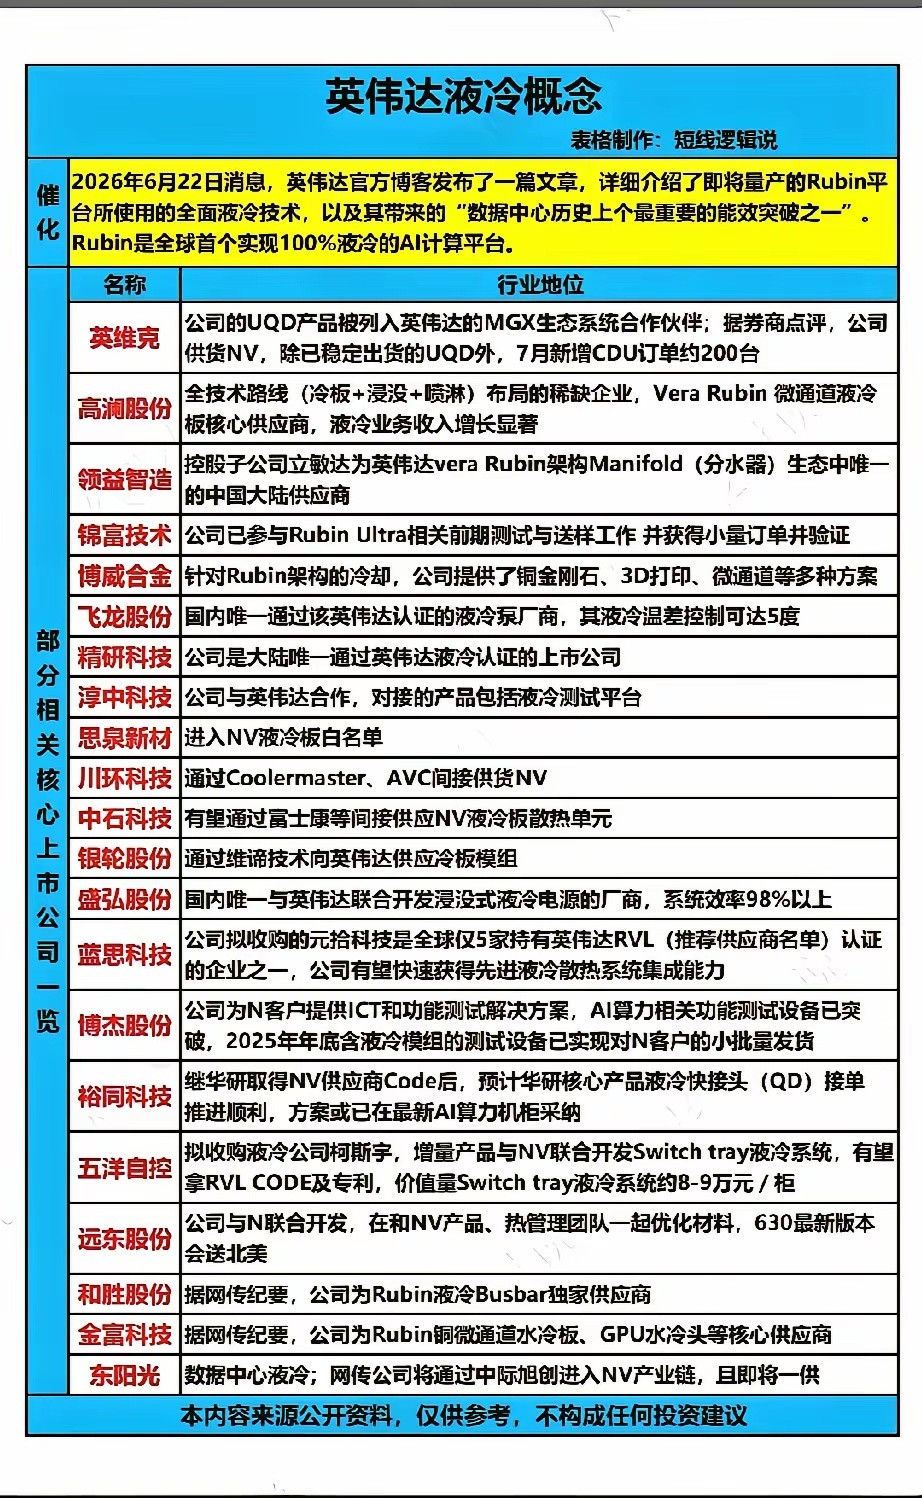
章建平二季度新进5只个股,百亿资金大举押注AI硬件!1、中际旭创,期末持仓市值约
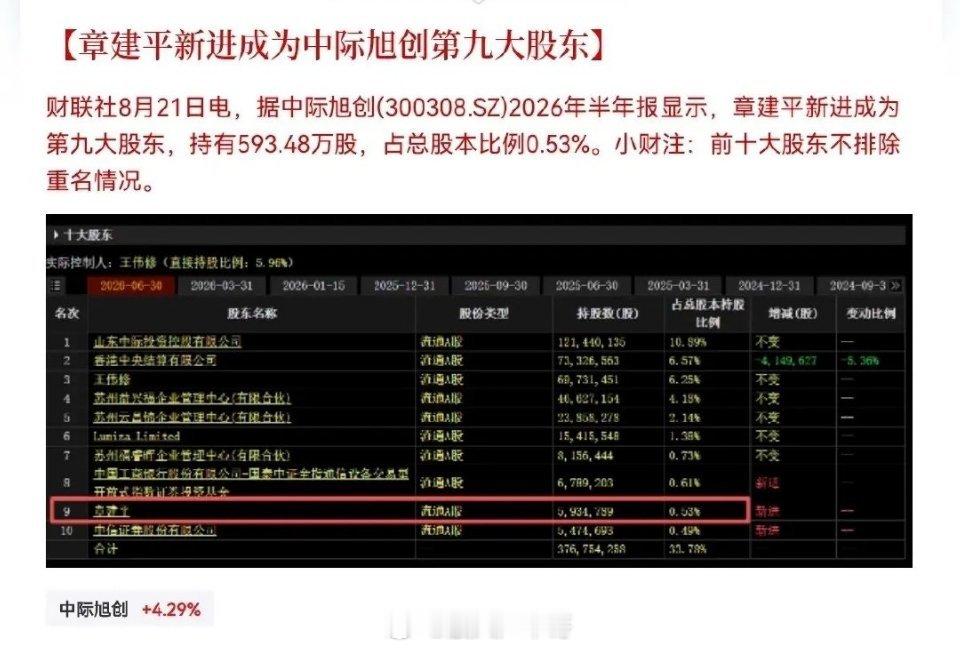
章建平二季度新进5只个股,百亿资金大举押注AI硬件!1、中际旭创,期末持仓市值约75亿元2、亨通光电,期末持仓市值约37亿元3、杭电股份,期末持仓市值约12亿元4、科翔股份,期末持仓市值约9亿元5、云南锗业,期末持仓市值约8亿元从这份持仓不难看出,章建平二季度近乎大手笔梭哈AI硬件产业链。配置思路上十分清晰:以业绩确定性强的白马品种作为基本盘,同时搭配部分弹性黑马标的,就是典型的“白+黑”组合打法,兼顾稳定性与进攻弹性。回看章建平的资金体量变化,更能感受到这几年的蜕变。2015年6月,他披露的持仓市值仅8亿元;之后近十年时间,公开持仓大多维持在数亿级别。直到2024年12月,持仓规模一跃来到41亿元,后续继续稳步扩张,二季度末已经达到143亿的体量。从几亿增长到41亿,大概率是新增投入了本金;而从41亿膨胀至143亿,绝大部分收益来自这几年的持仓增值,其中寒武纪这一笔投资,贡献了最为可观的收益。风险提示:数据来源于2026半年报,截至6月30日,财报具备滞后性,大佬后续可能已经调仓。本文仅做公开信息复盘,不构成个股投资建议。
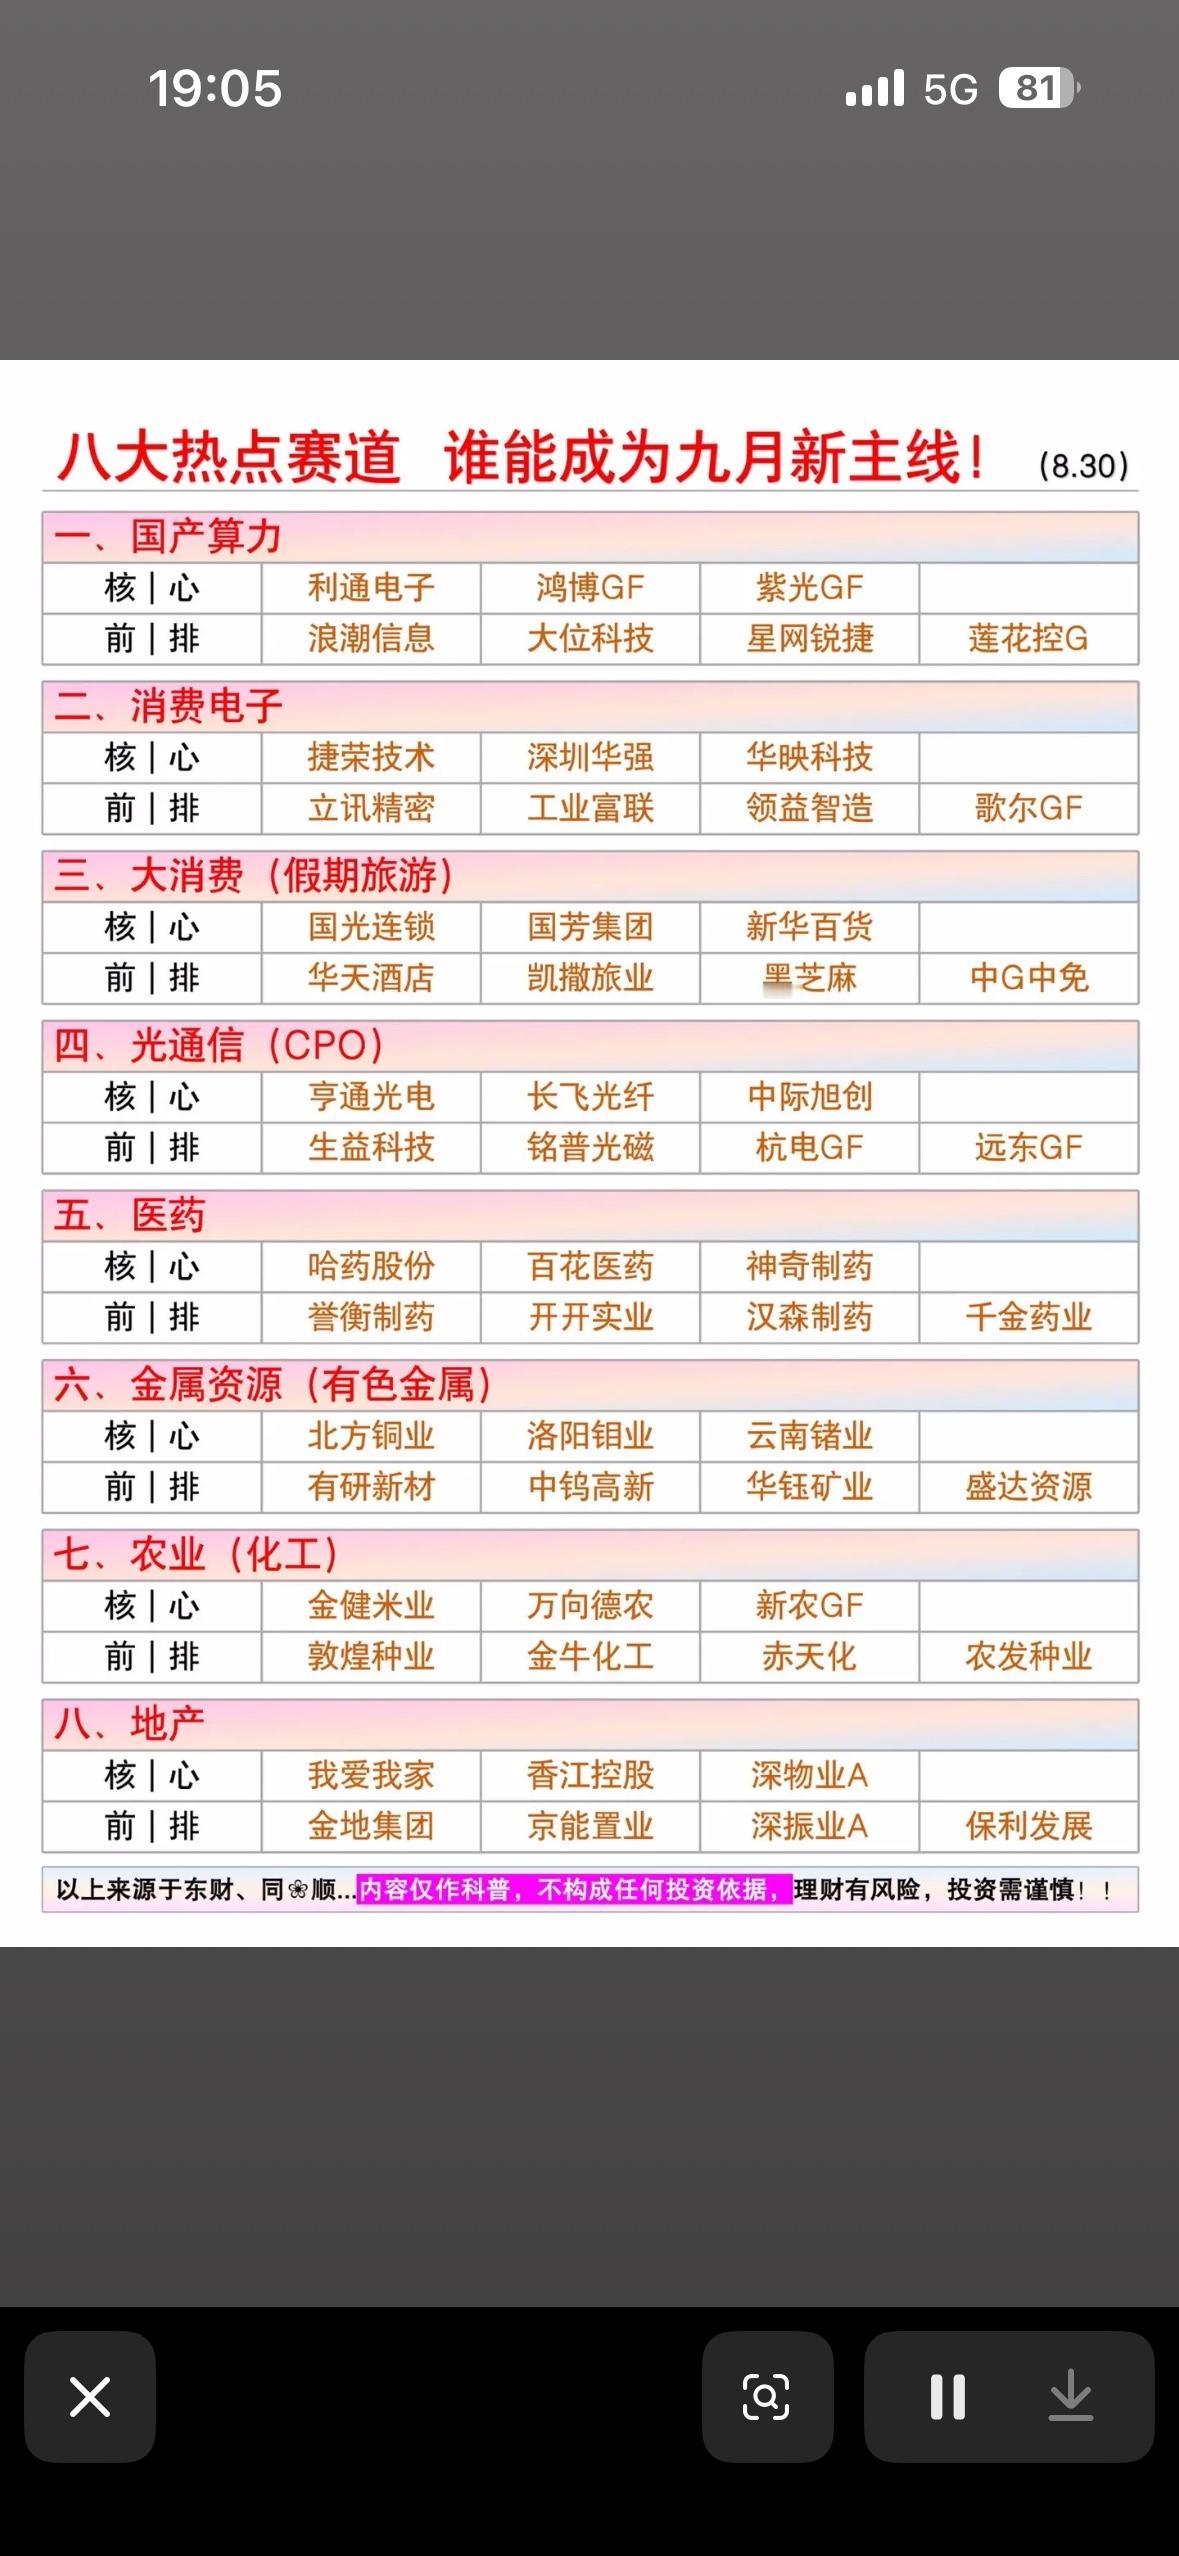
9月新主线的预期,各大板块的实际热点主线9月新主线预期一直是大家关注的焦点。
9月新主线的预期,各大板块的实际热点主线9月新主线预期一直是大家关注的焦点。从市场情况来看,科技板块有望成为热点主线。人工智能领域持续火热,相关企业不断有技术突破,像一些做智能算法的公司,研发进度加快,产品应用场景也在拓展。新能源板块也不容小觑。随着“双碳”目标推进,光伏、风电等新能源发展迅猛。比如光伏企业,在技术创新下成本降低,发电效率提升。消费板块同样有机会。中秋、国庆等节日临近,食品饮料、旅游等行业会迎来旺季。像白酒企业,可能会在节日期间加大营销,业绩有望提升。总之,9月这几大板块值得重点关注。
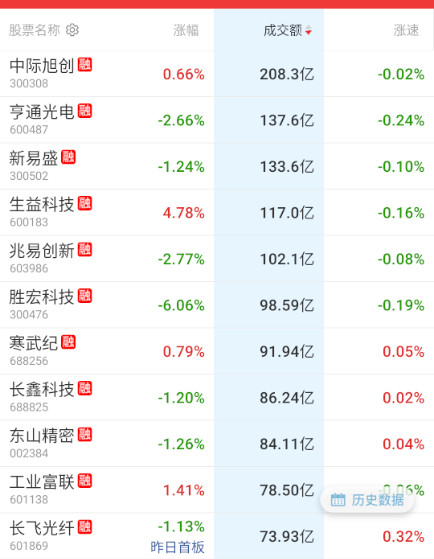
宁德时代,半年利润432.84亿元;中际旭创,半年利润136.51亿元;工业富联
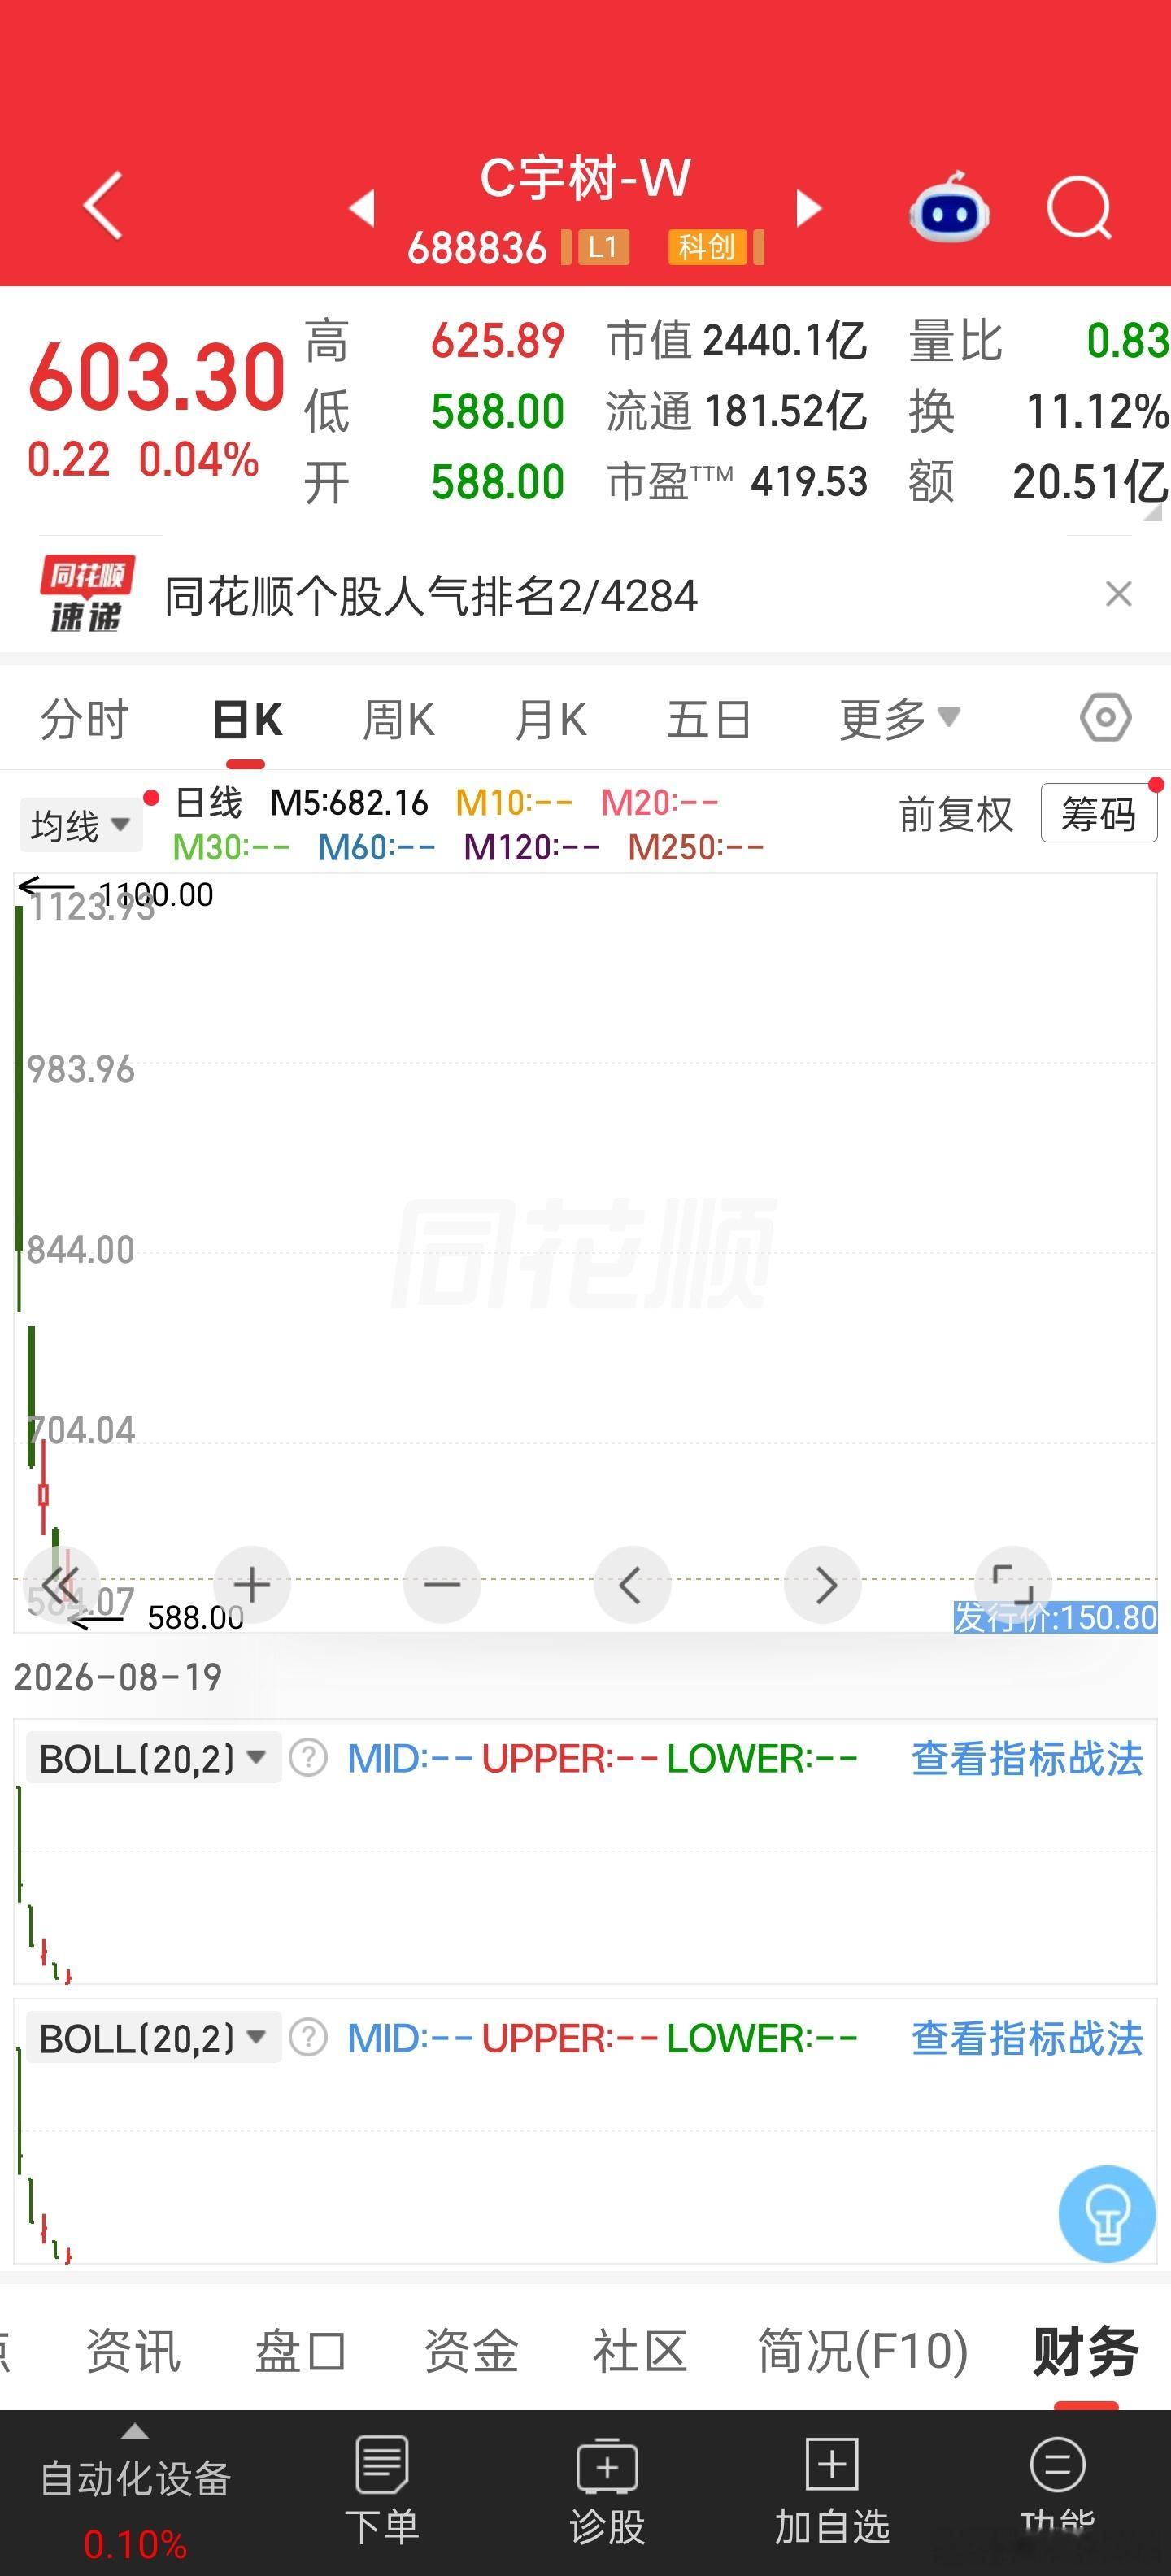
宁德时代,半年利润432.84亿元;中际旭创,半年利润136.51亿元;工业富联,半年利润237.40亿元;江波龙,半年利润近百亿。准备IPO的长江存储更新了财报,一季度营收470.42亿元、净利润高达331.72亿元,以此类推,又是一家年利润超过千亿的科技公司。这些科技龙头公司正在慢慢用业绩消化高估值,泡沫慢慢变小了。
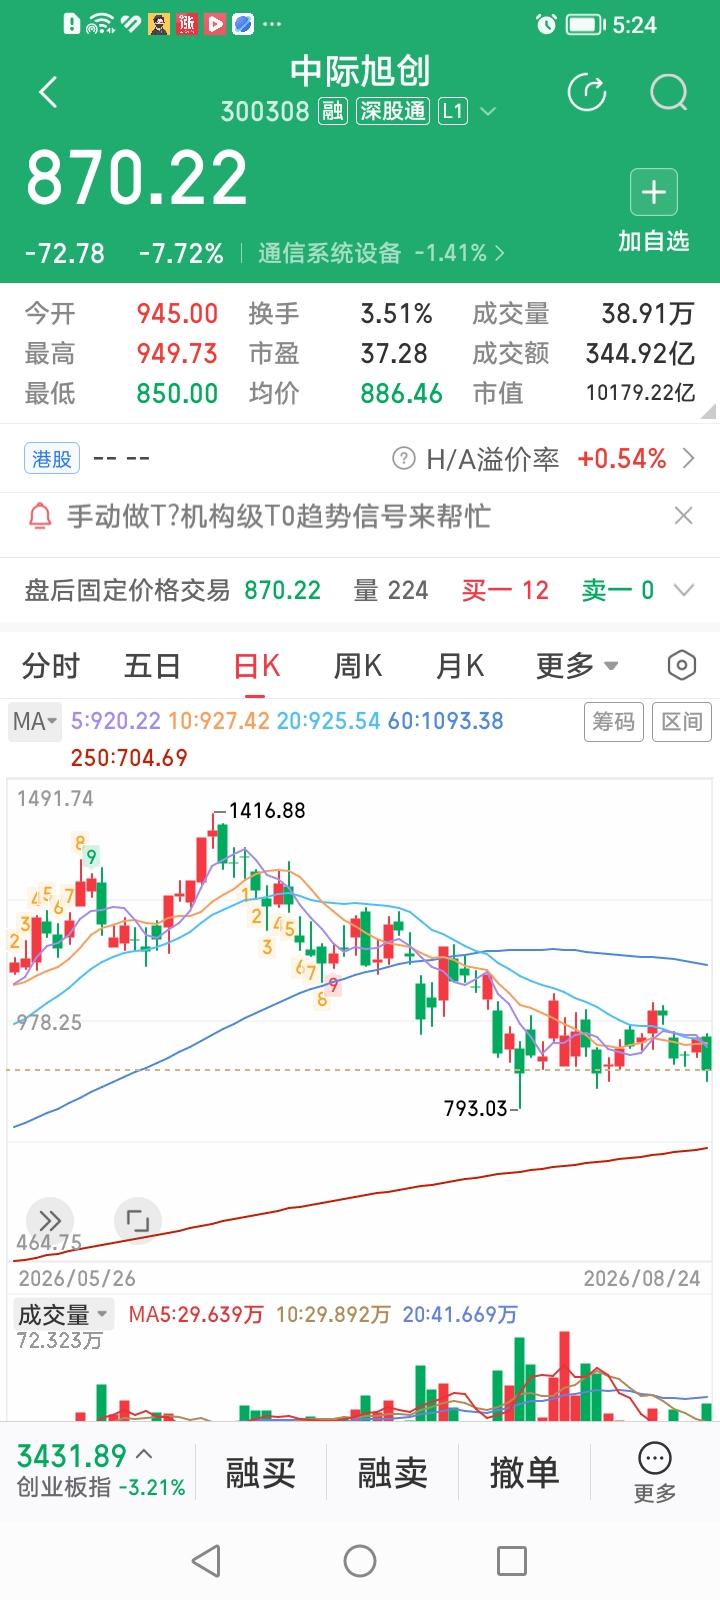
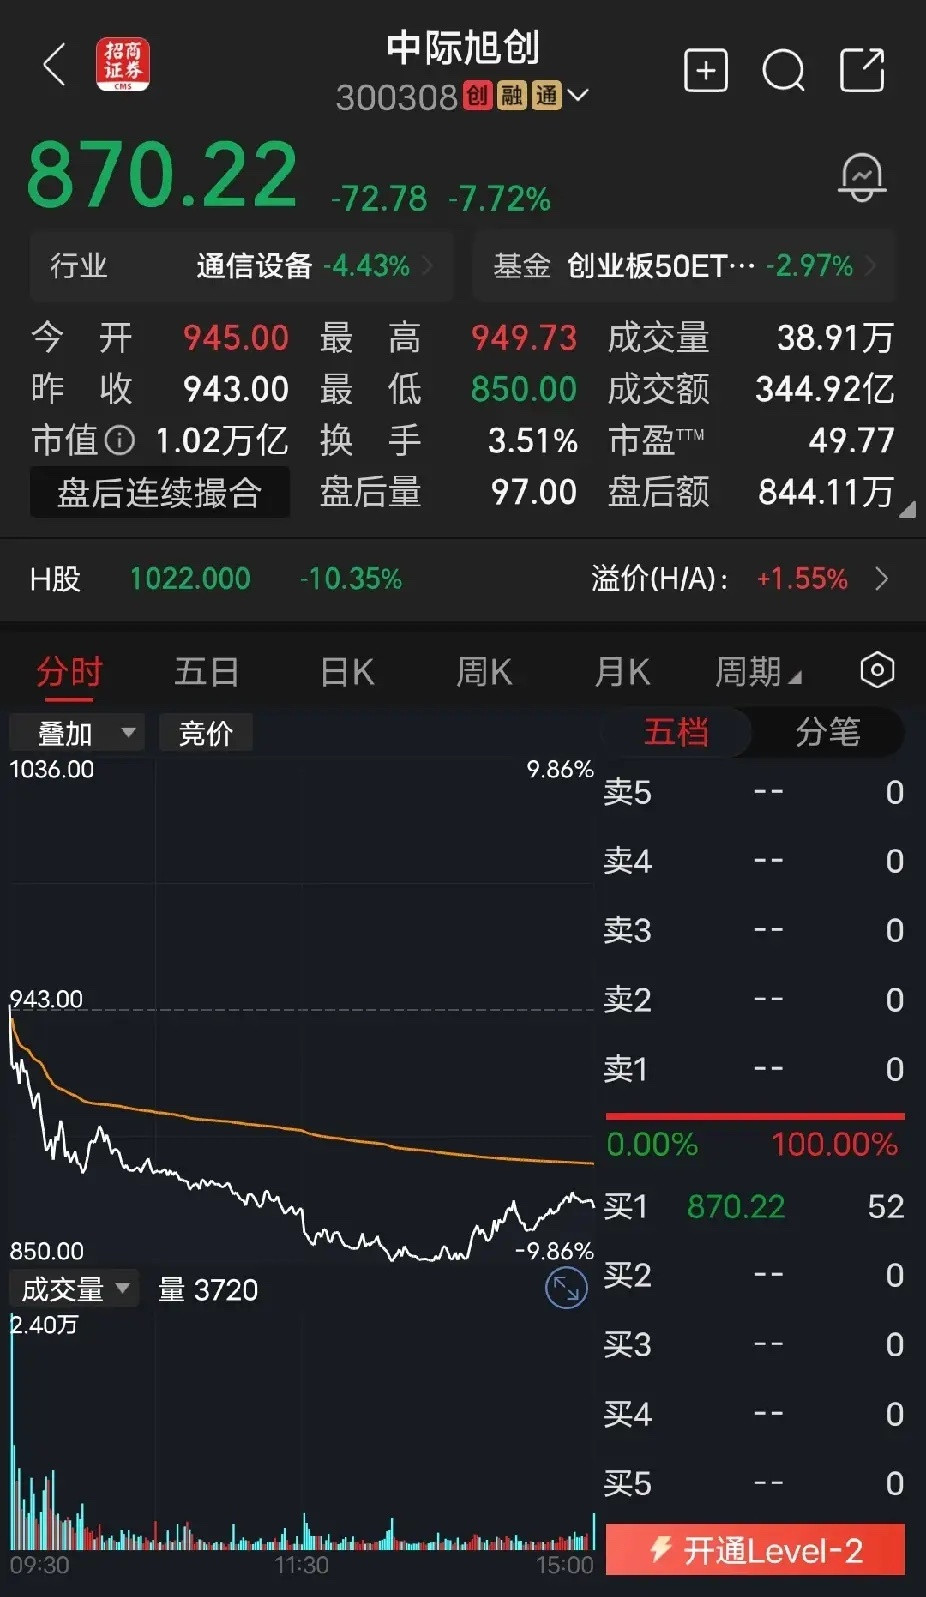

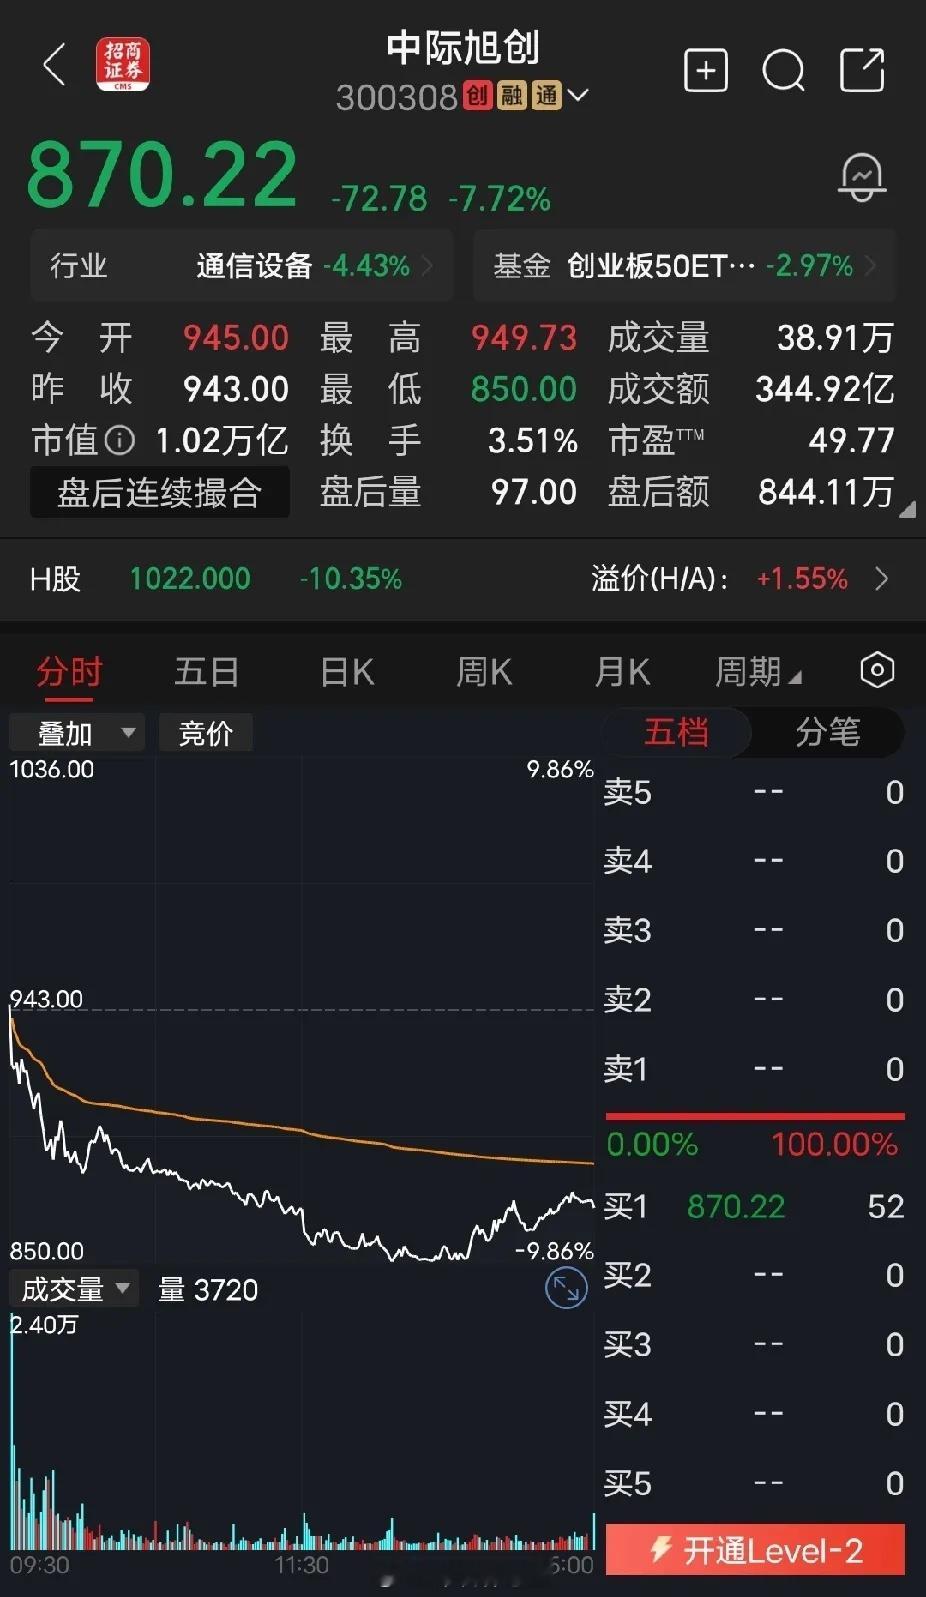
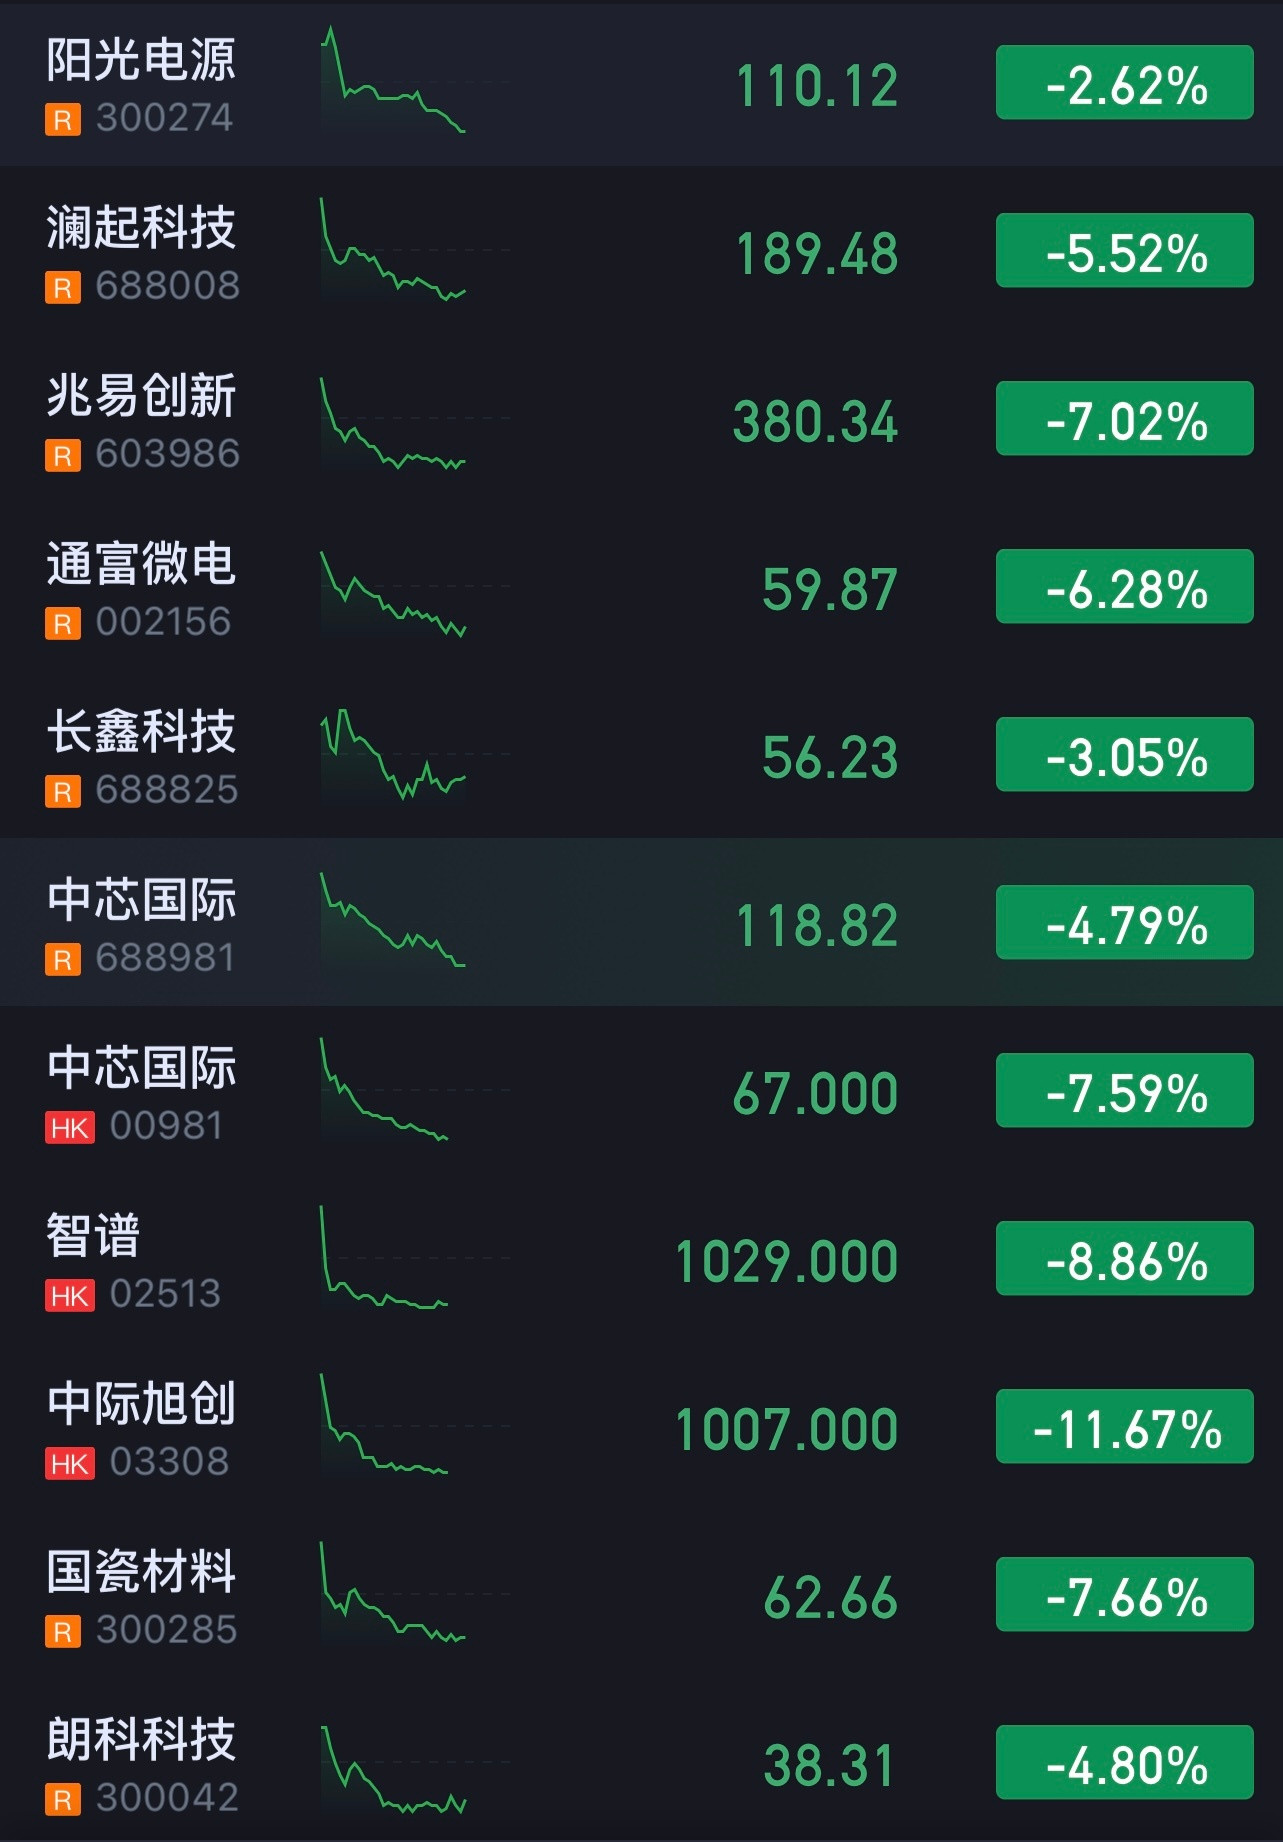
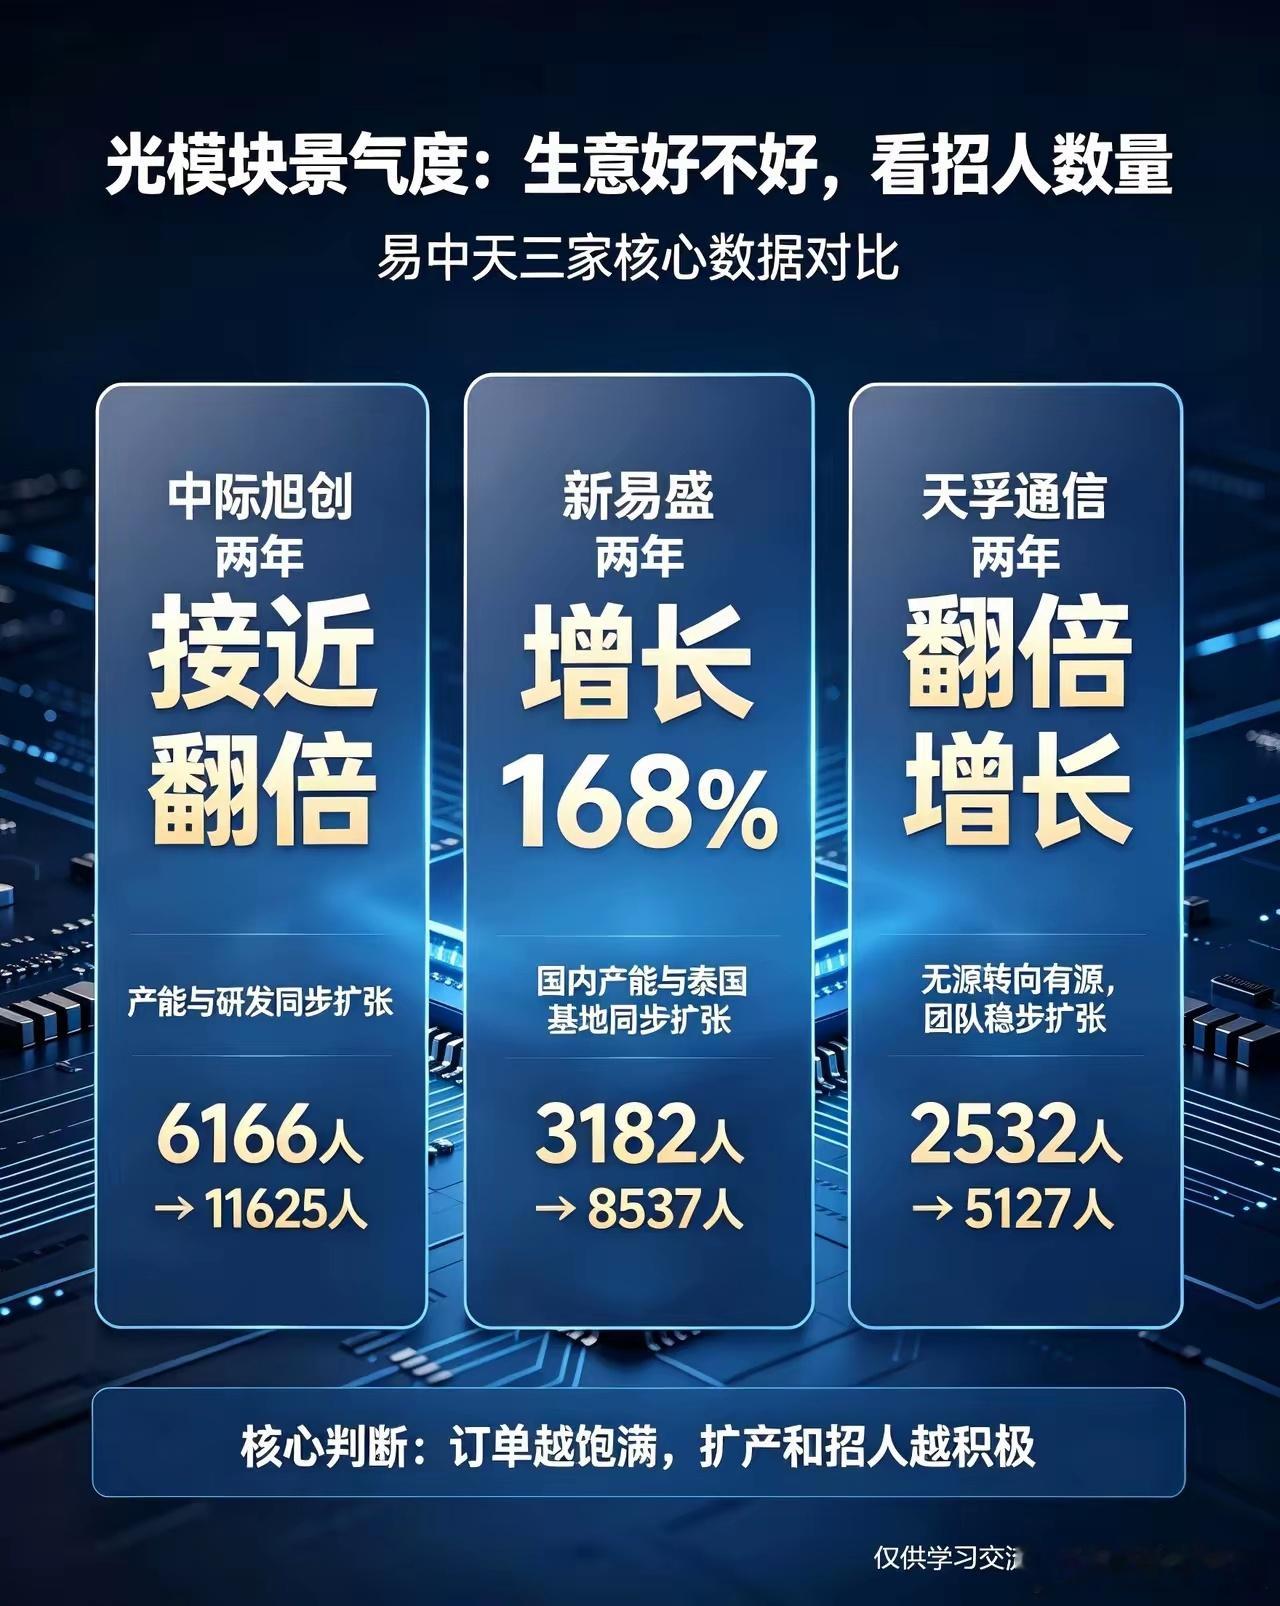
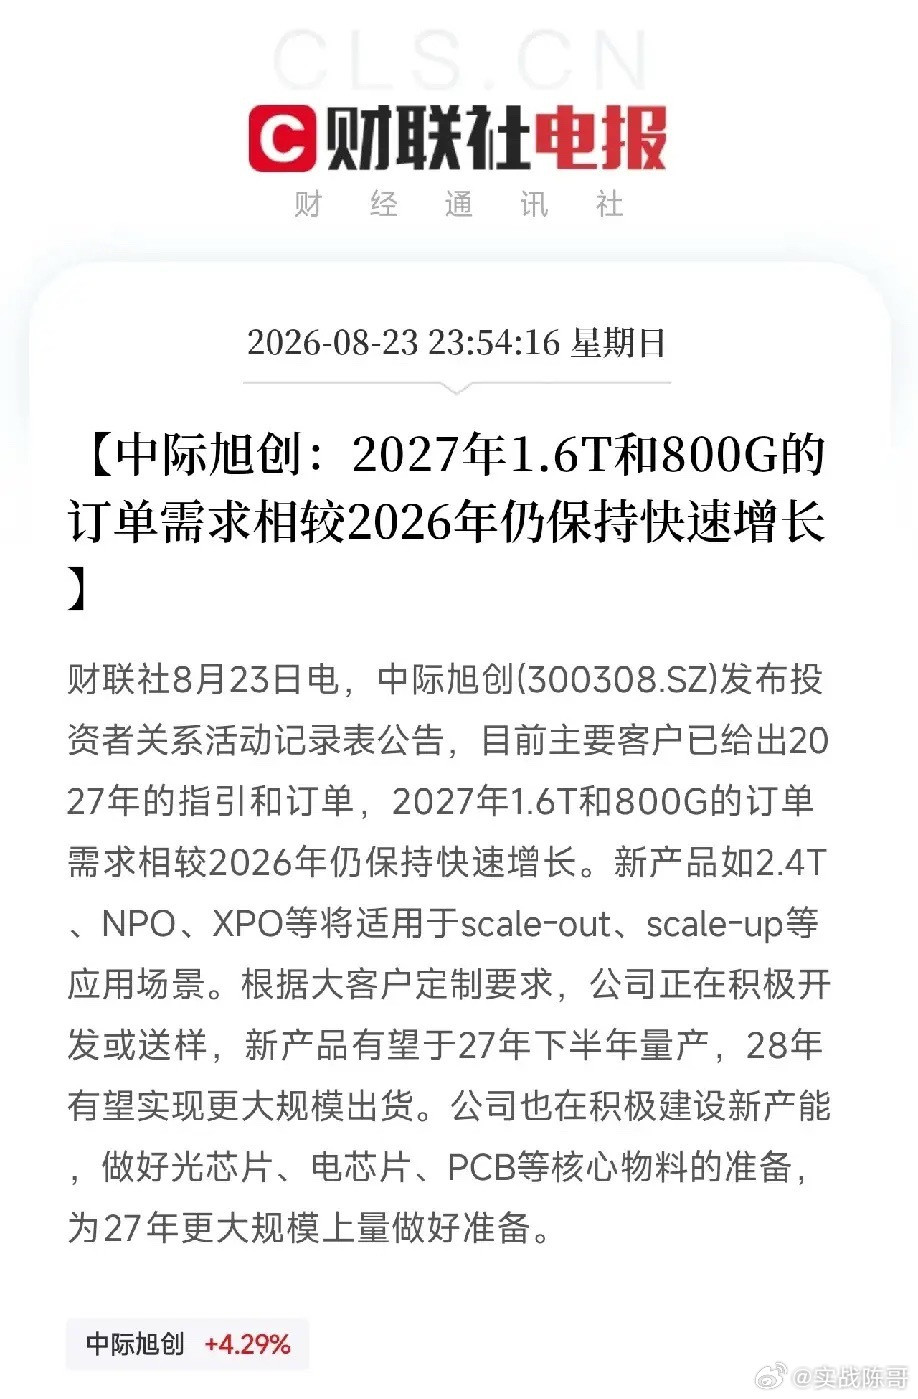
周末有一个利好,就是此前的光通信大牛股们纷纷发布了半年报,中际旭创上半年净利润同
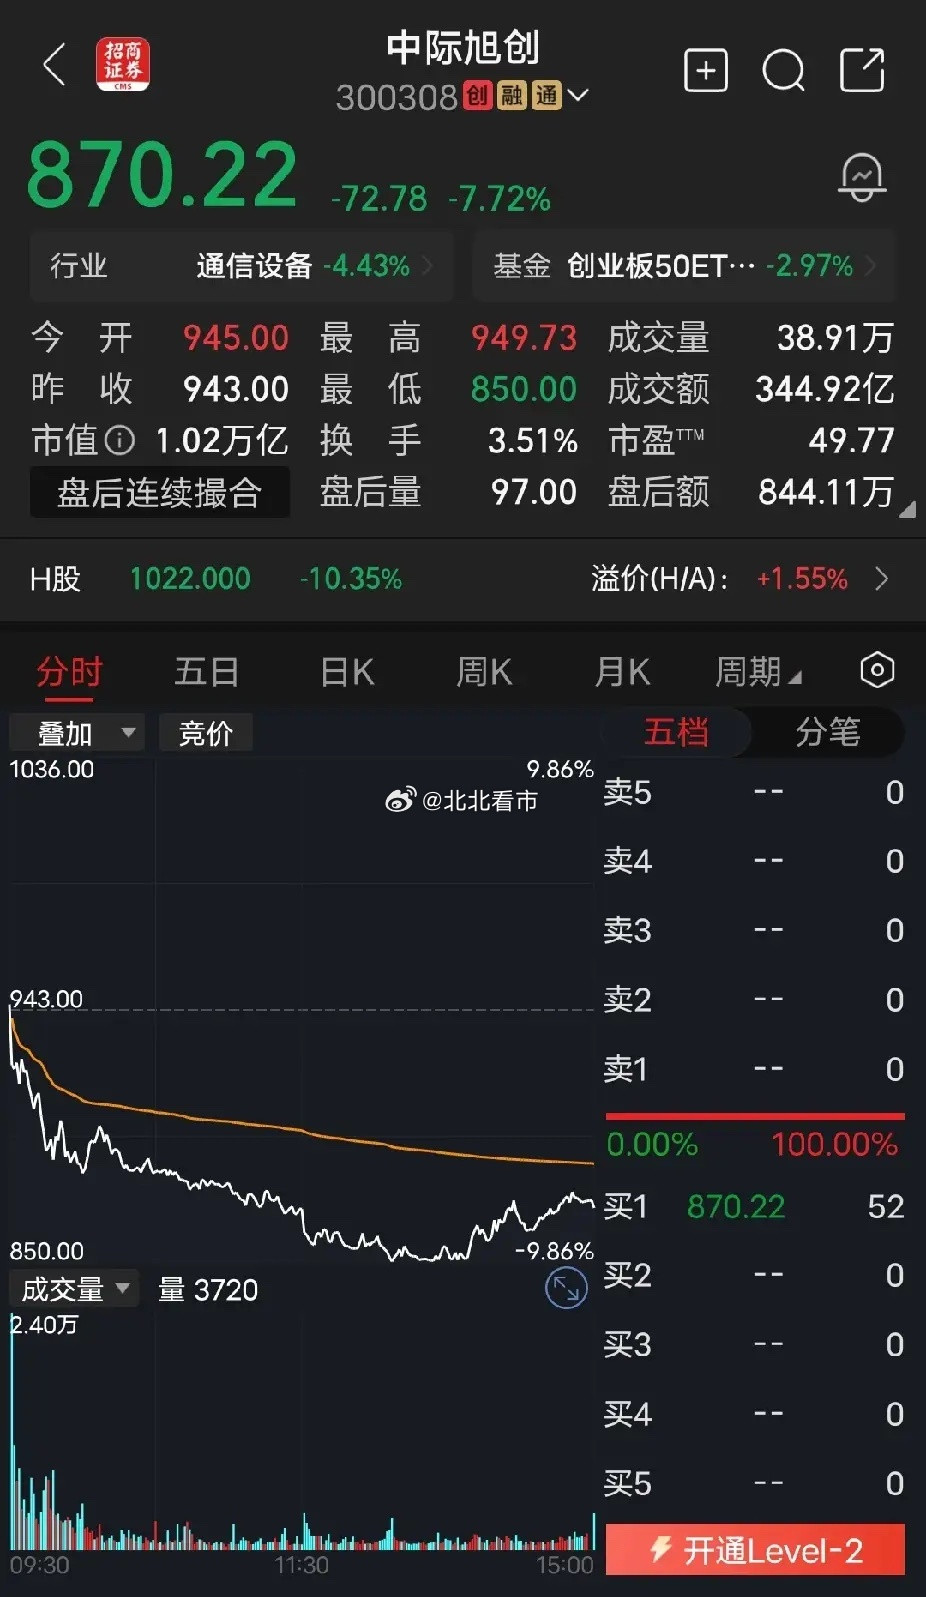
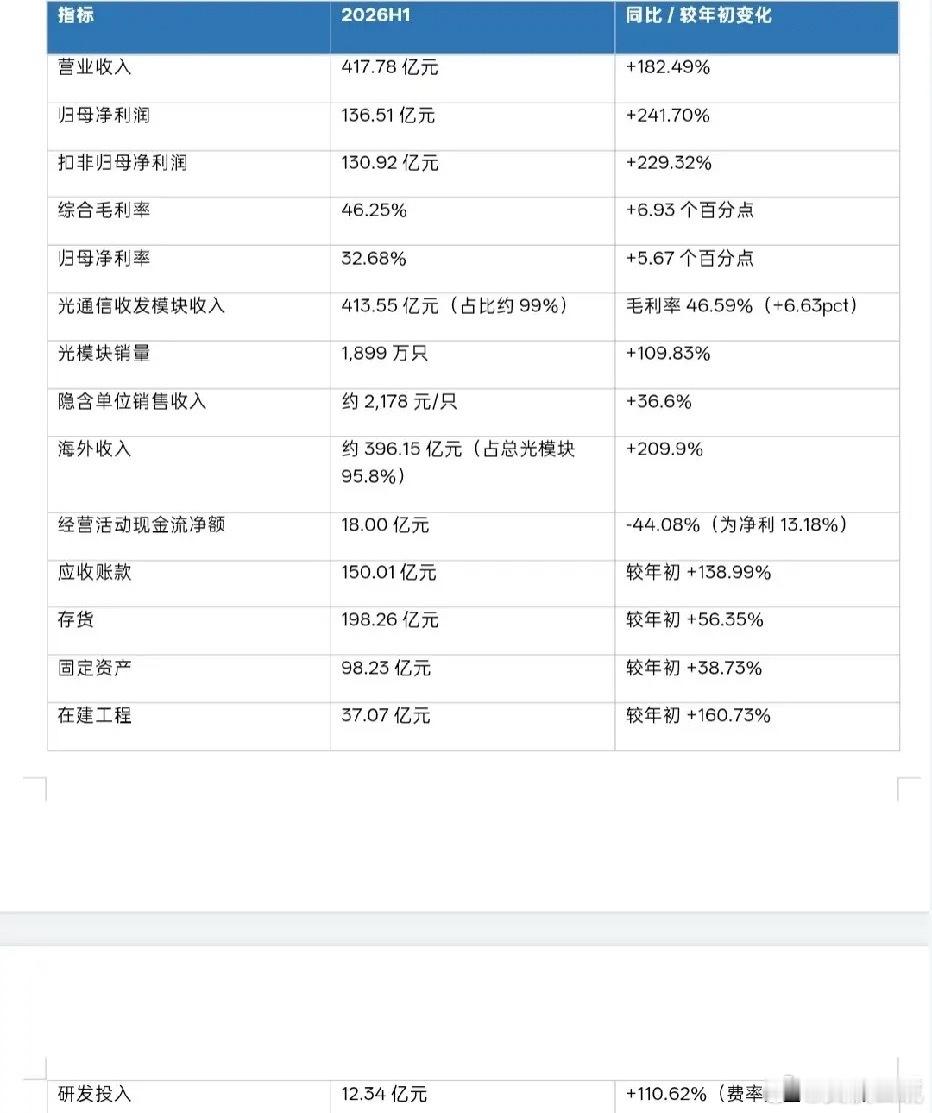
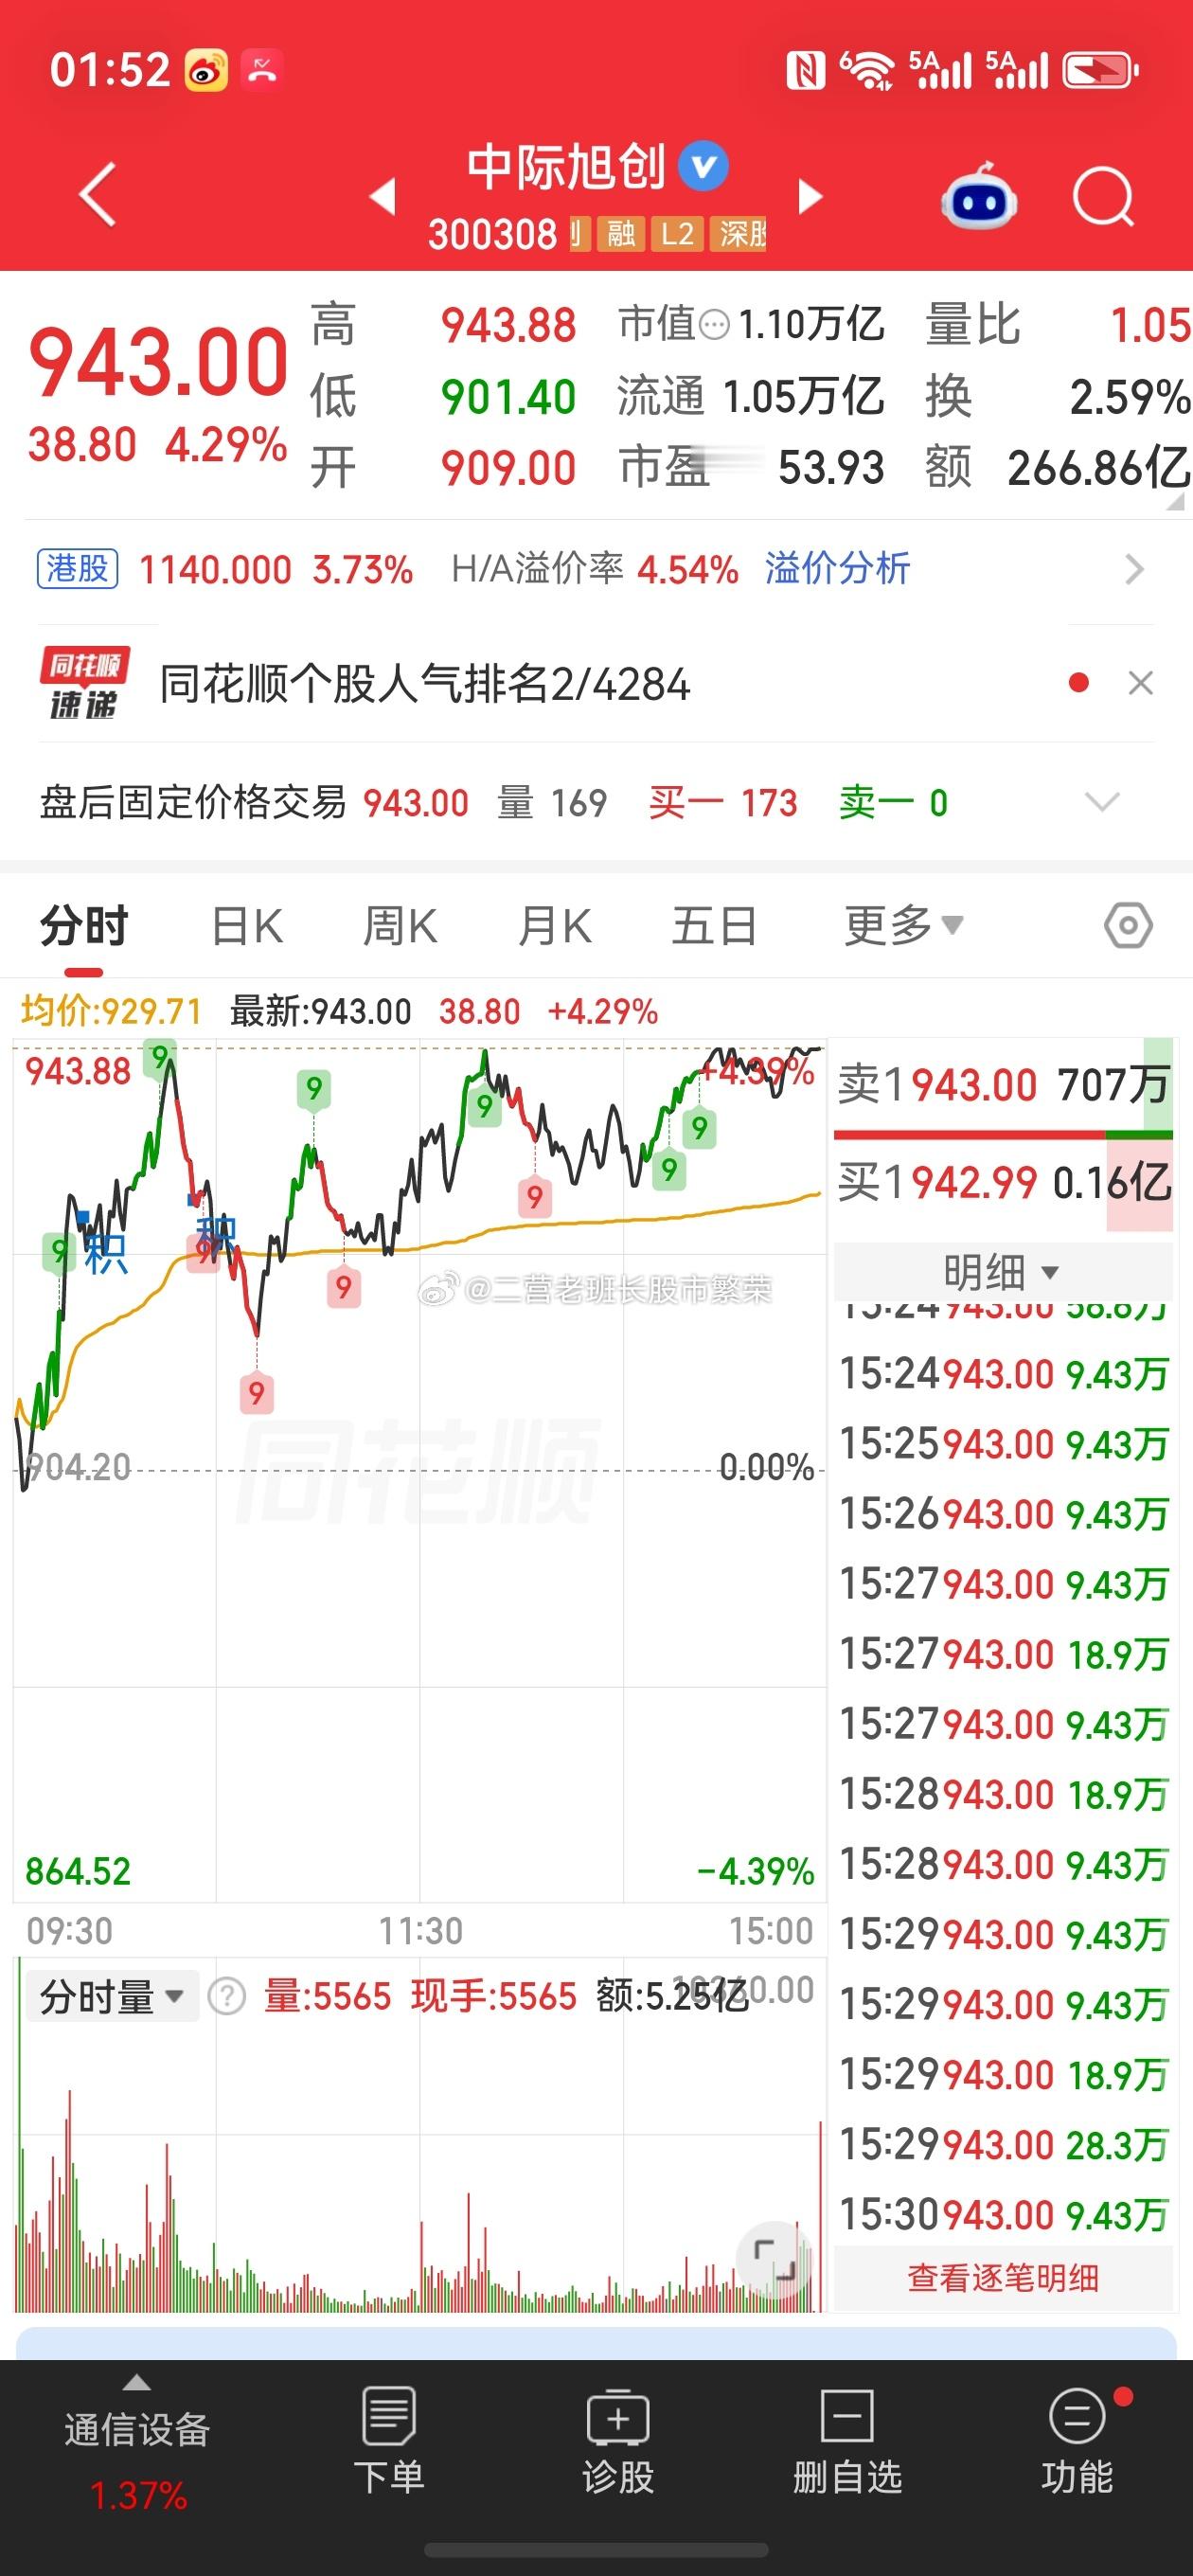
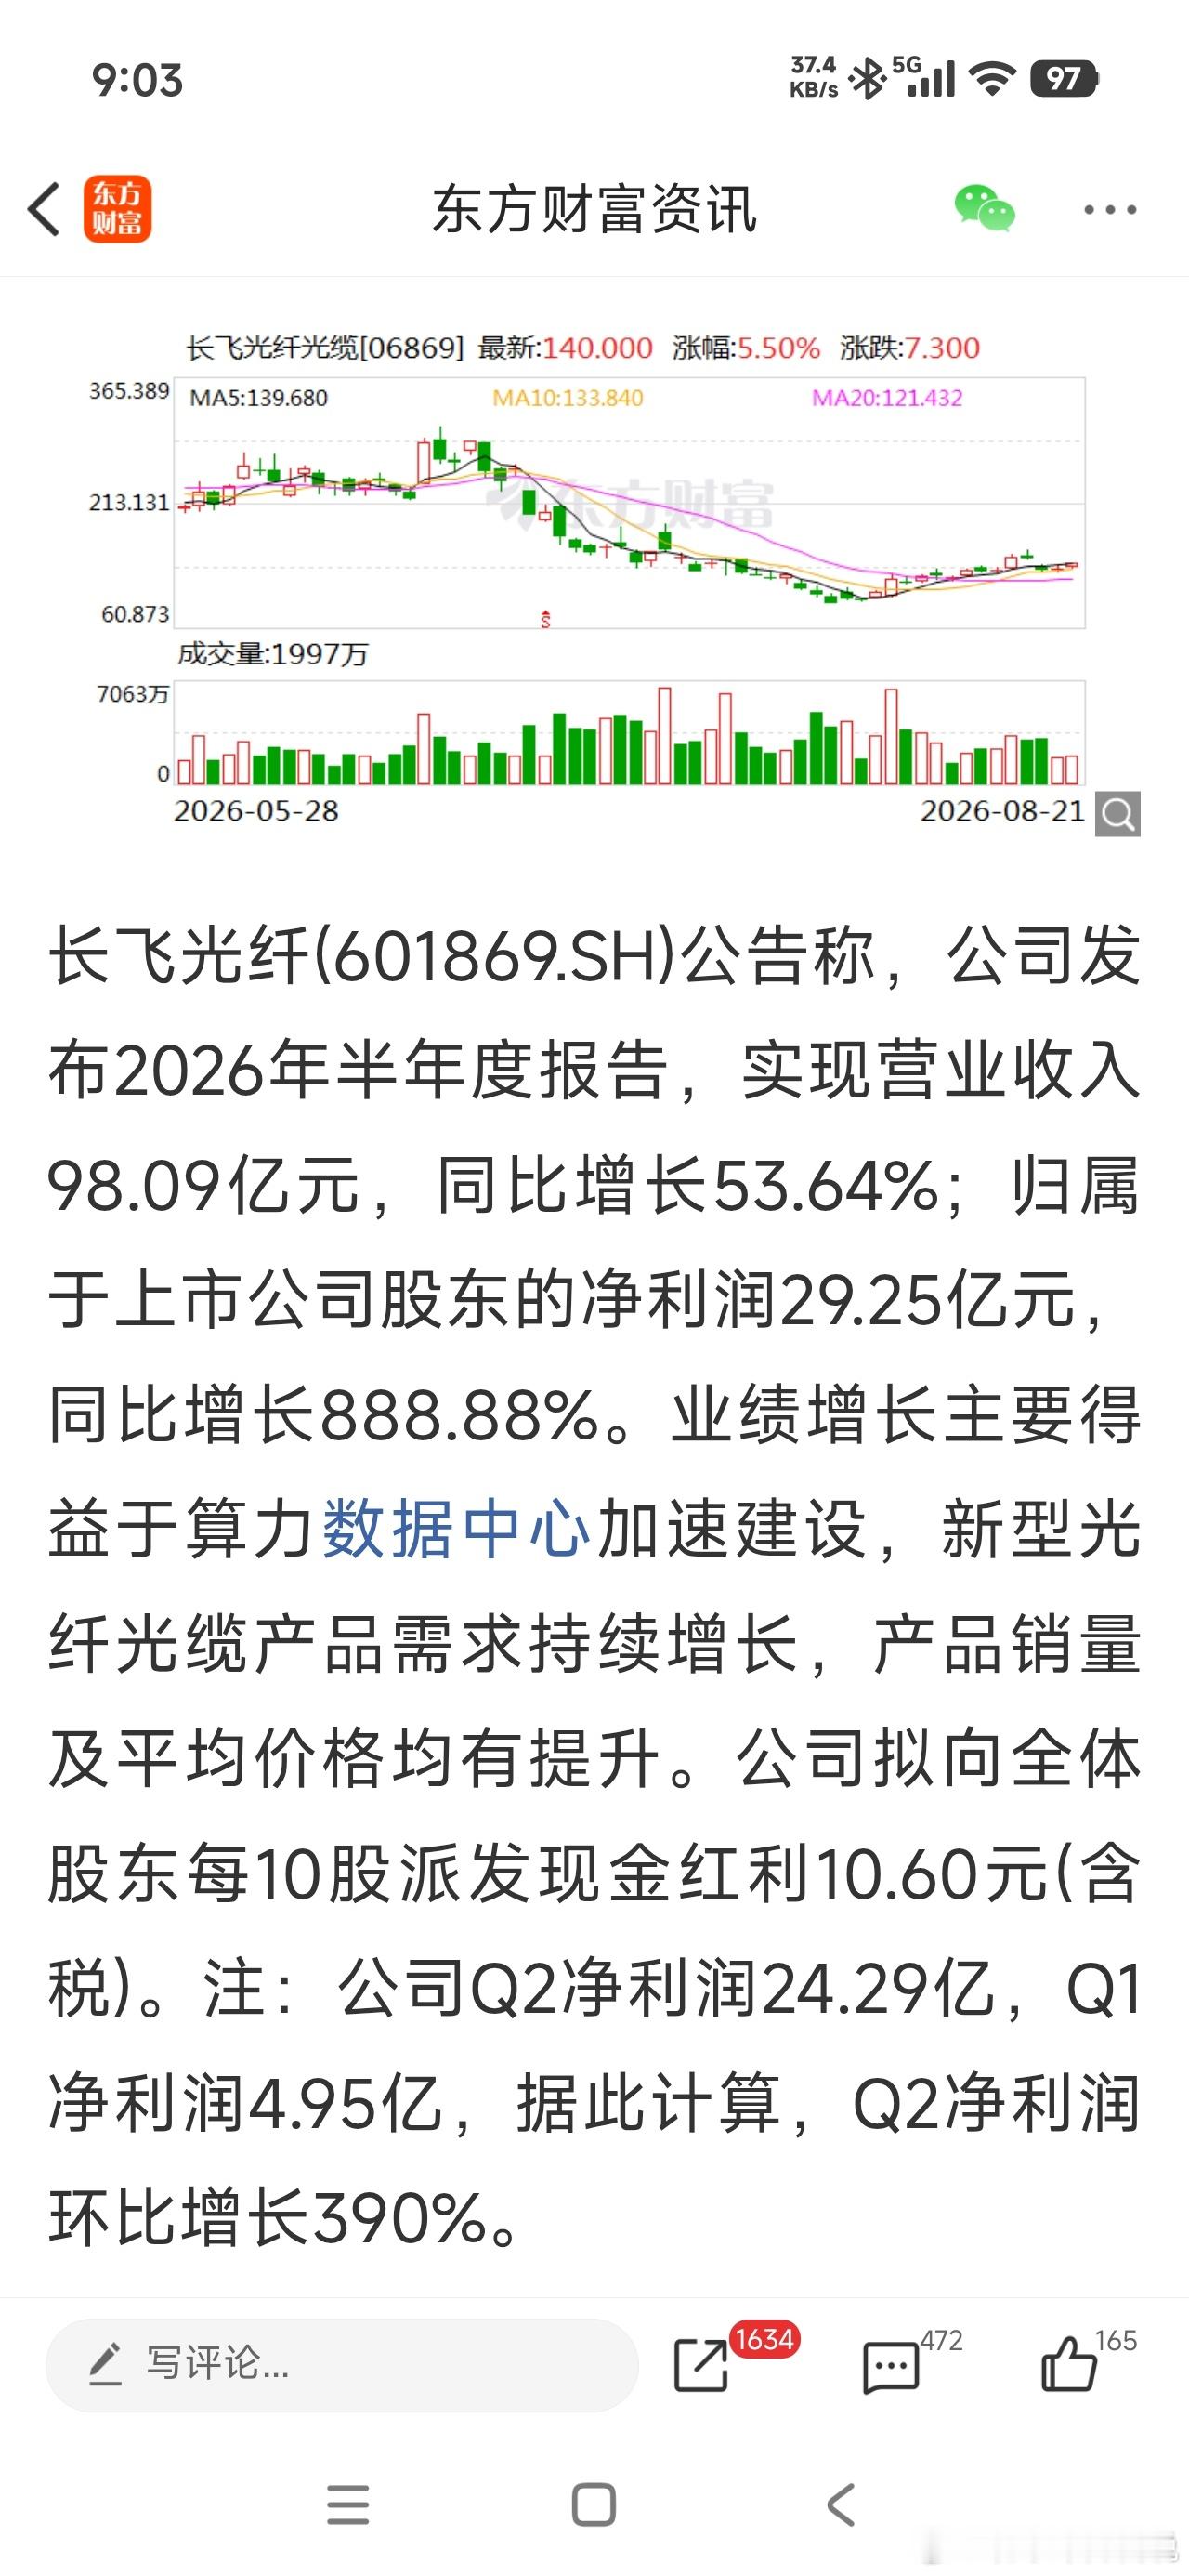
周末有一个利好,就是此前的光通信大牛股们纷纷发布了半年报,中际旭创上半年净利润同比大幅增长2.4倍,东山精密上半年净利润也是同比大幅增长了2.9倍,另外就是长飞光纤上半年净利同比大幅增长888%。具体来看,中际旭创今年一季度的净利润为57.34亿元,而二季度归母的净利润就达到了79.17亿元,半年净利润136亿元,如果以此来进行推算,全年净利润有可能达到300亿元,按照当年1.1万亿元的市值看,目前的市盈率也就是30多倍,感觉比那些几百倍的市盈率还是有一定的价值,难怪此前外资投行通过港股持续增持。中际旭创当前的优势在于海外市场,业务的增长也主要靠海外,仅仅上半年海外收入就达到了396.15亿元,同比增长了209%,占到了营业收入的94%,这看似优势,其实也是潜在的风险,大家比较担心的是,如果有一天海外的收入跟不上呢,我想这也是多数人看好中际旭创而心有余悸的。如果以目前三家光通信大牛股的业绩看,未来持续表现的概率比较高,也是值得期待的地方。现在的问题是,这些业绩已经兑现了,市场炒作的是对未来的预期,这对股价而言短期内确实存在变数,实际上这些大牛股都经历了7月份的快速向下,目前已经处在了相对低位,关键还是看市场的态度,会不会因为业绩超预期而重新开启看好的情形。从我自身的角度来说,对AI硬件的判断是,7月份的调整有点类似于1999年519行情后的向下走势,之后2000年的大行情会不会在接下来的走势上演,其实我还是挺期待的,市场一直都存在不确定性,我想要把握好时代的浪潮,相信AI行情的持续性,坚守信念才是最关键的。
中际旭创业绩中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布202
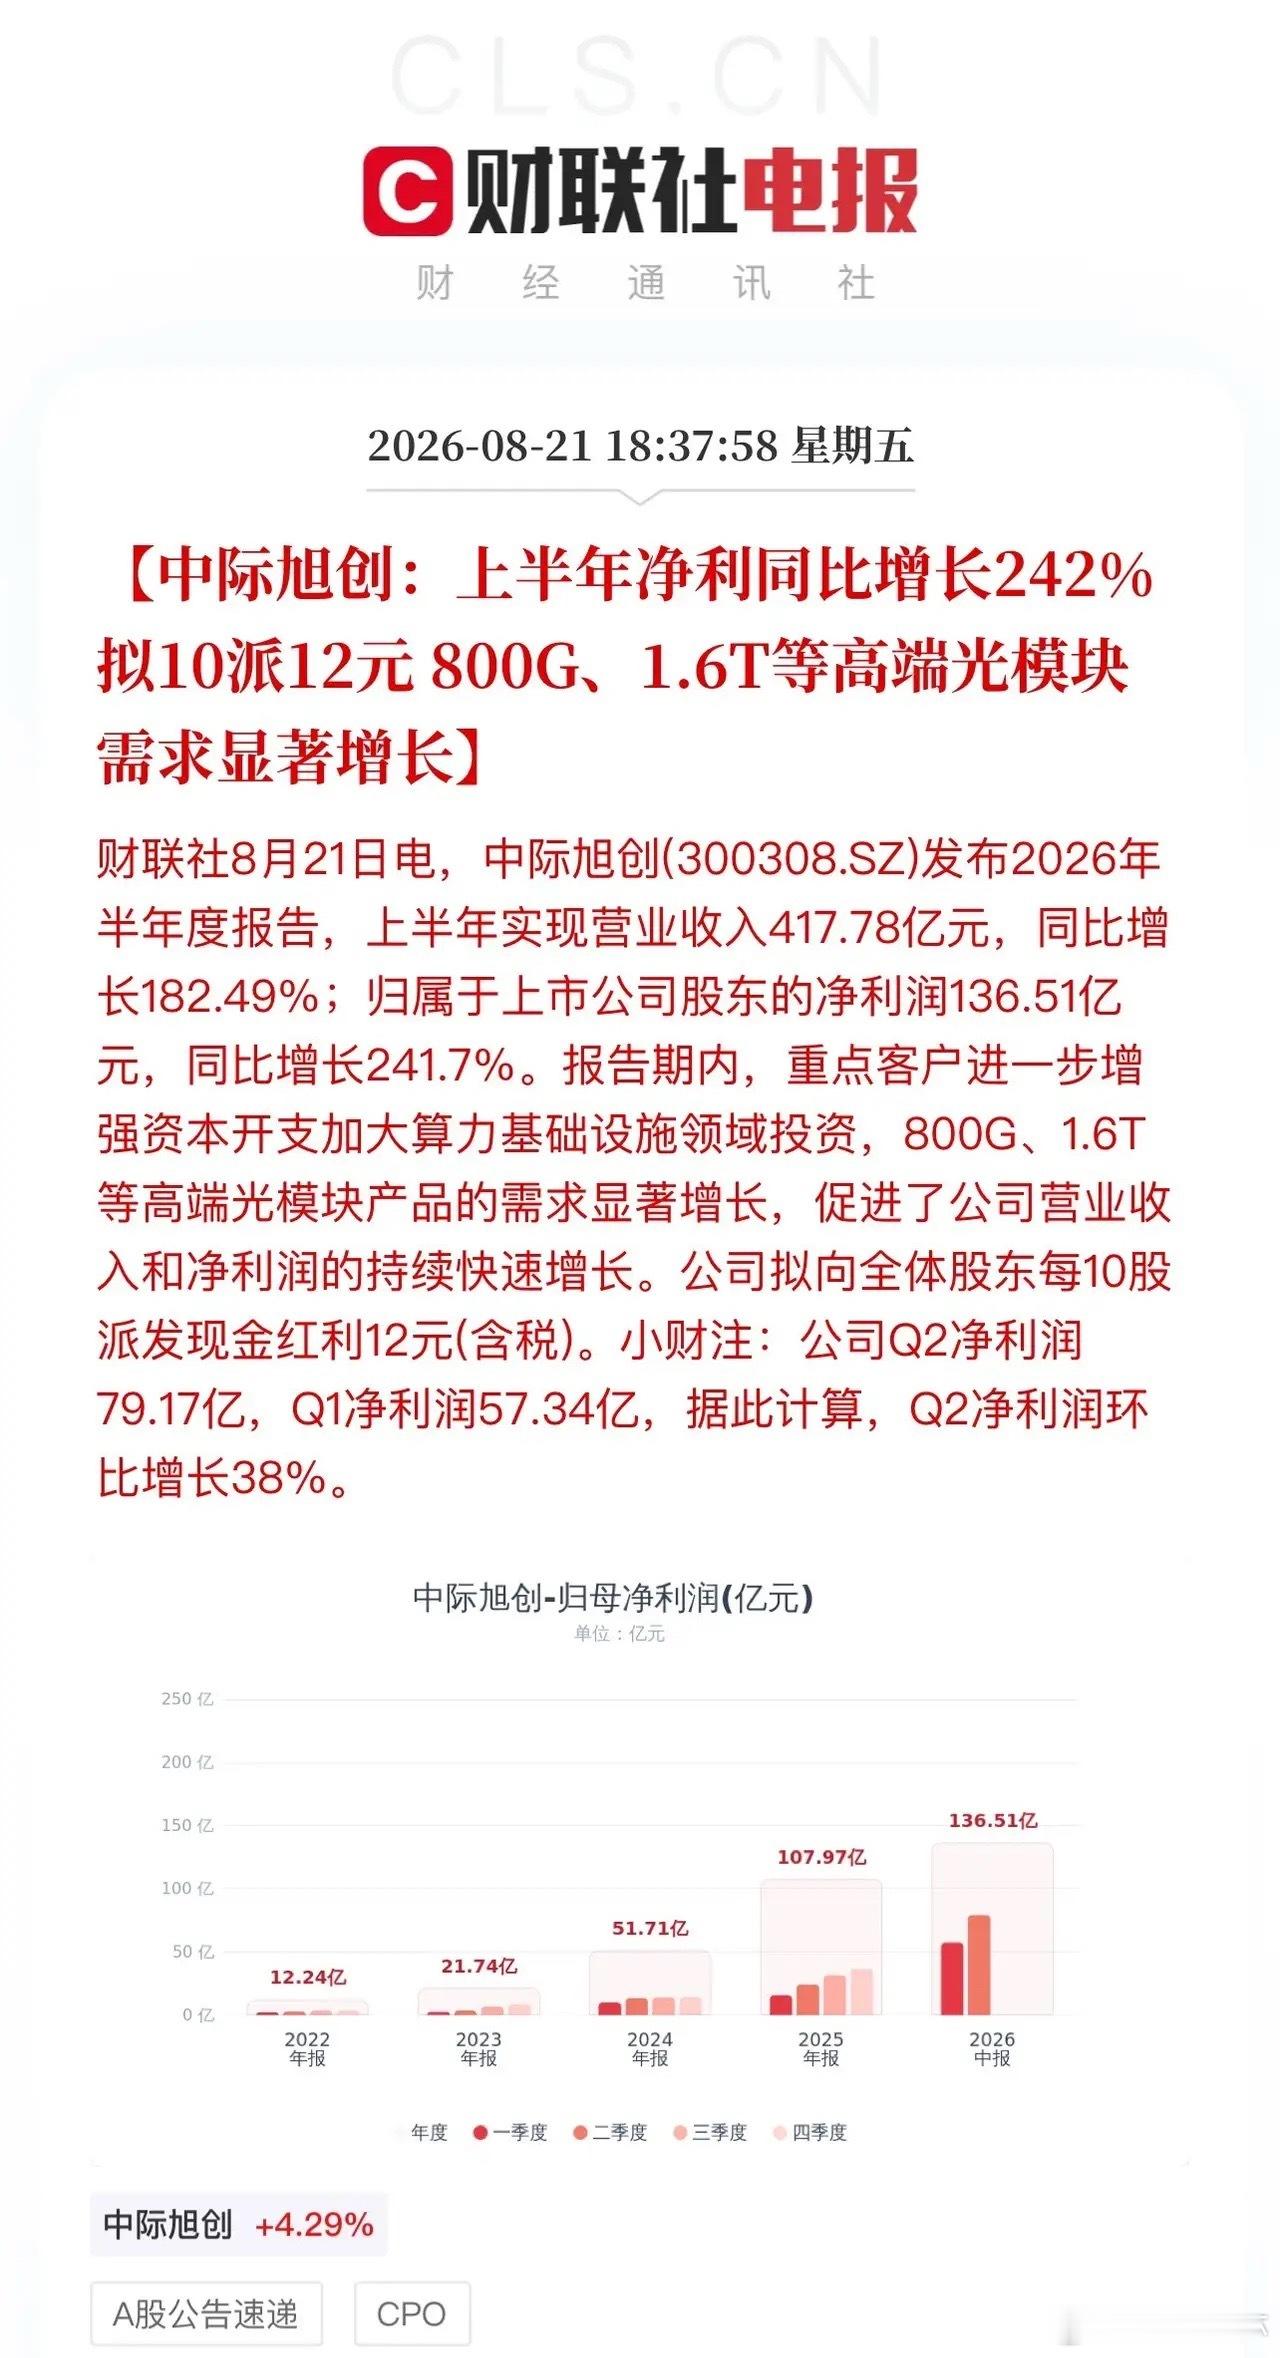
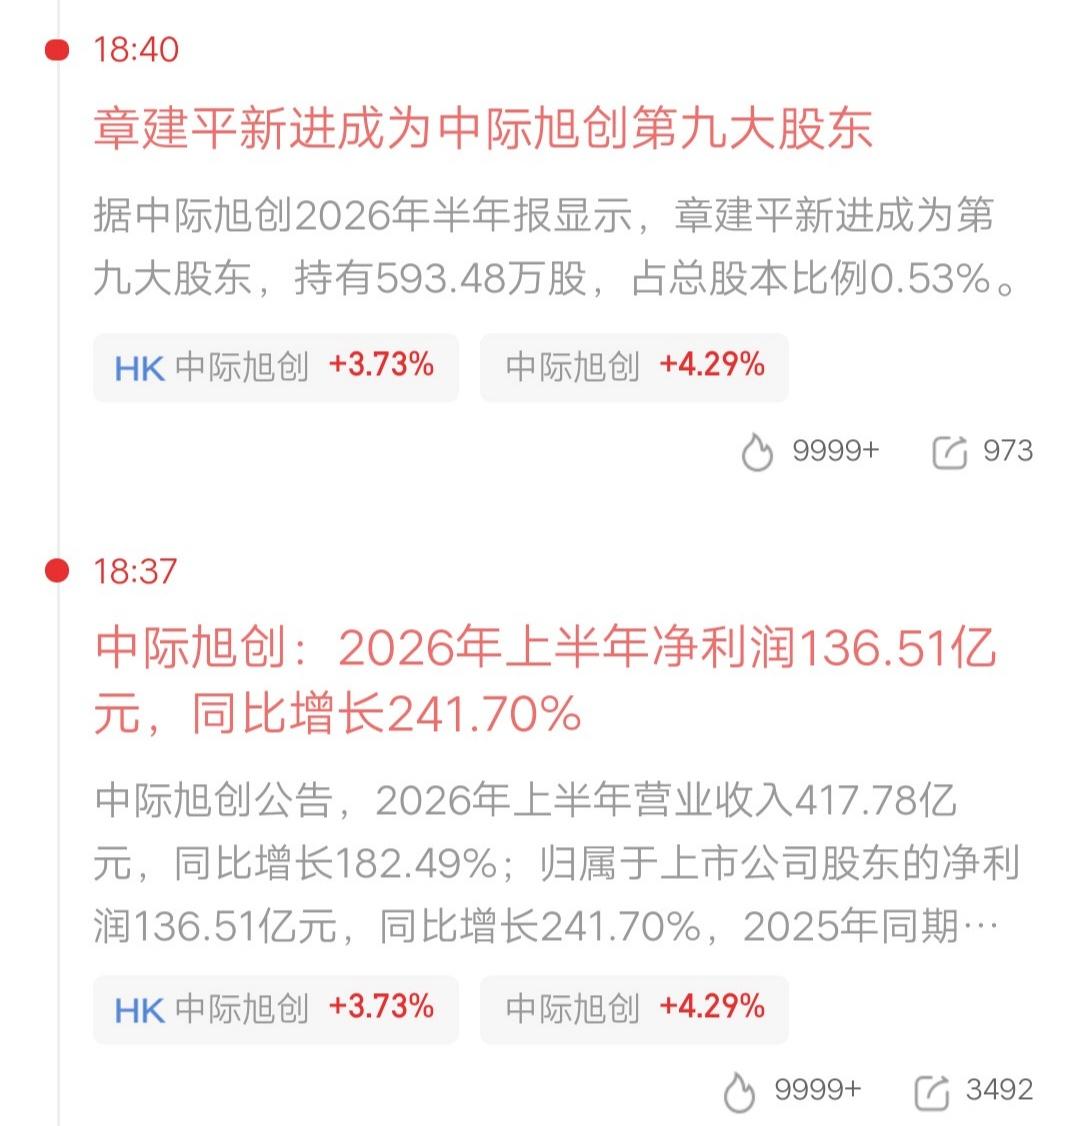
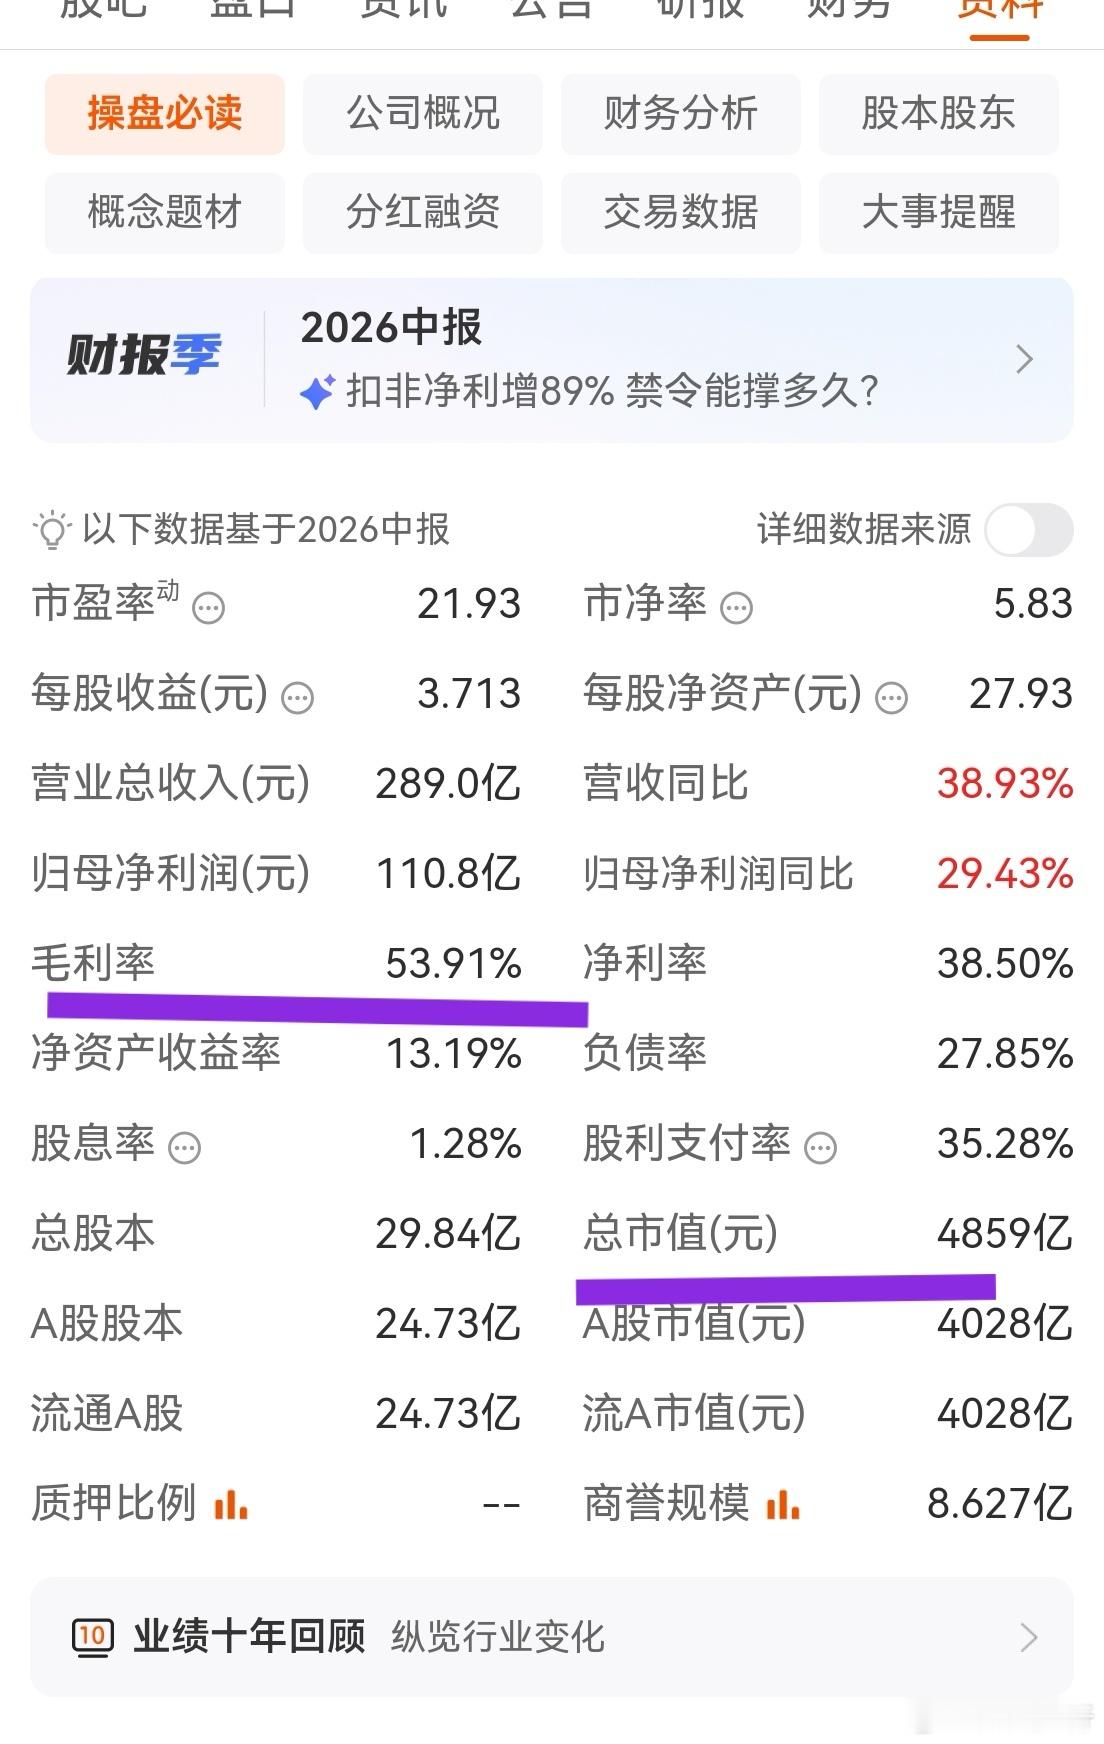
中际旭创业绩中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布2026年半年报,公司上半年实现营业收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%;扣非归母净利润130.92亿元,同比增长229.32%。中际旭创中期分红方案为对全体股东10派12元。公司2026年上半年营收和净利润均超过了2025年全年。一季度营收195亿元,净利润57.35亿元;二季度营收222.8亿元,净利润79.59亿元。————————其它重要数据情况:期末货币资金大幅减少,应收账款及票据大幅增长,经营活动产生的现金流量净额下降,负债大幅增长……(大家可以看看资产负债表和现金流量表)————————单看中际旭创的营收,盈利数据,增速,确实是非常靓丽的。但是,市场对于中际旭创2026年业绩预期极高。最近两三个月,一些券商研究团队调高了中际旭创2026年业绩预测,多数预期公司2026年净利润在300亿元至350亿元之间。今年上半年净利润136.51亿元,离全年300亿元至350亿元的预期,还有较大的不确定性。最关键是二季度营收环比一季度仅有14%的增速,增速明显放缓了。目前中际旭创总市值1.1万亿元,对应约40倍的动态市盈率。这两年股价大涨,是公司高速增长的业绩和未来预期推动的。如果公司业绩和业绩增速不及预期,炒作逻辑就会发生改变,市场给予的溢价也会修正。
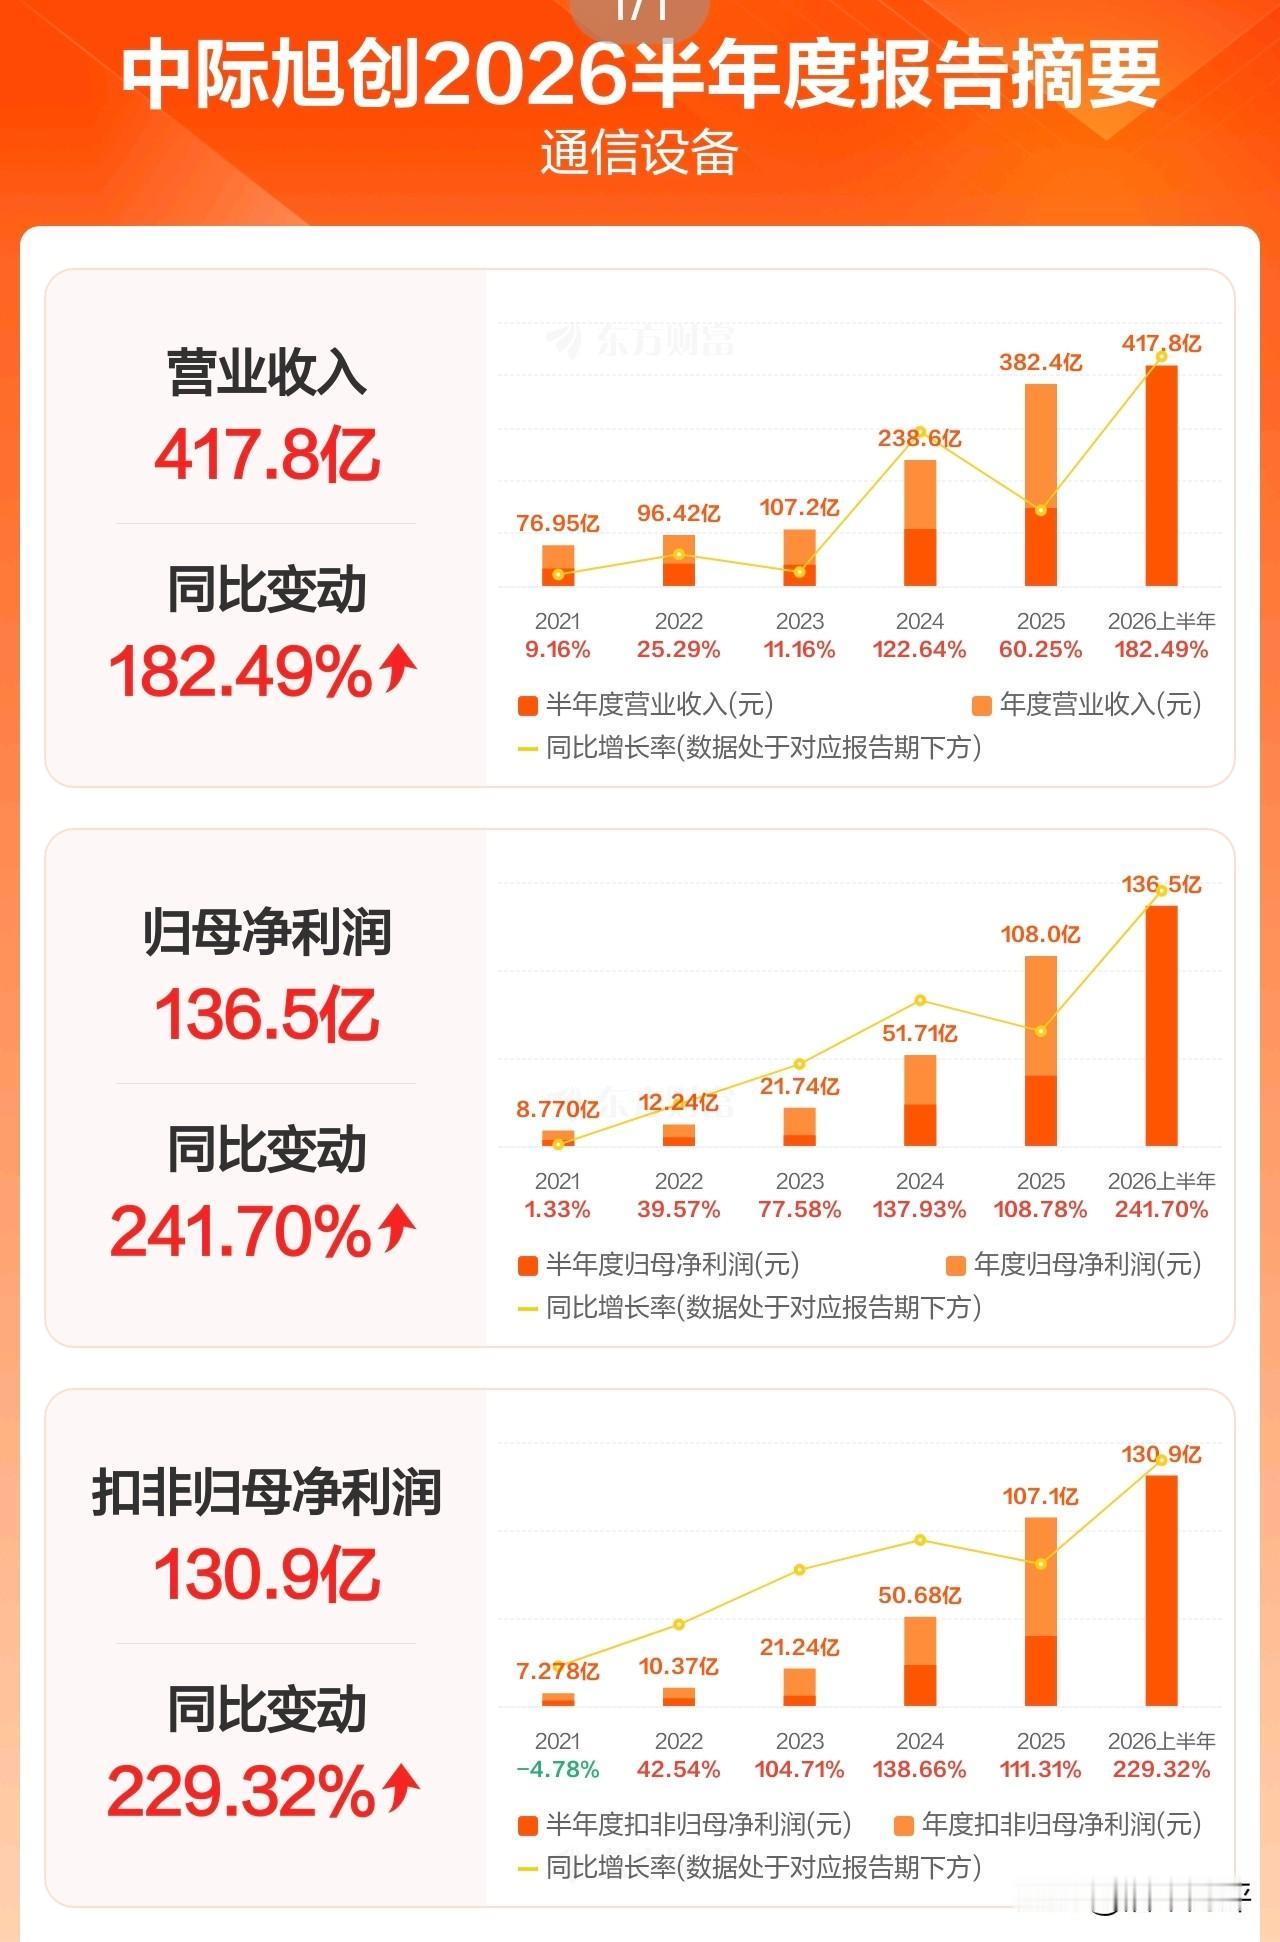
中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布2026年半年报
中际旭创2026年半年报业绩远低于预期!中际旭创8月22日发布2026年半年报,公司上半年实现营业收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%;扣非归母净利润130.92亿元,同比增长229.32%。中际旭创中期分红方案为对全体股东10派12元。公司2026年上半年营收和净利润均超过了2025年全年。一季度营收195亿元,净利润57.35亿元;二季度营收222.8亿元,净利润79.59亿元。————————其它重要数据情况:期末货币资金大幅减少,应收账款及票据大幅增长,经营活动产生的现金流量净额下降,负债大幅增长……(大家可以看看资产负债表和现金流量表)————————单看中际旭创的营收,盈利数据,增速,确实是非常靓丽的。但是,市场对于中际旭创2026年业绩预期极高。最近两三个月,一些券商研究团队调高了中际旭创2026年业绩预测,多数预期公司2026年净利润在300亿元至350亿元之间。今年上半年净利润136.51亿元,离全年300亿元至350亿元的预期,还有较大的不确定性。最关键是二季度营收环比一季度仅有14%的增速,增速明显放缓了。目前中际旭创总市值1.1万亿元,对应约40倍的动态市盈率。这两年股价大涨,是公司高速增长的业绩和未来预期推动的。如果公司业绩和业绩增速不及预期,炒作逻辑就会发生改变,市场给予的溢价也会修正。
【开源通信】中际旭创Q2业绩超预期,NPO打开成长新空间旭创发布2026年半年度
【开源通信】中际旭创Q2业绩超预期,NPO打开成长新空间旭创发布2026年半年度报告,上半年公司实现营业收入417.78亿元,同比增长182.49%;实现归母净利润136.51亿元,同比增长241.70%,归母净利润增速显著高于营业收入增速,盈利能力保持稳健。单季度看,Q2公司实现归母净利润79.17亿元,同比增长228.19%,环比增长38.05%。若按Q2环比趋势进行线性外推,Q3、Q4归母净利润有望分别达约110亿元、150亿元,全年归母净利润有望上修至约400亿元,超市场预期。结合新易盛近期发布的股权激励计划,两大产业龙头在半年报窗口期均释放积极信号,进一步印证国内光模块龙头业绩基础的夯实。随着北美四大云厂商全年资本开支指引上修至约7450亿美元,光模块行业景气度具备较高确定性;同时,在800G向1.6T速率代际升级的推动下,旭创、新易盛的利润端有望逐步抬升,收入与盈利增长路径更趋清晰。展望未来,NPO/2.4T光模块有望成为推动旭创业绩增长的关键引擎。NPO除适用于传统Scale-out侧外,在Scale-up侧的放量有望持续受益于“光进铜退”的产业趋势;且Scale-up侧属于新增量空间,与传统光模块之间并非替代或挤出关系。此外,超节点的持续放量有望进一步推动NPO技术路径的渗透,旭创等光模块龙头业绩扩张的可持续性得到进一步验证。开源证券通信蒋颖/杨昕东/杜致远/马堉博团队