美国发现一个出乎意料的真相:中国根本不是对手,而是啃不动的底层架构 美国博弈了这么多年,从加征关税到技术封锁,从拉拢盟友构建壁垒到直接撕破脸围堵科技领域,能出的招差不多都用尽了。
可打到最后才发现一个让华盛顿颇为尴尬的事实 —— 中国根本不是几份禁令就能叫停发展的对手,而是一套从产业到科技、从安全到民生都扎根极深的底层架构。
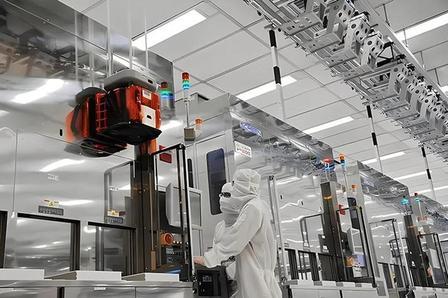
要动摇它,比想象中困难得多。要明白这场博弈的轻重,得先把话题拉回到那个号称 “现代工业心脏” 的核心 —— 微芯片。
就拿芯片领域来说,美国这几年的手段不可谓不毒辣。
先是把几百家中国科技企业列入实体清单,直接断供高端芯片和设计软件;
紧跟着抛出 527 亿美元的芯片与科学法案,用补贴当筹码,逼着全球芯片厂商赴美建厂、限制在华扩产;
后来又拉拢日本、荷兰结成三方管制联盟,把深紫外光刻机、高端刻蚀机等核心制造设备悉数纳入禁运清单。
一套组合拳行云流水,当时西方不少媒体都断言,中国半导体的上升之路算是被彻底堵死了。
可几年光景过去,现实并没照着华盛顿的剧本演。
中国芯片产业既没停摆熄火,也没缴械投降,反而在全产业链各个环节悄无声息地稳步突破。
最顶尖的 3 纳米、5 纳米先进制程确实还有不小差距,但占全球芯片市场 70% 以上份额的成熟制程领域,中国的产能正在快速扩张。
28 纳米工艺实现稳定量产,14 纳米工艺爬坡提速,车规级、工业控制级芯片的国产替代率逐年攀升,就连此前被卡得最死的半导体材料和设备端,也陆续跑出了一批能打硬仗的国产厂商。
这就是 “底层系统” 和单个 “对手” 最本质的区别。
如果中国只是一两家头部芯片设计公司,美国掐断技术源头、断了制造渠道,或许真能一击致命。
但中国背后站着的是全球门类最齐全的工业体系,是 14 亿人口的超大规模统一市场,是从下游终端应用到上游制造研发环环相扣的完整产业生态。
说白了,芯片从来不是孤立存在的产品,它最终要装进手机、汽车、家电、光伏逆变器里才能创造价值,而中国恰恰是全球所有这些终端产品的最大生产国和消费国。
就拿新能源汽车举例,中国现在每年新能源汽车产销量突破 900 万辆,占全球市场的半壁江山,每一台车都要搭载几百颗各类芯片。
早些年这些芯片几乎全依赖进口,如今国内车企纷纷主动开放供应链,给国产芯片提供验证场景和试错机会。
有了订单托底,有了真实场景的数据反馈,国内芯片企业就能持续投入研发、迭代工艺,慢慢从能用做到好用。
这种 “应用端拉动制造端、制造端带动设备端” 的正向循环,是美国靠多少张禁令都掐不断的。
你卡死了最顶端的先进制程,下面海量的成熟制程需求,会托着整个产业一步步往上挪,步子不快,但永远不会停下。
华盛顿的精英们大概太熟稔对付 “单点追赶者” 的套路了。
当年对付日本半导体产业,一纸协议加出口限制就能摁住势头;
对付欧洲的高端制造业,靠技术代差和市场霸权就能保持优势。
可面对中国这种 “全链条铺开、自下而上迭代” 的底层系统,所有传统招数都像是打在棉花上。
你打穿一个点,周围十几个节点会一起补上缺口;
你封死一条大路,它能自己蹚出十条小路。更讽刺的是,美国打压得越凶,中国内部搞自主可控的共识就越统一,原本还倾向于采购海外设备的厂商,转头就开始扶持国产供应链,等于美国免费帮中国完成了一次全行业的国产化动员。
其实不止芯片,光伏、风电、大飞机这些高端制造领域都是同一个逻辑。
中国从来不是靠某一项黑科技单点超车,而是靠扎实的工业基础、海量的工程师红利和全球最大的应用市场,一层一层把产业链筑牢打深。
这种系统看起来不够酷炫,没有那种一鸣惊人的技术爆炸,但韧性极强,打不垮、拖不烂,外部压力越大,内部的凝聚力和升级动力就越强。
美国现在回过味来发现这个真相,多少有点骑虎难下。
折腾了五六年,关税加了好几轮,科技围堵层层加码,结果中国的出口结构反而持续升级,高技术产品占比稳步提升,反倒是美国的芯片巨头们,因为丢掉了中国这个最大市场,营收下滑、研发预算收缩,先感受到了疼痛。
说到底,对付一个可以定点打击的对手容易,想要撼动一套能够自我循环、自我修复的底层系统,从来就没有捷径可走。
这场大国博弈注定是场长跑,比的从来不是谁的拳头更硬,而是谁的系统更能扛、更能熬。