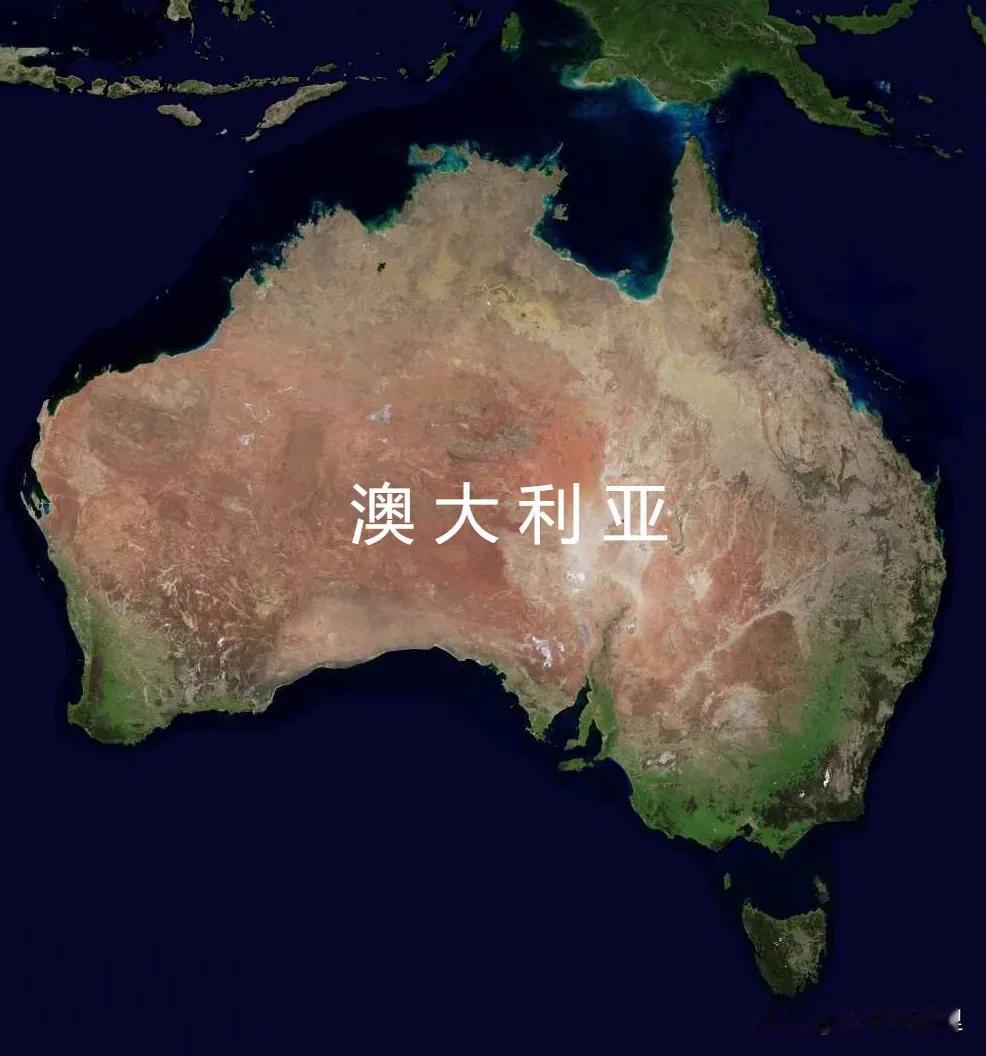
澳大利亚的铁矿,严格来说根本不是矿,就是一坨纯铁疙瘩生锈了而已。赤铁矿的分子式是三氧化二铁,理论铁含量百分之六十九点九四。澳洲皮尔巴拉的商业富矿,主流品位在百分之六十二到六十四,极品矿块能摸到百分之六十九点九——离理论极限只差一个呼吸的距离。换句话说,把纯铁彻底生锈,得到的就是百分之七十的氧化铁。澳洲人干的事,本质上是把地球二十亿年前已经锈好的东西从地里刨出来卖掉。难怪网友说:人家那不是采矿,是捡矿。
为什么偏偏澳洲的铁矿能被浓缩到这种离谱的程度?答案藏在一场持续了二十亿年的天然提纯实验里。最早的条带状铁建造原始含铁量只有百分之三十左右,跟国内很多矿差不多。真正拉开差距的是后面的事:澳洲大陆太老了,西澳克拉通地壳稳定了三十五亿年,几乎没经历剧烈造山运动,铁层安稳地躺在那里。然后几千万年的雨水带着地下水往下渗,把硅质和碳酸盐溶解带走,铁氧化物反而留下来越攒越浓。地下热液再推一把,把杂质置换出去。一遍又一遍,像老天爷用二十亿年耐心淘米,淘到最后全是精米。
而且老天爷还给了位置。皮尔巴拉矿层厚、埋得浅,有些地方挖几米就是整层矿体。国内很多矿区要下到三四百米深,一镐一镐地刨;澳洲矿卡司机开着载重数百吨的无人矿卡,在地面上像推土一样把矿石推走。咱们国内铁矿石平均品位百分之三十到三十五,炼一吨钢要吃掉两吨半原矿,而澳洲直运矿一吨六就够。三大矿企的C1直接开采成本只有十五到二十美元一吨。这不是抠小数点的问题,是一整条产业链的效率鸿沟。
看到这里,心里发堵很正常——凭什么好东西都长在别人家门口?但请先按住这个情绪。我们今天面对的不是一个简单的资源问题,而是一整套被地理、历史和工业组织能力共同锁死的优势。澳洲的矿好,不只是矿好,是矿好加上开采容易加上运输顺滑,三件事叠在一起,才构成了几乎不可撼动的地位。
那我们岂不是永远被卡着脖子?准确地说,中国钢铁产业外采率长期超过八成,进口里澳洲和巴西占了八成以上,澳洲一家又占大头。这个结构确实集中,但脆弱不等于无解。
看看几内亚的西芒杜项目。这是全球规模最大、品位最高的未开发赤铁矿之一,设计年产能一点二亿吨。从一九九七年第一张勘探许可证算起,折腾了近三十年。二零二五年十一月正式投产,二零二六年一月首船近二十万吨矿石靠泊浙江嵊泗马迹山港。六百多公里的跨几内亚铁路、配套港口,中国人去非洲不是挖完石头就走,而是把铁路、港口、整条产业链的骨架架起来。几内亚总理说得很直白:这是几内亚经济转型的引擎。西芒杜的意义从来不是立刻替代澳洲,而是打破单一依赖的结构。一点二亿吨年产能放在中国进口盘子里是将近一成,更重要的是它作为高品位新增来源,直接分流紧缺溢价。当卖家从一个变成多个,定价逻辑就变了。
除了走出去,还有向内挖潜。废钢循环利用被严重低估——钢铁是唯一可以近乎无限循环使用的金属材料,废钢回炉能耗只有铁矿石炼铁的一小部分。电炉短流程、氢冶金等新技术,本质上都在降低对原生矿石的依赖。二零二六年绿色低碳已从口号变成实实在在的产能门槛。有趣的是,连手握全球最好铁矿的澳洲政府,都推出了十亿澳元的绿色铁投资基金,为未来没有铁矿石的炼钢时代提前布局。
澳洲的优势是二十五亿年前大氧化事件留的红包,谁也没法复制。但资源优势不等于永远的主动权。矿石决定起点,工业体系决定终点。正是国内铁矿石贫的事实,逼出了全世界最完整的钢铁工业体系、全球最大产量,以及在废钢和氢冶金上最积极的投入。二十亿年前地球锈掉的铁,终究要靠人类的手变成文明的骨架。而这双手属于谁,从来不是由地底下埋了多少石头决定的,而是由谁能持续不断地把石头变成价值决定的。