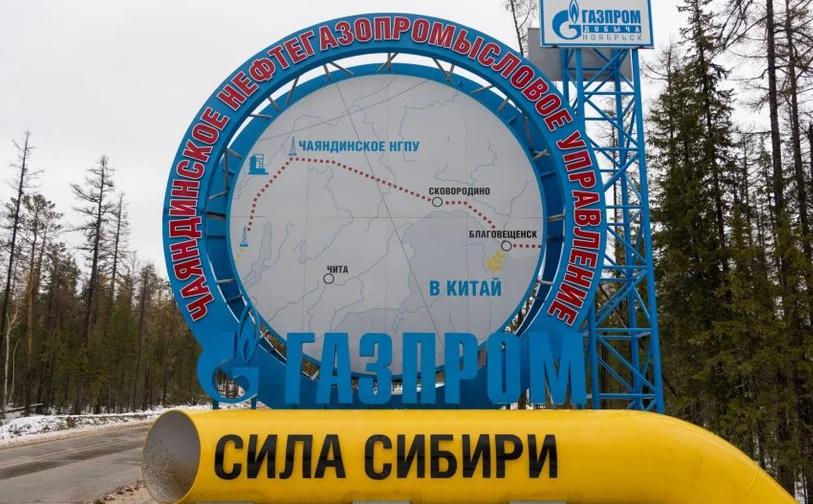
俄罗斯这边态度很硬,一定要把天然气管道修到中国,路线选定走蒙古,气价报的是每千立方米 250 到 260 美元,一点让步都不肯做。
俄罗斯想把新管道气通过蒙古送进中国北方,媒体披露报价大约每千立方米250到260美元,参照的是已运行东线长期合同价格。
中国这边的还价思路不是随便压价,而是对照俄罗斯本土工业用气成本,心理区间大约120到130美元,也有讨论把受补贴居民气价作为更低参照。
两头相差接近一倍,按年输气500亿立方米、合作30年估算,总价差额不是小数目,问题就在这儿,卖家用老出口合同当尺子,买家用成本和替代货源当尺子,两套账自然谈不拢。
俄罗斯急着把气往东送,原因不复杂,过去对欧洲管道出口大批量减少,乌克兰过境通道受限,北溪等线路又出过断供和破坏,欧洲份额从每年近2000亿立方米降到很低水平。
气田不能轻易关,关了再开更烧钱,所以必须找能一口吃下几百亿立方的新买家,中国市场和东北、华北用气需求匹配,但中方没必要因为对方急就接受高价。
国内2025年自产天然气2621亿立方米,连续多年增量超百亿;进口1765亿立方米,其中管道821亿、海上液化944亿,对外依存度约40.7%。
中亚线路、中缅线路、澳大利亚、卡塔尔、马来西亚以及国内自产共同组成补给网,美国长协又能再添一块,这就决定了谈判不是求谁开门。
2026年9月14日,中国燃气旗下中燃宏大同美国维吉公司CP2项目签下20年液化气协议,每年50万吨,从2030年起交付,采用美国港口装船后由中方决定运往哪里的模式,价格挂美国国内气价基准再加固定加工费。
单看50万吨,不如一条跨国防线年输几百亿那么吓人,但它的意义在灵活性,船装完之后,国内缺气可运回,海外某处价格更高也可转售,合同不是只绑一条路,相比管道一经建成就只能固定方向送气,这种海上货物更像一个可调动的备用仓。
中方另已与维吉有更早长协,叠加后中国燃气长期海外气资源池扩大到每年350万吨,整体议价筹码更厚。
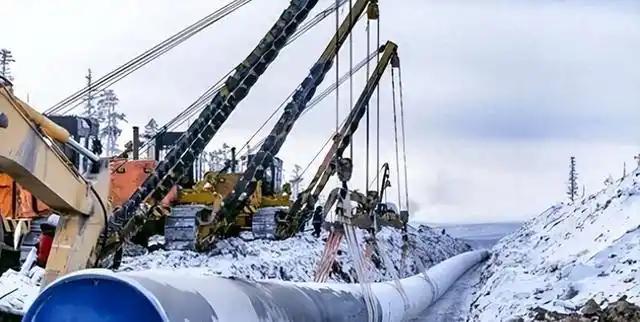
经蒙古的新管道另有成本,线路从俄罗斯亚马尔及西西伯利亚方向往南,穿蒙古草原和戈壁,再入中国北方,全程约2600公里,规划年输500亿方、合作30年。
蒙古要收过境费,媒体估算每年可能10亿美元上下,若按更高位要价还会抬升;蒙古政策、审批、安保和第三方关系都会增加不确定。俄罗斯国内气价低,但出口价包含长途管输、加压站、过境、融资和利润预期。
若这些成本全塞进对华报价,而不看中国从中亚、海上、国产拿到的到岸成本,合同签下去三十年都难改。
更关键的是,管道一旦定型,买方会被物理锁住,价格高了不能随市场换源,供应量出问题也不容易立刻绕开过境国,这种风险必须提前算清。
立场说直白一点,俄罗斯把欧洲退单后的损失通过新管道转嫁给中国,这不符合公平交易,若真想长期东向,就应该把气田成本、新建管输、蒙古过境、融资利息分开谈,拿出可核查成本,而不是拿旧出口高价当底价。
中国坚持低位还价,不是小气,是避免未来二十年替别人的地缘缺口买单,多买美国液化气、多守中亚合同、多扩国内产量,也不是要针对谁,而是让任何单一卖家都知道:谁不能给合理价,谁就会被替代源顶替。
能源安全最后看的不是谁嘴硬,而是谁有退路,管道适合做长期底座,海上货物适合做调度缓冲,国产气适合托底,三者并行才不怕某一段断供。
俄罗斯若继续咬着250美元不放,项目名字怎么改都没用;把价格降到接近成本和替代源比价,再明确蒙古段责任与转售机制,谈判才有落槌可能。
未来全球天然气会从卖家主导慢慢转向买家主导,谁掌握多元进货权,谁就掌握真正定价权。
买气这件事终归要问一句:当一条跨国管道能把价格锁死三十年,而海上合同、国产增量和中亚气都能随时比价时,我们到底该为稳定牺牲多少议价空间,又该为灵活承受多少运费?
能源合作如果只谈友情不谈成本,最后埋单的会是几代用气的人。