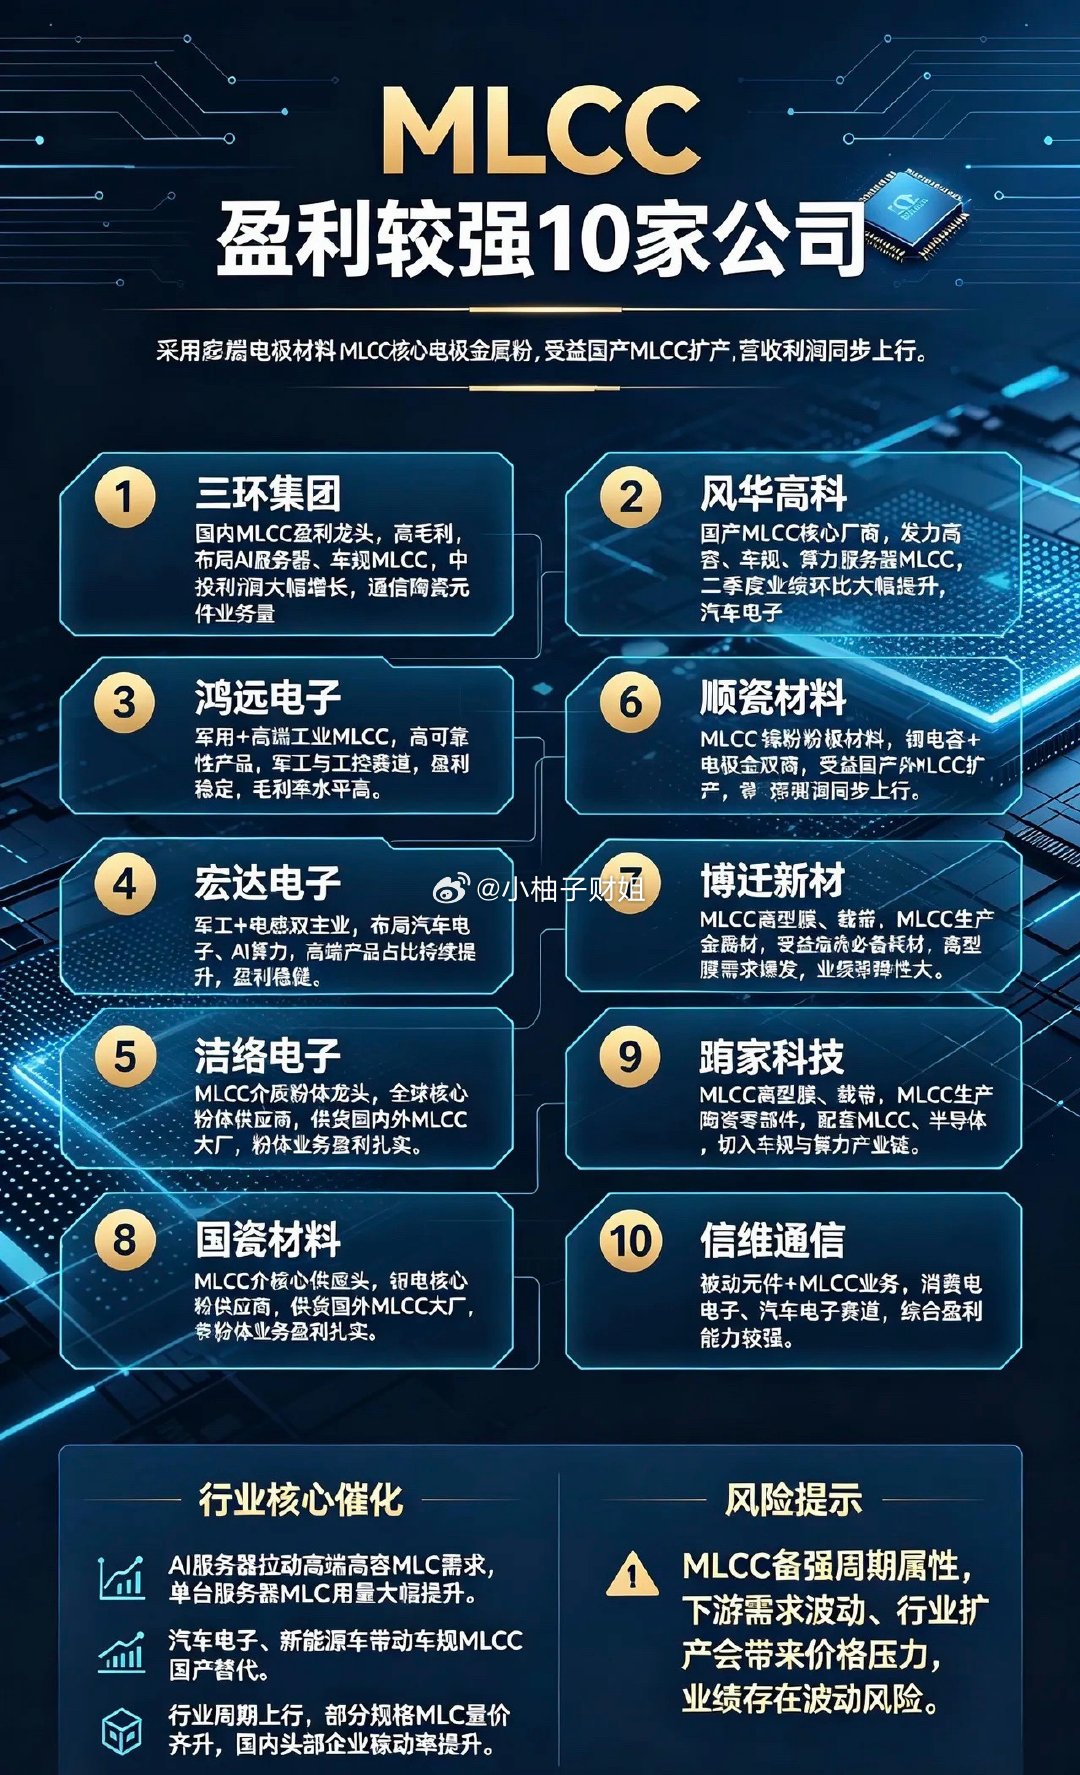
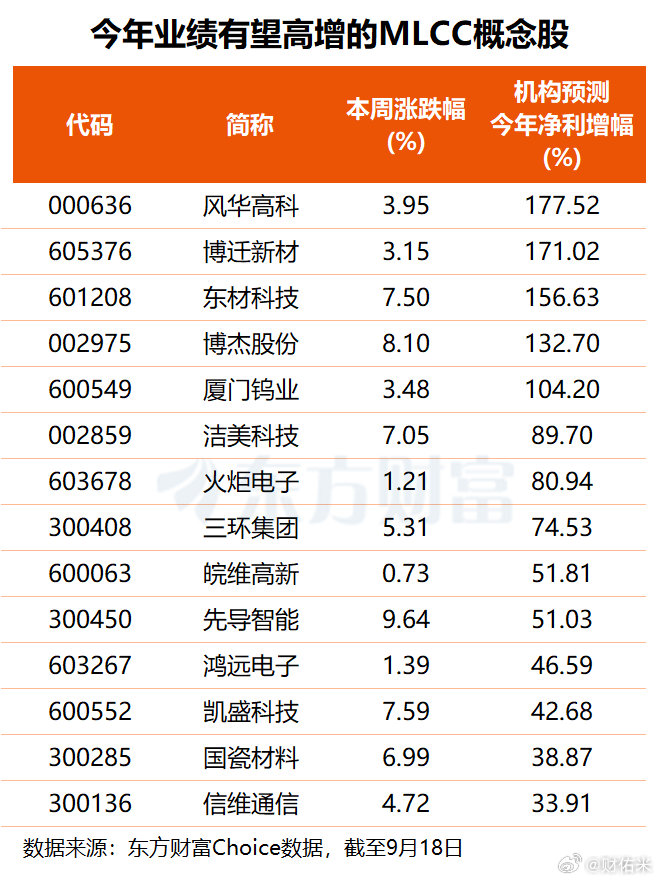
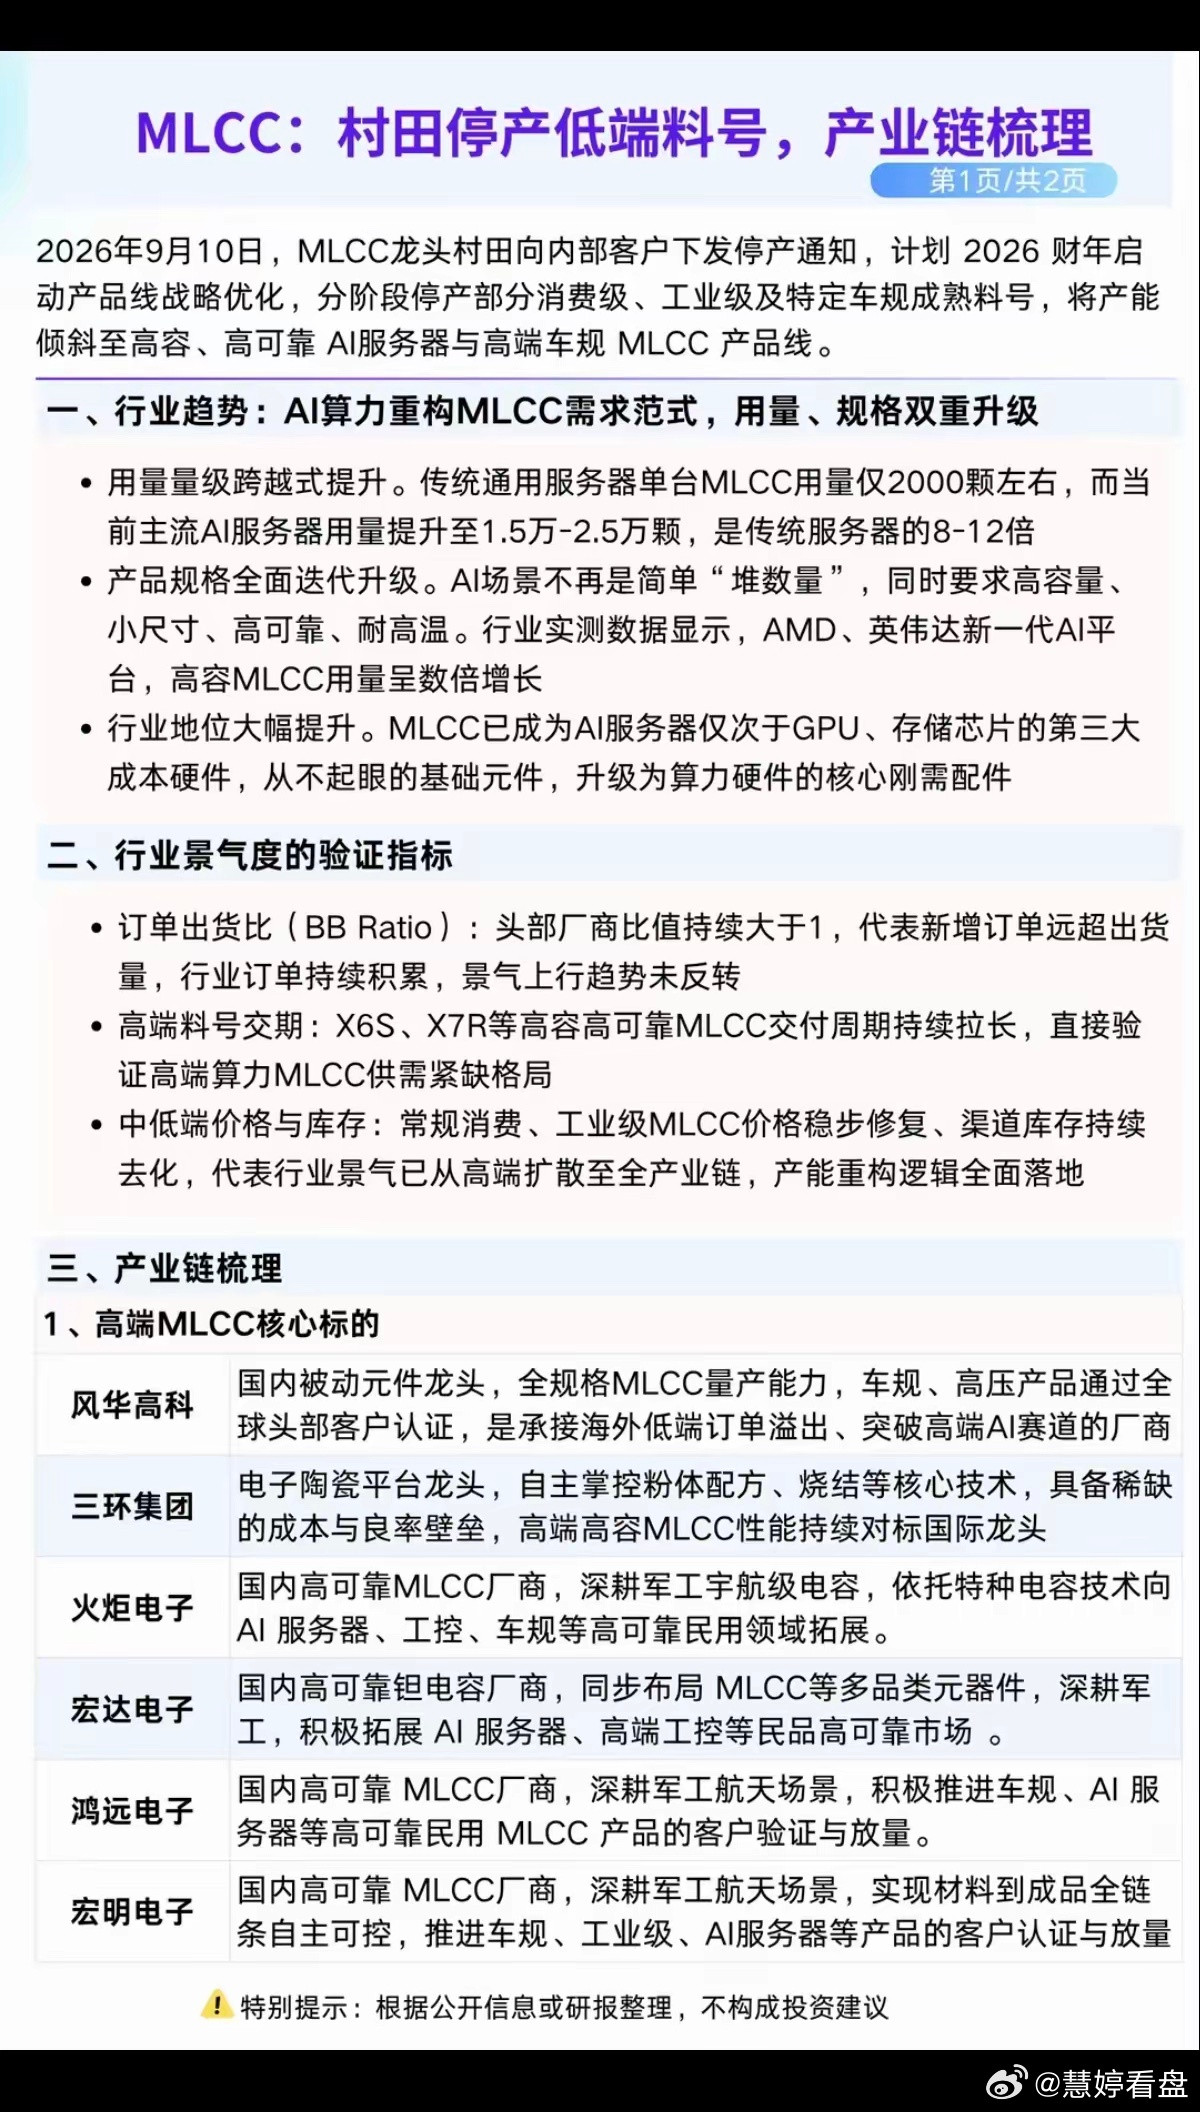
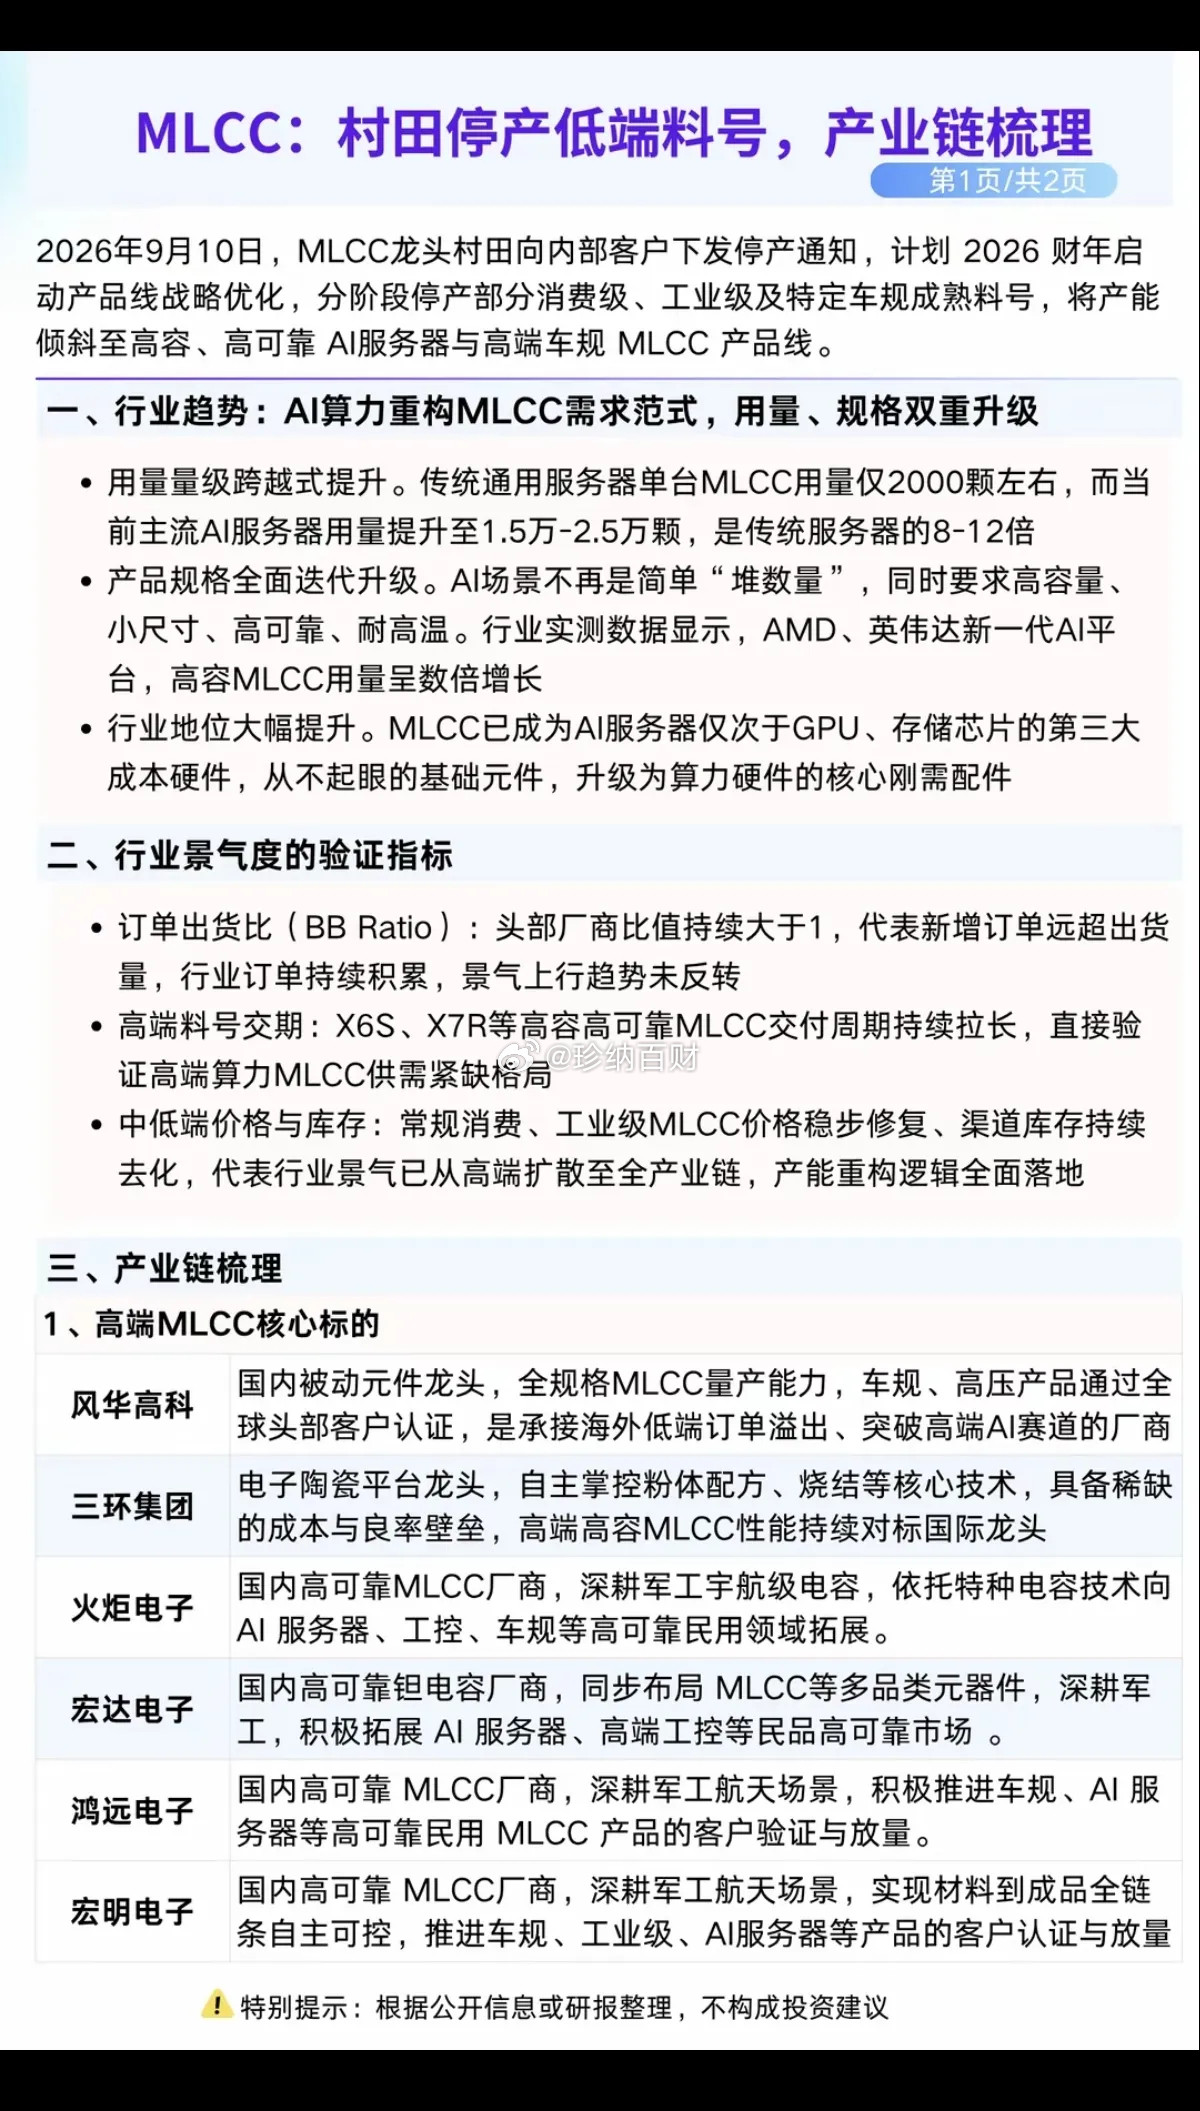
国内MLCC龙头风华高科,2026半年报业绩大幅爆发,上半年净利润同比大涨74%,半年盈利就超过去年全年。公司祥和高端电容基地已经达产,订单充足,高端MLCC占比提升,受益全球高端MLCC涨价,AI服务器、新能源车、工控带动需求,超级电容业务增速亮眼。重点留意两个风险:第一,当前估值较高,已经提前反映涨价预期;第二,AI服务器MLCC还处在客户认证阶段,尚未大规模放量,同时上半年经营现金流明显承压。提示:内容仅为公开资讯整理,不构成投资建议。
国内MLCC龙头风华高科,2026半年报业绩大幅爆发,上半年净利润同比大涨74%,半年盈利就超过去年全年。公司祥和高端电容基地已经达产,订单充足,高端MLCC占比提升,受益全球高端MLCC涨价,AI服务器、新能源车、工控带动需求,超级电容业务增速亮眼。重点留意两个风险:第一,当前估值较高,已经提前反映涨价预期;第二,AI服务器MLCC还处在客户认证阶段,尚未大规模放量,同时上半年经营现金流明显承压。提示:内容仅为公开资讯整理,不构成投资建议。