加息绝对不是终点!美联储释放鹰派信号,全球经济阵痛才刚刚开始,中国要提前做好准备!
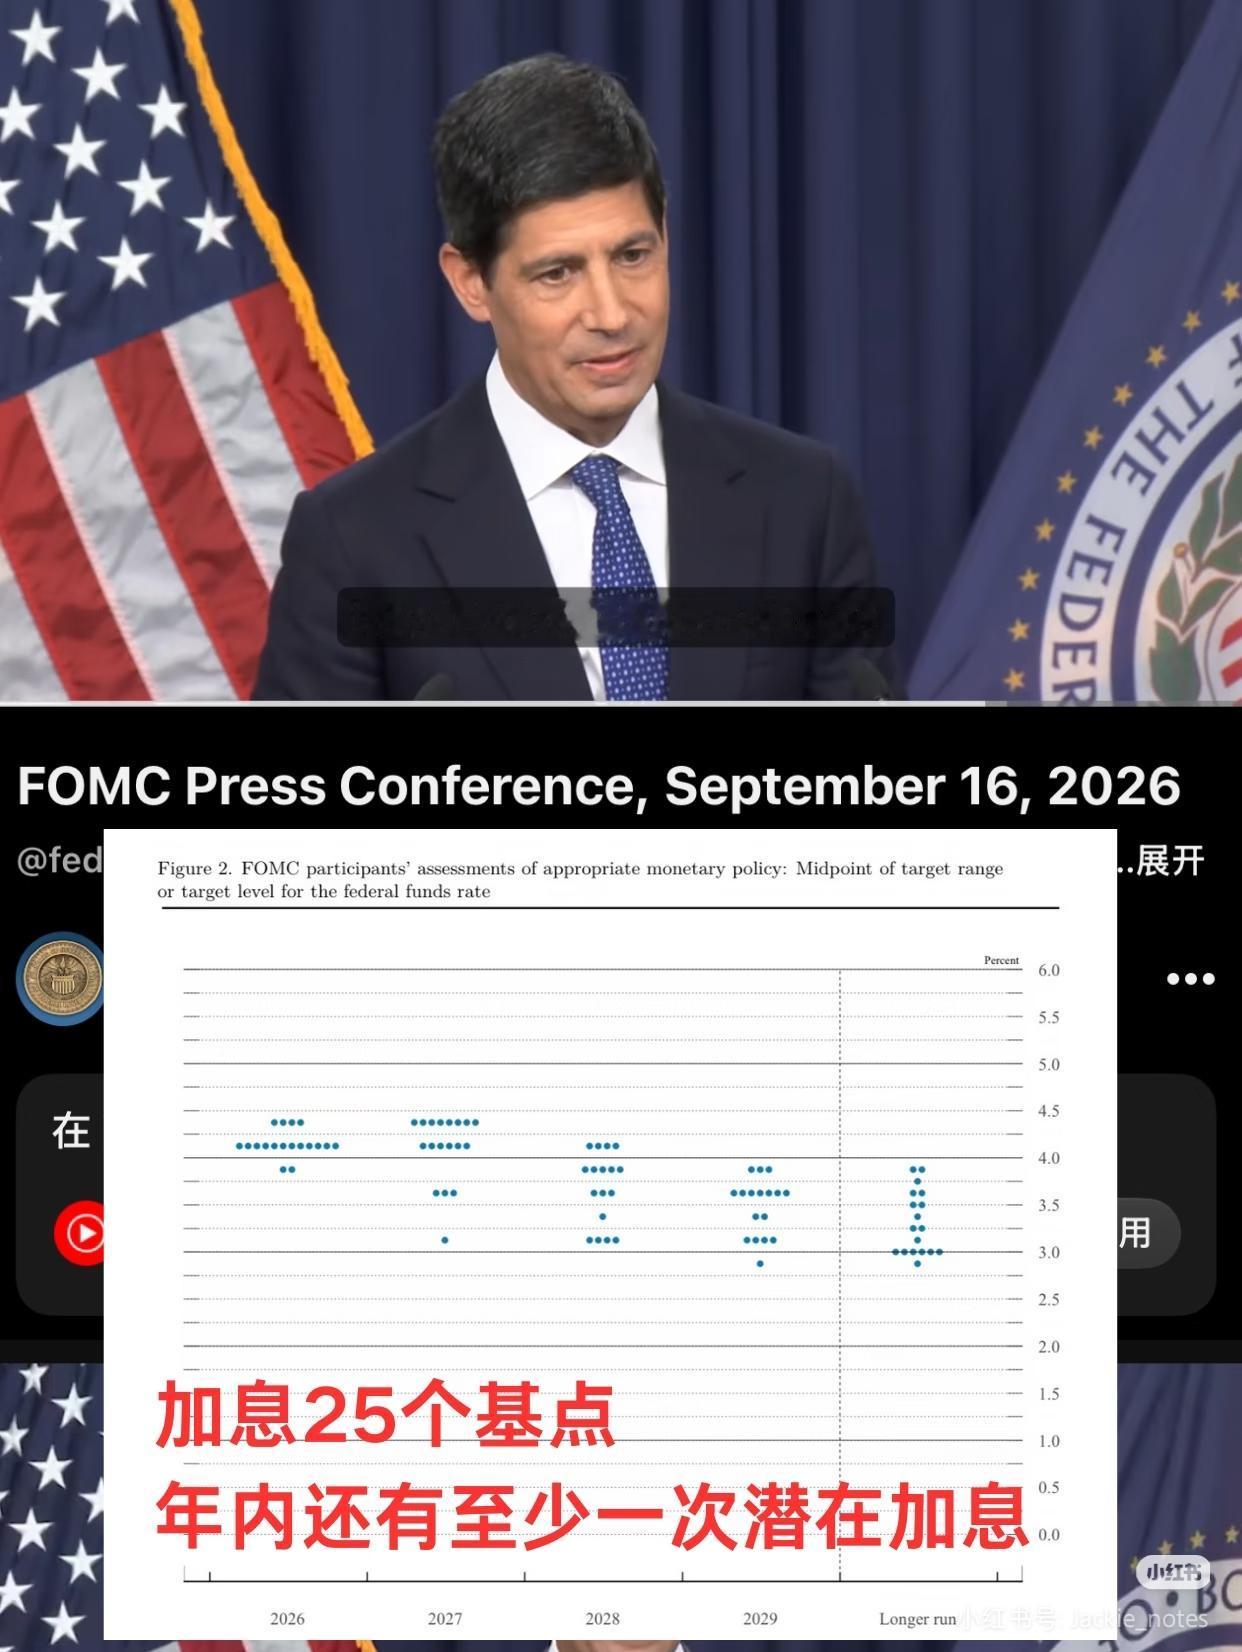
当地时间9月16日,美联储完成为期两天的议息会议,投票决定上调联邦基金利率目标区间25个基点,利率区间调整至3.75%到4%。
这是自2023年7月之后,美联储第一次上调基准利率。美联储发布的政策声明提到,国内通胀水平依旧偏高,本次加息是为推动通胀回落至预设目标。
会后发布的经济预测材料显示,多数官员预判,今年年内还有继续加息的可能性。
要知道,美联储内部向来有鸽派和鹰派之分,平时吵得不可开交,现在居然齐刷刷站到同一边,说明通胀这头老虎确实把他们逼急了。
美联储主席沃什在记者会上说得很直白“通货膨胀太高了,而且持续太长时间了”。你看,连之前偏鸽的官员这次都投了赞成票,说明形势真的变了。
那为什么美联储这次铁了心要跟通胀死磕?拆开看,两个因素绕不过去。一个是能源价格,国际油价现在稳稳站在100美元上方,加油贵、运输贵、什么都贵,物价想降都降不下来。
另一个是美国经济本身并不差,消费支出有韧性,就业市场也没崩,8月失业率维持在4.1%。经济没病到需要吃药的地步,通胀又居高不下,所以美联储选择继续踩刹车。
美联储这一脚刹车踩下去,最先感到疼的其实是那些借了大量美元债务的新兴市场国家。美元一加息,全球资金就往美国跑,因为美国国债收益率上去了,躺着都能赚更多,谁还愿意冒险把钱放在新兴市场?资金一撤,这些国家的货币就贬值,还债成本就飙升。
与此同时油价也在涨,而且石油是用美元计价的,美元涨、油价涨,买同样一桶油得多掏多少钱?里外里一算,简直是双重暴击。有市场策略师直接指出,当前争论的焦点已经从“是否还会加息”转向了“还要加多少次”。
1994年墨西哥比索危机、2013年“缩减恐慌”、2022年全球资产大缩水,背后都有美联储收紧的影子。现在这个剧本又在重演,而且这次还叠加了地缘冲突和能源危机,局面比前几次都复杂。
中美货币政策现在完全是背向而行,美国在加息收紧,中国还在保持适度宽松以支持经济恢复,利差倒挂是明摆着的事实。人民币汇率短期会有压力,这个不用回避。
但也不用太慌,中国有3万多亿美元的外汇储备打底,而且经常账户的贸易顺差一直很健康。更关键的是,央行手里的工具箱足够丰富。
今年3月,央行就把远期售汇业务的外汇风险准备金率从20%下调到了0。这个操作说白了就是在汇率出现单边波动时,通过调整银行的交易成本来给市场降温,是逆周期调节的标准动作。
此外,跨境融资的宏观审慎调节参数、境外放款的杠杆率,这些工具都可以根据形势灵活调整。所以人民币汇率大概率会在合理区间内双向波动,不至于出现失控的局面。
说到底,美联储这次加息传递出的信号再清楚不过了:通胀不降下来,利率就不会轻易松口。对于全球市场来说,高利率的环境还会持续相当一段时间,资金成本不会像前几年那样便宜了。
对于中国而言,最要紧的还是稳住自己的节奏。货币政策以我为主,该宽松就宽松,把内需拉起来,把实体经济稳住。外面的风浪再大,只要自己的船够稳,就没什么好怕的。
美联储的靴子这次落了地,但谁知道下一只什么时候又举起来?全球经济的阵痛期才刚刚开始,咱们提前把功课做足了,才能在风浪中站得住。