签了!签了!中国和美国,真签了!这次不是关税,也不是芯片,而是一笔实打实的能源大单。
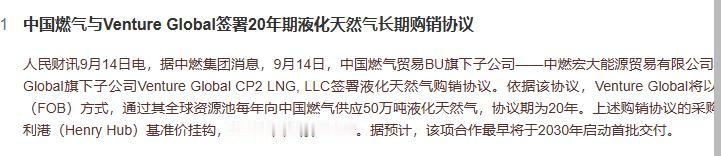
2026年9月14日,中国燃气麾下的中燃宏大同美国Venture Global的CP2 LNG项目达成了一份规模可观的能源采购合同,确定每年引进50万吨液化天然气(LNG),协议一订便是20年。
先说说这家叫Venture Global的公司是什么来头。它在路易斯安那州蹲着,手里攥着三个LNG项目——Calcasieu Pass、Plaquemines和CP2,运营加上在建和开发的产能凑一块儿超过一亿吨每年。
这家公司2022年才投产第一个设施,短短几年就挤进了美国LNG出口商的第一梯队。垂直整合的路子走得挺猛,从液化生产到天然气运输、航运再到再气化,全链条都插了一脚。中国燃气挑它当对手方,看中的显然不只是产量,而是这套从井口到港口的把控力。
这笔买卖的定价方式才是真正有意思的地方。采购价格跟亨利港基准价挂钩,再加一笔固定液化费用。亨利港是什么?那是美国天然气的现货风向标,价格随行就市,波动起来一点不含糊。
液化费用锁死,意味着中国燃气把上游气价的波动风险接了进来,但换来的是比原油挂钩模式更灵活的成本结构。这种玩法在LNG长协里不算新鲜,可能够接受亨利港挂钩的中方买家,前几年掰着手指头数得过来。
有人会问,2030年才交付,现在签是不是太早了。这恰恰是LNG长协的常态。液化天然气项目从敲定投资到产出第一批货,中间隔着好几年。维吉的CP2项目还在建设中,产能需要提前锁定买家,银行才肯放款,项目才转得动。
中国燃气这边呢,拿的是二十年期的稳定供应,价格公式锁定了,量也锁定了。双方各取所需,一个要的是项目融资的确定性,一个要的是未来供气的安全垫。
这笔签约还有个容易被忽略的时间背景。2025年中美之间的LNG现货贸易几乎归零,关税和贸易措施把美国货挡在了门外。到了2026年前七个月,美国对华LNG出口同比掉了七成还多,中国进口的LNG里美国货只占零点二个百分点。
现货通道堵着,长协通道却在悄悄打开。这份协议选的不是现货交割,而是2030年起的远期供应,等于绕开了眼前的贸易摩擦,把筹码押在了更长的周期上。商业逻辑走得比政治节奏快了一步。
中国燃气副总裁徐辉林提过一个数字,2022到2023年间公司锁定了三百万吨长协资源。加上这次的五十万吨,三百五十万吨的年长协池子成型了。
这个体量放在国内城燃企业里不算最大,但方向很明确:不把鸡蛋搁在一个篮子里,也不吊死在一棵树上。管道气要买,现货要接,长协要锁,美国货、中东货、俄罗斯货都得铺一点。能源安全这四个字落到采购层面,就是资源池的厚度和弹性。
维吉跟中国燃气的合作也不是头一回了。2023年双方就签过两份二十年期的协议,加起来两百万吨每年,一百万吨走Plaquemines,一百万吨走CP2。
这回再加五十万吨,中国燃气从维吉一家手里拿到的长期资源就到了两百五十万吨每年。关系是一层一层垒起来的,信任也是。维吉的CEO迈克·萨贝尔说的那句“扩大合作”,不是客套话,是真金白银堆出来的交情。
LNG长协这东西,签的时候看着平淡,影响却拖得极长。二十年,足够一个项目从图纸变成产能,也足够国际能源格局翻几番。2030年交付的第一船气烧起来的时候,今天签字的这批人可能有的升了,有的退了,可合同还在跑。能源贸易的底色从来不是短跑,是接力。
回到这笔单子本身,五十万吨不是终点。维吉手里还有产能要卖,中国燃气还有需求要填。今天签的是CP2的气,明天Plaquemines的增量也不是没可能。
中美能源贸易的现货窗口关着,长协的门缝却透进了光。至于这道光能照多远,2030年第一船货靠岸的时候,答案会清楚一些。