银行股创历史新高,散户还能追吗?
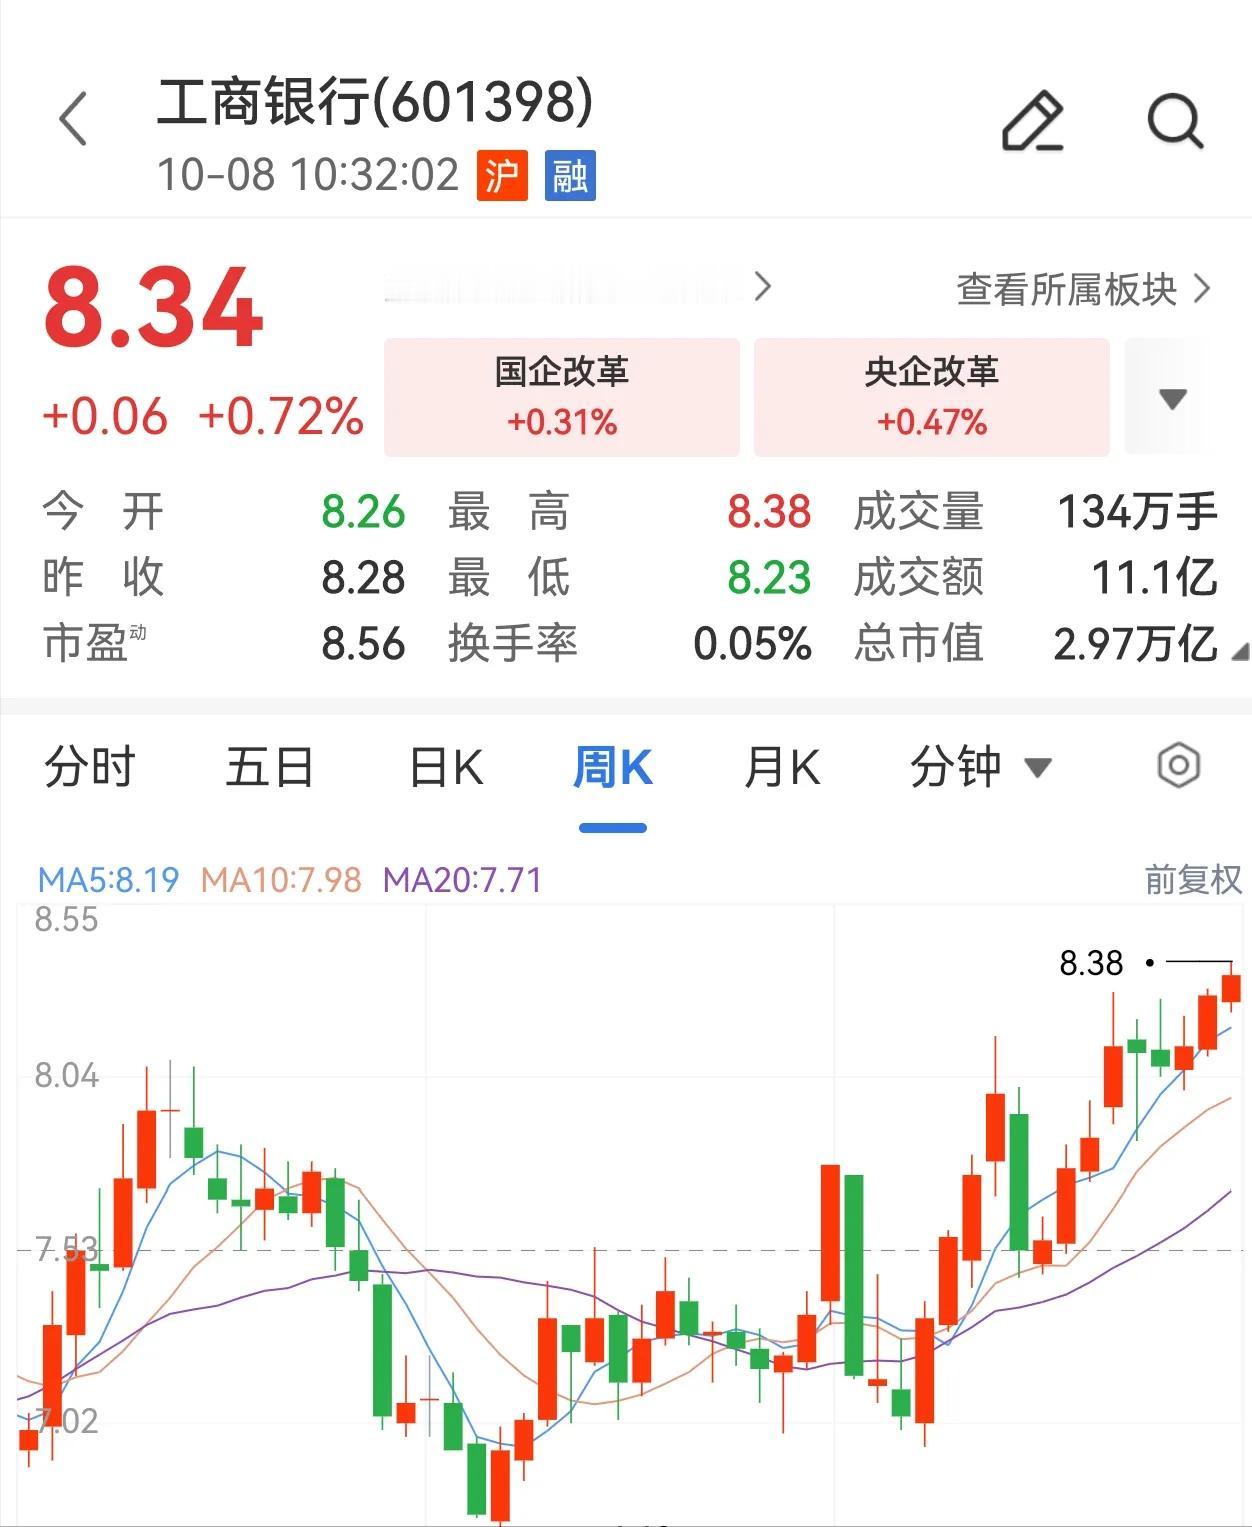
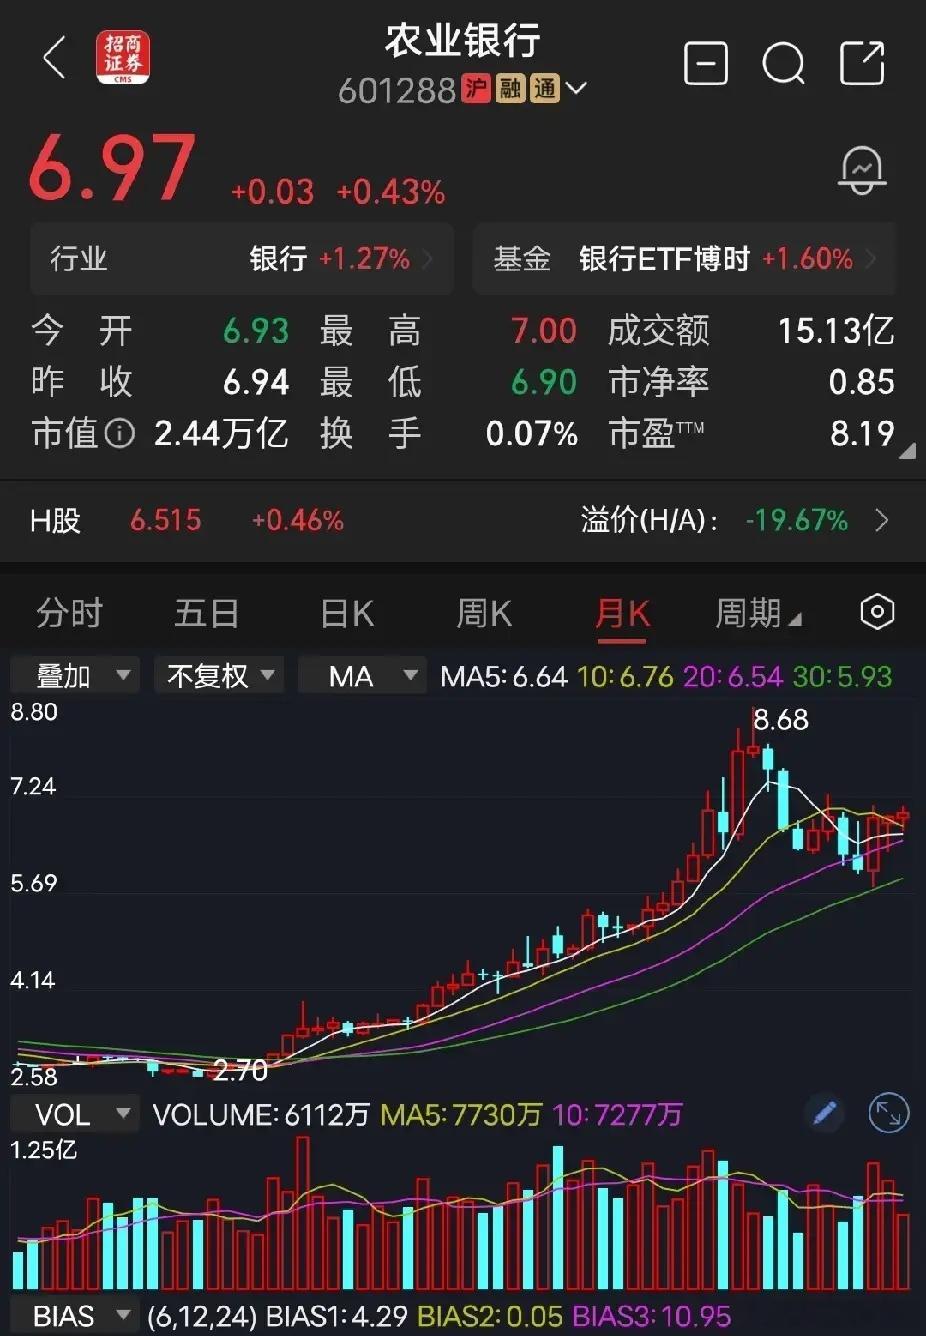
今天早盘,银行板块又火了。中国银行、工商银行、杭州银行盘中创历史新高,光大、平安、北京、交通涨幅靠前。
作为一个老散户,说不心动是假的。以前嫌银行慢,现在人家天天新高,真应了那句:你看不起的,往往最争气。
我认为,银行股这轮上涨,最值得琢磨的不是又有几只股票创了新高,而是很多散户过去那套投资思路,可能真得重新审视了。
以前大家嫌银行股涨得慢,没什么想象空间,一年到头就靠分红吸引人。
如今倒好,不少热门股票还在反复折腾,银行股却走出了自己的行情。
看着那些曾经瞧不上的股票一路往上涨,心里没点想法是不可能的。
10月8日早盘,银行板块再次走强,中国银行、工商银行、杭州银行盘中刷新上市以来的股价纪录,光大银行、平安银行、北京银行、交通银行等也表现活跃。
这事有意思的地方在哪?
国庆假期后的首个交易日,A股主要指数早盘普遍调整,银行板块却逆势上涨。
按照上海证券报披露的数据,42只银行股中有39只在午间收盘时上涨。
以前市场一热,资金往往喜欢追科技、消费、新能源这些弹性大的方向,银行更多是被当成防守品种。
现在市场表现却提醒大家,所谓的防守资产,并不意味着没有上涨空间。
我觉得这里有个很容易被忽略的问题,银行股过去不受欢迎,跟它赚不赚钱并不是一回事,而是它赚钱的方式太容易被人忽视。
我愿意把银行股理解成一个有着不同经营模式的行业,而不是一种股票。
同样是银行,有的靠规模,有的靠区域竞争力,有的零售业务占比高,有的公司贷款占比大。
碰上经济环境变化,受到的影响可能完全不同。
甚至一家银行股价涨得多,也不一定代表它比股价涨得少的银行更值得买。
股价反映的是市场交易和未来预期,经营报表反映的是已经发生的业务结果,两者有联系,却不会始终保持一致。
这里还得聊聊风险,国家金融监督管理总局公布的数据表明,2026年二季度末,商业银行不良贷款率为1.52%,比上季度末上升0.01个百分点,拨备覆盖率为202.87%。
从整体指标看,银行体系仍具备较强的风险抵补能力,可具体到每一家银行,贷款质量和风险准备并不一样。
房地产相关贷款、地方融资平台业务、部分个人贷款的信用风险,都需要结合各家银行的实际情况分析。
还有一个问题,一些文章喜欢把营收增速高于净利润增速,直接解释成银行赚钱越来越困难,我觉得这样理解不够准确。
净利润不仅受到营业收入影响,还跟营业支出、信用减值损失和拨备计提有关。
有的银行为了控制风险,增加拨备,当期利润增速就可能受到影响。
把利润增速放慢一律理解成经营恶化,容易看错问题;看到营收利润双增长,就认定风险已经消失,同样不合理。
那么回到最初的问题,银行股不断创新高,普通散户还能不能参与?
我的看法是,能不能研究银行股,和该不该在股价创新高时买入,是两个完全不同的问题。
我个人不喜欢看见一只股票连涨几天,就急着把它归进自己的持仓。
新高只能证明市场愿意在那个时点给出更高价格,不能证明当前价格对新买入的人仍然便宜。
尤其是银行这类偏重长期经营和分红的公司,买入成本对未来收益的影响不小。
如果真想研究,我反而觉得应该多看看净息差变化、不良贷款率、拨备覆盖率、核心一级资本充足率,以及分红能不能获得盈利和资本实力的长期支撑。
还得比较银行的估值与盈利能力是否匹配。
市净率低,不等于一定被低估;股息率高,也不等于没有风险。
这些问题想明白了,再看股价波动,心态可能就不一样了。
说到底,我认为普通散户最应该避免的,并不是错过某一轮行情,而是看见别人赚钱,就临时改变自己的投资原则。
银行股能够吸引长期资金,有它的经营基础和市场逻辑;股价持续走高之后,新买入者承担的估值和波动风险,也必须认真考虑。
投资不是比谁追得快,更不是每一次热点都要参与。
尊重企业价值,保持理性判断,守住自己的风险承受边界,比盯着某一天的涨跌更重要。
以上为个人市场观察,不构成任何投资建议。