新股申购是A股长期被讨论的一个制度性问题,但说“大缺陷”要分两层看:制度设计确实明显向机构倾斜,散户中签难有结构性原因;不过它也不是单纯“让机构占便宜”,而是注册制下为了发行定价和稳定市场做的取舍。
为什么散户中签这么难?A股新股发行是“网上+网下”双轨制。环节 谁参与 现状战略配售 特定机构、产业投资者等 通常先划走一部分份额网下配售 公募、社保、保险、年金、QFII等 初始份额占比最高网上申购 普通散户 初始份额通常只有20%—30%
注册制下,主板网下初始发行比例一般不低于60%,大盘股不低于70%;科创板、创业板往往在70%—80%,甚至更高。 也就是说,新股份额的大头一开始就给了机构,网上留给散户的蛋糕本来就不大。
网上打新又是市值配售+摇号。沪市每1万元市值对应1个配号,深市每5000元市值对应1个配号,资金量越大配号越多。 2026年A股网上平均中签率大致只有万分之0.2到万分之0.5,热门股甚至低于万分之一;而网下机构中签率通常在千分之一到千分之五之间,是散户的10倍到50倍。
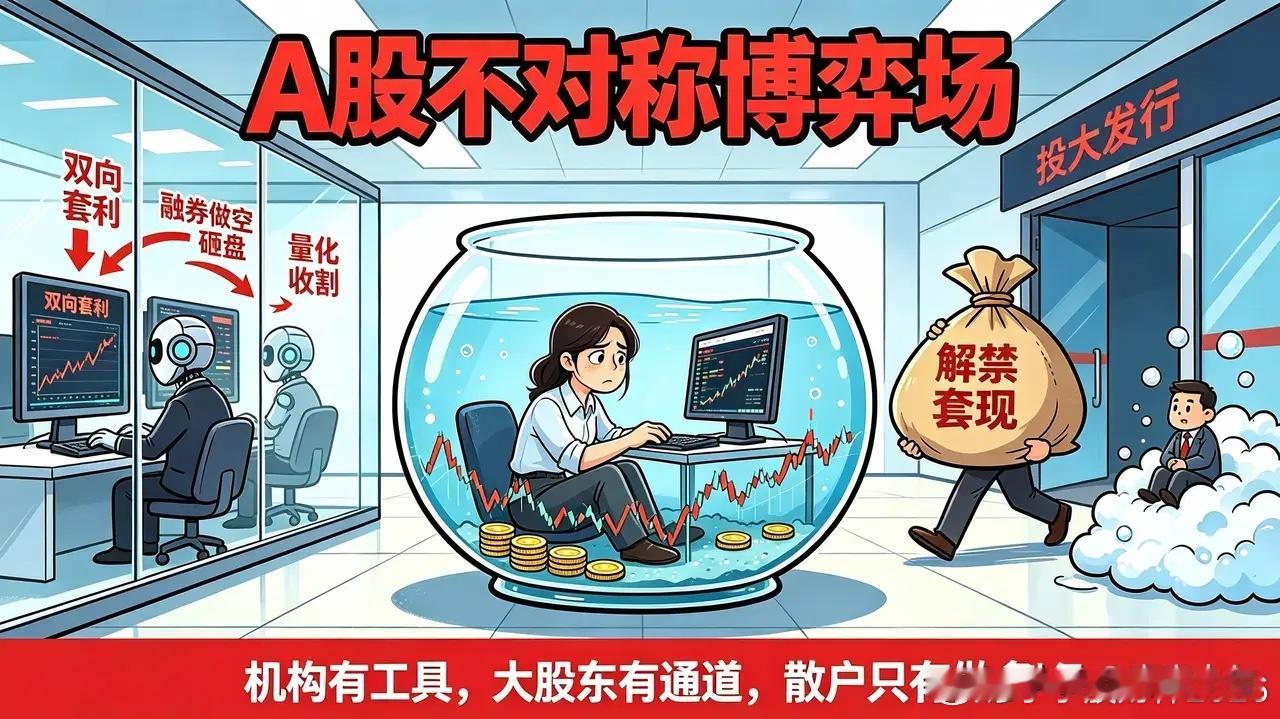
这算不算制度缺陷?可以说有明显的公平性争议:- 散户数量占绝大多数,但可分配份额最少;- 新股定价主要由网下机构询价决定,散户没有定价权;- 市值配售让小资金账户中签概率更低;- 高价新股单签缴款门槛高,进一步挤压小额投资者;- 部分新股上市初期流通盘小,容易形成“机构拿筹码、散户高价接盘”的观感。
但制度设计也有它的逻辑:- 机构参与网下询价,是为了让新股价格更市场化;- 网下配售给公募、社保、养老金等,有稳定发行和定价的功能;- 部分机构获配股份有锁定期,并非完全无风险;- 如果完全按散户中签率优先,也可能导致询价失真、发行失败或定价更不稳定。
所以更准确地说,这不是一个简单“黑箱分蛋糕”的问题,而是效率、定价、发行成功率、市场稳定和散户公平之间没有完全平衡好。
有没有改进方向?市场已经提出不少可行思路:- 提高网上发行最低比例,比如把网上基础份额提高到50%;- 把申购单位从500股拆细到100股,降低单签门槛;- 对单账户打新市值设上限,避免超大账户过度占优;- 优化回拨机制,网上认购倍数极高时更多向散户回拨;- 探索“基础普惠配号+市值累进配号”,给小账户保底机会;- 规范战略配售,减少关联方挤占公众份额。
对散户更现实的做法打新现在不能当成稳定赚钱方式。注册制后新股破发并不罕见,中得多不等于赚得多。 如果为了凑打新市值硬拿基本面差的股票,持仓亏损可能远大于打新收益。更稳妥的是:底仓本来就要持有,打新只是附加收益;同时别把全部注意力放在中签率上,中长期还是看公司价值、行业周期和估值位置。