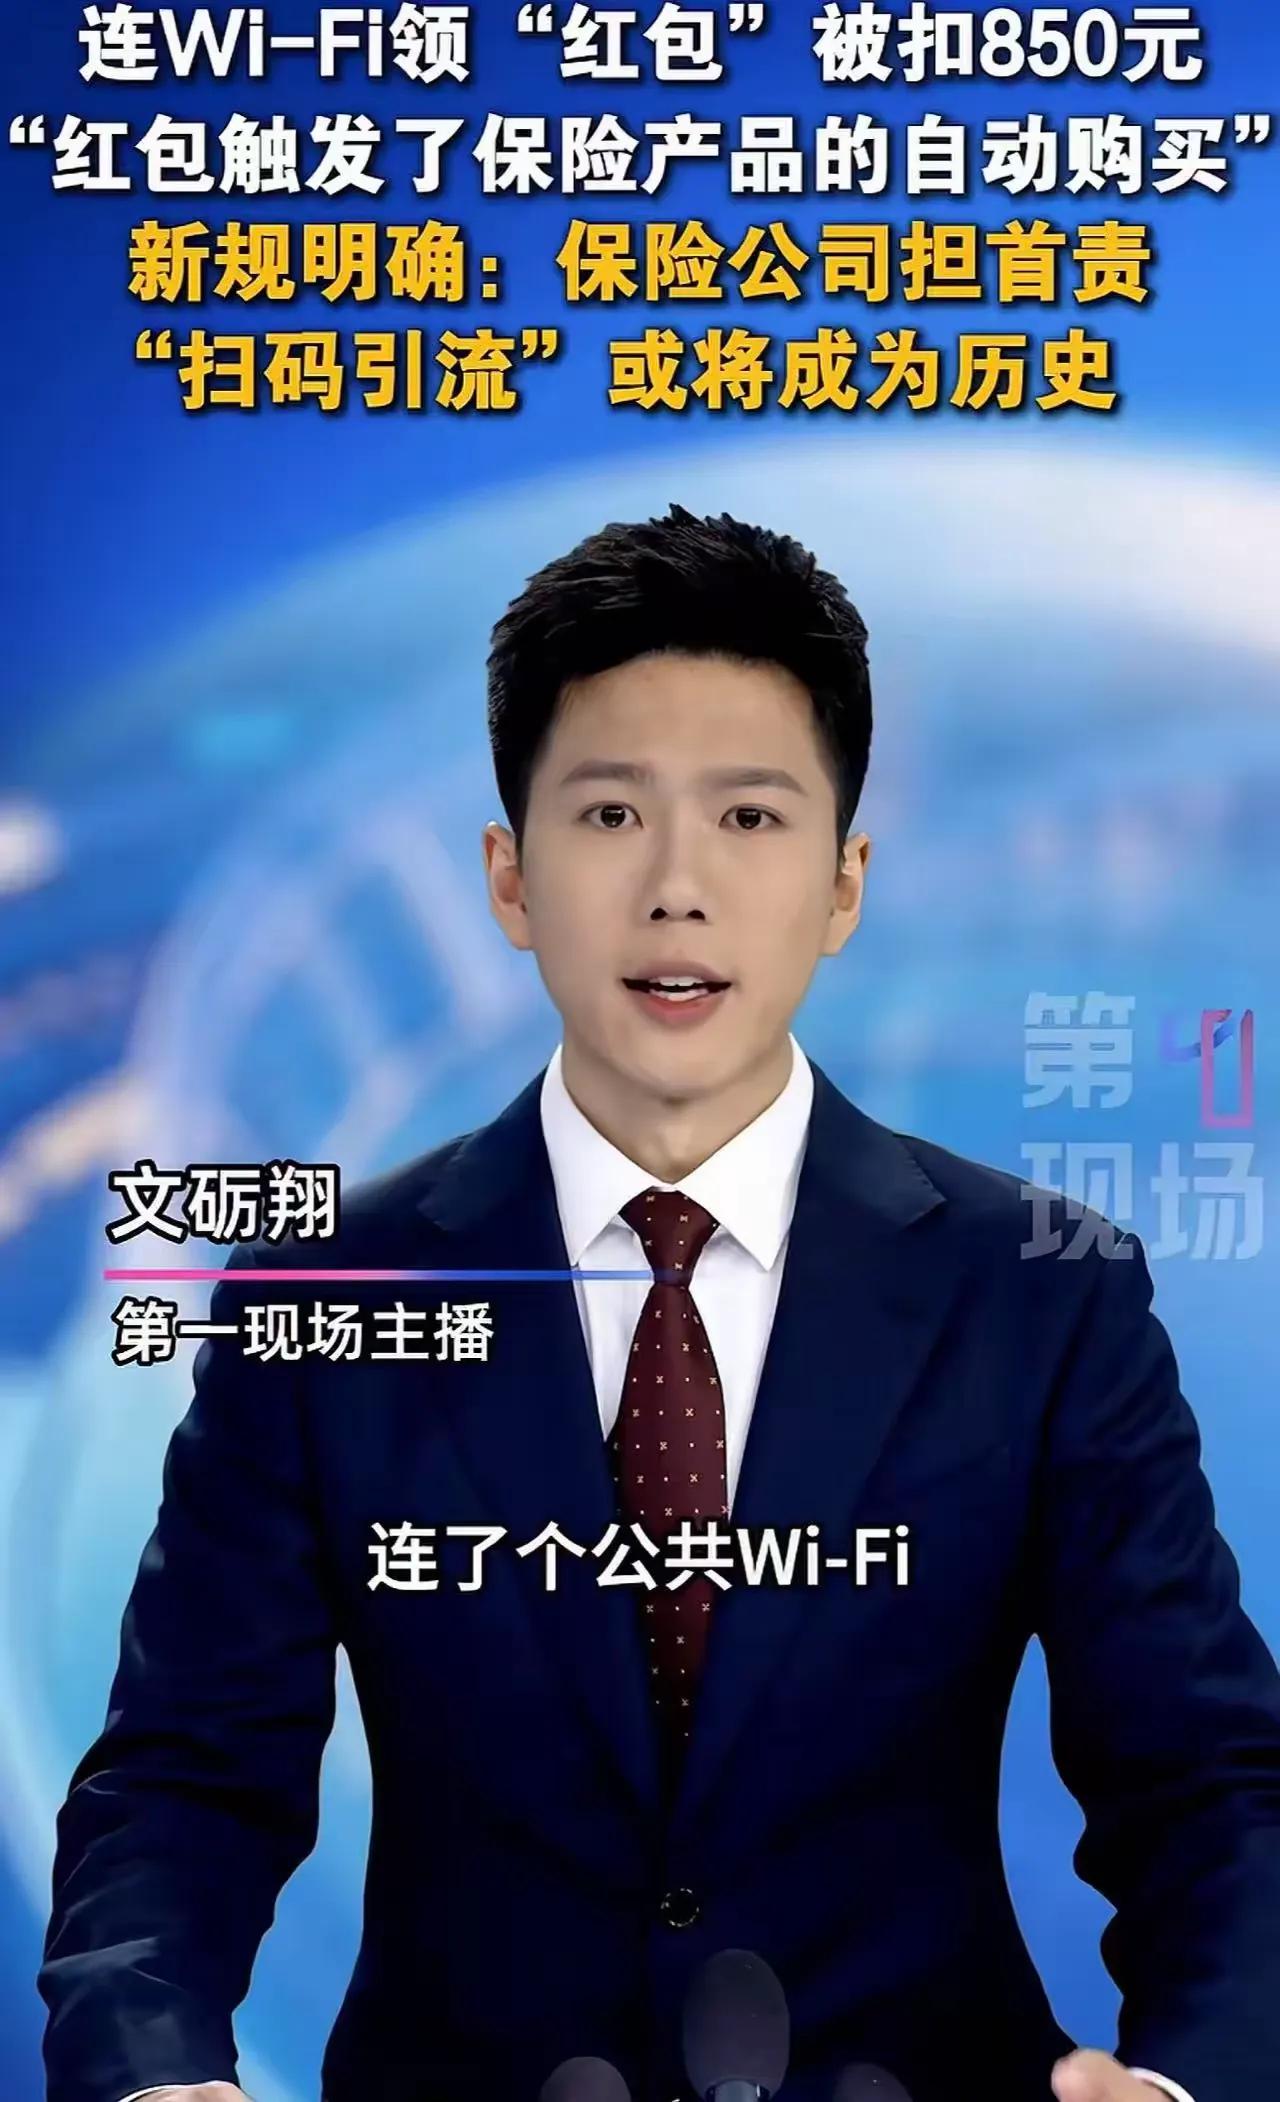
太坑人了!湖北荆州,女子与朋友一起吃在餐馆吃早餐,顺手就连了餐馆的公共WiFi,觉得这样可以节省自己的手机流量。谁知,接上WiFi,手机就自动弹出红包领取弹窗,他没多想就点击了下,并未介意这到底是什么。随后他就去玩别的去了,谁知,不一会就接到3条银行扣款信息,银行提示3笔扣款共850元。女子懵了,自己没消费,没支付更没输入密码,这钱怎么出去的?难道遭到了诈骗吗?她赶紧报警,警方核查后,她不寒而栗!网友:这不就是明目张胆地抢钱吗?
谭女士和亲友一起来到当地一家早餐店吃饭。
早上吃饭的人很多,她们的饭食还需要等一会才能排到,谭女士觉得无聊,想上网搜索一些东西。
于是,她习惯性地扫了餐馆的公共WiFi,这样就不用耗费自身的手机流量,过日子嘛,该花的花该省的省,不该薅的羊毛绝不手软。
就在她连上WiFi后,手机自动弹出了一个红包领取弹窗,看着常见的福利界面,她没在意就点击了下,本以为只是简单领个小红包,完全没意识到背后藏着消费陷阱。
然后她就鼓捣起来手机,没把这事当回事,没一会功夫,手机突然接连弹出3条银行卡扣款提醒。
短短时间内,账户连续被扣3笔费用,加起来足足850多元。
看着突如其来的扣款记录,谭女士瞬间慌了神,心里又懵又着急。
她反复核对账单,彻底一头雾水。
自己全程没打开支付软件,没输入密码,更没主动购买任何商品和保险,甚至连扣款验证码都没有收到,卡里的钱就莫名其妙被划走了?
担心遭遇电信诈骗、资金再次受损,慌乱之余的谭女士不敢耽搁,第一时间拨打110报警求助。
她希望民警能帮忙查清扣款原因,追回损失。
接到报警后,当地民警立刻开展核查工作,仔细调取谭女士的手机操作记录、网络使用轨迹以及完整的资金流水明细。
经过细致排查,民警锁定了扣款来源,扣款方是上海一家保险公司。
民警随即联系该保险公司客服核实情况,终于查清了整件事的来龙去脉。
原来谭女士连接的公共WiFi存在漏洞,手机弹出的红包弹窗并非正规福利,而是保险推广链接。
她随手点击弹窗的操作,直接触发了保险自动投保、自动扣款的业务流程,这才出现了无验证、无操作却自动扣费的情况。
弄清事情原委后,民警向谭女士解释清楚扣款细节,打消了她遭遇诈骗的顾虑。
同时主动对接保险公司,详细说明谭女士属于误点操作、并非自愿投保的情况,积极协调退款事宜。
在民警的沟通协调下,保险公司快速核实情况,最终将850元扣款全额原路退回谭女士账户。
钱款顺利追回,谭女士悬着的心终于落了地。
《民法典》第496条:格式条款是预先拟定、未与对方协商的通用条款。提供条款一方,必须主动提示、说明免责、加重责任等关键内容;未履行提示说明义务,导致对方不知情的,该条款对对方不产生约束力。
谭女士点击的是“领红包”广告弹窗,她主观上只是想领取福利,没购买保险的真实意思。
保险公司利用弹窗广告掩盖投保扣费的核心信息,没以显著方式告知点击后会直接投保、自动划扣银行卡资金,没尽到格式条款的提示说明义务。
《消费者权益保护法》第8条:消费者享有知悉其购买、使用的商品或者接受的服务的真实情况的权利。
商家将保险销售包装成红包福利,刻意隐瞒扣费规则,侵犯谭女士的知情权。
一键点击就直接完成投保扣费,剥夺了她自主决定要不要购买保险的选择权。
《保险销售行为管理办法》第23条:保险公司、保险中介机构及其保险销售人员不得使用强制搭售、信息系统或者网页默认勾选等方式与投保人订立保险合同。
保险合同订立必须是投保人自愿,该保险产品通过弹窗诱导点击、自动扣费,属于变相默认勾选订立保险合同,违反保险销售的强制性规定。
公共场所的免费WiFi暗藏诸多风险,陌生弹窗、福利链接千万不要随意点击。
日常出行,尽量使用手机流量,切勿贪图小便利踩中网络陷阱,守护好自己的财产安全。
有人说,有时候点,死活点不开,但是广告误碰,一下子就开了!该开的点不开,费劲!不该开的一点就开,真坑啊!
信源:浪涨新闻 2026-10-4
对此您怎么看?