集采不止天价种牙费,医疗改革正在深入
单颗种植牙过去动辄上万。耗材实际生产成本占比极低,大量开销消耗在流通营销环节。首轮集采落地之后,单颗项目直接减少近八千元支出。公立机构相关手术数量三年新增68万例。首轮采购协议到期,种植牙、正畸托槽接续采购工作正式启动,大众看到的只是耗材降价的表层结果,整套制度正在重塑国内医疗耗材行业格局。
医保基金的存量资源存在现实约束。人口老龄化持续推进,参保缴费群体规模收缩。各类新药、新型医疗耗材不断涌现,民众就医需求持续扩张。流通链条滋生的虚高价格水分被挤掉之后,释放出来的基金额度,可以倾斜到临床真正需要的方向。罕见病药物、创新药品纳入报销目录,基层医疗机构硬件与服务能力升级都能获得资金支持。资金分配逻辑完成转换,资源不再向中间渠道倾斜,更多投入到临床诊疗本身。
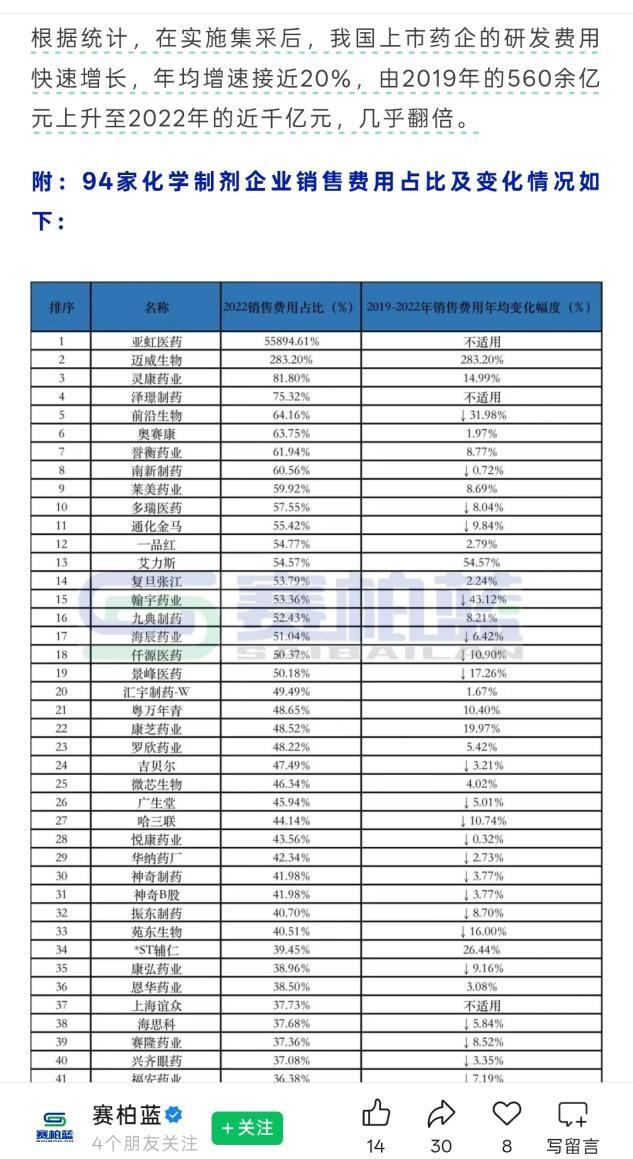
集采落地倒逼医疗器械企业转变经营思路。集采推行之前行业存在畸形竞争模式。企业资源重点投放销售公关,研发板块得不到足够资金供给。销售开销占比居高不下,产品技术迭代速度缓慢。采购模式改成以量换价,企业依靠渠道抢占市场的路径被切断。企业竞争焦点转移到产品品质、制造成本、技术创新。上市药企研发投入迎来明显上涨,行业完成一轮优胜劣汰。擅长渠道运作缺乏技术实力的企业逐步退出市场,掌握核心技术的本土制造企业获得更大发展空间。
医疗公平的内涵不局限于危重疾病救治。牙齿缺失会干扰咀嚼消化,牙颌畸形影响日常社交。过去种植牙、牙齿矫正费用门槛很高。不少普通民众选择放弃治疗,默默忍受生活质量受损。集采把原本偏向高端消费的口腔诊疗项目,调整至普通家庭能够承受的区间。数十万例新增口腔手术背后,是数十万普通人生活品质得到改善。民生保障兼顾大病救治,也守护普通人日常的生活尊严。
国家集采品种筛选拥有清晰评判标准。临床使用频次高,单件花费高昂,群众负担沉重,市场竞争充分,国产拥有技术基础,几大条件作为重要参考。部分赛道已经显现出纳入全国集采的可能性。
体外诊断试剂日常就医接触频率很高。血常规、肿瘤标志物筛查都离不开相关耗材。部分细分赛道外资品牌占据主导地位,价格虚高问题突出。多个省份已经开展省级联盟采购,试剂价格降幅可观。地方试点积累足够经验,全国统一落地只是时间问题。本土企业技术实现突破,集采推进可以进一步压缩检查开支,推动国产产品扩大市场份额。
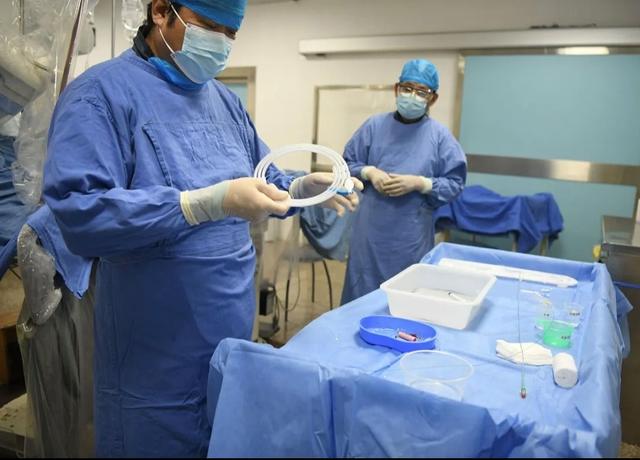
脑卒中发病数量随老龄化不断走高。神经介入手术需求逐年上涨。颅内弹簧圈、颅内支架等核心耗材长期被海外产品垄断。单台手术耗材花销可达十几万。国内企业技术储备持续完善,该领域满足集采遴选全部条件。参照外周血管耗材的集采经验,神经介入耗材大概率会迎来国家级集中采购,本土企业迎来弯道超车机会。
眼科领域同样存在庞大民生刚需。老年群体需要功能性人工晶体应对白内障。青少年群体存在近视防控需求,OK镜单次购置成本高,还要定期更换,给不少家庭带来经济压力。普通人工晶体已经进入集采目录。高端多焦点晶体还未实现全面覆盖。部分地区已经针对OK镜开展价格治理。青少年近视防控上升到国家战略层面,眼科高端耗材走向全国集采存在较高可能性。
社会上存在部分顾虑。持续压减耗材采购价格,会不会造成企业研发投入萎缩,拖累整个行业发展。这种看法没有看清集采改革的长远目标。改革出发点不是打压医疗器械产业。
旧市场环境下利润分配结构失衡。渠道代理商拿到大部分收益,真正做生产研发的企业收益微薄。集采重构收益分配模式。流通环节多余成本被清除,利润更多流向研发与制造端。
集采规则也在持续迭代优化。单纯低价中标模式成为过去。质量水平、创新能力、供货稳定性全部纳入评估维度。双锚点价格离散度控制等机制陆续上线,规避非理性低价竞争。行业告别恶性价格内卷,比拼重心转向技术实力。
国内耗材制造业拥有巨大产能,高端核心技术领域依旧存在短板。国内庞大的本土市场,成为培育国产高端医疗器械的土壤。集采为本土企业提供规模化应用场景,推动技术攻关突破,助力国产产品参与全球市场角逐。
普通人当下感受到种植牙价格下探。长远视角来看改革价值远不止于此。本土医疗器械产业完成升级迭代,普通百姓可以更加平等分享现代医学进步带来的福利。这也是国内医疗保障体系建设追求的核心目标。