“玩不起!”武汉一女子给刚出生的女儿买了份终身重疾险:保额50万,每年交3950元,交20年。女儿9岁时确诊1型糖尿病并酮症酸中毒,需终身打胰岛素。她申请理赔,保险公司却称:合同虽保1型糖尿病,但必须出现视网膜病变、糖尿病肾病或下肢截肢等并发症之一才赔。孩子没并发症,拒赔。女子一怒之下告上法庭。
保额 50 万,每年交 3950 元,连续交 20 年。这笔钱说多不多说少不少,但对一个刚迎来新生命的家庭来说,这是给孩子未来备下的一份安心。
杜莉当时大概和绝大多数投保人想的一样 —— 合同里写了保什么,真到了那一步,保险公司自然会按合同办事。
她没想到,这份合同后来会让她对簿公堂。
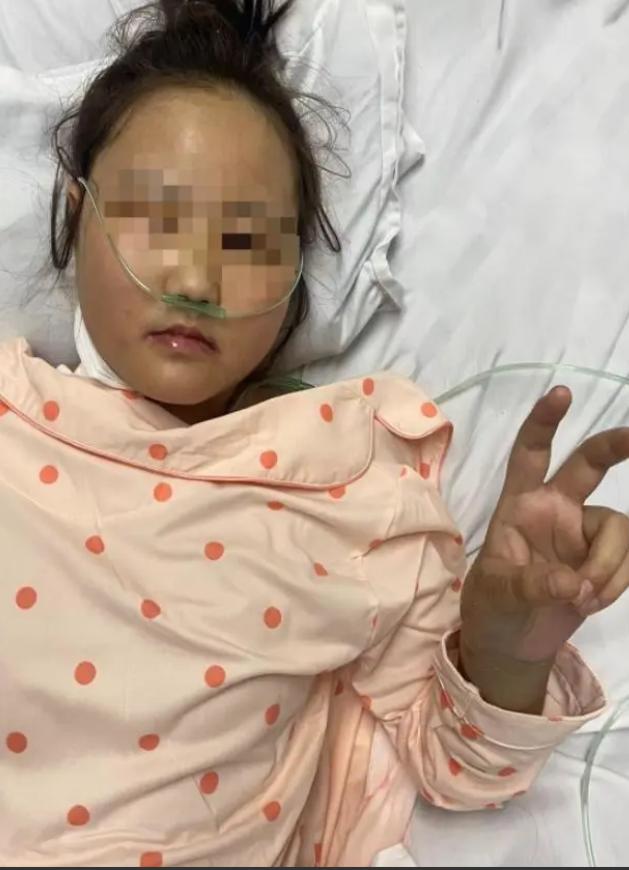
女儿 9 岁那年,被确诊为 1 型糖尿病,同时伴有酮症酸中毒。1 型糖尿病和常见的 2 型不一样,它是自身免疫系统出了问题,胰腺不再分泌胰岛素,患者必须终身依靠外源性胰岛素维持生命。
一个 9 岁的孩子,从确诊那天起,每天都要打针、测血糖、严格控制饮食,还要时刻提防各种并发症。
这种病本身就已经足够沉重,治疗费用更是一个长期的负担。
杜莉带着孩子治病的同时,翻出了那份重疾险合同。她看到合同里明确把 "严重的胰岛素依赖型糖尿病(1 型糖尿病)" 列入了重大疾病保障范围。既然在保障范围内,那就申请理赔。
2026 年 3 月,她向保险公司提交了理赔申请。
保险公司的回复很快,一张《理赔退件通知书》,理由是 "未达到保险条款约定的保险责任给付标准"。
杜莉拿着通知书去翻合同,这才看到藏在条款里的附加条件:1 型糖尿病要拿到理赔款,必须满足三个条件中的至少一个 —— 第一,出现增殖性糖尿病视网膜病变;
第二,出现糖尿病肾病且尿蛋白大于 0.5g/24h;第三,因糖尿病足趾坏疽进行足趾或下肢截断术。
说白了就是:眼睛病变了、肾出问题了、腿要截了,三样里占一样,你才够格拿钱。孩子目前确诊了 1 型糖尿病,正在积极治疗控制,这三样严重并发症一样都没有,所以不赔。
杜莉接受不了这个说法。她买的是重疾险,不是等孩子残了衰了才赔的保险。
1 型糖尿病就列在合同的重大疾病保障范围内,怎么理赔的时候又凭空多出来三道门槛?她把保险公司告到了武汉市江汉区人民法院,要求赔付 50 万重疾保险金。
法院审理后认定,从医学角度看,1 型糖尿病患者的病情发展受多种因素影响,并不是每个患者都会出现视网膜病变、肾衰竭或者截肢。
保险公司把这三样写进条款作为理赔前提,实质上是在减轻甚至免除自身的保险责任,这属于免责条款。
而这份合同总共 44 页,投保人签字确认的投保单只有 4 页,关于三项并发症作为理赔条件的内容,在投保提示书和电子条款里都没有做出特别提示。
保险公司无法证明自己已经尽到了提示和明确说明的义务,所以这个附加条件条款对投保人不产生效力。
江汉区法院最终判决:保险公司向杜莉支付重大疾病保险金 50 万元。
案子赢了,但这件事折射出来的问题,比一份判决更值得关注。
买重疾险的时候,绝大多数人听到的都是 "确诊即赔" 这四个字。
这四个字听着让人踏实,觉得只要得了合同上列的病,理赔款就能到位。
可真到了理赔环节,保险公司翻开合同,指着某一页某一行告诉你,这个病还有附加条件,得严重到某个程度才行。
销售的时候只讲前半句,理赔的时候才亮出后半句,这种做法多少有点不太厚道。
这些附加条件往往藏在几十页合同的角落里,用的还是普通消费者很难看懂的医学专业术语。
一个正常人投保,谁会把 44 页合同逐字逐句啃完?就算硬着头皮读了,又有几个人能搞懂专业术语底是什么概念?
保险公司作为格式条款的提供方,本来就有义务把这些限制条件清清楚楚地告知投保人,而不是等出了事再翻出来当拒赔的理由。
这个案子的主审法官说了一句很朴素的话:重疾险的核心功能,是在被保险人罹患重大疾病之后提供经济保障,而不是把理赔门槛抬高到 "非残即衰" 的程度。
这句话听起来简单,但点中了目前很多重疾险产品的要害。
市面上不少产品,宣传的时候说得很好听,合同里却用释义条款悄悄缩小保障范围。消费者以为自己买的是一份踏实的保障,实际上拿到的是一份 "等你更严重了再说" 的承诺。
武汉这个案子就是一个明确的信号,法院的态度很清楚:该赔的不能赖。
保险卖的本质上是信任。消费者每年真金白银交保费,图的就是万一出事的时候有个依靠。如果保险公司把精力都花在怎么设计条款才能少赔甚至不赔上,那这份信任迟早会被透支完。
法院这次的判决,不光是帮杜莉一家拿回了 50 万,也是给整个行业提了个醒:合同不是用来设套路的,是用来兑现承诺的。
评论列表